

Autor del artículo original: Santisa
Traducción del artículo original: Chopper, Foresight News
Las estrategias neutrales en los mercados de criptomonedas son el nicho al que he dedicado toda mi energía durante los últimos diez años.
Históricamente, la neutralidad en los mercados de criptomonedas se ha concentrado en una clase de estrategias: la probabilidad de impago no es alta, pero, cuando ocurre, las pérdidas son devastadoras. Quienes participan en ellas deben mantenerse alerta en todo momento, porque, cuando suena el pitido final, quienes aprietan primero el gatillo (es decir, quienes salen primero) sobreviven. Y lo curioso es que apretar el gatillo casi siempre tiene un coste nulo. Los demás solo podrán seguir escuchando para siempre las palabras vacías del proyecto: «Sin duda te compensaremos».
Es una forma de vida muy estresante. Pero las criptomonedas te ofrecen una posibilidad: cobrar una prima de riesgo totalmente desproporcionada con respecto al riesgo subyacente. Pocos negarían que obtener un rendimiento del 70 % con operaciones de base de Bitcoin en Binance en 2021, o apalancar PT (tokens de principal) hasta alcanzar un rendimiento anual del 100 % con algún fondo de cobertura tokenizado que te guste en 2024, son ejemplos de rendimientos elevados y positivos. Pero un rendimiento alto no significa que sea adecuado para todas las carteras. La realidad es que los mercados DeFi son despiadados y la espada de Damocles puede caer en cualquier momento sobre cualquiera de las posiciones. Eso significa que tienes que vigilar constantemente el hilo del que pende la espada y configurar un montón de alertas que se activan por error y te despiertan a ti y a tu pareja en mitad de la noche, solo para comprobar si el hilo se ha roto de verdad y así poder alejarte del radio de la explosión.
Al principio, las primas de DeFi eran disparatadamente altas, en parte porque los riesgos eran realmente elevados, pero, sobre todo, porque las grandes instituciones de inversión no podían acceder a estas oportunidades debido a las restricciones de sus mandatos. Se enfrentaban a enormes riesgos reputacionales y prácticamente carecían de la experiencia necesaria. Así que, por un lado, había proyectos con abundante capital, respaldados por capital riesgo y ávidos de depósitos; por otro, inversores particulares que se adentraban en el sector atraídos por el riesgo y la novedad, y que, tras ganar dinero en la cadena, se refugiaban en las monedas estables. La combinación de ambos factores permitió que quienes tenían algo de capacidad para gestionar riesgos accedieran a algunas de las estrategias con mayores rendimientos del mundo en los últimos veinte años.
Tuve la suerte no solo de participar en ello, sino también de construir mi propio negocio en torno a esta actividad. Las economías de escala son más eficientes; cuanta más gente, más fuerza, y más recursos siempre son una ventaja. Por entonces me di cuenta de que había una enorme demanda de monedas estables en la cadena, pero muy poca oferta. Bastaba con tener algunos conocimientos financieros y técnicos para obtener una generosa remuneración; y no se trataba de un pequeño desajuste, sino de una brecha estructural entre las instituciones de inversión serias y DeFi, que en aquel momento se consideraba «basura tóxica». En lo personal, por entonces era un friki que pasaba el día en casa, investigando DeFi y la tecnología blockchain, muy distinto de quien soy ahora, a quien algunos de ustedes han tenido la suerte de conocer. Entonces conocí a un futuro socio que me convenció de empaquetar todo aquello como un producto y me dijo que existía una demanda real en el mercado; que, si explicábamos los riesgos con claridad y transparencia, podríamos construir un buen negocio gracias a su red de clientes. Tenía razón.
Primero nos aseguramos de que algunos LP (socios comanditarios, es decir, aportantes de capital) entendieran perfectamente que «en un escenario de estrés, las pérdidas pueden ser efectivamente del 100 %»; solo entonces los incorporamos. Después sacrificamos el sueño y la salud física y mental para estar en primera línea de la fiebre de la «minería de liquidez» y de otros proyectos que hoy parecen alucinaciones febriles. El negocio nos fue muy bien durante el desenfrenado mercado alcista de 2020 y 2021. Revisábamos uno por uno los proyectos fork, minábamos con la misma moneda estable en varios protocolos y vigilábamos un montón de direcciones en busca de señales de estrés y oportunidades, mientras lidiábamos con las pésimas herramientas que tenía el sector en aquel entonces.
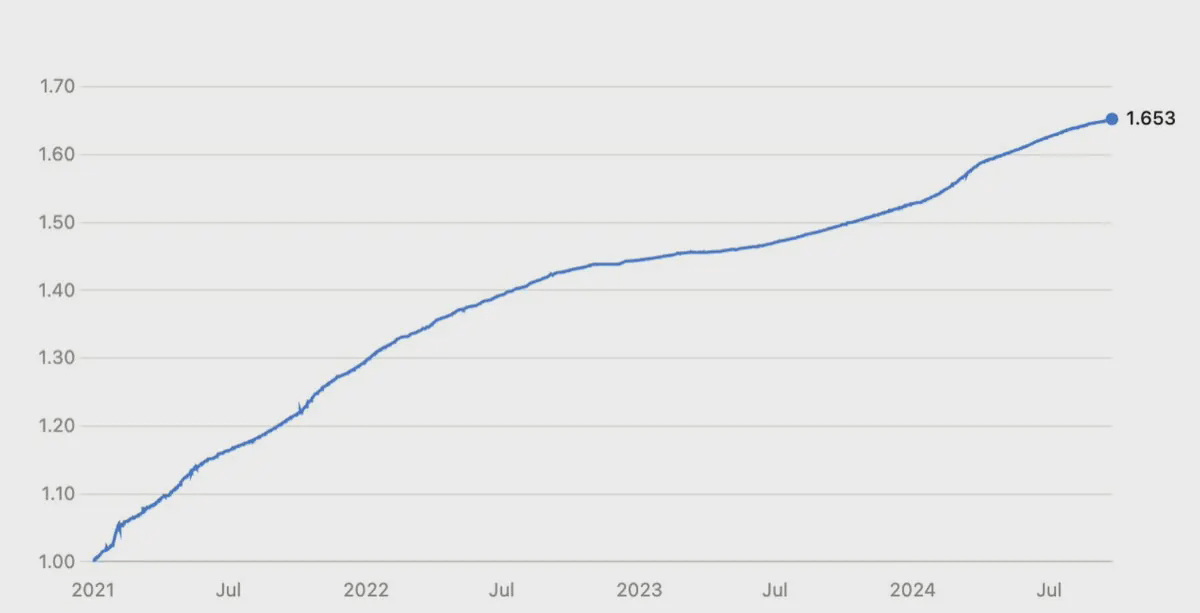
Rentabilidad de los fondos de estrategias neutrales al mercado de criptomonedas, de 2021 a 2024
Alguien podría decir que esos rendimientos no son lo bastante atractivos para un mercado alcista desenfrenado. Pero fíjense bien en el gráfico: durante ese periodo, el retroceso mensual fue cero. Los colapsos de FTX, BlockFi, Celsius y Terra, así como la pérdida de paridad de USDC, no afectaron a nuestros rendimientos.
Sí, durante todos esos años la espada de Damocles pendió sobre nuestras cabezas, pero estoy orgulloso de haber obtenido esos rendimientos sin pérdidas en un entorno así.
A lo largo de esos años, el precio de esos rendimientos fueron varios «pequeños infartos»: operaciones que desaparecían de los puentes entre cadenas sin motivo alguno y reaparecían de repente cuatro horas después; USDT perdiendo la paridad una y otra vez; USDC cayendo hasta los 0,88 dólares; decenas de miles de millones de dólares en UST reducidos a cero; y muchos protocolos con los que habíamos trabajado destruidos por vulnerabilidades en contratos inteligentes o por fallos de seguridad operativa.
El alfa operativo se resume en tres cosas: 1) dominar las finanzas; 2) tener conocimientos moderados de tecnología y contratos inteligentes; 3) no ser un apostador en un sector creado para los apostadores, sino prestarles dinero.
Este sector no es para personas con el corazón débil, pero los rendimientos compensan el coste para la salud. El tipo de operaciones apalancadas que realizábamos merecía los rendimientos que obtuvimos. Fue una oportunidad generacional que supimos aprovechar, y siempre estaré agradecido por aquella etapa y por el socio que me empujó a asumir el riesgo y hacer crecer el negocio.
En los años siguientes, los rendimientos fueron menguando. Empezamos a comprar bonos del Tesoro estadounidense y a no hacer nada, mientras veíamos cómo los gastos operativos drenaban poco a poco la empresa. Los rendimientos habían desaparecido y nuestro mandato era muy estricto: si el riesgo percibido superaba el rendimiento, no invertíamos. Nos mantuvimos firmes hasta el final, entre acaloradas discusiones y reembolsos de LP, para mantener la objetividad de nuestros análisis y medir y evaluar los distintos riesgos a los que se enfrentaba cada posición en todos los niveles de la pila tecnológica. A veces había hasta siete capas de riesgo: financiero, de custodia, de mala gestión, regulatorio, operativo, de falta de transparencia, de contratos inteligentes, etc. Como era de esperar, muchas inversiones se volvían inviables. Los proyectos cuyos rendimientos habían caído por debajo del SOFR (la tasa de financiación garantizada a un día) atraían a participantes que no podían prescindir de DeFi y para quienes algo de rendimiento era mejor que nada.
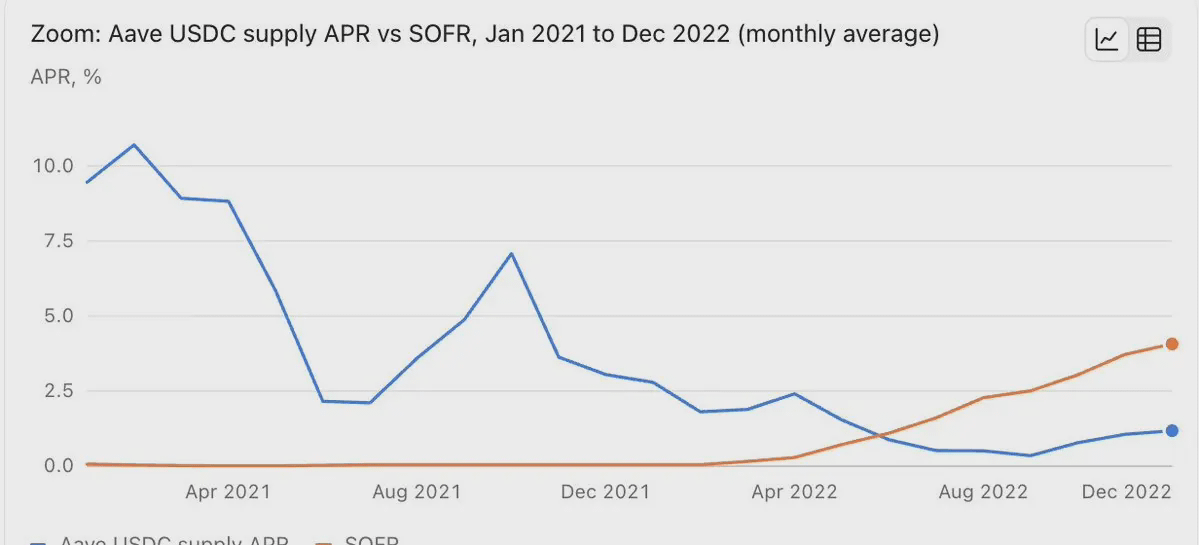
Tasa de interés de USDC en AAVE frente al SOFR
Cuando el mercado alcista empezó a recuperarse poco a poco en 2023, el sector ya era muy distinto. Ahora había algunos actores profesionales y bien capitalizados que nos superaban en préstamos DeFi, minería, arbitraje y estrategias neutrales al mercado en general. Seguíamos encontrando algunas oportunidades pequeñas en las que podíamos desplegar capital, pero los rendimientos ajustados al riesgo se habían reducido drásticamente; además, para mí, la responsabilidad frente a los LP suponía un gran coste psicológico. Por muy transparentes que sean tu mandato de riesgo y tus advertencias legales, si la gente no las lee y simplemente confía en ti, cargas con una enorme responsabilidad, algo que no encaja con mi idea de lo que debería ser «la verdadera gestión de capital». Los rendimientos ya no compensaban el estrés que soportaba.
Así que en 2024 me pasé a ofrecer estrategias de rendimiento no custodiales, dirigidas a oficinas familiares y plataformas de intercambio de criptomonedas cuyos clientes entendían bien los riesgos de las estrategias. Pero seguía siendo una forma de trabajar que dependía mucho del factor humano. La comunicación entre los clientes —que mantenían los activos bajo custodia— y nosotros era deficiente, y los rendimientos de las estrategias que proponíamos y supervisábamos eran prácticamente nulos una vez descontadas las comisiones.
Fue entonces cuando vi un nuevo paradigma para la gestión neutral al mercado de criptomonedas. Las instituciones de este sector gestionan sus propios libros de operaciones a tiempo completo, buscan los mejores rendimientos y gestionan los riesgos; sus empleados están repartidos en distintas zonas horarias y cuentan con todo un conjunto de costosas herramientas de supervisión y una infraestructura de gestión de claves muy sofisticada. Me encontraba en una situación incómoda: quería maximizar el alfa, pero no tenía la infraestructura ni el capital necesarios para hacerlo de forma eficiente. Así que solo me quedaban dos opciones:
Recaudar fondos para un GP (socio colectivo o gestor del fondo) neutral al mercado y luego volver a recaudar fondos para los LP, con lo que acabaría de nuevo en el punto de partida;
Unirme a actores consolidados que ya estaban aprovechando eficientemente las primas de la cadena, con estructuras enormes y presupuestos de seguridad cuantiosos.
En el fondo soy gestor de fondos. La única razón por la que me dediqué a la gestión, la captación de fondos y la dirección de equipos fue que no tenía otra opción. En aquel entonces había muy pocos fondos neutrales al mercado con verdadera reputación, así que tuve que crear uno. El mercado de criptomonedas de 2025 es muy distinto, y he tenido la suerte de conocer a personas con talento que, casualmente, despliegan una cantidad considerable de capital en la cadena.
Mi aventura en Spark comenzó en julio de 2025. Cuando escribo esto, Spark ya ha desplegado alrededor de 3.300 millones de dólares en la cadena, principalmente en préstamos de primera categoría con exceso de colateralización, tanto en el propio mercado de préstamos de Spark como respaldados por Bitcoin en custodia cualificada. Además, es el mayor creador de mercado de monedas estables del sector y opera el mejor producto de USDT. «Construir el mercado» y «operar en el mercado» son cosas completamente distintas.
Ya domino el arte de vigilar el hilo, y toda mi vida profesional depende de ello. Seguiré vigilándolo con diligencia, procurando parpadear lo menos posible, mientras mi cuello siga bajo la espada. Cuando consiga apartarlo, entonces descansaré.