
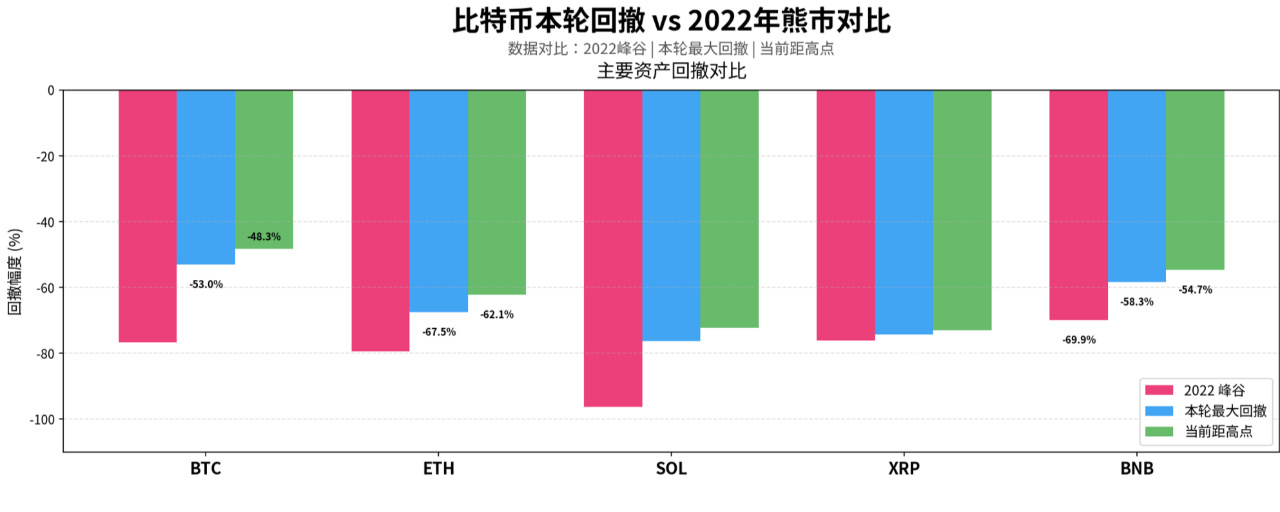

En cuanto a la magnitud, esta ronda ha sido menos profunda que la de 2022: el bitcoin cayó desde su máximo histórico de 124,740 del 7 de octubre de 2025 hasta 64,545, con una caída máxima del -53.0 %; la caída de 2021 a 2022 fue del -76.6 %, una diferencia de 23 puntos porcentuales. Ethereum muestra un patrón similar: -67.5 % en esta ronda, frente al -79.3 % de 2022.
Pero en cuanto al tiempo, esta ronda ya ha superado a la anterior: han pasado 406 días desde el máximo, mientras que en 2022 se tardaron 378 días en tocar fondo. Además, la supuesta «menor profundidad» solo se ha dado en activos de gran capitalización como bitcoin y BNB; la mayoría de las altcoins ya se acercan a las caídas de 2022, o incluso las igualan. La caída máxima de SOL en esta ronda es del -76.3 % y la de XRP, del -74.3 %; esta última prácticamente repite la caída del -76 % de 2022. Así que lo más preciso no es decir «esta vez la caída ha sido menor que en 2022», sino «los ETF y las compras institucionales han sostenido el bitcoin, mientras que el resto de los activos ha seguido cayendo según el guion habitual de un mercado bajista».
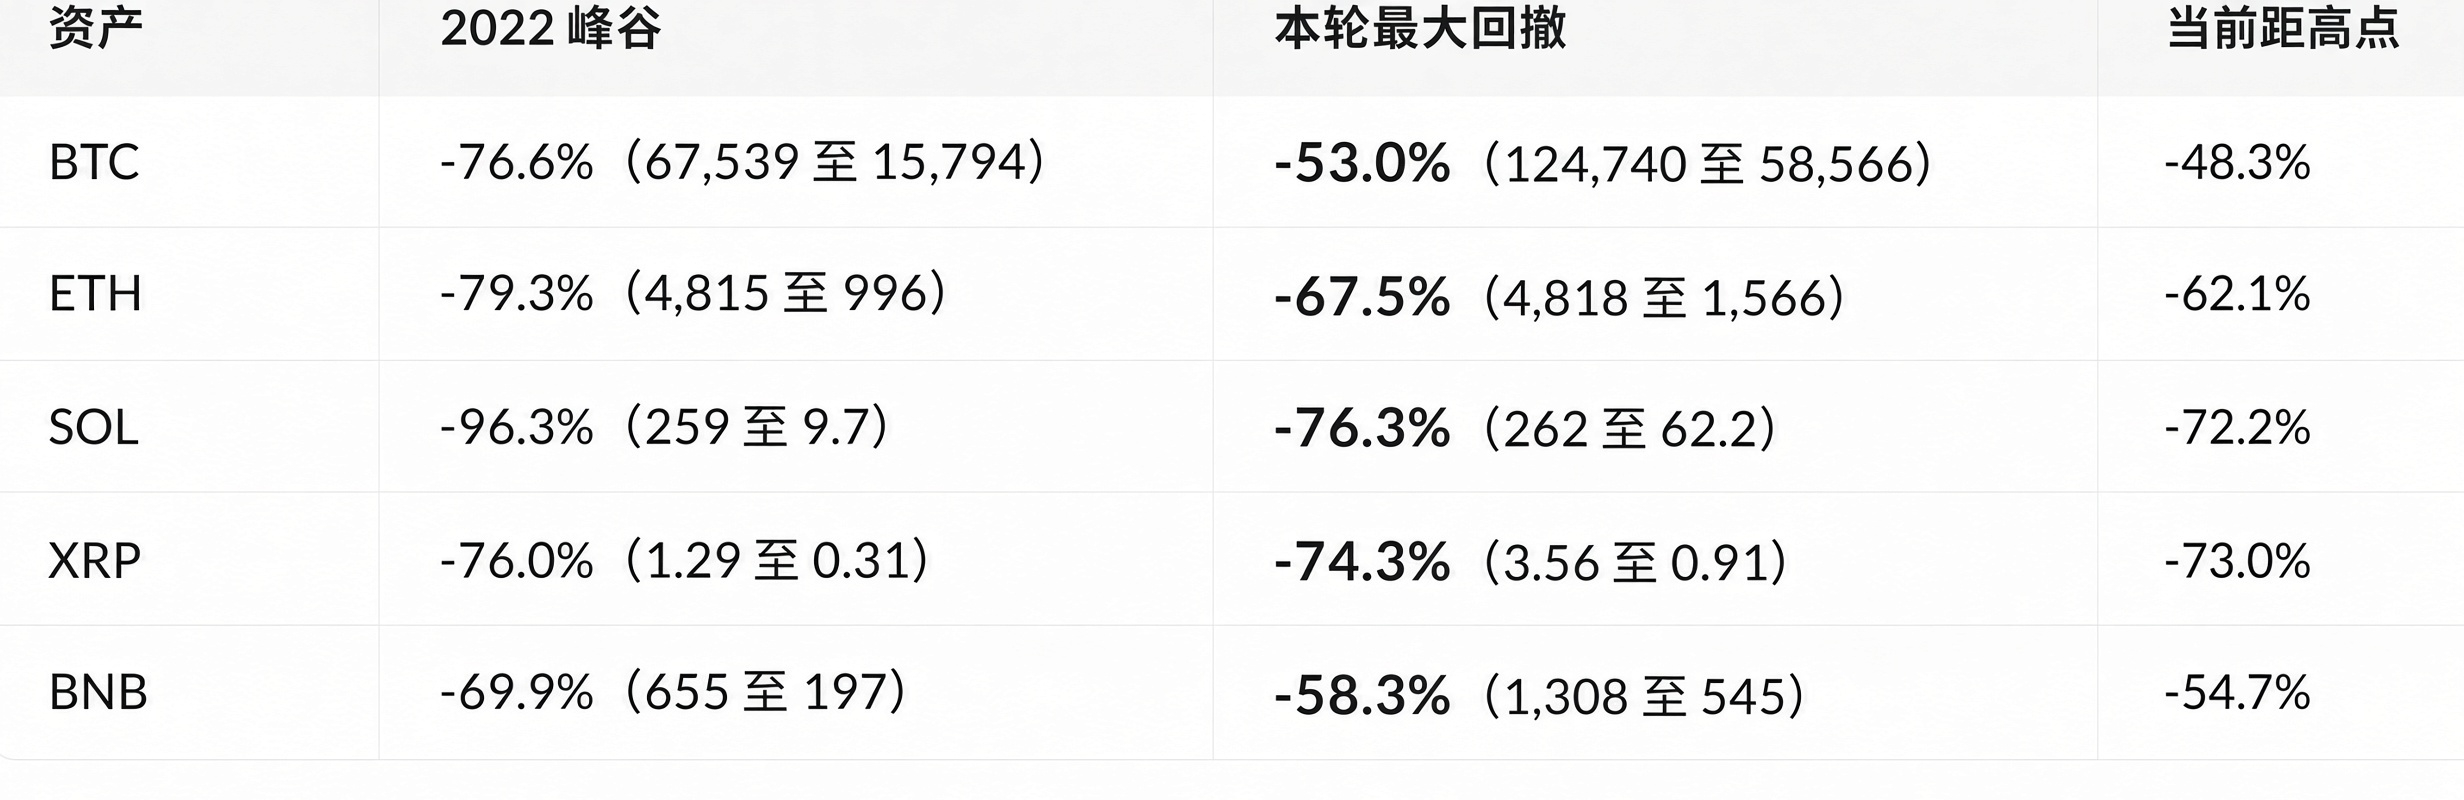
La divergencia entre los dos ciclos es clara. Las caídas de Bitcoin y BNB se han moderado notablemente; corresponden, respectivamente, a los flujos de caja de los ETF spot y de los tokens de plataformas. ETH queda en medio; SOL y XRP han vuelto casi a los niveles de 2022. El mínimo anual de XRP se alcanzó hace apenas dos días, el 15 de noviembre, lo que indica que las liquidaciones siguen en curso y no han terminado.
Para igualar los niveles de 2022, Bitcoin tendría que caer hasta cerca de los 29.000; desde los 64.545 actuales, eso supondría una caída adicional del 55 %. Para llegar a ese nivel haría falta un evento sistémico; no se alcanzaría de forma natural por la continuación de la tendencia actual.
Duración: este ciclo se prolonga más y su estructura está más distorsionada
La característica de este ciclo no es una caída abrupta, sino una caída prolongada y con una estructura distorsionada.
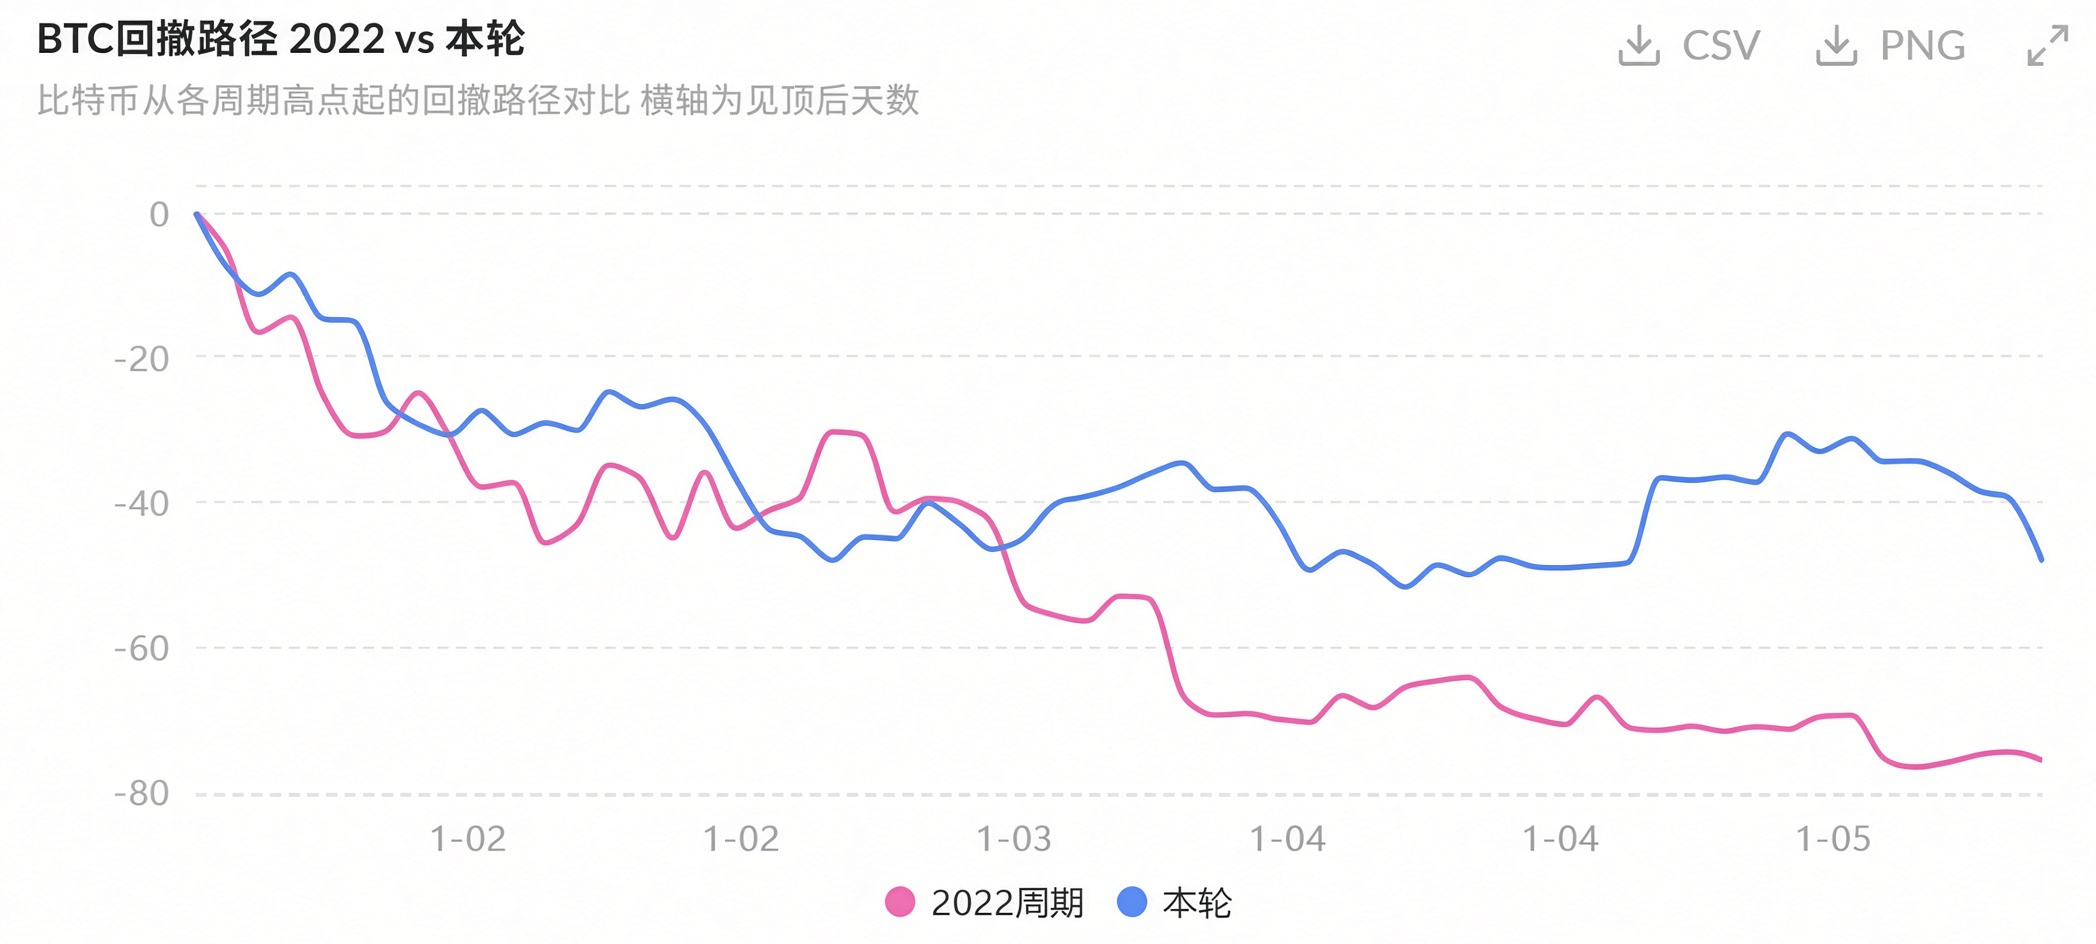
En 2022 fue «todo de una vez»: en los primeros 100 días tras tocar techo cayó alrededor del 45 %; después se movió lateralmente, hasta que Luna, Three Arrows y FTX colapsaron uno tras otro, completando una caída del 76,6 % en 378 días. Este ciclo es lo contrario: el 1 de julio de 2026 cayó primero hasta los 58.566, con una pérdida del 53 %; el 22 de septiembre rebotó hasta los 86.597, una subida del 48 %; luego volvió a caer un 25,5 %, hasta los 64.545 actuales.
Un máximo más bajo, sumado a un segundo tramo bajista, dibuja un patrón peor que el de 2022. En 2022 hubo una liquidación unidireccional con un punto final claro; este ciclo es de «rebote falso y otra ronda de caídas», lo que desgasta repetidamente la confianza de los alcistas. Que el índice de miedo se haya mantenido entre 11 y 13 durante tres días seguidos es consecuencia de este patrón.
Por qué esta vez la caída no es tan profunda
La razón fundamental por la que en 2022 la caída llegó al 77 % fue el colapso del crédito. Una stablecoin algorítmica perdió todo su valor, plataformas de préstamos se volvieron insolventes y exchanges malversaron activos de sus clientes. En cada caso se produjo una retroalimentación negativa: «la caída del precio de los activos provoca la quiebra de instituciones, que a su vez desencadena ventas». El precio era solo el resultado; la estructura del apalancamiento era la causa principal.
Hasta ahora, en este ciclo no ha habido ningún evento crediticio de esa magnitud. Los reembolsos son mecánicos; no hay retiradas de pánico. Las liquidaciones en todo el mercado durante 24 horas suman 90,87 millones de dólares, una cifra que en 2022 habría sido un día normal. La tasa de financiación de Bitcoin sigue en +0,0042 %, un 4,6 % anualizado: los alcistas no se han rendido por completo, pero tampoco hay tanta euforia como para que sea necesario liquidar de golpe todo el apalancamiento.
La existencia de los ETF ha cambiado la pendiente de la caída. Por un lado, generan presión vendedora constante por los reembolsos (desde el 11 de noviembre, los ETF spot de Bitcoin han registrado salidas netas de unos 600 millones de dólares en cuatro días); por otro, aportan demanda pasiva cuando los precios están bajos. Esta es también la razón por la que Bitcoin frenó la caída en el 53 %, mientras que SOL llegó a caer un 76 %: el capital protege al índice, no a las narrativas.
En qué circunstancias alcanzaría los niveles de 2022
Para que la caída de este ciclo iguale la profundidad de la de 2022, tendría que haber indicios de que «la caída de los precios ha quebrado algún tipo de estructura de balance». Por ahora, lo más cerca de cumplir esa condición están las empresas con tesorerías en Bitcoin: el coste medio de sus posiciones suele situarse entre los 70.000 y los 80.000 dólares, y con el precio actual de 64.545 todas están en pérdidas. Si el precio baja otro escalón y eso las obliga a reducir posiciones, provoca rebajas de calificación o les cierra el acceso a financiación, las pérdidas contables se convertirían en presión vendedora real. Esa es la única vía por la que este ciclo podría desencadenar una caída del 70 %.
Antes de eso, las zonas de 74.000 y 78.000 son niveles que no deberían perderse: si se pierde una, el rango baja un escalón. En cambio, recuperar los 68.000 solo significaría que la caída se ha detenido; superar los 86.600 (el máximo del rebote de septiembre) sí indicaría una reparación de la estructura. No basta con superar los 90.000 para proclamar que ha vuelto el mercado alcista.
A la luz de los hechos actuales, la caída de 2022 fue un mercado bajista más profundo; este ciclo aún no la ha igualado en profundidad, pero ya la ha superado en duración. La verdadera diferencia entre ambos no está en cuánto cayó el mercado, sino en qué activos soportaron la caída: en el ciclo anterior todos quedaron arrasados; en este, las instituciones sostienen a Bitcoin, mientras las altcoins son devoradas por las liquidaciones. Por eso, la afirmación de que «esta vez no es tan grave» solo se aplica a los activos de gran capitalización. Si tienes posiciones en activos como SOL o XRP, que ya han caído un 70 %, en la práctica estás librando la batalla de 2022.
Toma los 58.566 como referencia definitiva para determinar el fondo de este mercado bajista, no los 64.000: solo si cae por debajo de ese nivel se podrá hablar de una caída tan profunda como la de 2022; si lo mantiene, este será el mercado bajista de Bitcoin menos profundo de la historia, mientras las liquidaciones de las altcoins continuarán.