51,3% frente a 48,7%: esta enmienda constitucional de California salió adelante por los pelos. Lo que de verdad vale es la mitad de la frase que no escribió: la puerta para gravar lo que posees en el futuro ha quedado soldada. $ETH
En la lista entraban los planes 401(k), las participaciones en empresas, los activos digitales, la propiedad intelectual y los bienes personales; los inmuebles quedaron expresamente excluidos. Y aún más contundente fue la cláusula retroactiva: no se permite aplicar nuevos impuestos de forma retroactiva, ni siquiera si ya vivías aquí el año pasado. La única excepción es que el gobernador declare el estado de emergencia: entonces se podrá retroceder como máximo 365 días. Lo que realmente deja blindado es el criterio de los futuros aumentos de impuestos: apartarlos de los activos acumulados. $SOL
En la misma papeleta había otras dos medidas. Una proponía cobrar una sola vez un 5% a las fortunas netas superiores a los 1.000 millones de dólares —unas doscientas o trescientas personas— y fue rechazada por el 52,2%; la otra prorrogaba el impuesto a las rentas altas y, en cambio, se aprobó con el 60,7%. Con las tres propuestas sobre la mesa, la línea divisoria está clara: lo que grava las ganancias pasa; lo que apunta al capital acumulado queda fuera. $ZEC
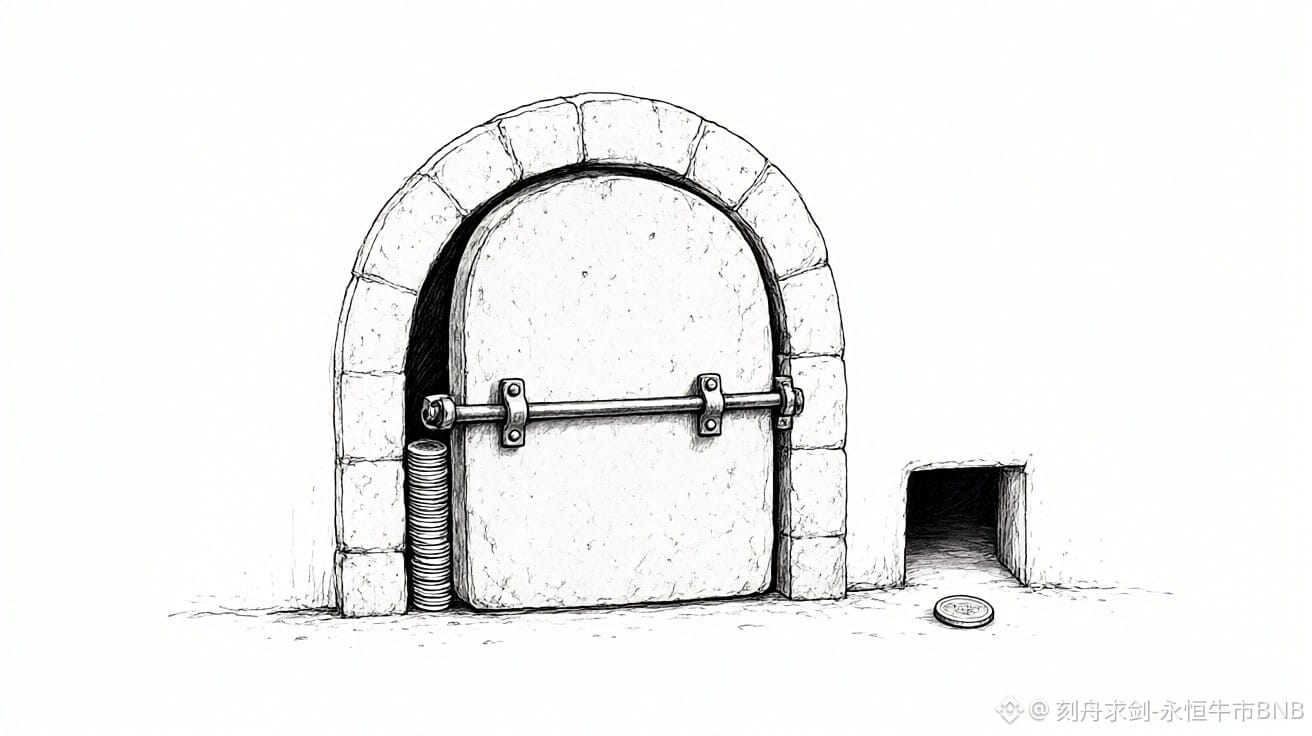
He estado revisando las cuentas de esta batalla y, cuanto más las miro, más interesante me parece. El bando contrario desembolsó 333 millones; los partidarios apenas reunieron algo más de 30 millones. Brin aportó 102 millones y ya se había llevado su residencia fuera de California. Todo ese dinero se gastó en la palabra «poseer». Para quien se aferra a lo que tiene, esta medida equivale a soldar otra vez la compuerta fiscal sobre la parte que mantiene inmóvil.
Pero las cuentas fiscales cuentan otra historia. La Oficina de Análisis Legislativo, independiente, lo admitió: en adelante será más difícil subir los impuestos estatales, aunque no se puede calcular cuánto se dejará de recaudar. El vecino Illinois, por su parte, ha fijado un impuesto del 0,2% sobre los activos digitales, que entrará en vigor el 1 de enero de 2027 y se cobrará sobre el volumen de transacciones. California ha cerrado la puerta a gravar la tenencia; Illinois se da la vuelta y grava las operaciones. Las vías por las que pueden actuar los gobiernos estatales se están desplazando hacia lo que «se mueve».
El recuento aún no ha terminado de certificarse; la secretaria de Estado no pondrá el sello hasta el 11 de diciembre. Por ahora, los activos acumulados quedan a salvo; la puerta sobre el flujo de transacciones sigue abierta.
Opinión personal; no constituye una recomendación de inversión. Cada cual asume sus propias pérdidas y ganancias.
#加州选民初步通过42号提案禁征加密资产新税
En la lista entraban los planes 401(k), las participaciones en empresas, los activos digitales, la propiedad intelectual y los bienes personales; los inmuebles quedaron expresamente excluidos. Y aún más contundente fue la cláusula retroactiva: no se permite aplicar nuevos impuestos de forma retroactiva, ni siquiera si ya vivías aquí el año pasado. La única excepción es que el gobernador declare el estado de emergencia: entonces se podrá retroceder como máximo 365 días. Lo que realmente deja blindado es el criterio de los futuros aumentos de impuestos: apartarlos de los activos acumulados. $SOL
En la misma papeleta había otras dos medidas. Una proponía cobrar una sola vez un 5% a las fortunas netas superiores a los 1.000 millones de dólares —unas doscientas o trescientas personas— y fue rechazada por el 52,2%; la otra prorrogaba el impuesto a las rentas altas y, en cambio, se aprobó con el 60,7%. Con las tres propuestas sobre la mesa, la línea divisoria está clara: lo que grava las ganancias pasa; lo que apunta al capital acumulado queda fuera. $ZEC
He estado revisando las cuentas de esta batalla y, cuanto más las miro, más interesante me parece. El bando contrario desembolsó 333 millones; los partidarios apenas reunieron algo más de 30 millones. Brin aportó 102 millones y ya se había llevado su residencia fuera de California. Todo ese dinero se gastó en la palabra «poseer». Para quien se aferra a lo que tiene, esta medida equivale a soldar otra vez la compuerta fiscal sobre la parte que mantiene inmóvil.
Pero las cuentas fiscales cuentan otra historia. La Oficina de Análisis Legislativo, independiente, lo admitió: en adelante será más difícil subir los impuestos estatales, aunque no se puede calcular cuánto se dejará de recaudar. El vecino Illinois, por su parte, ha fijado un impuesto del 0,2% sobre los activos digitales, que entrará en vigor el 1 de enero de 2027 y se cobrará sobre el volumen de transacciones. California ha cerrado la puerta a gravar la tenencia; Illinois se da la vuelta y grava las operaciones. Las vías por las que pueden actuar los gobiernos estatales se están desplazando hacia lo que «se mueve».
El recuento aún no ha terminado de certificarse; la secretaria de Estado no pondrá el sello hasta el 11 de diciembre. Por ahora, los activos acumulados quedan a salvo; la puerta sobre el flujo de transacciones sigue abierta.
Opinión personal; no constituye una recomendación de inversión. Cada cual asume sus propias pérdidas y ganancias.
#加州选民初步通过42号提案禁征加密资产新税