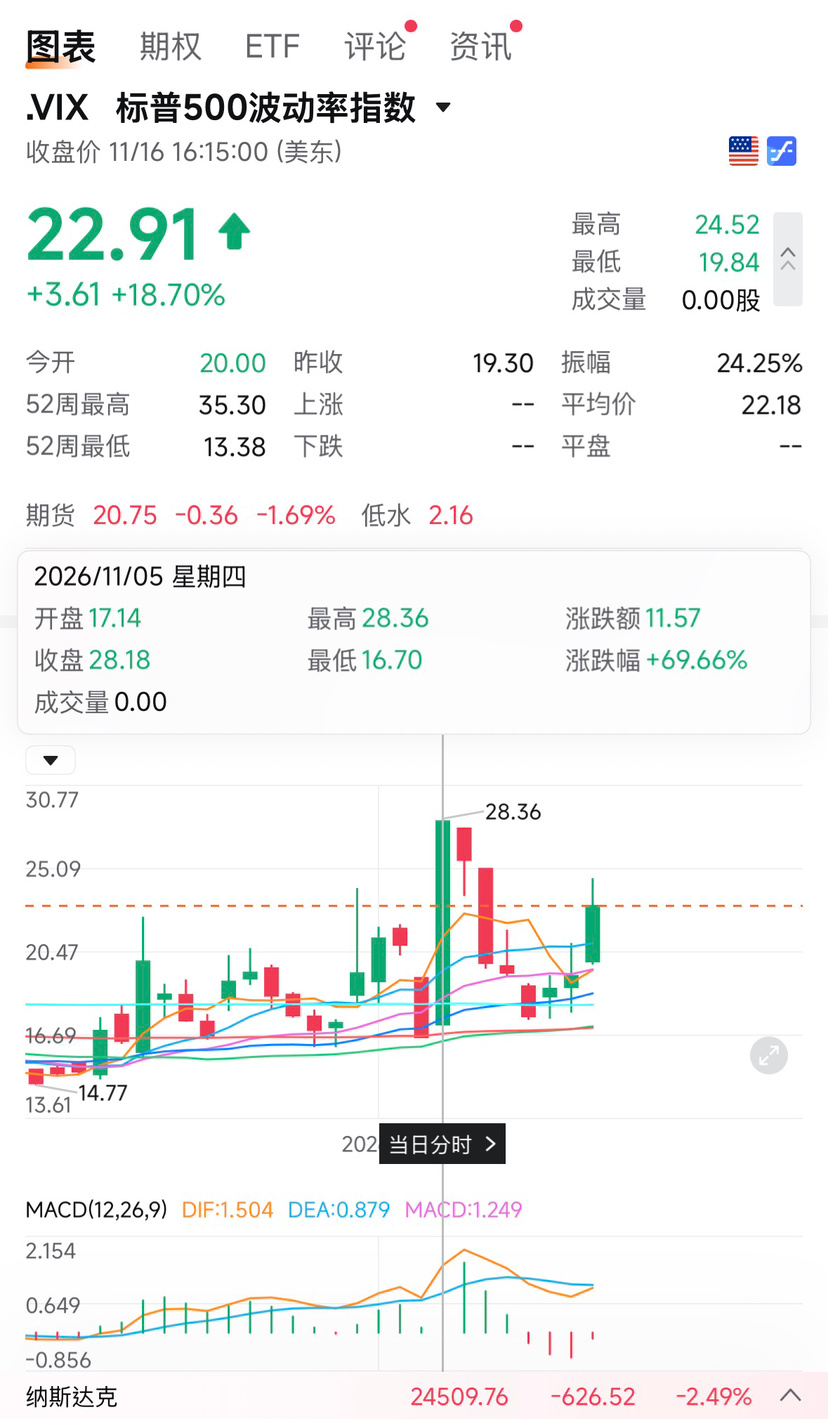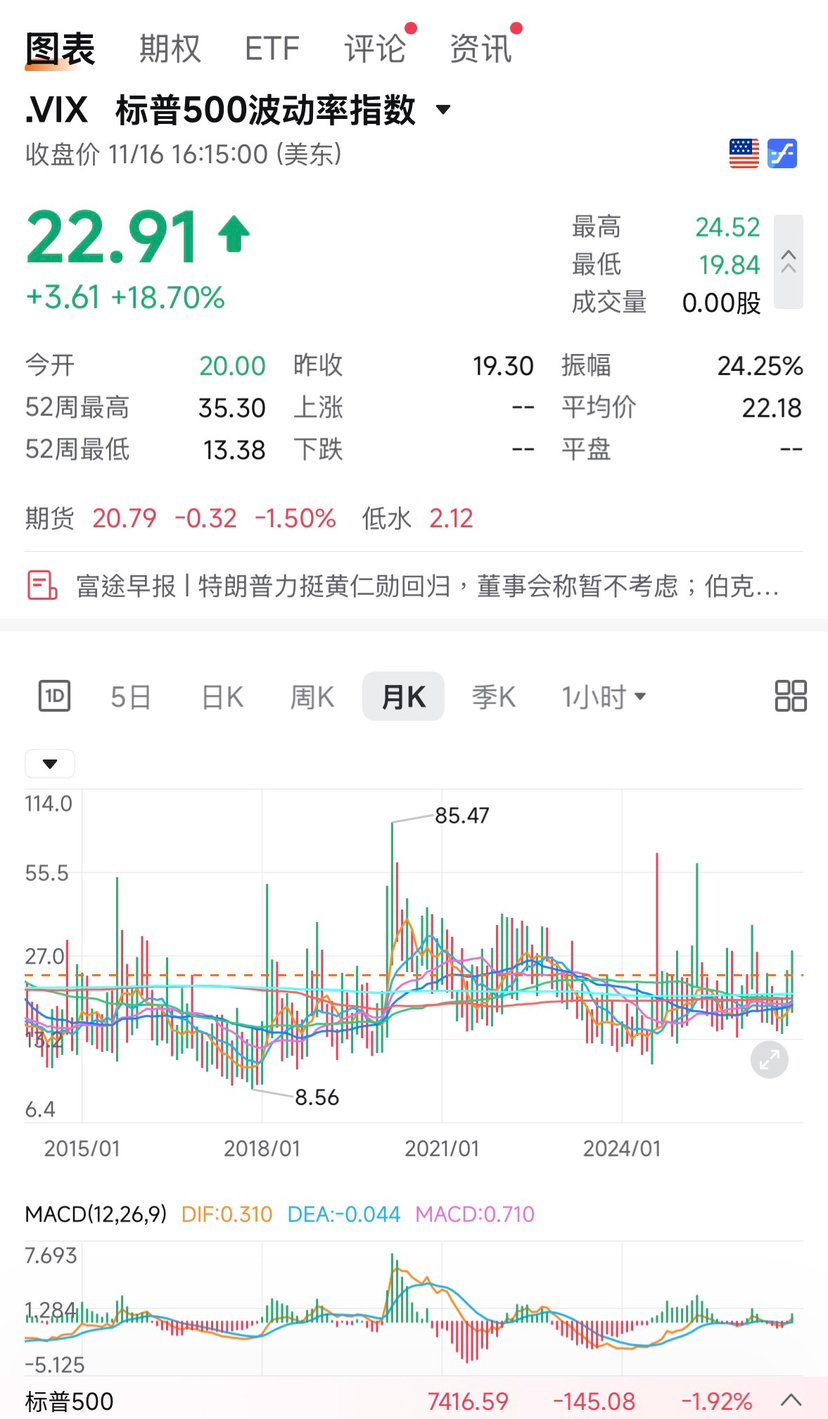

Al cierre de la bolsa estadounidense del 16 de noviembre de 2026 (madrugada del 17 de noviembre, hora de Pekín), el índice de volatilidad CBOE VIX presentó en el cuarto trimestre de 2026 (Q4, del 1 de octubre hasta la fecha) una tendencia general de «caída inicial seguida de repunte, subidas bruscas y desplazamiento al alza del nivel medio».
Desde el inicio de este trimestre, el VIX ha subido gradualmente desde un nivel bajo a principios de octubre (alrededor de 14,84) hasta situarse en una zona de volatilidad elevada, por encima de 20. A principios de noviembre, incluso registró una subida extrema de casi el 70 % en una sola jornada.
I. Resumen de los datos clave del cuarto trimestre de 2026 (del 1 de octubre al 16 de noviembre)
| Dimensión estadística | Valor / fecha | Observaciones |
|---|---|---|
| Referencia de apertura al inicio del trimestre | 16.39 (cierre del 1 de octubre) | Continuación del entorno de baja volatilidad de finales del Q3 |
| Cierre mínimo del trimestre | 14.84 (9 de octubre) | A principios de octubre cayó brevemente hasta cerca de 14.84 |
| Cierre máximo del trimestre | 28.18 (5 de noviembre) | El 5 de noviembre alcanzó un máximo intradía de 28.36, el pico del Q4 |
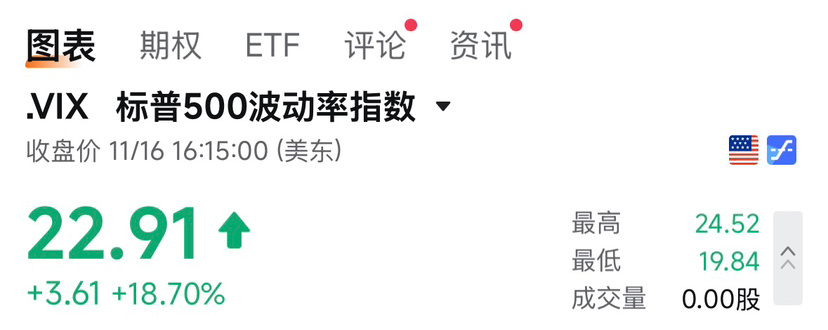
| Último nivel de cierre | 22.91 (16 de noviembre) | Acumuló una subida de +39.78% respecto a principios de octubre |
| Mayor subida en un día | +69.66% (5 de noviembre) | Se disparó de 16.61 el día anterior a 28.18 |
| Mayor caída en un día | -22.31% (9 de noviembre) | Tras disiparse el repunte de pánico, retrocedió de 25.64 a 19.92 |
II. Repaso de la evolución de la volatilidad por fases
1. Primera mitad de octubre (1–15 de octubre): fase de formación de un suelo de baja volatilidad (14.84–16.87)
* Características de la evolución: El sentimiento del mercado se mantuvo estable y el VIX se movió durante todo el periodo dentro del cómodo intervalo de 15–17.
* Hitos clave: Del 6 al 13 de octubre, cerró por debajo de 15.50 durante 6 sesiones consecutivas. El 9 de octubre cerró en 14.84, el nivel de cierre más bajo del trimestre hasta la fecha.
2. Segunda mitad de octubre (16–30 de octubre): ascenso del nivel central y repetidas pruebas del umbral de 20 (16.68–19.99)
* Características de la evolución: Con el aumento de las perturbaciones causadas por la temporada de resultados y los datos macroeconómicos, el suelo del VIX subió por encima de 16.6. El índice puso a prueba varias veces el umbral psicológico de 20, pero nunca logró mantenerse por encima de 20 al cierre.
* Hitos clave:
* 16 de octubre: Subió un 21.45% en un solo día, alcanzó un máximo intradía de 22.31 y cerró en 19.99, acercándose por primera vez al umbral de 20.
* Del 22 al 30 de octubre: Se mantuvo en un amplio rango de fluctuación de 17–19.5. El 30 de octubre llegó brevemente a 23.93 durante la sesión y finalmente cerró en 19.42, anticipando la intensa volatilidad de noviembre.
3. Principios de noviembre (2–6 de noviembre): repunte inesperado y fuertes oscilaciones en un amplio rango (16.61–28.18)
* Características de la evolución: La volatilidad protagonizó la evolución más extrema del trimestre, con una auténtica “montaña rusa”; superó oficialmente el umbral de 20 y desencadenó temor a corto plazo.
* Hitos clave:
* 2–3 de noviembre: Cerró por encima de 20 durante dos días consecutivos (21.15 y 20.83).
* 4–5 de noviembre (reversión extrema): El 4 de noviembre, el VIX cayó bruscamente un 20.26% hasta 16.61; al día siguiente, el 5 de noviembre, se disparó un 69.66% en una sola sesión, alcanzó un máximo intradía de 28.36 y cerró en 28.18, el punto máximo de temor del trimestre.
* 6 de noviembre: Osciló en niveles elevados y cerró en 25.64 (máximo intradía de 27.76).
4. Desde mediados de noviembre hasta la fecha (9–16 de noviembre): nuevo repunte tras un breve retroceso (17.49–22.91)
* Características de la evolución: Tras el repunte de pánico, el VIX retrocedió temporalmente hasta cerca de 17.5 y se estabilizó. Sin embargo, este lunes (16 de noviembre), volvió a dispararse con un aumento del volumen debido a la corrección de los sectores tecnológico y de semiconductores, así como a una nueva reevaluación de las expectativas macroeconómicas.
* Hitos clave:
* Del 9 al 11 de noviembre: El sentimiento se recuperó rápidamente y el VIX cayó durante varias sesiones consecutivas; el 11 de noviembre cerró en 17.49 (mínimo de la fase).
* Del 12 al 16 de noviembre: La volatilidad retomó la tendencia alcista y subió gradualmente desde 18.70. El 16 de noviembre avanzó un 18.70% en una sola sesión, alcanzó un máximo intradía de 24.52 y cerró en 22.91, de vuelta en un rango de volatilidad moderadamente alto.
III. Datos detallados de cierre de las sesiones clave (octubre–noviembre)
* Niveles representativos de octubre: 10/01 (16.39) → 10/09 (14.84, mínimo del trimestre) → 10/16 (19.99) → 10/21 (16.68) → 10/23 (19.45) → 10/30 (19.42)
* Cierres diarios de noviembre:
* 11/02: 21.15 | 11/03: 20.83 | 11/04: 16.61 | 11/05: 28.18 (máximo del trimestre) | 11/06: 25.64
* 11/09: 19.92 | 11/10: 19.46 | 11/11: 17.49 | 11/12: 18.70 | 11/13: 19.30 | 11/16: 22.91
IV. Resumen de tendencias
En el conjunto del cuarto trimestre, la volatilidad de la bolsa estadounidense ha dejado atrás la “zona templada de baja volatilidad” cercana a 15 de principios de octubre y ha entrado en una fase de alta elasticidad, con un “nivel central habitual de 17–19 y un límite de los repuntes de 24–28”. Mientras el VIX se mantenga por encima de 20, la amplitud de las fluctuaciones intradía y la intensidad de la pugna entre alcistas y bajistas en el mercado bursátil estadounidense (sobre todo en el Nasdaq y las acciones tecnológicas de alta valoración) seguirán siendo elevadas.