Todo el mundo no deja de especular sobre cuándo recortará los tipos la Reserva Federal, pero basta con revisar detenidamente los datos macroeconómicos recientes y las declaraciones de sus funcionarios para descubrir una realidad que muchos prefieren ignorar deliberadamente:
La inflación es mucho más persistente de lo previsto, y los datos económicos actuales no respaldan en absoluto las expectativas exageradas del mercado sobre un «ciclo de flexibilización».
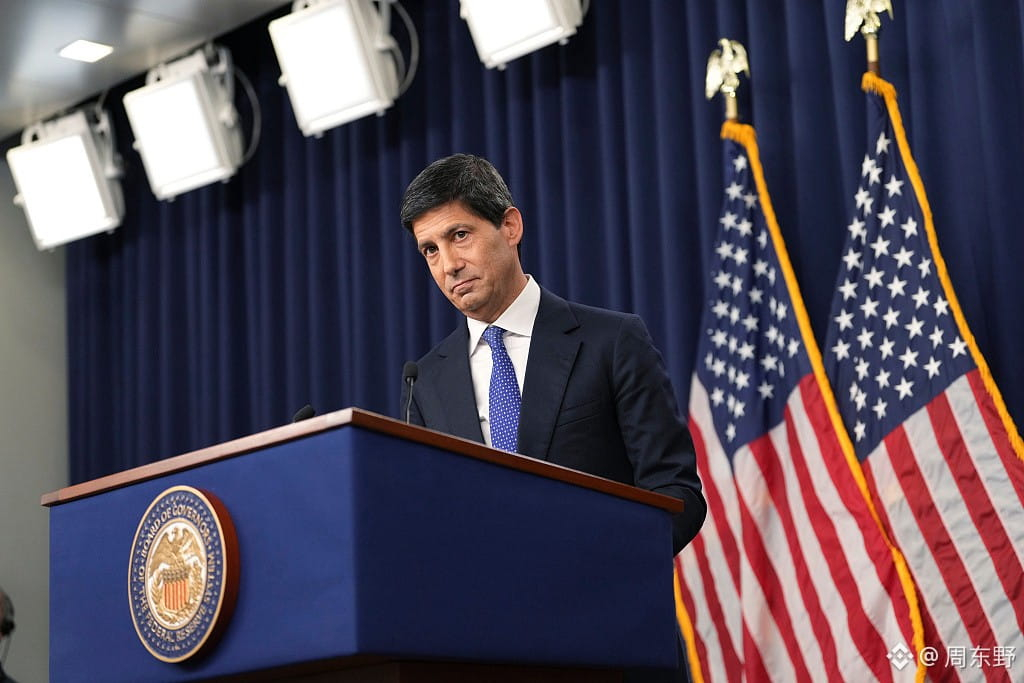
Es muy probable que las actas del FOMC que se publicarán esta semana vuelvan a echar un jarro de agua fría sobre este optimismo.
1/ Muchos se centran exclusivamente en cuántos recortes de tipos habrá, pero pasan por alto el estancamiento de los indicadores de inflación subyacente durante los últimos meses. La inflación de los servicios, el crecimiento salarial y la desaceleración de componentes persistentemente altos, como los alquileres, avanzan mucho más despacio de lo que esperaba el mercado. En este contexto, dentro de la Reserva Federal no han dejado de aumentar las preocupaciones por «relajar las condiciones financieras demasiado pronto».
2/ El principal error del mercado es equiparar siempre una «pausa en las subidas de tipos» con un «giro inminente». Sin embargo, tanto la experiencia histórica como las recientes declaraciones públicas de los funcionarios indican que, hasta que la inflación vuelva por completo al nivel absolutamente seguro del 2 %, mantener los tipos «altos durante más tiempo (Higher for Longer)» seguirá siendo el mayor consenso político y económico del FOMC. Es muy probable que las actas insistan una y otra vez en este punto: no solo hay que mantener los tipos en niveles elevados, sino que quizá deban permanecer así durante más tiempo del que descuenta el mercado.
3/ Desde la perspectiva de la valoración de los activos, la corrección de estas diferencias de expectativas suele provocar turbulencias en momentos clave. Tanto la presión sobre las valoraciones de la bolsa estadounidense como los activos de riesgo de los mercados de criptomonedas, muy vinculados a la liquidez macroeconómica, están pagando últimamente el precio de esta «reevaluación de línea dura». Todo el mundo cree que ya se han materializado todas las noticias negativas, pero la realidad es que el panorama macroeconómico aún no se ha revelado por completo.
La pugna del mercado a partir de ahora no consistirá en ver quién pide a gritos mayores recortes de tipos, sino en quién puede resistir la presión de unos tipos altos durante más tiempo.
Para los activos sensibles a la liquidez, todavía falta mucho para que llegue el momento de apostar a ciegas por un giro macroeconómico. Ver los hechos con claridad es mucho más importante que dejarse llevar por el optimismo irracional.
#加息预期仍强,fomc纪要会否再添鹰派信号?
La inflación es mucho más persistente de lo previsto, y los datos económicos actuales no respaldan en absoluto las expectativas exageradas del mercado sobre un «ciclo de flexibilización».
Es muy probable que las actas del FOMC que se publicarán esta semana vuelvan a echar un jarro de agua fría sobre este optimismo.
1/ Muchos se centran exclusivamente en cuántos recortes de tipos habrá, pero pasan por alto el estancamiento de los indicadores de inflación subyacente durante los últimos meses. La inflación de los servicios, el crecimiento salarial y la desaceleración de componentes persistentemente altos, como los alquileres, avanzan mucho más despacio de lo que esperaba el mercado. En este contexto, dentro de la Reserva Federal no han dejado de aumentar las preocupaciones por «relajar las condiciones financieras demasiado pronto».
2/ El principal error del mercado es equiparar siempre una «pausa en las subidas de tipos» con un «giro inminente». Sin embargo, tanto la experiencia histórica como las recientes declaraciones públicas de los funcionarios indican que, hasta que la inflación vuelva por completo al nivel absolutamente seguro del 2 %, mantener los tipos «altos durante más tiempo (Higher for Longer)» seguirá siendo el mayor consenso político y económico del FOMC. Es muy probable que las actas insistan una y otra vez en este punto: no solo hay que mantener los tipos en niveles elevados, sino que quizá deban permanecer así durante más tiempo del que descuenta el mercado.
3/ Desde la perspectiva de la valoración de los activos, la corrección de estas diferencias de expectativas suele provocar turbulencias en momentos clave. Tanto la presión sobre las valoraciones de la bolsa estadounidense como los activos de riesgo de los mercados de criptomonedas, muy vinculados a la liquidez macroeconómica, están pagando últimamente el precio de esta «reevaluación de línea dura». Todo el mundo cree que ya se han materializado todas las noticias negativas, pero la realidad es que el panorama macroeconómico aún no se ha revelado por completo.
La pugna del mercado a partir de ahora no consistirá en ver quién pide a gritos mayores recortes de tipos, sino en quién puede resistir la presión de unos tipos altos durante más tiempo.
Para los activos sensibles a la liquidez, todavía falta mucho para que llegue el momento de apostar a ciegas por un giro macroeconómico. Ver los hechos con claridad es mucho más importante que dejarse llevar por el optimismo irracional.
#加息预期仍强,fomc纪要会否再添鹰派信号?