El 6,6% no llegó; llegó el 6,5%.
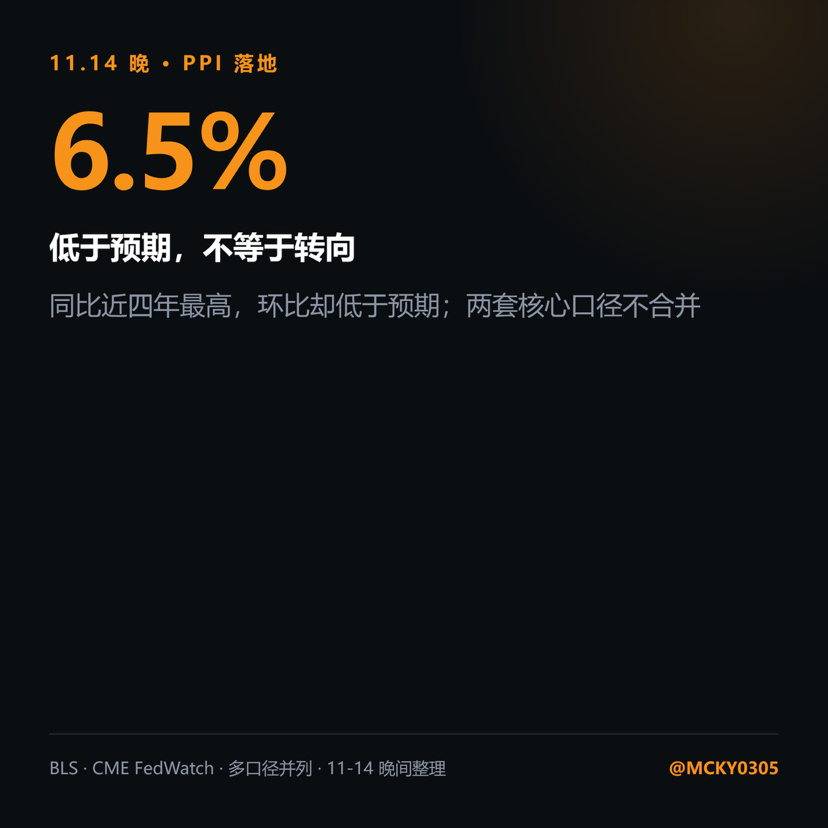
Los dos borradores de anoche recogían las previsiones: un 6,6% interanual y un +0,4% mensual para el IPP de octubre. Las cifras publicadas esta noche fueron del 6,5% interanual y del +0,3% mensual, ambas por debajo de lo esperado. Pero las autoridades también señalaron que se trata del mayor aumento interanual desde noviembre de 2022. Estar por debajo de las previsiones no significa que la tendencia haya cambiado: primero hay que ver en qué casilla quedó por debajo.
La categoría subyacente requiere otro desglose. Algunos informes dicen «excluidos los alimentos, la energía y los servicios comerciales»: +0,5% mensual y +4,9% en 12 meses; otros dicen «excluidos los alimentos y la energía»: +0,3% mensual y 5,0% interanual, y además revisan la cifra anterior del 0,7% al 0,8%. Como las exclusiones son distintas, también lo es el denominador: no se pueden restar las cifras ni apresurarse a decir que la inflación subyacente también se está enfriando.
Para los mismos datos, hay al menos cuatro versiones de la probabilidad de una subida de tipos: 89,7%, 93,4% y 88,5%; otra cifra, el 84,7%, corresponde a una lectura anterior a la publicación. Además, una fuente dice directamente que «25 puntos básicos ya están totalmente descontados». Los momentos y las fuentes son distintos: no se suman ni se presentan como una probabilidad que fue subiendo continuamente. El repunte de los futuros bursátiles y del oro y la plata ese día, junto con las informaciones sobre el rendimiento del bono del Tesoro estadounidense a 10 años —una dice que cayó y otra que subió hasta el 5,125%—, son datos de momentos distintos, no una relación de causa y efecto.
En cuanto a BTC, las cifras del sábado también fueron varias: una negociación débil en torno a 68,5K, titulares sobre una caída por debajo de 67.000 y las cifras del 11-13, 69.376 y 69.050. Corresponden a momentos distintos, así que ninguna debe presentarse como el precio actual. En cuanto a los ETF, las salidas del 11-14 fueron de 185,4 millones en un día, 1.070 millones en una semana y 2.350 millones en dos semanas; IBIT registró salidas de unos 2.350 millones durante 11 sesiones consecutivas. Los periodos de referencia y las fuentes son todos distintos, así que tampoco se pueden sumar.
No hay que confundir dos avances: hoy Binance dijo que ya se generó la prueba de conocimiento cero, que permite a los usuarios verificar de forma independiente las reservas 1:1; también dijo que esta semana restableció los retiros en 87 redes y que su objetivo es restablecer los demás antes del próximo fin de semana. Que se pueda verificar no significa que los fondos ya se hayan recuperado, ni que los retiros estén completamente habilitados.
Aún quedan por delante el informe de resultados de Nvidia del 11-17, las actas del 11-18, el PCE del 11-25, la decisión sobre los tipos del 12-09 y el IPC del 12-10, que vuelve a ofrecer la variación interanual. Se publica un dato, pero las respuestas siguen pendientes.
Los dos borradores de anoche recogían las previsiones: un 6,6% interanual y un +0,4% mensual para el IPP de octubre. Las cifras publicadas esta noche fueron del 6,5% interanual y del +0,3% mensual, ambas por debajo de lo esperado. Pero las autoridades también señalaron que se trata del mayor aumento interanual desde noviembre de 2022. Estar por debajo de las previsiones no significa que la tendencia haya cambiado: primero hay que ver en qué casilla quedó por debajo.
La categoría subyacente requiere otro desglose. Algunos informes dicen «excluidos los alimentos, la energía y los servicios comerciales»: +0,5% mensual y +4,9% en 12 meses; otros dicen «excluidos los alimentos y la energía»: +0,3% mensual y 5,0% interanual, y además revisan la cifra anterior del 0,7% al 0,8%. Como las exclusiones son distintas, también lo es el denominador: no se pueden restar las cifras ni apresurarse a decir que la inflación subyacente también se está enfriando.
Para los mismos datos, hay al menos cuatro versiones de la probabilidad de una subida de tipos: 89,7%, 93,4% y 88,5%; otra cifra, el 84,7%, corresponde a una lectura anterior a la publicación. Además, una fuente dice directamente que «25 puntos básicos ya están totalmente descontados». Los momentos y las fuentes son distintos: no se suman ni se presentan como una probabilidad que fue subiendo continuamente. El repunte de los futuros bursátiles y del oro y la plata ese día, junto con las informaciones sobre el rendimiento del bono del Tesoro estadounidense a 10 años —una dice que cayó y otra que subió hasta el 5,125%—, son datos de momentos distintos, no una relación de causa y efecto.
En cuanto a BTC, las cifras del sábado también fueron varias: una negociación débil en torno a 68,5K, titulares sobre una caída por debajo de 67.000 y las cifras del 11-13, 69.376 y 69.050. Corresponden a momentos distintos, así que ninguna debe presentarse como el precio actual. En cuanto a los ETF, las salidas del 11-14 fueron de 185,4 millones en un día, 1.070 millones en una semana y 2.350 millones en dos semanas; IBIT registró salidas de unos 2.350 millones durante 11 sesiones consecutivas. Los periodos de referencia y las fuentes son todos distintos, así que tampoco se pueden sumar.
No hay que confundir dos avances: hoy Binance dijo que ya se generó la prueba de conocimiento cero, que permite a los usuarios verificar de forma independiente las reservas 1:1; también dijo que esta semana restableció los retiros en 87 redes y que su objetivo es restablecer los demás antes del próximo fin de semana. Que se pueda verificar no significa que los fondos ya se hayan recuperado, ni que los retiros estén completamente habilitados.
Aún quedan por delante el informe de resultados de Nvidia del 11-17, las actas del 11-18, el PCE del 11-25, la decisión sobre los tipos del 12-09 y el IPC del 12-10, que vuelve a ofrecer la variación interanual. Se publica un dato, pero las respuestas siguen pendientes.