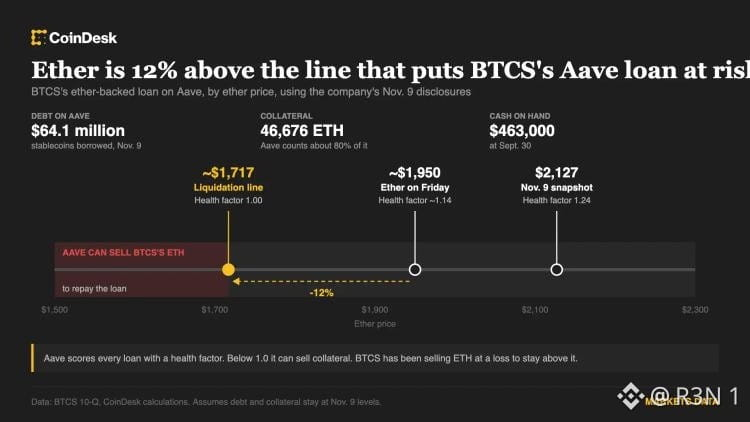
BTCS, una empresa que cotiza en el Nasdaq y que tiene ether como principal activo, ha estado vendiendo ETH por debajo de su precio de compra para evitar que un préstamo de 64 millones de dólares de Aave entre en liquidación, según CoinDesk y el informe trimestral de la empresa. BTCS debía unos 64,1 millones de dólares al 9 de noviembre, respaldados por 46.676 ETH valorados en 99,3 millones de dólares al precio indicado por la empresa, de 2.127 dólares, lo que equivale a una garantía de aproximadamente el 155 %.
El mecanismo no da tregua. Aave no tiene un agente de préstamos, solo un factor de salud que compara las garantías con la deuda. Por debajo de 1, el protocolo puede vender las garantías automáticamente. BTCS afirma que Aave contabiliza aproximadamente el 80 % de sus ETH, lo que sitúa el factor de salud cerca de 1,24 y el precio de liquidación en torno a 1.717 dólares por ETH, según los cálculos de CoinDesk. El viernes, ether cotizaba alrededor de los 1.950 dólares, aproximadamente un 12 % por encima de ese nivel. La posición de la empresa podría haber cambiado desde el 9 de noviembre.
El margen de seguridad es escaso también en otros aspectos. BTCS tenía unos 463.000 dólares en efectivo a finales de septiembre, y la mayoría de sus activos digitales están comprometidos como garantía en Aave. La empresa informó que no había liquidaciones al 11 de noviembre, pero no indicó cuánto ETH vendió ni qué pérdidas materializaron esas ventas.
La deuda creció rápidamente: de 320.000 dólares respaldados por 446 ETH en abril de 2025 a 64 millones de dólares en la actualidad. El consejo de administración permite nuevos préstamos de hasta el 50 % del valor de las garantías.
Este es el contraste que importa. Una tesorería sin deuda puede soportar una caída, porque una pérdida sobre el papel sigue siendo solo eso. Una empresa con un préstamo tiene que actuar, y actuar significa vender en plena caída.
El riesgo es que ETH vuelva a caer, con poco efectivo y garantías bloqueadas. El argumento favorable es que BTCS actuó pronto, aún mantiene un margen del 155 % y no informó de liquidaciones.
Las pérdidas sobre el papel se hacen reales cuando otra parte tiene la posición opuesta en el préstamo.
$ETH #BTC Análisis de precios# #Temporada de altcoins#
El mecanismo no da tregua. Aave no tiene un agente de préstamos, solo un factor de salud que compara las garantías con la deuda. Por debajo de 1, el protocolo puede vender las garantías automáticamente. BTCS afirma que Aave contabiliza aproximadamente el 80 % de sus ETH, lo que sitúa el factor de salud cerca de 1,24 y el precio de liquidación en torno a 1.717 dólares por ETH, según los cálculos de CoinDesk. El viernes, ether cotizaba alrededor de los 1.950 dólares, aproximadamente un 12 % por encima de ese nivel. La posición de la empresa podría haber cambiado desde el 9 de noviembre.
El margen de seguridad es escaso también en otros aspectos. BTCS tenía unos 463.000 dólares en efectivo a finales de septiembre, y la mayoría de sus activos digitales están comprometidos como garantía en Aave. La empresa informó que no había liquidaciones al 11 de noviembre, pero no indicó cuánto ETH vendió ni qué pérdidas materializaron esas ventas.
La deuda creció rápidamente: de 320.000 dólares respaldados por 446 ETH en abril de 2025 a 64 millones de dólares en la actualidad. El consejo de administración permite nuevos préstamos de hasta el 50 % del valor de las garantías.
Este es el contraste que importa. Una tesorería sin deuda puede soportar una caída, porque una pérdida sobre el papel sigue siendo solo eso. Una empresa con un préstamo tiene que actuar, y actuar significa vender en plena caída.
El riesgo es que ETH vuelva a caer, con poco efectivo y garantías bloqueadas. El argumento favorable es que BTCS actuó pronto, aún mantiene un margen del 155 % y no informó de liquidaciones.
Las pérdidas sobre el papel se hacen reales cuando otra parte tiene la posición opuesta en el préstamo.
$ETH #BTC Análisis de precios# #Temporada de altcoins#