
R3N 1
688 Publicaciones
R3N 1
Denunciar
Bloquear usuario
Web3 & crypto Analyst || Breaking down market moves || token updates daily ➪NFA!!!
0 Siguiendo
3 Seguidores
4 Me gusta
Publicaciones
·
--
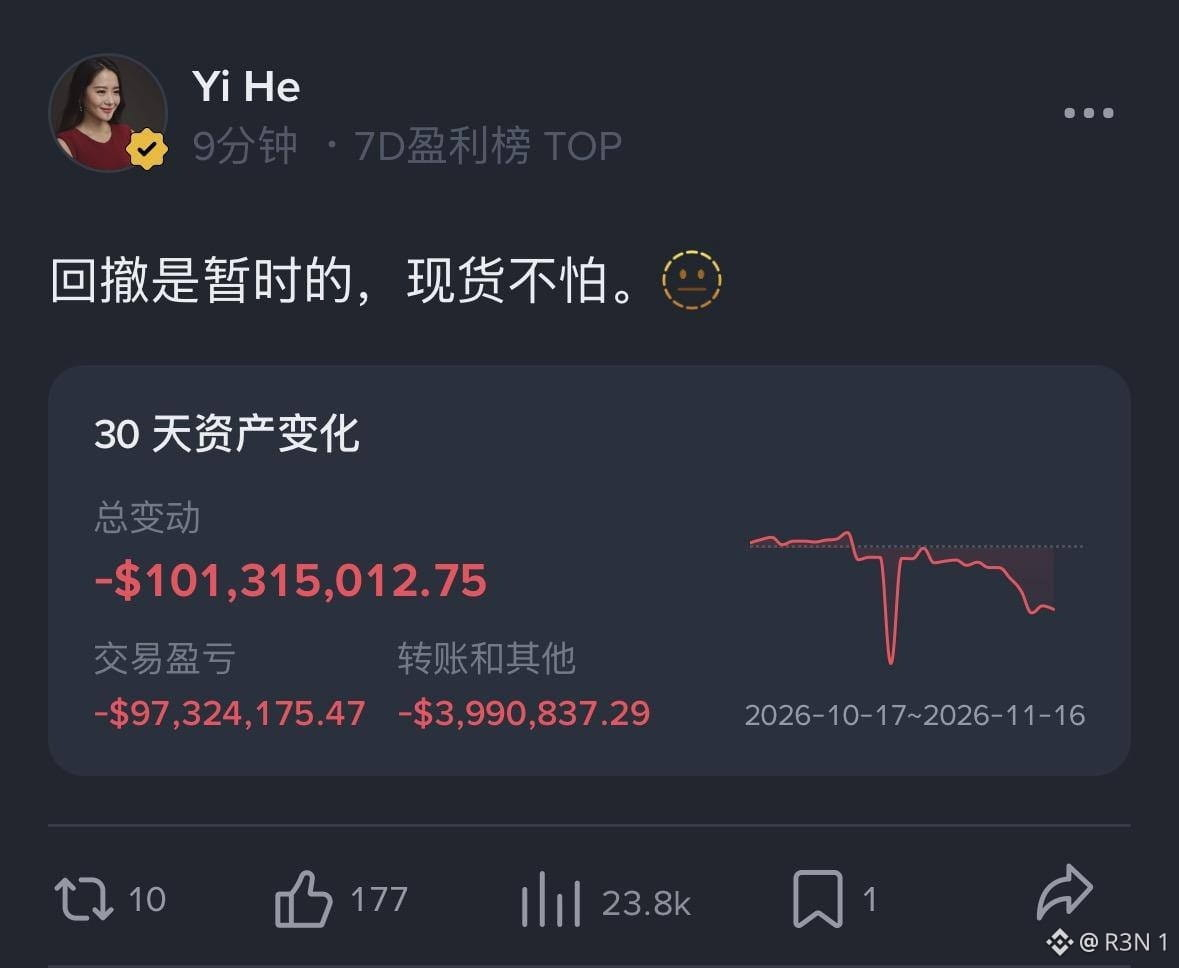
La cofundadora de Binance, Yi He, ha revelado una importante caída en su cuenta de trading reciente, pero un detalle de su cartera está llamando la atención: según se informa, más del 50 % de sus posiciones están asignadas a $BNB.
La actualización más reciente de su cuenta muestra pérdidas de aproximadamente 100 millones de dólares en los últimos 30 días, correspondientes al período del 17 de octubre al 16 de noviembre. Las pérdidas y ganancias (PnL) de trading divulgadas representan aproximadamente 97,32 millones de dólares de esa caída.
La concentración en BNB hace que esto resulte especialmente interesante.
Yi He no es simplemente una inversora que posee una colección aleatoria de criptoactivos. Es cofundadora de Binance y BNB es el token nativo del ecosistema que ayudó a construir.
Esto crea una dinámica interesante: una exposición personal considerable al mismo ecosistema cuyo crecimiento a largo plazo está estrechamente vinculado al desempeño de Binance.
Pero la concentración puede jugar en ambos sentidos.
Si BNB tiene un buen desempeño, una cartera muy concentrada se beneficia de manera desproporcionada. Si las condiciones del mercado empeoran o se debilita la confianza en el ecosistema, las pérdidas potenciales pueden ser igual de significativas.
También hay una distinción importante: una caída de 100 millones de dólares en el valor de una cartera no significa necesariamente que esas pérdidas se hayan materializado. Tampoco demuestra que BNB haya sido la única causa de la caída.
La conclusión más importante es que ni siquiera quienes participan profundamente en la creación de las plataformas más grandes del mundo cripto son inmunes a la volatilidad del mercado.
Estar cerca de un ecosistema no te hace inmune a sus riesgos.
#Análisis del precio de BTC# #Temporada de altcoins# $BTC
La cofundadora de Binance, Yi He, ha revelado una importante caída en su cuenta de trading reciente, pero un detalle de su cartera está llamando la atención: según se informa, más del 50 % de sus posiciones están asignadas a $BNB.
La actualización más reciente de su cuenta muestra pérdidas de aproximadamente 100 millones de dólares en los últimos 30 días, correspondientes al período del 17 de octubre al 16 de noviembre. Las pérdidas y ganancias (PnL) de trading divulgadas representan aproximadamente 97,32 millones de dólares de esa caída.
La concentración en BNB hace que esto resulte especialmente interesante.
Yi He no es simplemente una inversora que posee una colección aleatoria de criptoactivos. Es cofundadora de Binance y BNB es el token nativo del ecosistema que ayudó a construir.
Esto crea una dinámica interesante: una exposición personal considerable al mismo ecosistema cuyo crecimiento a largo plazo está estrechamente vinculado al desempeño de Binance.
Pero la concentración puede jugar en ambos sentidos.
Si BNB tiene un buen desempeño, una cartera muy concentrada se beneficia de manera desproporcionada. Si las condiciones del mercado empeoran o se debilita la confianza en el ecosistema, las pérdidas potenciales pueden ser igual de significativas.
También hay una distinción importante: una caída de 100 millones de dólares en el valor de una cartera no significa necesariamente que esas pérdidas se hayan materializado. Tampoco demuestra que BNB haya sido la única causa de la caída.
La conclusión más importante es que ni siquiera quienes participan profundamente en la creación de las plataformas más grandes del mundo cripto son inmunes a la volatilidad del mercado.
Estar cerca de un ecosistema no te hace inmune a sus riesgos.
#Análisis del precio de BTC# #Temporada de altcoins# $BTC
La actualización más reciente de su cuenta muestra pérdidas de aproximadamente 100 millones de dólares en los últimos 30 días, correspondientes al período del 17 de octubre al 16 de noviembre. Las pérdidas y ganancias (PnL) de trading divulgadas representan aproximadamente 97,32 millones de dólares de esa caída.
La concentración en BNB hace que esto resulte especialmente interesante.
Yi He no es simplemente una inversora que posee una colección aleatoria de criptoactivos. Es cofundadora de Binance y BNB es el token nativo del ecosistema que ayudó a construir.
Esto crea una dinámica interesante: una exposición personal considerable al mismo ecosistema cuyo crecimiento a largo plazo está estrechamente vinculado al desempeño de Binance.
Pero la concentración puede jugar en ambos sentidos.
Si BNB tiene un buen desempeño, una cartera muy concentrada se beneficia de manera desproporcionada. Si las condiciones del mercado empeoran o se debilita la confianza en el ecosistema, las pérdidas potenciales pueden ser igual de significativas.
También hay una distinción importante: una caída de 100 millones de dólares en el valor de una cartera no significa necesariamente que esas pérdidas se hayan materializado. Tampoco demuestra que BNB haya sido la única causa de la caída.
La conclusión más importante es que ni siquiera quienes participan profundamente en la creación de las plataformas más grandes del mundo cripto son inmunes a la volatilidad del mercado.
Estar cerca de un ecosistema no te hace inmune a sus riesgos.
#Análisis del precio de BTC# #Temporada de altcoins# $BTC
27
·
--
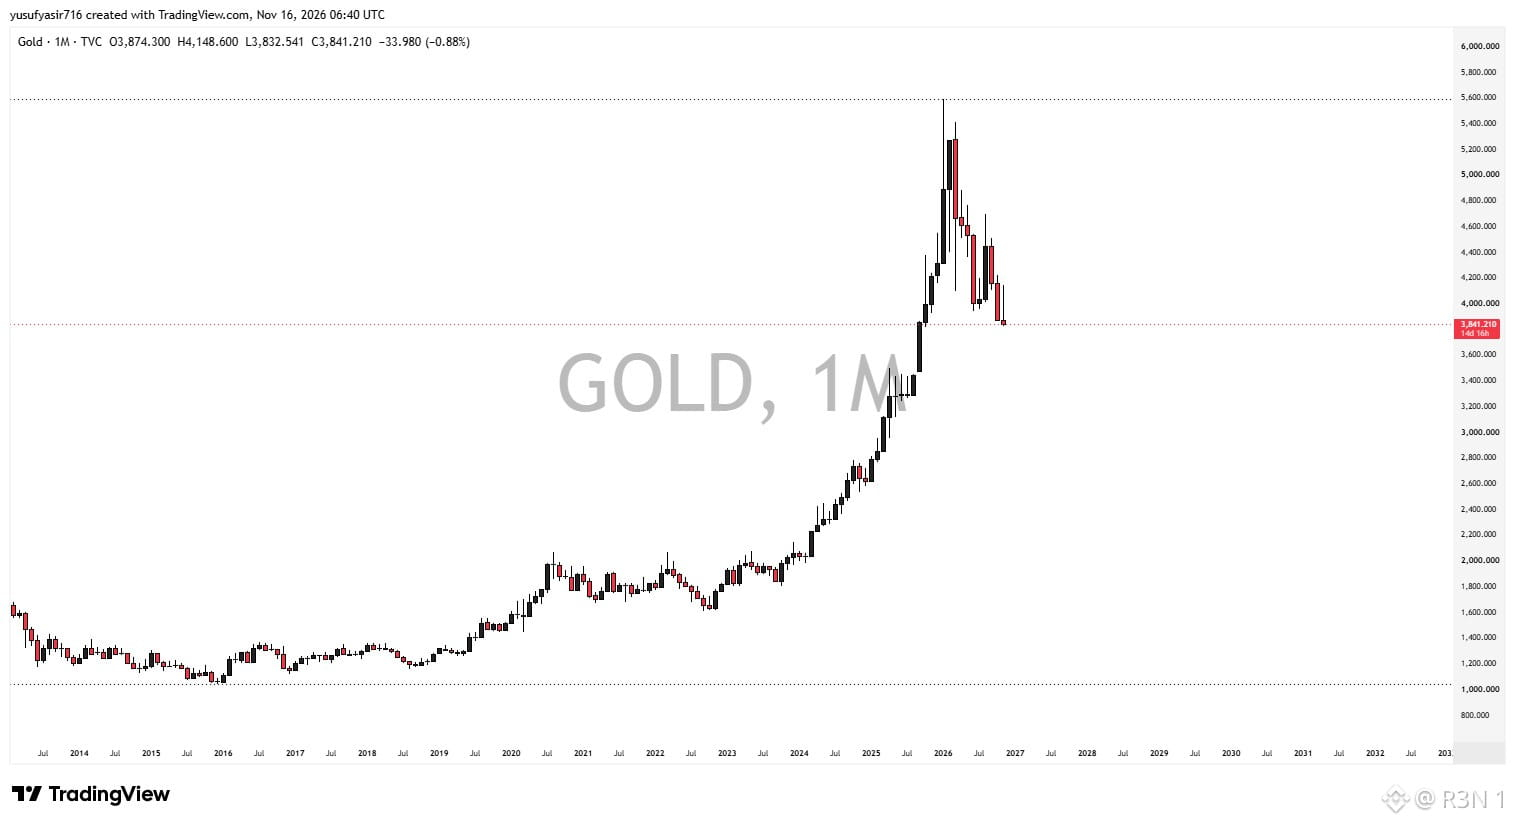
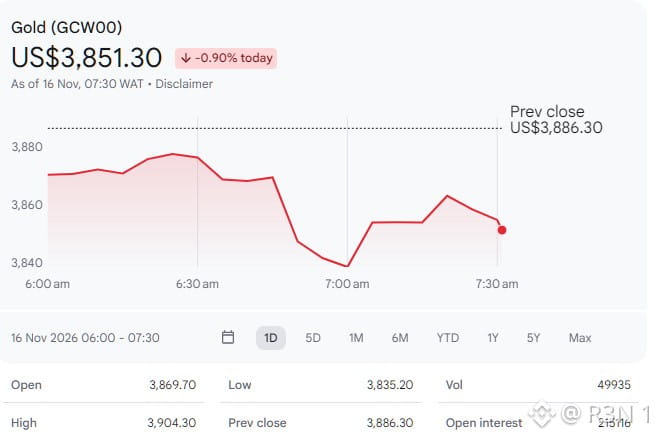
El oro al contado cayó más de $30, hasta situarse por debajo de los $3,840 la onza el 13 de noviembre, con una bajada de alrededor del 1,1% en el día; la plata cayó cerca del 3%. Había abierto cerca de los $3,995. Al cierre del viernes, había vuelto a situarse cerca de los $3,880, pero aun así perdió un 4,68% en la semana, su mayor caída semanal desde principios de junio, y tocó su nivel más bajo desde octubre de 2025. La causa fueron los tipos de interés. El IPC de octubre superó las previsiones, los rendimientos de los bonos del Tesoro subieron —con el de 10 años por encima del 5%— y el índice del dólar alcanzó su máximo en 19 meses. Más tarde, un informe de precios al productor quedó por debajo de las expectativas, y las probabilidades de una subida de un cuarto de punto en diciembre aumentaron hasta alrededor del 92%, mientras que las de una subida de medio punto se situaron en torno al 8%. Unos rendimientos más altos hacen que los activos que no generan intereses resulten menos atractivos, y el oro no genera ingresos, al igual que Bitcoin. Ahí es donde entra en juego el cripto. Bitcoin ha caído alrededor de un 16% en el último mes, y el oro ha bajado cerca de un 5% en las últimas cinco sesiones. Ambos cayeron mientras subían los rendimientos. Mi comparación utiliza períodos distintos, así que tómala como una aproximación. Pero sugiere que ambos están reaccionando más a los tipos de interés que al miedo, y que Bitcoin está cayendo con más fuerza. Los inversores que buscan dónde refugiarse encuentran cada vez menos opciones. Los bonos ofrecen mayores rendimientos, el efectivo genera intereses y el dólar se fortalece. Por eso, todos los activos refugio que no generan flujo de efectivo se revalorizan a la vez. El riesgo es que los rendimientos o el dólar sigan subiendo. El argumento a favor es que el oro se encuentra cerca de sus mínimos anuales y que una subida de tipos ya está descontada, lo que podría estabilizar la situación. Los activos refugio no están a salvo de los tipos de interés. $XAUt #BTC Análisis del precio# $BTC #Temporada de altcoins#
El oro al contado cayó más de $30, hasta situarse por debajo de los $3,840 la onza el 13 de noviembre, con una bajada de alrededor del 1,1% en el día; la plata cayó cerca del 3%. Había abierto cerca de los $3,995. Al cierre del viernes, había vuelto a situarse cerca de los $3,880, pero aun así perdió un 4,68% en la semana, su mayor caída semanal desde principios de junio, y tocó su nivel más bajo desde octubre de 2025. La causa fueron los tipos de interés. El IPC de octubre superó las previsiones, los rendimientos de los bonos del Tesoro subieron —con el de 10 años por encima del 5%— y el índice del dólar alcanzó su máximo en 19 meses. Más tarde, un informe de precios al productor quedó por debajo de las expectativas, y las probabilidades de una subida de un cuarto de punto en diciembre aumentaron hasta alrededor del 92%, mientras que las de una subida de medio punto se situaron en torno al 8%. Unos rendimientos más altos hacen que los activos que no generan intereses resulten menos atractivos, y el oro no genera ingresos, al igual que Bitcoin. Ahí es donde entra en juego el cripto. Bitcoin ha caído alrededor de un 16% en el último mes, y el oro ha bajado cerca de un 5% en las últimas cinco sesiones. Ambos cayeron mientras subían los rendimientos. Mi comparación utiliza períodos distintos, así que tómala como una aproximación. Pero sugiere que ambos están reaccionando más a los tipos de interés que al miedo, y que Bitcoin está cayendo con más fuerza. Los inversores que buscan dónde refugiarse encuentran cada vez menos opciones. Los bonos ofrecen mayores rendimientos, el efectivo genera intereses y el dólar se fortalece. Por eso, todos los activos refugio que no generan flujo de efectivo se revalorizan a la vez. El riesgo es que los rendimientos o el dólar sigan subiendo. El argumento a favor es que el oro se encuentra cerca de sus mínimos anuales y que una subida de tipos ya está descontada, lo que podría estabilizar la situación. Los activos refugio no están a salvo de los tipos de interés. $XAUt #BTC Análisis del precio# $BTC #Temporada de altcoins#
39
·
--
Probablemente no. El patrón parece una política de tesorería, no una advertencia. Lookonchain y Onchain Lens vinculan una cartera (0x5CBC) con la Fundación Ethereum, y esta ha vendido en lotes: 1.000 ETH el 10 y el 11 de noviembre, 2.000 el 13 de noviembre y 2.500 el 14 de noviembre mediante CoWSwap. Onchain Lens calcula un total de 7.500 ETH, unos 14,52 millones de dólares en USDS, en cuatro días. Los rastreadores contabilizan las ventas de forma ligeramente distinta y la Fundación no ha hecho comentarios, así que la atribución de la cartera es responsabilidad de los rastreadores. La razón más probable es rutinaria. Según una política de tesorería de junio de 2025, la Fundación convierte ETH cuando sus reservas operativas caen por debajo de aproximadamente dos años y medio de gastos. Ese dinero financia el desarrollo del protocolo, las subvenciones y la investigación. Los responsables no han confirmado el propósito de estas ventas concretas, pero no hace falta información privilegiada para seguir un calendario basado en reglas. La magnitud tampoco concuerda con el temor. Un análisis determinó que los ETF de Ether al contado de EE. UU. registraron salidas de 695,9 millones de dólares hasta el 11 de noviembre, unas 87 veces más que los 8 millones de dólares en ventas de la cartera de la Fundación hasta el 13 de noviembre. ETH cayó a 1.830 dólares, su nivel más bajo desde julio, pero los informes señalan que los datos no demuestran que las ventas causaran la caída. Lo que sí afectan las ventas es el sentimiento. En un mercado débil, los titulares sobre una organización clave que vende suenan como un voto de desconfianza, aunque el plan se haya establecido meses atrás. Los tenedores que ven cómo los ETF pierden fondos y empresas de tesorería como BTCS se ven presionadas por sus préstamos están predispuestos a interpretar de la peor manera cada movimiento de una cartera. La crítica válida es el momento. Vender en mínimos da mala imagen, y algunos preferirían un método más gradual o menos visible. Sus defensores dirían que las ventas pequeñas y predecibles son más saludables que las inesperadas. El riesgo es que haya más lotes mientras el sentimiento siga frágil. El argumento a favor es que la cantidad es pequeña y financia el desarrollo de la red. Los conocedores rara vez anuncian su opinión con una operación en CoWSwap. Un calendario de financiación no es un pronóstico. $ETH #Perspectivas macro# #Análisis del precio de BTC#
Probablemente no. El patrón parece una política de tesorería, no una advertencia. Lookonchain y Onchain Lens vinculan una cartera (0x5CBC) con la Fundación Ethereum, y esta ha vendido en lotes: 1.000 ETH el 10 y el 11 de noviembre, 2.000 el 13 de noviembre y 2.500 el 14 de noviembre mediante CoWSwap. Onchain Lens calcula un total de 7.500 ETH, unos 14,52 millones de dólares en USDS, en cuatro días. Los rastreadores contabilizan las ventas de forma ligeramente distinta y la Fundación no ha hecho comentarios, así que la atribución de la cartera es responsabilidad de los rastreadores. La razón más probable es rutinaria. Según una política de tesorería de junio de 2025, la Fundación convierte ETH cuando sus reservas operativas caen por debajo de aproximadamente dos años y medio de gastos. Ese dinero financia el desarrollo del protocolo, las subvenciones y la investigación. Los responsables no han confirmado el propósito de estas ventas concretas, pero no hace falta información privilegiada para seguir un calendario basado en reglas. La magnitud tampoco concuerda con el temor. Un análisis determinó que los ETF de Ether al contado de EE. UU. registraron salidas de 695,9 millones de dólares hasta el 11 de noviembre, unas 87 veces más que los 8 millones de dólares en ventas de la cartera de la Fundación hasta el 13 de noviembre. ETH cayó a 1.830 dólares, su nivel más bajo desde julio, pero los informes señalan que los datos no demuestran que las ventas causaran la caída. Lo que sí afectan las ventas es el sentimiento. En un mercado débil, los titulares sobre una organización clave que vende suenan como un voto de desconfianza, aunque el plan se haya establecido meses atrás. Los tenedores que ven cómo los ETF pierden fondos y empresas de tesorería como BTCS se ven presionadas por sus préstamos están predispuestos a interpretar de la peor manera cada movimiento de una cartera. La crítica válida es el momento. Vender en mínimos da mala imagen, y algunos preferirían un método más gradual o menos visible. Sus defensores dirían que las ventas pequeñas y predecibles son más saludables que las inesperadas. El riesgo es que haya más lotes mientras el sentimiento siga frágil. El argumento a favor es que la cantidad es pequeña y financia el desarrollo de la red. Los conocedores rara vez anuncian su opinión con una operación en CoWSwap. Un calendario de financiación no es un pronóstico. $ETH #Perspectivas macro# #Análisis del precio de BTC#
46
·
--
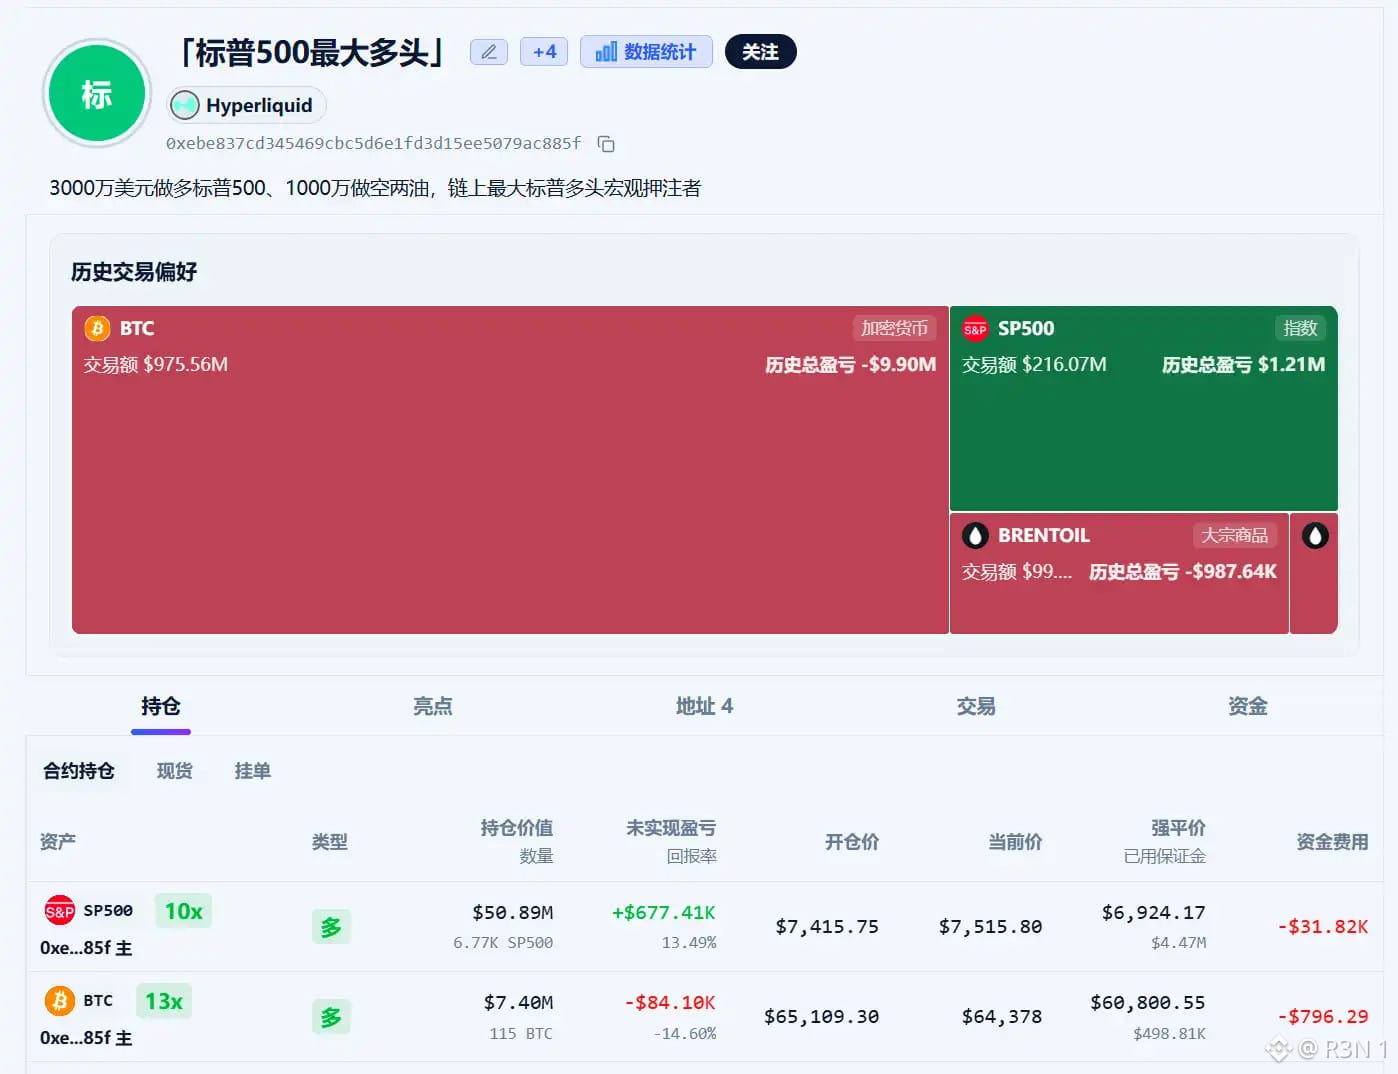
Una ballena está ganando en acciones y perdiendo en criptomonedas. Su orden pública de toma de ganancias cambia las reglas del juego. Según TradingBeats, la principal ballena en posiciones largas del mercado del S&P 500 de Hyperliquid ha colocado una orden completa de toma de ganancias para vender posiciones por unos $53.08M, que se activa en $7,840 y tiene un límite de venta en $7,830. El índice cotiza cerca de $7,521, así que el objetivo está a aproximadamente un 4.2%. La posición vale unos $50.92M y tiene cerca de $712K en ganancias no realizadas. Las cifras reportadas cuadran. Un precio de entrada promedio de $7,415.75 en posiciones por unos $50.21M, abiertas entre el 6 y el 9 de noviembre, implica unos $2.8M de ganancias si la venta se ejecuta en $7,830, lo que equivale a un movimiento de aproximadamente el 5.6%. Lo interesante es el desempeño dispar. Según se informa, la misma dirección cerró el domingo una posición larga en BTC con una pérdida de unos $2.55M y luego compró nuevas posiciones largas en BTC por unos $7.49M, a un precio promedio de $65,109. En una sola cuenta: las acciones van bien, las criptomonedas no, y aun así decidió seguir apostando por ambas. Eso refleja el panorama general, en el que los mercados bursátiles de Hyperliquid están atrayendo tanto volumen como Bitcoin. La visibilidad cambia el comportamiento. Las posiciones y órdenes públicas permiten que otros operadores vean exactamente dónde planea actuar una ballena. Los comentarios sobre ballenas anteriores de Hyperliquid han señalado la existencia de ciclos de retroalimentación, en los que las multitudes copian movimientos o buscan niveles visibles. Una orden pública de toma de ganancias es un plan a la vista de todos. Lo que podría significar: una toma de ganancias disciplinada tras un movimiento favorable, o un operador que reduce el riesgo después de una semana difícil en el mercado cripto. El informe no dice cuál de las dos opciones es. El riesgo es que el índice se estanque antes de alcanzar el objetivo y la posición siga expuesta, o que otros se adelanten a la orden. El argumento a favor es que el plan está claro y que el precio de entrada está muy por debajo del precio actual. Una orden de toma de ganancias es un plan hecho público. Los planes públicos se ponen a prueba. $HYPE #Perspectivas macro# #Alfa de memes#
Una ballena está ganando en acciones y perdiendo en criptomonedas. Su orden pública de toma de ganancias cambia las reglas del juego. Según TradingBeats, la principal ballena en posiciones largas del mercado del S&P 500 de Hyperliquid ha colocado una orden completa de toma de ganancias para vender posiciones por unos $53.08M, que se activa en $7,840 y tiene un límite de venta en $7,830. El índice cotiza cerca de $7,521, así que el objetivo está a aproximadamente un 4.2%. La posición vale unos $50.92M y tiene cerca de $712K en ganancias no realizadas. Las cifras reportadas cuadran. Un precio de entrada promedio de $7,415.75 en posiciones por unos $50.21M, abiertas entre el 6 y el 9 de noviembre, implica unos $2.8M de ganancias si la venta se ejecuta en $7,830, lo que equivale a un movimiento de aproximadamente el 5.6%. Lo interesante es el desempeño dispar. Según se informa, la misma dirección cerró el domingo una posición larga en BTC con una pérdida de unos $2.55M y luego compró nuevas posiciones largas en BTC por unos $7.49M, a un precio promedio de $65,109. En una sola cuenta: las acciones van bien, las criptomonedas no, y aun así decidió seguir apostando por ambas. Eso refleja el panorama general, en el que los mercados bursátiles de Hyperliquid están atrayendo tanto volumen como Bitcoin. La visibilidad cambia el comportamiento. Las posiciones y órdenes públicas permiten que otros operadores vean exactamente dónde planea actuar una ballena. Los comentarios sobre ballenas anteriores de Hyperliquid han señalado la existencia de ciclos de retroalimentación, en los que las multitudes copian movimientos o buscan niveles visibles. Una orden pública de toma de ganancias es un plan a la vista de todos. Lo que podría significar: una toma de ganancias disciplinada tras un movimiento favorable, o un operador que reduce el riesgo después de una semana difícil en el mercado cripto. El informe no dice cuál de las dos opciones es. El riesgo es que el índice se estanque antes de alcanzar el objetivo y la posición siga expuesta, o que otros se adelanten a la orden. El argumento a favor es que el plan está claro y que el precio de entrada está muy por debajo del precio actual. Una orden de toma de ganancias es un plan hecho público. Los planes públicos se ponen a prueba. $HYPE #Perspectivas macro# #Alfa de memes#
73
·
--
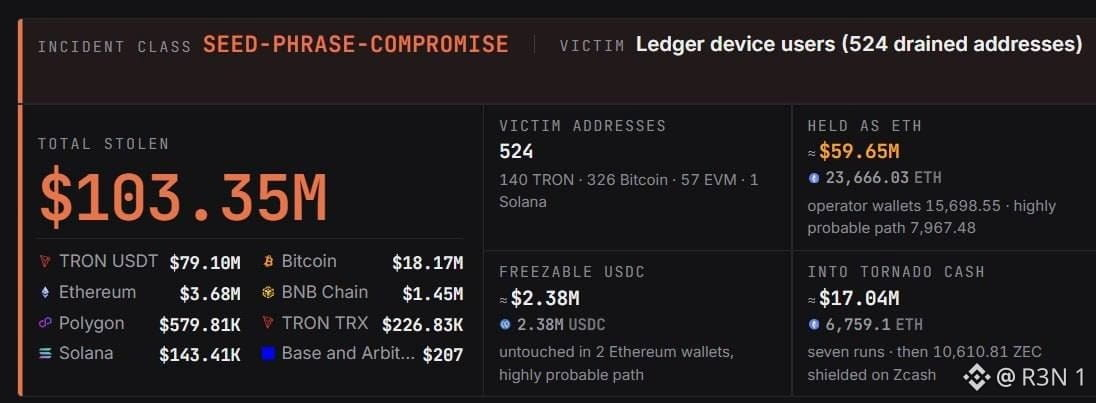
El error más costoso en el mundo cripto es escribir 24 palabras en un sitio web.
Una publicación que circula en X afirma que un sitio web falso de Ledger ha robado 103 millones de dólares a 524 víctimas, y que más de 500 personas perdieron en conjunto más de 100 millones de dólares durante el último mes tras ingresar sus frases semilla en un sitio falso que aparecía en los primeros resultados de Google. No pude verificar el monto total ni el número de víctimas.
Esto es lo que está documentado. El 10 de octubre, el investigador de seguridad Cyberscrilla señaló un sitio y una aplicación falsos de Ledger que aparecían cerca de los primeros resultados de Google y estaban diseñados para recopilar frases de recuperación de 24 palabras. Anteriormente, Zscaler detectó anuncios maliciosos en Google que se hacían pasar por Ledger y dirigían a los usuarios a páginas falsas de verificación de billeteras. Un informe señaló que la cifra de «1 millón de visitas», repetida ampliamente, parecía referirse a google.com, no a la página de phishing, y que hasta ese momento no se había determinado el número de víctimas ni el monto robado en ese sitio.
No confundas otra historia con esta. Ledger está investigando presuntas pérdidas vinculadas a clientes de su distribuidor del sudeste asiático, CryptoBilis, con estimaciones no verificadas de entre 72 y 93 millones de dólares. Es un asunto distinto, y mezclar ambos casos infla las cifras.
La estafa funciona porque los resultados de búsqueda parecen confiables y los anuncios se pueden comprar. Una página de aspecto impecable, junto con un mensaje urgente como «verifica tu billetera», suele ser suficiente. Y una billetera de hardware deja de servir de protección en cuanto escribes la frase de recuperación en un sitio web.
Los hábitos son sencillos. Ledger afirma que nunca te pedirá tu frase de recuperación. Descarga el software solo desde el sitio oficial, agrégalo a tus marcadores, evita los resultados patrocinados y nunca escribas la frase en ningún sitio web, aplicación o chat de soporte.
En un mes de hackeos a exchanges, ataques con dreners y fallas en billeteras, el eslabón más débil sigue siendo el clic. La buena noticia es que la solución no cuesta nada.
Una billetera de hardware protege tus claves hasta el momento en que las entregas.
$BTC #BTC Análisis del precio# $ETH
El error más costoso en el mundo cripto es escribir 24 palabras en un sitio web.
Una publicación que circula en X afirma que un sitio web falso de Ledger ha robado 103 millones de dólares a 524 víctimas, y que más de 500 personas perdieron en conjunto más de 100 millones de dólares durante el último mes tras ingresar sus frases semilla en un sitio falso que aparecía en los primeros resultados de Google. No pude verificar el monto total ni el número de víctimas.
Esto es lo que está documentado. El 10 de octubre, el investigador de seguridad Cyberscrilla señaló un sitio y una aplicación falsos de Ledger que aparecían cerca de los primeros resultados de Google y estaban diseñados para recopilar frases de recuperación de 24 palabras. Anteriormente, Zscaler detectó anuncios maliciosos en Google que se hacían pasar por Ledger y dirigían a los usuarios a páginas falsas de verificación de billeteras. Un informe señaló que la cifra de «1 millón de visitas», repetida ampliamente, parecía referirse a google.com, no a la página de phishing, y que hasta ese momento no se había determinado el número de víctimas ni el monto robado en ese sitio.
No confundas otra historia con esta. Ledger está investigando presuntas pérdidas vinculadas a clientes de su distribuidor del sudeste asiático, CryptoBilis, con estimaciones no verificadas de entre 72 y 93 millones de dólares. Es un asunto distinto, y mezclar ambos casos infla las cifras.
La estafa funciona porque los resultados de búsqueda parecen confiables y los anuncios se pueden comprar. Una página de aspecto impecable, junto con un mensaje urgente como «verifica tu billetera», suele ser suficiente. Y una billetera de hardware deja de servir de protección en cuanto escribes la frase de recuperación en un sitio web.
Los hábitos son sencillos. Ledger afirma que nunca te pedirá tu frase de recuperación. Descarga el software solo desde el sitio oficial, agrégalo a tus marcadores, evita los resultados patrocinados y nunca escribas la frase en ningún sitio web, aplicación o chat de soporte.
En un mes de hackeos a exchanges, ataques con dreners y fallas en billeteras, el eslabón más débil sigue siendo el clic. La buena noticia es que la solución no cuesta nada.
Una billetera de hardware protege tus claves hasta el momento en que las entregas.
$BTC #BTC Análisis del precio# $ETH
Una publicación que circula en X afirma que un sitio web falso de Ledger ha robado 103 millones de dólares a 524 víctimas, y que más de 500 personas perdieron en conjunto más de 100 millones de dólares durante el último mes tras ingresar sus frases semilla en un sitio falso que aparecía en los primeros resultados de Google. No pude verificar el monto total ni el número de víctimas.
Esto es lo que está documentado. El 10 de octubre, el investigador de seguridad Cyberscrilla señaló un sitio y una aplicación falsos de Ledger que aparecían cerca de los primeros resultados de Google y estaban diseñados para recopilar frases de recuperación de 24 palabras. Anteriormente, Zscaler detectó anuncios maliciosos en Google que se hacían pasar por Ledger y dirigían a los usuarios a páginas falsas de verificación de billeteras. Un informe señaló que la cifra de «1 millón de visitas», repetida ampliamente, parecía referirse a google.com, no a la página de phishing, y que hasta ese momento no se había determinado el número de víctimas ni el monto robado en ese sitio.
No confundas otra historia con esta. Ledger está investigando presuntas pérdidas vinculadas a clientes de su distribuidor del sudeste asiático, CryptoBilis, con estimaciones no verificadas de entre 72 y 93 millones de dólares. Es un asunto distinto, y mezclar ambos casos infla las cifras.
La estafa funciona porque los resultados de búsqueda parecen confiables y los anuncios se pueden comprar. Una página de aspecto impecable, junto con un mensaje urgente como «verifica tu billetera», suele ser suficiente. Y una billetera de hardware deja de servir de protección en cuanto escribes la frase de recuperación en un sitio web.
Los hábitos son sencillos. Ledger afirma que nunca te pedirá tu frase de recuperación. Descarga el software solo desde el sitio oficial, agrégalo a tus marcadores, evita los resultados patrocinados y nunca escribas la frase en ningún sitio web, aplicación o chat de soporte.
En un mes de hackeos a exchanges, ataques con dreners y fallas en billeteras, el eslabón más débil sigue siendo el clic. La buena noticia es que la solución no cuesta nada.
Una billetera de hardware protege tus claves hasta el momento en que las entregas.
$BTC #BTC Análisis del precio# $ETH
53
·
--
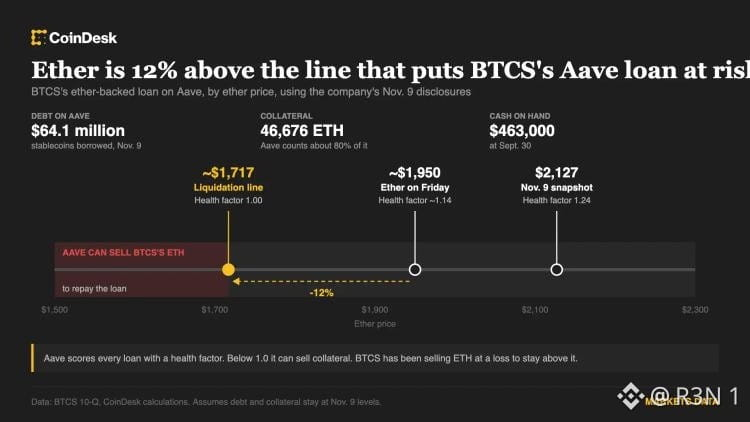
BTCS, una empresa que cotiza en el Nasdaq y que tiene ether como principal activo, ha estado vendiendo ETH por debajo de su precio de compra para evitar que un préstamo de 64 millones de dólares de Aave entre en liquidación, según CoinDesk y el informe trimestral de la empresa. BTCS debía unos 64,1 millones de dólares al 9 de noviembre, respaldados por 46.676 ETH valorados en 99,3 millones de dólares al precio indicado por la empresa, de 2.127 dólares, lo que equivale a una garantía de aproximadamente el 155 %.
El mecanismo no da tregua. Aave no tiene un agente de préstamos, solo un factor de salud que compara las garantías con la deuda. Por debajo de 1, el protocolo puede vender las garantías automáticamente. BTCS afirma que Aave contabiliza aproximadamente el 80 % de sus ETH, lo que sitúa el factor de salud cerca de 1,24 y el precio de liquidación en torno a 1.717 dólares por ETH, según los cálculos de CoinDesk. El viernes, ether cotizaba alrededor de los 1.950 dólares, aproximadamente un 12 % por encima de ese nivel. La posición de la empresa podría haber cambiado desde el 9 de noviembre.
El margen de seguridad es escaso también en otros aspectos. BTCS tenía unos 463.000 dólares en efectivo a finales de septiembre, y la mayoría de sus activos digitales están comprometidos como garantía en Aave. La empresa informó que no había liquidaciones al 11 de noviembre, pero no indicó cuánto ETH vendió ni qué pérdidas materializaron esas ventas.
La deuda creció rápidamente: de 320.000 dólares respaldados por 446 ETH en abril de 2025 a 64 millones de dólares en la actualidad. El consejo de administración permite nuevos préstamos de hasta el 50 % del valor de las garantías.
Este es el contraste que importa. Una tesorería sin deuda puede soportar una caída, porque una pérdida sobre el papel sigue siendo solo eso. Una empresa con un préstamo tiene que actuar, y actuar significa vender en plena caída.
El riesgo es que ETH vuelva a caer, con poco efectivo y garantías bloqueadas. El argumento favorable es que BTCS actuó pronto, aún mantiene un margen del 155 % y no informó de liquidaciones.
Las pérdidas sobre el papel se hacen reales cuando otra parte tiene la posición opuesta en el préstamo.
$ETH #BTC Análisis de precios# #Temporada de altcoins#
BTCS, una empresa que cotiza en el Nasdaq y que tiene ether como principal activo, ha estado vendiendo ETH por debajo de su precio de compra para evitar que un préstamo de 64 millones de dólares de Aave entre en liquidación, según CoinDesk y el informe trimestral de la empresa. BTCS debía unos 64,1 millones de dólares al 9 de noviembre, respaldados por 46.676 ETH valorados en 99,3 millones de dólares al precio indicado por la empresa, de 2.127 dólares, lo que equivale a una garantía de aproximadamente el 155 %.
El mecanismo no da tregua. Aave no tiene un agente de préstamos, solo un factor de salud que compara las garantías con la deuda. Por debajo de 1, el protocolo puede vender las garantías automáticamente. BTCS afirma que Aave contabiliza aproximadamente el 80 % de sus ETH, lo que sitúa el factor de salud cerca de 1,24 y el precio de liquidación en torno a 1.717 dólares por ETH, según los cálculos de CoinDesk. El viernes, ether cotizaba alrededor de los 1.950 dólares, aproximadamente un 12 % por encima de ese nivel. La posición de la empresa podría haber cambiado desde el 9 de noviembre.
El margen de seguridad es escaso también en otros aspectos. BTCS tenía unos 463.000 dólares en efectivo a finales de septiembre, y la mayoría de sus activos digitales están comprometidos como garantía en Aave. La empresa informó que no había liquidaciones al 11 de noviembre, pero no indicó cuánto ETH vendió ni qué pérdidas materializaron esas ventas.
La deuda creció rápidamente: de 320.000 dólares respaldados por 446 ETH en abril de 2025 a 64 millones de dólares en la actualidad. El consejo de administración permite nuevos préstamos de hasta el 50 % del valor de las garantías.
Este es el contraste que importa. Una tesorería sin deuda puede soportar una caída, porque una pérdida sobre el papel sigue siendo solo eso. Una empresa con un préstamo tiene que actuar, y actuar significa vender en plena caída.
El riesgo es que ETH vuelva a caer, con poco efectivo y garantías bloqueadas. El argumento favorable es que BTCS actuó pronto, aún mantiene un margen del 155 % y no informó de liquidaciones.
Las pérdidas sobre el papel se hacen reales cuando otra parte tiene la posición opuesta en el préstamo.
$ETH #BTC Análisis de precios# #Temporada de altcoins#
El mecanismo no da tregua. Aave no tiene un agente de préstamos, solo un factor de salud que compara las garantías con la deuda. Por debajo de 1, el protocolo puede vender las garantías automáticamente. BTCS afirma que Aave contabiliza aproximadamente el 80 % de sus ETH, lo que sitúa el factor de salud cerca de 1,24 y el precio de liquidación en torno a 1.717 dólares por ETH, según los cálculos de CoinDesk. El viernes, ether cotizaba alrededor de los 1.950 dólares, aproximadamente un 12 % por encima de ese nivel. La posición de la empresa podría haber cambiado desde el 9 de noviembre.
El margen de seguridad es escaso también en otros aspectos. BTCS tenía unos 463.000 dólares en efectivo a finales de septiembre, y la mayoría de sus activos digitales están comprometidos como garantía en Aave. La empresa informó que no había liquidaciones al 11 de noviembre, pero no indicó cuánto ETH vendió ni qué pérdidas materializaron esas ventas.
La deuda creció rápidamente: de 320.000 dólares respaldados por 446 ETH en abril de 2025 a 64 millones de dólares en la actualidad. El consejo de administración permite nuevos préstamos de hasta el 50 % del valor de las garantías.
Este es el contraste que importa. Una tesorería sin deuda puede soportar una caída, porque una pérdida sobre el papel sigue siendo solo eso. Una empresa con un préstamo tiene que actuar, y actuar significa vender en plena caída.
El riesgo es que ETH vuelva a caer, con poco efectivo y garantías bloqueadas. El argumento favorable es que BTCS actuó pronto, aún mantiene un margen del 155 % y no informó de liquidaciones.
Las pérdidas sobre el papel se hacen reales cuando otra parte tiene la posición opuesta en el préstamo.
$ETH #BTC Análisis de precios# #Temporada de altcoins#
·
--
Los próximos niveles de Bitcoin ya están en el radar de todos. Y eso es parte del problema.
Bitcoin cayó hasta los 67.568 $, su precio más bajo desde finales de agosto, antes de recuperarse y superar los 68.000 $. Lacie Zhang, responsable de investigación de Bitget Wallet, afirma que es posible otra caída, impulsada por la incertidumbre macroeconómica, las continuas salidas de los ETF al contado y las liquidaciones forzadas.
El factor macroeconómico es el IPC de octubre. Un aumento mensual del 0,4 %, por encima de las previsiones, elevó a cerca del 85 % la probabilidad de una subida de tipos de la Fed en diciembre e impulsó al alza los rendimientos de los bonos del Tesoro y el dólar. Esto debilita la demanda de activos que no generan rendimientos, como Bitcoin.
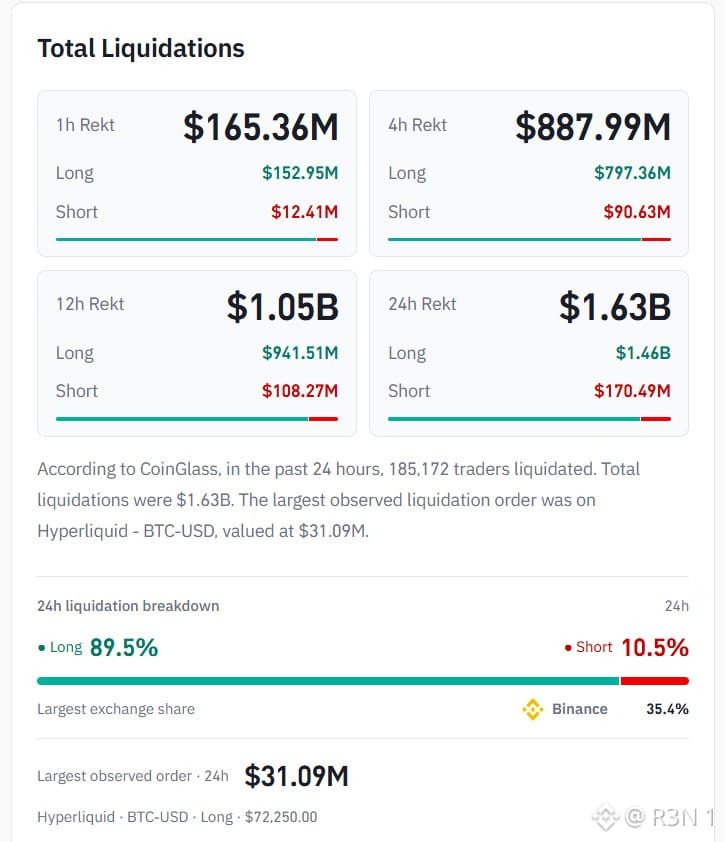
Después llegaron las ventas forzadas. Cuando Bitcoin perdió la zona de los 72.000 a 73.000 $, las liquidaciones se aceleraron hasta alcanzar los 1.600 millones de dólares en 24 horas y afectaron a 185.172 operadores. Las posiciones largas representaron el 89,5 %, y Binance concentró más del 35 %. Ether cayó por debajo de los 2.000 $, y la capitalización total del mercado cripto bajó casi un 4 %, hasta los 2,4 billones de dólares.
Las instituciones no están ayudando. Los ETF de Bitcoin al contado se encaminaban a registrar su sexto día consecutivo de salidas netas, después de que salieran unos 1.400 millones de dólares entre el 5 y el 11 de noviembre. IBIT, de BlackRock, representó más de 1.000 millones.
El mapa de Zhang: los 68.000 $ son el soporte inmediato; después vienen los 65.000 a 66.000 $, y una ruptura decisiva podría dejar expuestos los 62.000 a 63.000 $. Al alza, los 72.000 a 74.000 $ constituyen la primera resistencia. Esa es la opinión de una analista. Cuando estos niveles son tan conocidos, las órdenes se agrupan en torno a ellos, lo que puede agudizar los movimientos.
Quedan dos catalizadores. Los precios al productor podrían reforzar o reducir las apuestas por una subida de tipos, y las exclusiones de Strategy, Metaplanet y Yellow Cake del MSCI el 30 de noviembre podrían provocar hasta 8.800 millones de dólares en ventas pasivas, según algunas estimaciones.
El riesgo es que los datos de inflación sean más altos de lo previsto y se produzca otra oleada de liquidaciones que atraviese los soportes. El escenario favorable es que una fuerte sacudida elimine el exceso de apalancamiento y haga que una lectura más moderada se sienta como un alivio.
Los mapas ayudan. También indican a todos dónde colocarse.
$BTC #Temporada de altcoins# #Predicción del precio de Bitcoin: ¿Cuál será el próximo movimiento de Bitcoin?#
Los próximos niveles de Bitcoin ya están en el radar de todos. Y eso es parte del problema.
Bitcoin cayó hasta los 67.568 $, su precio más bajo desde finales de agosto, antes de recuperarse y superar los 68.000 $. Lacie Zhang, responsable de investigación de Bitget Wallet, afirma que es posible otra caída, impulsada por la incertidumbre macroeconómica, las continuas salidas de los ETF al contado y las liquidaciones forzadas.
El factor macroeconómico es el IPC de octubre. Un aumento mensual del 0,4 %, por encima de las previsiones, elevó a cerca del 85 % la probabilidad de una subida de tipos de la Fed en diciembre e impulsó al alza los rendimientos de los bonos del Tesoro y el dólar. Esto debilita la demanda de activos que no generan rendimientos, como Bitcoin.
Después llegaron las ventas forzadas. Cuando Bitcoin perdió la zona de los 72.000 a 73.000 $, las liquidaciones se aceleraron hasta alcanzar los 1.600 millones de dólares en 24 horas y afectaron a 185.172 operadores. Las posiciones largas representaron el 89,5 %, y Binance concentró más del 35 %. Ether cayó por debajo de los 2.000 $, y la capitalización total del mercado cripto bajó casi un 4 %, hasta los 2,4 billones de dólares.
Las instituciones no están ayudando. Los ETF de Bitcoin al contado se encaminaban a registrar su sexto día consecutivo de salidas netas, después de que salieran unos 1.400 millones de dólares entre el 5 y el 11 de noviembre. IBIT, de BlackRock, representó más de 1.000 millones.
El mapa de Zhang: los 68.000 $ son el soporte inmediato; después vienen los 65.000 a 66.000 $, y una ruptura decisiva podría dejar expuestos los 62.000 a 63.000 $. Al alza, los 72.000 a 74.000 $ constituyen la primera resistencia. Esa es la opinión de una analista. Cuando estos niveles son tan conocidos, las órdenes se agrupan en torno a ellos, lo que puede agudizar los movimientos.
Quedan dos catalizadores. Los precios al productor podrían reforzar o reducir las apuestas por una subida de tipos, y las exclusiones de Strategy, Metaplanet y Yellow Cake del MSCI el 30 de noviembre podrían provocar hasta 8.800 millones de dólares en ventas pasivas, según algunas estimaciones.
El riesgo es que los datos de inflación sean más altos de lo previsto y se produzca otra oleada de liquidaciones que atraviese los soportes. El escenario favorable es que una fuerte sacudida elimine el exceso de apalancamiento y haga que una lectura más moderada se sienta como un alivio.
Los mapas ayudan. También indican a todos dónde colocarse.
$BTC #Temporada de altcoins# #Predicción del precio de Bitcoin: ¿Cuál será el próximo movimiento de Bitcoin?#
Bitcoin cayó hasta los 67.568 $, su precio más bajo desde finales de agosto, antes de recuperarse y superar los 68.000 $. Lacie Zhang, responsable de investigación de Bitget Wallet, afirma que es posible otra caída, impulsada por la incertidumbre macroeconómica, las continuas salidas de los ETF al contado y las liquidaciones forzadas.
El factor macroeconómico es el IPC de octubre. Un aumento mensual del 0,4 %, por encima de las previsiones, elevó a cerca del 85 % la probabilidad de una subida de tipos de la Fed en diciembre e impulsó al alza los rendimientos de los bonos del Tesoro y el dólar. Esto debilita la demanda de activos que no generan rendimientos, como Bitcoin.
Después llegaron las ventas forzadas. Cuando Bitcoin perdió la zona de los 72.000 a 73.000 $, las liquidaciones se aceleraron hasta alcanzar los 1.600 millones de dólares en 24 horas y afectaron a 185.172 operadores. Las posiciones largas representaron el 89,5 %, y Binance concentró más del 35 %. Ether cayó por debajo de los 2.000 $, y la capitalización total del mercado cripto bajó casi un 4 %, hasta los 2,4 billones de dólares.
Las instituciones no están ayudando. Los ETF de Bitcoin al contado se encaminaban a registrar su sexto día consecutivo de salidas netas, después de que salieran unos 1.400 millones de dólares entre el 5 y el 11 de noviembre. IBIT, de BlackRock, representó más de 1.000 millones.
El mapa de Zhang: los 68.000 $ son el soporte inmediato; después vienen los 65.000 a 66.000 $, y una ruptura decisiva podría dejar expuestos los 62.000 a 63.000 $. Al alza, los 72.000 a 74.000 $ constituyen la primera resistencia. Esa es la opinión de una analista. Cuando estos niveles son tan conocidos, las órdenes se agrupan en torno a ellos, lo que puede agudizar los movimientos.
Quedan dos catalizadores. Los precios al productor podrían reforzar o reducir las apuestas por una subida de tipos, y las exclusiones de Strategy, Metaplanet y Yellow Cake del MSCI el 30 de noviembre podrían provocar hasta 8.800 millones de dólares en ventas pasivas, según algunas estimaciones.
El riesgo es que los datos de inflación sean más altos de lo previsto y se produzca otra oleada de liquidaciones que atraviese los soportes. El escenario favorable es que una fuerte sacudida elimine el exceso de apalancamiento y haga que una lectura más moderada se sienta como un alivio.
Los mapas ayudan. También indican a todos dónde colocarse.
$BTC #Temporada de altcoins# #Predicción del precio de Bitcoin: ¿Cuál será el próximo movimiento de Bitcoin?#
25
·
--
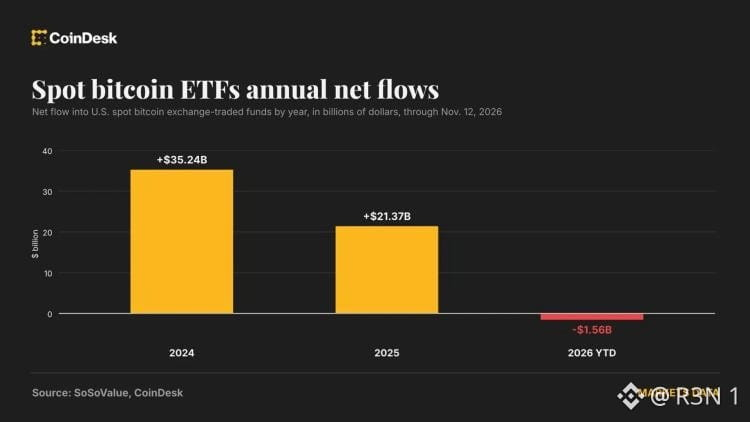
Los ETF de Bitcoin pasaron de registrar entradas de 1.000 millones de dólares en lo que va del año a salidas de 1.560 millones en unas dos semanas.
CoinDesk, citando datos de SoSoValue, informa que los ETF estadounidenses de Bitcoin al contado acumulan ahora salidas netas de 1.560 millones de dólares en 2026. El 29 de octubre, registraban entradas de unos 1.010 millones en lo que iba del año. Luego, solo el 30 de octubre, se produjo una salida de 643,3 millones, y las pérdidas siguieron aumentando. Bitcoin cayó por debajo de los 70.000 dólares a primera hora del viernes, su nivel más bajo desde agosto.
Mis cálculos: eso equivale a un cambio de aproximadamente 2.570 millones de dólares en menos de dos semanas. Las salidas semanales hicieron el trabajo: 202,6 millones hace tres semanas, 1.280 millones la semana antepasada y 643,6 millones esta semana hasta el jueves, unos 2.100 millones en total.
La perspectiva a más largo plazo lo deja más claro. Esta es la 12.ª semana de 2026 con salidas netas superiores a 500 millones de dólares, frente a 15 en todo 2025 y cuatro en 2024. Si se producen cuatro semanas más de este tipo en las últimas seis del año, 2026 batirá el récord. Los fondos captaron 21.370 millones de dólares en 2025 y 35.240 millones en 2024, así que esto supone un cambio brusco.
Las entradas y salidas de los ETF se consideran ampliamente un indicador indirecto de la demanda institucional, y el ánimo ha pasado de comprar cada caída a esperar para ver dónde está el suelo. Ese es el núcleo emocional de este mercado: quienes respaldaron las subidas anteriores ahora venden su exposición o simplemente se mantienen al margen.
El contexto macroeconómico añade presión. La cobertura de CoinDesk relaciona la última caída con la fortaleza del dólar, cuyo índice se encuentra en un máximo de 19 meses, y los temores a subidas de los tipos de interés han seguido presionando a los activos de riesgo.
El riesgo es que continúen las salidas y que el ritmo de semanas récord se haga realidad. El argumento a favor es que las salidas cuantiosas a veces señalan agotamiento, aunque no es un indicador fiable.
Las entradas y salidas de los ETF son un recibo, no un pronóstico. Ahora mismo, el recibo es largo.
$BTC #BTC Análisis del precio# $XAUt #Temporada de altcoins#
Los ETF de Bitcoin pasaron de registrar entradas de 1.000 millones de dólares en lo que va del año a salidas de 1.560 millones en unas dos semanas.
CoinDesk, citando datos de SoSoValue, informa que los ETF estadounidenses de Bitcoin al contado acumulan ahora salidas netas de 1.560 millones de dólares en 2026. El 29 de octubre, registraban entradas de unos 1.010 millones en lo que iba del año. Luego, solo el 30 de octubre, se produjo una salida de 643,3 millones, y las pérdidas siguieron aumentando. Bitcoin cayó por debajo de los 70.000 dólares a primera hora del viernes, su nivel más bajo desde agosto.
Mis cálculos: eso equivale a un cambio de aproximadamente 2.570 millones de dólares en menos de dos semanas. Las salidas semanales hicieron el trabajo: 202,6 millones hace tres semanas, 1.280 millones la semana antepasada y 643,6 millones esta semana hasta el jueves, unos 2.100 millones en total.
La perspectiva a más largo plazo lo deja más claro. Esta es la 12.ª semana de 2026 con salidas netas superiores a 500 millones de dólares, frente a 15 en todo 2025 y cuatro en 2024. Si se producen cuatro semanas más de este tipo en las últimas seis del año, 2026 batirá el récord. Los fondos captaron 21.370 millones de dólares en 2025 y 35.240 millones en 2024, así que esto supone un cambio brusco.
Las entradas y salidas de los ETF se consideran ampliamente un indicador indirecto de la demanda institucional, y el ánimo ha pasado de comprar cada caída a esperar para ver dónde está el suelo. Ese es el núcleo emocional de este mercado: quienes respaldaron las subidas anteriores ahora venden su exposición o simplemente se mantienen al margen.
El contexto macroeconómico añade presión. La cobertura de CoinDesk relaciona la última caída con la fortaleza del dólar, cuyo índice se encuentra en un máximo de 19 meses, y los temores a subidas de los tipos de interés han seguido presionando a los activos de riesgo.
El riesgo es que continúen las salidas y que el ritmo de semanas récord se haga realidad. El argumento a favor es que las salidas cuantiosas a veces señalan agotamiento, aunque no es un indicador fiable.
Las entradas y salidas de los ETF son un recibo, no un pronóstico. Ahora mismo, el recibo es largo.
$BTC #BTC Análisis del precio# $XAUt #Temporada de altcoins#
CoinDesk, citando datos de SoSoValue, informa que los ETF estadounidenses de Bitcoin al contado acumulan ahora salidas netas de 1.560 millones de dólares en 2026. El 29 de octubre, registraban entradas de unos 1.010 millones en lo que iba del año. Luego, solo el 30 de octubre, se produjo una salida de 643,3 millones, y las pérdidas siguieron aumentando. Bitcoin cayó por debajo de los 70.000 dólares a primera hora del viernes, su nivel más bajo desde agosto.
Mis cálculos: eso equivale a un cambio de aproximadamente 2.570 millones de dólares en menos de dos semanas. Las salidas semanales hicieron el trabajo: 202,6 millones hace tres semanas, 1.280 millones la semana antepasada y 643,6 millones esta semana hasta el jueves, unos 2.100 millones en total.
La perspectiva a más largo plazo lo deja más claro. Esta es la 12.ª semana de 2026 con salidas netas superiores a 500 millones de dólares, frente a 15 en todo 2025 y cuatro en 2024. Si se producen cuatro semanas más de este tipo en las últimas seis del año, 2026 batirá el récord. Los fondos captaron 21.370 millones de dólares en 2025 y 35.240 millones en 2024, así que esto supone un cambio brusco.
Las entradas y salidas de los ETF se consideran ampliamente un indicador indirecto de la demanda institucional, y el ánimo ha pasado de comprar cada caída a esperar para ver dónde está el suelo. Ese es el núcleo emocional de este mercado: quienes respaldaron las subidas anteriores ahora venden su exposición o simplemente se mantienen al margen.
El contexto macroeconómico añade presión. La cobertura de CoinDesk relaciona la última caída con la fortaleza del dólar, cuyo índice se encuentra en un máximo de 19 meses, y los temores a subidas de los tipos de interés han seguido presionando a los activos de riesgo.
El riesgo es que continúen las salidas y que el ritmo de semanas récord se haga realidad. El argumento a favor es que las salidas cuantiosas a veces señalan agotamiento, aunque no es un indicador fiable.
Las entradas y salidas de los ETF son un recibo, no un pronóstico. Ahora mismo, el recibo es largo.
$BTC #BTC Análisis del precio# $XAUt #Temporada de altcoins#
28
·
--
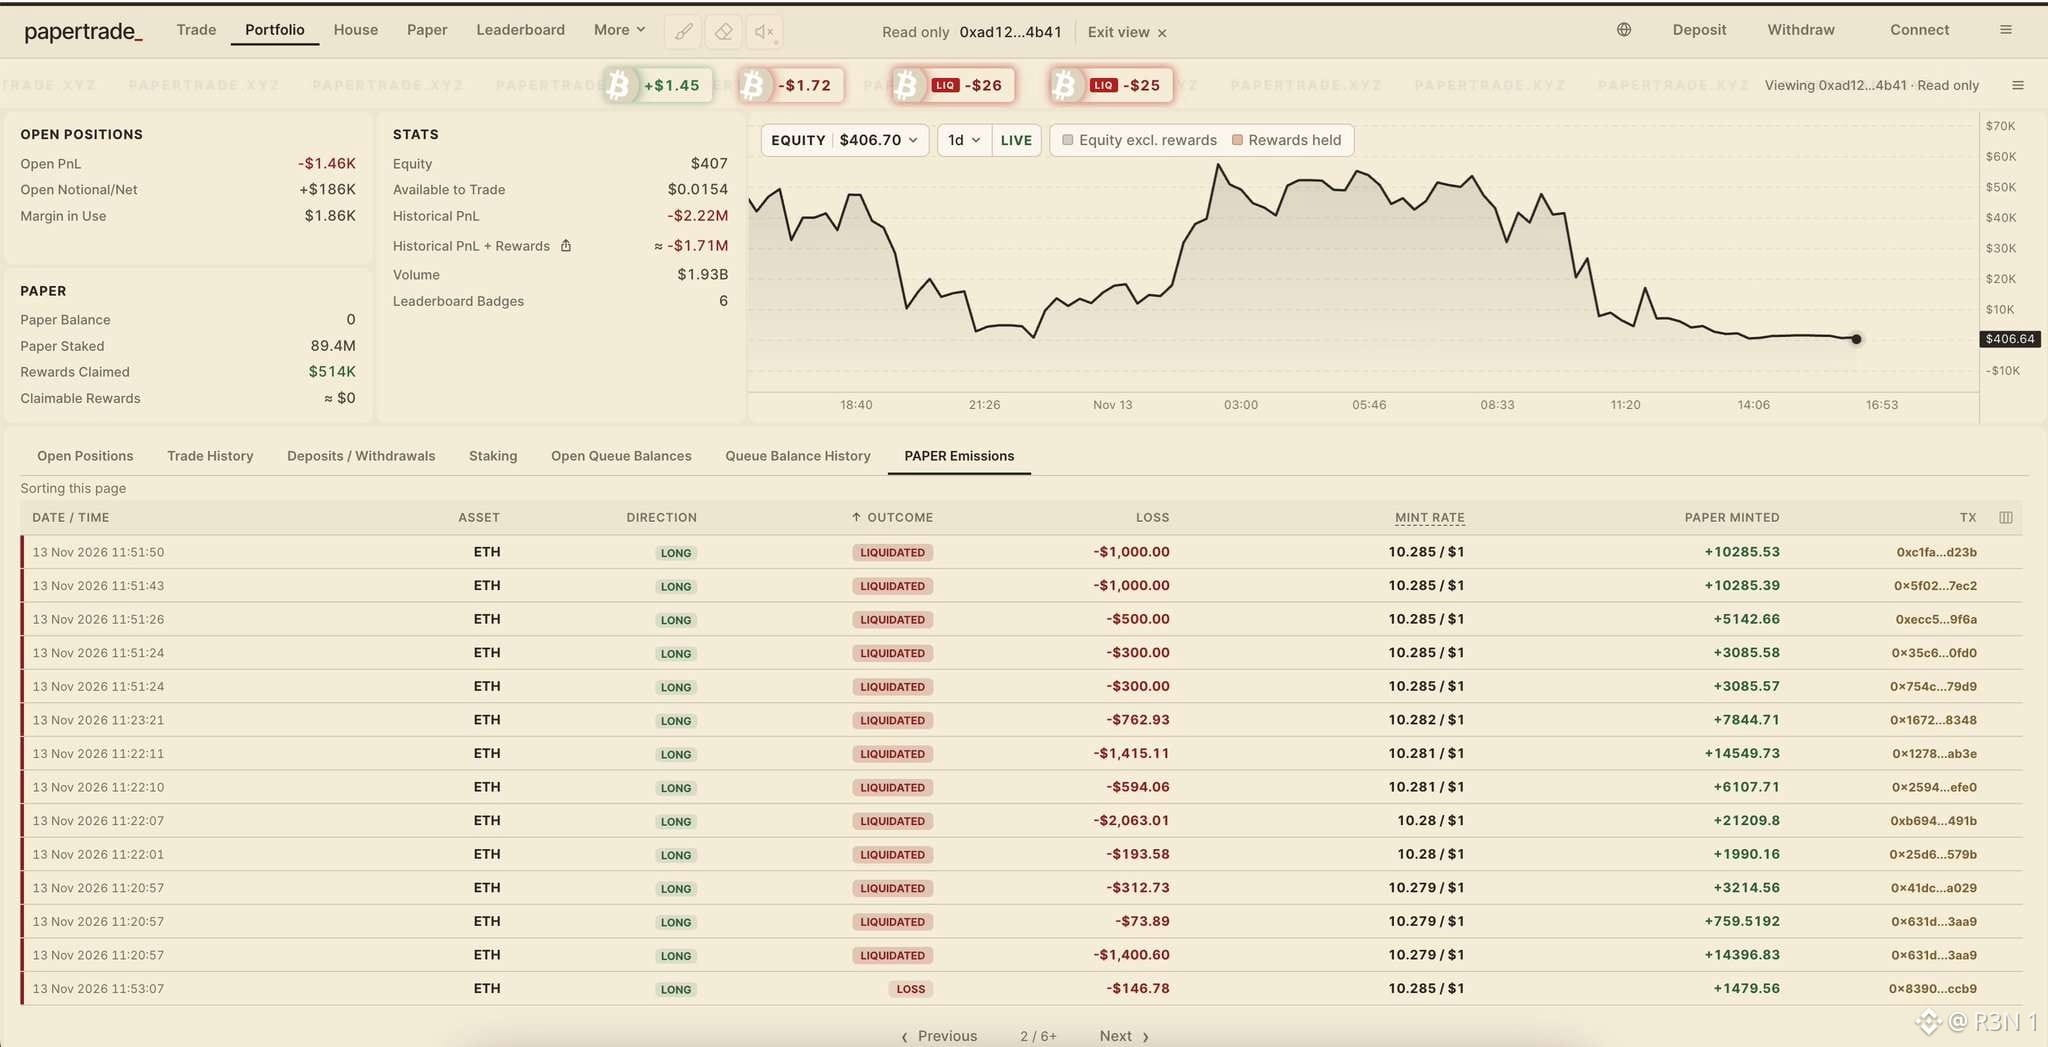
Según lookonchain en X, Machi Big Brother, el trader taiwanés cuyo nombre real es Jeffrey Huang, ha sido liquidado más de 2.100 veces en PaperTrade y ahora acumula pérdidas de 2,22 millones de dólares en la plataforma. No pude verificar la plataforma ni esas cifras. El nombre sugiere que se trata de un entorno simulado, así que probablemente la pérdida sea dinero virtual.
El historial real está documentado. Arkham y otros rastreadores afirman que Machi perdió más de 80 millones de dólares en Hyperliquid desde septiembre, sobre todo en posiciones largas de ETH con un apalancamiento de 25x. Una cuenta cayó desde un máximo declarado de 12,25 millones de dólares hasta unos 21.800 dólares, y reportes anteriores indican que volvió a abrir una posición larga similar con un apalancamiento de 25x justo después de ser liquidado.
Eso es lo que hace interesante la historia. El trading simulado existe para que los errores no cuesten nada. Si alguien repite el mismo patrón con dinero ficticio, un apalancamiento alto y una entrada rápida de nuevo, eso sugiere que el problema está en el proceso, no en lo que está en juego. Es una interpretación de las cifras, no una conclusión sobre él.
El ángulo del sentimiento es conocido. El mundo cripto convierte las liquidaciones en contenido, y «rey de las liquidaciones» se vuelve una marca. Es entretenido hasta que recuerdas que la gente puede perder dinero real y que, por lo general, quienes publican son los que sobreviven, no los liquidados.
La lección práctica sirve para cualquier cantidad: usa poco apalancamiento, decide cuándo salir antes de entrar y no vuelvas a abrir la misma apuesta justo después de que te hayan sacado.
El riesgo está en tratar un meme como prueba. El argumento a favor es que las plataformas de práctica permiten a los traders aprender estas lecciones sin costo.
La práctica solo ayuda si cambias lo que haces después de perder.
#Análisis del precio de BTC# $BTC #Temporada de altcoins# $XRP
Según lookonchain en X, Machi Big Brother, el trader taiwanés cuyo nombre real es Jeffrey Huang, ha sido liquidado más de 2.100 veces en PaperTrade y ahora acumula pérdidas de 2,22 millones de dólares en la plataforma. No pude verificar la plataforma ni esas cifras. El nombre sugiere que se trata de un entorno simulado, así que probablemente la pérdida sea dinero virtual.
El historial real está documentado. Arkham y otros rastreadores afirman que Machi perdió más de 80 millones de dólares en Hyperliquid desde septiembre, sobre todo en posiciones largas de ETH con un apalancamiento de 25x. Una cuenta cayó desde un máximo declarado de 12,25 millones de dólares hasta unos 21.800 dólares, y reportes anteriores indican que volvió a abrir una posición larga similar con un apalancamiento de 25x justo después de ser liquidado.
Eso es lo que hace interesante la historia. El trading simulado existe para que los errores no cuesten nada. Si alguien repite el mismo patrón con dinero ficticio, un apalancamiento alto y una entrada rápida de nuevo, eso sugiere que el problema está en el proceso, no en lo que está en juego. Es una interpretación de las cifras, no una conclusión sobre él.
El ángulo del sentimiento es conocido. El mundo cripto convierte las liquidaciones en contenido, y «rey de las liquidaciones» se vuelve una marca. Es entretenido hasta que recuerdas que la gente puede perder dinero real y que, por lo general, quienes publican son los que sobreviven, no los liquidados.
La lección práctica sirve para cualquier cantidad: usa poco apalancamiento, decide cuándo salir antes de entrar y no vuelvas a abrir la misma apuesta justo después de que te hayan sacado.
El riesgo está en tratar un meme como prueba. El argumento a favor es que las plataformas de práctica permiten a los traders aprender estas lecciones sin costo.
La práctica solo ayuda si cambias lo que haces después de perder.
#Análisis del precio de BTC# $BTC #Temporada de altcoins# $XRP
El historial real está documentado. Arkham y otros rastreadores afirman que Machi perdió más de 80 millones de dólares en Hyperliquid desde septiembre, sobre todo en posiciones largas de ETH con un apalancamiento de 25x. Una cuenta cayó desde un máximo declarado de 12,25 millones de dólares hasta unos 21.800 dólares, y reportes anteriores indican que volvió a abrir una posición larga similar con un apalancamiento de 25x justo después de ser liquidado.
Eso es lo que hace interesante la historia. El trading simulado existe para que los errores no cuesten nada. Si alguien repite el mismo patrón con dinero ficticio, un apalancamiento alto y una entrada rápida de nuevo, eso sugiere que el problema está en el proceso, no en lo que está en juego. Es una interpretación de las cifras, no una conclusión sobre él.
El ángulo del sentimiento es conocido. El mundo cripto convierte las liquidaciones en contenido, y «rey de las liquidaciones» se vuelve una marca. Es entretenido hasta que recuerdas que la gente puede perder dinero real y que, por lo general, quienes publican son los que sobreviven, no los liquidados.
La lección práctica sirve para cualquier cantidad: usa poco apalancamiento, decide cuándo salir antes de entrar y no vuelvas a abrir la misma apuesta justo después de que te hayan sacado.
El riesgo está en tratar un meme como prueba. El argumento a favor es que las plataformas de práctica permiten a los traders aprender estas lecciones sin costo.
La práctica solo ayuda si cambias lo que haces después de perder.
#Análisis del precio de BTC# $BTC #Temporada de altcoins# $XRP
43
·
--
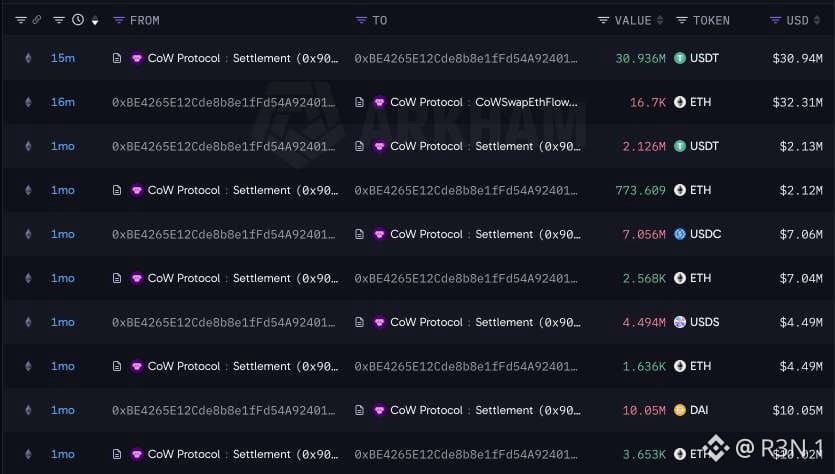
Una ballena vendió ETH con pérdidas. «Comprar caro, vender barato» es solo la mitad de la historia.
Según datos de Arkham compartidos en X, una ballena vendió 16.700 ETH (31 M$) en una sola operación a 1.852,45 $. Un mes antes, según se informa, la misma cartera había comprado 8.631 ETH (23,7 M$) a 2.749 $.
Las cuentas de esa compra anterior son contundentes. Una caída de unos 897 $ por ETH implica una pérdida de cerca de 7,7 M$, aproximadamente un 33 % (según mis cálculos). Pero la venta fue casi el doble del tamaño de la compra, así que la cartera también tenía otros ETH. No podemos ver su coste base completo, por lo que no podemos saber si perdió dinero con toda la posición. «Comprar caro, vender barato» es cierto para el tramo que podemos observar.
El «porqué» también es invisible. Los rastreadores no pueden saber qué motivó una venta. Podría tratarse de un stop loss, el pago de un préstamo, una planificación fiscal o una rotación hacia otro activo. Hasta la etiqueta «FOMO» es una conjetura basada en el momento.
El contexto del mercado encaja. ETH ha sido el activo grande más débil, y los ETF de Ethereum han registrado salidas de 363 M$ en siete días, según la actualización del 9 de noviembre; además, los operadores han estado apostando a que Bitcoin tendrá un rendimiento superior.
Que un gran tenedor reduzca pérdidas en este contexto puede interpretarse como capitulación para algunos y como gestión del riesgo para otros.
A veces se interpreta que las ventas por capitulación cerca de los mínimos son una señal de agotamiento, pero no es algo fiable. También pueden ser las primeras de varias.
El riesgo es que más tenedores alcancen sus umbrales de dolor al mismo tiempo. El argumento a favor es que la salida de vendedores forzados o emocionales puede despejar el camino para una evolución de los precios más estable.
Las pérdidas de las ballenas funcionan como un espejo. Cada quien ve en ellas su propio precio de entrada.
$BTC #BTC Análisis de precios# #Temporada de altcoins# $ETH
Una ballena vendió ETH con pérdidas. «Comprar caro, vender barato» es solo la mitad de la historia.
Según datos de Arkham compartidos en X, una ballena vendió 16.700 ETH (31 M$) en una sola operación a 1.852,45 $. Un mes antes, según se informa, la misma cartera había comprado 8.631 ETH (23,7 M$) a 2.749 $.
Las cuentas de esa compra anterior son contundentes. Una caída de unos 897 $ por ETH implica una pérdida de cerca de 7,7 M$, aproximadamente un 33 % (según mis cálculos). Pero la venta fue casi el doble del tamaño de la compra, así que la cartera también tenía otros ETH. No podemos ver su coste base completo, por lo que no podemos saber si perdió dinero con toda la posición. «Comprar caro, vender barato» es cierto para el tramo que podemos observar.
El «porqué» también es invisible. Los rastreadores no pueden saber qué motivó una venta. Podría tratarse de un stop loss, el pago de un préstamo, una planificación fiscal o una rotación hacia otro activo. Hasta la etiqueta «FOMO» es una conjetura basada en el momento.
El contexto del mercado encaja. ETH ha sido el activo grande más débil, y los ETF de Ethereum han registrado salidas de 363 M$ en siete días, según la actualización del 9 de noviembre; además, los operadores han estado apostando a que Bitcoin tendrá un rendimiento superior.
Que un gran tenedor reduzca pérdidas en este contexto puede interpretarse como capitulación para algunos y como gestión del riesgo para otros.
A veces se interpreta que las ventas por capitulación cerca de los mínimos son una señal de agotamiento, pero no es algo fiable. También pueden ser las primeras de varias.
El riesgo es que más tenedores alcancen sus umbrales de dolor al mismo tiempo. El argumento a favor es que la salida de vendedores forzados o emocionales puede despejar el camino para una evolución de los precios más estable.
Las pérdidas de las ballenas funcionan como un espejo. Cada quien ve en ellas su propio precio de entrada.
$BTC #BTC Análisis de precios# #Temporada de altcoins# $ETH
Según datos de Arkham compartidos en X, una ballena vendió 16.700 ETH (31 M$) en una sola operación a 1.852,45 $. Un mes antes, según se informa, la misma cartera había comprado 8.631 ETH (23,7 M$) a 2.749 $.
Las cuentas de esa compra anterior son contundentes. Una caída de unos 897 $ por ETH implica una pérdida de cerca de 7,7 M$, aproximadamente un 33 % (según mis cálculos). Pero la venta fue casi el doble del tamaño de la compra, así que la cartera también tenía otros ETH. No podemos ver su coste base completo, por lo que no podemos saber si perdió dinero con toda la posición. «Comprar caro, vender barato» es cierto para el tramo que podemos observar.
El «porqué» también es invisible. Los rastreadores no pueden saber qué motivó una venta. Podría tratarse de un stop loss, el pago de un préstamo, una planificación fiscal o una rotación hacia otro activo. Hasta la etiqueta «FOMO» es una conjetura basada en el momento.
El contexto del mercado encaja. ETH ha sido el activo grande más débil, y los ETF de Ethereum han registrado salidas de 363 M$ en siete días, según la actualización del 9 de noviembre; además, los operadores han estado apostando a que Bitcoin tendrá un rendimiento superior.
Que un gran tenedor reduzca pérdidas en este contexto puede interpretarse como capitulación para algunos y como gestión del riesgo para otros.
A veces se interpreta que las ventas por capitulación cerca de los mínimos son una señal de agotamiento, pero no es algo fiable. También pueden ser las primeras de varias.
El riesgo es que más tenedores alcancen sus umbrales de dolor al mismo tiempo. El argumento a favor es que la salida de vendedores forzados o emocionales puede despejar el camino para una evolución de los precios más estable.
Las pérdidas de las ballenas funcionan como un espejo. Cada quien ve en ellas su propio precio de entrada.
$BTC #BTC Análisis de precios# #Temporada de altcoins# $ETH
43
·
--
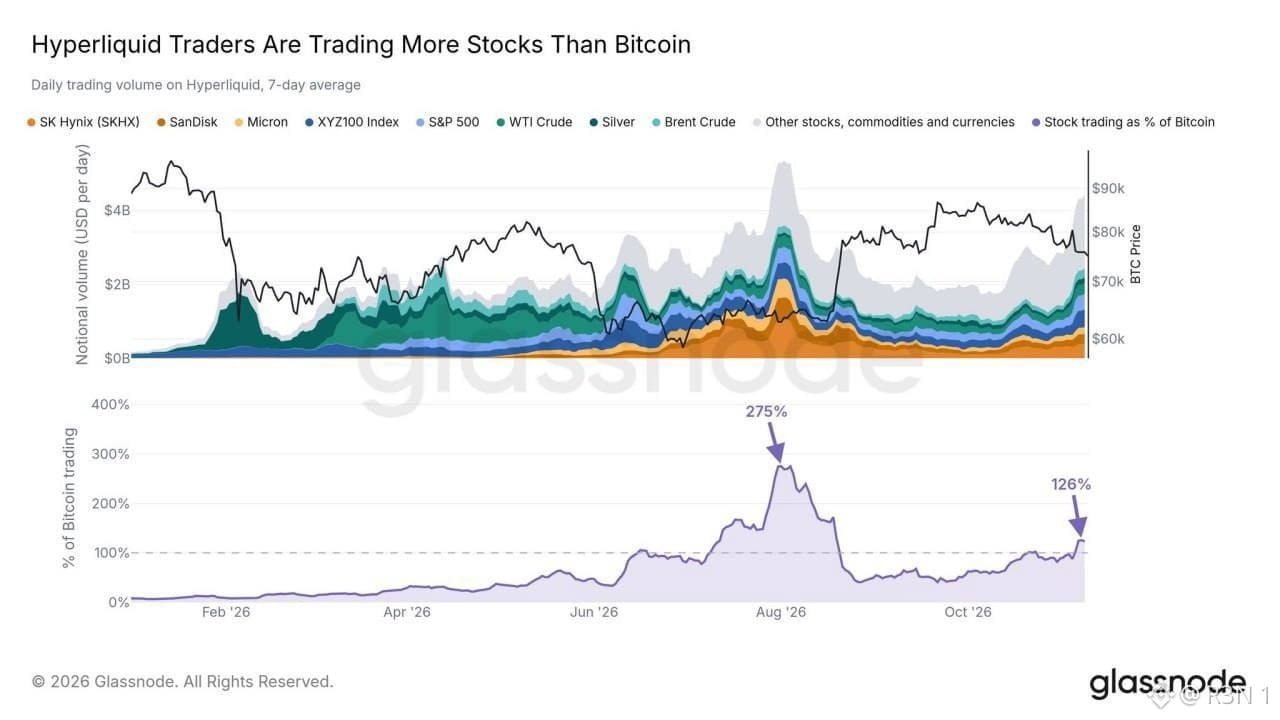
Los traders de Hyperliquid no están dejando las criptomonedas. Están usando la infraestructura cripto para todo lo demás.
Según Glassnode, el volumen de ciertos mercados perpetuos vinculados a acciones en Hyperliquid alcanzó el 126 % del volumen de los perpetuos de Bitcoin en noviembre. En agosto llegó a un máximo del 275%, y luego cayó por debajo del 50% en septiembre. Para el 9 de noviembre, los mercados HIP-3 —plataformas para acciones, materias primas e índices gestionadas por sus creadores— representaban el 44% del volumen de Hyperliquid en siete días.
La proporción fluctúa mucho, y eso es parte de la historia. La lista de acciones es selectiva e incluye nombres como SK Hynix, SanDisk, Micron, el S&P 500 y un producto de índices. Parece una apuesta por los chips y la temática de la IA, no por las acciones en general.
El panorama más amplio encaja con lo que hemos visto este mes: una ballena acumulando posiciones largas en NVDA y SNDK, un trader que apuesta a la baja contra Nvidia en Aster, una posición larga apalancada 10x en SOXL y la matriz de Kraken que planea lanzar mercados regulados en Hyperliquid. Los traders nativos del ecosistema cripto están tratando las plataformas on-chain como un lugar disponible las 24 horas para operar cualquier activo que tenga un precio.
Mi interpretación es que parte de esto se debe a dónde está la volatilidad. La valoración de las opciones de Bitcoin ha estado en mínimos históricos, mientras que las acciones de IA registraron fuertes movimientos este mes. Los traders persiguen el movimiento. Es una hipótesis, no una conclusión.
No pierdas de vista los límites. El volumen no es capital, y el apalancamiento infla el volumen nocional. Los datos de Glassnode no muestran un alejamiento duradero de Bitcoin y, tras el repunte de agosto, Bitcoin subió, aunque no hay pruebas de que ambos hechos estén relacionados.
El riesgo es que la escasa liquidez y el alto apalancamiento en los perpetuos de acciones amplifiquen las pérdidas. El argumento a favor es que la infraestructura cripto se está convirtiendo en una plataforma de trading general, lo que amplía su público.
Puede que las criptomonedas ya no sean la operación favorita en su propia cadena. Pero la plataforma sigue siendo esta.
$BTC #Altcoin Season# #Altcoin Season# $HYPE
Los traders de Hyperliquid no están dejando las criptomonedas. Están usando la infraestructura cripto para todo lo demás.
Según Glassnode, el volumen de ciertos mercados perpetuos vinculados a acciones en Hyperliquid alcanzó el 126 % del volumen de los perpetuos de Bitcoin en noviembre. En agosto llegó a un máximo del 275%, y luego cayó por debajo del 50% en septiembre. Para el 9 de noviembre, los mercados HIP-3 —plataformas para acciones, materias primas e índices gestionadas por sus creadores— representaban el 44% del volumen de Hyperliquid en siete días.
La proporción fluctúa mucho, y eso es parte de la historia. La lista de acciones es selectiva e incluye nombres como SK Hynix, SanDisk, Micron, el S&P 500 y un producto de índices. Parece una apuesta por los chips y la temática de la IA, no por las acciones en general.
El panorama más amplio encaja con lo que hemos visto este mes: una ballena acumulando posiciones largas en NVDA y SNDK, un trader que apuesta a la baja contra Nvidia en Aster, una posición larga apalancada 10x en SOXL y la matriz de Kraken que planea lanzar mercados regulados en Hyperliquid. Los traders nativos del ecosistema cripto están tratando las plataformas on-chain como un lugar disponible las 24 horas para operar cualquier activo que tenga un precio.
Mi interpretación es que parte de esto se debe a dónde está la volatilidad. La valoración de las opciones de Bitcoin ha estado en mínimos históricos, mientras que las acciones de IA registraron fuertes movimientos este mes. Los traders persiguen el movimiento. Es una hipótesis, no una conclusión.
No pierdas de vista los límites. El volumen no es capital, y el apalancamiento infla el volumen nocional. Los datos de Glassnode no muestran un alejamiento duradero de Bitcoin y, tras el repunte de agosto, Bitcoin subió, aunque no hay pruebas de que ambos hechos estén relacionados.
El riesgo es que la escasa liquidez y el alto apalancamiento en los perpetuos de acciones amplifiquen las pérdidas. El argumento a favor es que la infraestructura cripto se está convirtiendo en una plataforma de trading general, lo que amplía su público.
Puede que las criptomonedas ya no sean la operación favorita en su propia cadena. Pero la plataforma sigue siendo esta.
$BTC #Altcoin Season# #Altcoin Season# $HYPE
Según Glassnode, el volumen de ciertos mercados perpetuos vinculados a acciones en Hyperliquid alcanzó el 126 % del volumen de los perpetuos de Bitcoin en noviembre. En agosto llegó a un máximo del 275%, y luego cayó por debajo del 50% en septiembre. Para el 9 de noviembre, los mercados HIP-3 —plataformas para acciones, materias primas e índices gestionadas por sus creadores— representaban el 44% del volumen de Hyperliquid en siete días.
La proporción fluctúa mucho, y eso es parte de la historia. La lista de acciones es selectiva e incluye nombres como SK Hynix, SanDisk, Micron, el S&P 500 y un producto de índices. Parece una apuesta por los chips y la temática de la IA, no por las acciones en general.
El panorama más amplio encaja con lo que hemos visto este mes: una ballena acumulando posiciones largas en NVDA y SNDK, un trader que apuesta a la baja contra Nvidia en Aster, una posición larga apalancada 10x en SOXL y la matriz de Kraken que planea lanzar mercados regulados en Hyperliquid. Los traders nativos del ecosistema cripto están tratando las plataformas on-chain como un lugar disponible las 24 horas para operar cualquier activo que tenga un precio.
Mi interpretación es que parte de esto se debe a dónde está la volatilidad. La valoración de las opciones de Bitcoin ha estado en mínimos históricos, mientras que las acciones de IA registraron fuertes movimientos este mes. Los traders persiguen el movimiento. Es una hipótesis, no una conclusión.
No pierdas de vista los límites. El volumen no es capital, y el apalancamiento infla el volumen nocional. Los datos de Glassnode no muestran un alejamiento duradero de Bitcoin y, tras el repunte de agosto, Bitcoin subió, aunque no hay pruebas de que ambos hechos estén relacionados.
El riesgo es que la escasa liquidez y el alto apalancamiento en los perpetuos de acciones amplifiquen las pérdidas. El argumento a favor es que la infraestructura cripto se está convirtiendo en una plataforma de trading general, lo que amplía su público.
Puede que las criptomonedas ya no sean la operación favorita en su propia cadena. Pero la plataforma sigue siendo esta.
$BTC #Altcoin Season# #Altcoin Season# $HYPE
80
·
--
El portal de migración de Akash Network ya está disponible. Los holders pueden transferir AKT de la cadena Cosmos a SPL AKT en Solana en una proporción de 1:1, en un solo sentido, y el portal permanecerá abierto durante dos años. La votación que lo hizo posible, la Propuesta 346, se aprobó el 2 de noviembre con aproximadamente un 97 % a un 98 % de votos a favor, según el rastreador. Sunrise habilitó el trading de SPL AKT a los pocos minutos del anuncio. El cambio conlleva ciertas concesiones. Los AKT en staking deben pasar por un periodo de desvinculación de 21 días antes de poder transferirse. Las recompensas de staking terminan cuando se complete la transición del marketplace, y los aproximadamente 100 validadores de la red perderán su función 90 días después. La transición del marketplace todavía requiere una votación independiente, y por ahora los contratos de arrendamiento activos siguen en la cadena antigua. La propuesta tampoco especifica qué ocurrirá con los AKT que no se hayan transferido al cabo de dos años. El argumento a favor de marcharse es la liquidez y el alcance. Solana ofrece una base de usuarios mucho mayor que una cadena independiente de Cosmos, y la decisión encaja con una tendencia más amplia de proyectos que abandonan sus propias cadenas para recurrir a infraestructura compartida. El argumento en contra es renunciar a la soberanía y a la economía de staking que la acompañaba. También hay un aspecto de seguridad. Quien controle el portal controlará la emisión de SPL AKT durante dos años, así que Akash menciona dos auditorías independientes, límites de emisión por época y una pausa automática si las cantidades no coinciden. En Solana ya existen tokens imitadores que usan el nombre AKT, y Akash afirma que hay un único dominio oficial del portal. Lo que podría significar: una appchain que decide que la infraestructura compartida es mejor que ir por su cuenta. Si los holders están de acuerdo se verá en la rapidez con que se transfieran los tokens. Los riesgos son el phishing, los errores en una transferencia unidireccional y una salida de validadores escasa. A favor están una mayor liquidez y un camino más sencillo para los nuevos usuarios. Una migración no es un lanzamiento. Es una puerta de un solo sentido, así que comprueba la dirección antes de cruzarla. $SOL #Análisis del precio de BTC# #Temporada de altcoins#
El portal de migración de Akash Network ya está disponible. Los holders pueden transferir AKT de la cadena Cosmos a SPL AKT en Solana en una proporción de 1:1, en un solo sentido, y el portal permanecerá abierto durante dos años. La votación que lo hizo posible, la Propuesta 346, se aprobó el 2 de noviembre con aproximadamente un 97 % a un 98 % de votos a favor, según el rastreador. Sunrise habilitó el trading de SPL AKT a los pocos minutos del anuncio. El cambio conlleva ciertas concesiones. Los AKT en staking deben pasar por un periodo de desvinculación de 21 días antes de poder transferirse. Las recompensas de staking terminan cuando se complete la transición del marketplace, y los aproximadamente 100 validadores de la red perderán su función 90 días después. La transición del marketplace todavía requiere una votación independiente, y por ahora los contratos de arrendamiento activos siguen en la cadena antigua. La propuesta tampoco especifica qué ocurrirá con los AKT que no se hayan transferido al cabo de dos años. El argumento a favor de marcharse es la liquidez y el alcance. Solana ofrece una base de usuarios mucho mayor que una cadena independiente de Cosmos, y la decisión encaja con una tendencia más amplia de proyectos que abandonan sus propias cadenas para recurrir a infraestructura compartida. El argumento en contra es renunciar a la soberanía y a la economía de staking que la acompañaba. También hay un aspecto de seguridad. Quien controle el portal controlará la emisión de SPL AKT durante dos años, así que Akash menciona dos auditorías independientes, límites de emisión por época y una pausa automática si las cantidades no coinciden. En Solana ya existen tokens imitadores que usan el nombre AKT, y Akash afirma que hay un único dominio oficial del portal. Lo que podría significar: una appchain que decide que la infraestructura compartida es mejor que ir por su cuenta. Si los holders están de acuerdo se verá en la rapidez con que se transfieran los tokens. Los riesgos son el phishing, los errores en una transferencia unidireccional y una salida de validadores escasa. A favor están una mayor liquidez y un camino más sencillo para los nuevos usuarios. Una migración no es un lanzamiento. Es una puerta de un solo sentido, así que comprueba la dirección antes de cruzarla. $SOL #Análisis del precio de BTC# #Temporada de altcoins#
·
--
MSCI confirmó que Strategy será eliminada de los índices MSCI USA, World y ACWI al cierre del 30 de noviembre, en virtud de una regla para empresas «no operativas» que adoptó el 15 de octubre. Metaplanet y Upexi también figuran en la lista de exclusión, y SharpLink está bajo observación. La primera reacción es fácil de malinterpretar. La eliminación no implica que la acción deje de cotizar, y nada obliga a Strategy a vender bitcoin. Los fondos que replican índices poseen unos 13 millones de acciones, aproximadamente el 3,1 % de las acciones ordinarias de Strategy, y las venderán antes del cierre. Las estimaciones de ventas forzadas oscilan entre unos 1.600 millones de dólares y los 2.800 millones que calculó JPMorgan anteriormente, con hasta 8.800 millones más si otros proveedores de índices siguieran el mismo camino. Las acciones cayeron un 6,25 % tras conocerse la noticia, y algunos analistas dicen que la exclusión, ampliamente esperada, ya está en gran medida descontada. La verdadera prueba es el modelo de financiación. Strategy compra bitcoin vendiendo acciones con una prima respecto al valor de sus tenencias, y esa prima ya se ha reducido a aproximadamente 1,08 veces. La demanda pasiva sostiene la prima. Perderla dificulta financiar cada nueva compra sin diluir a los accionistas. También importa el cambio de postura. En enero, MSCI decidió no excluir a las empresas con reservas de criptomonedas. Nueve meses después, cambió la regla. Saylor lo califica de discriminatorio y sostiene que Strategy opera un negocio de software real, así que el debate no ha terminado. Para los mercados, esto se trata de demostrarlo. Las empresas de tesorería ahora tienen que probar que son negocios y no solo carteras. Esa presión también alcanza a las empresas de tesorería de ETH. El riesgo es que más proveedores de índices sigan el mismo camino y que la prima se mantenga baja. El argumento favorable es que las ventas ya se conocen, están programadas y, en su mayoría, ya se han absorbido. ¿Ya está descontado o no? La prima lo dirá, no los titulares. #Análisis del precio de BTC# $ETH $SOL #Temporada de altcoins#
MSCI confirmó que Strategy será eliminada de los índices MSCI USA, World y ACWI al cierre del 30 de noviembre, en virtud de una regla para empresas «no operativas» que adoptó el 15 de octubre. Metaplanet y Upexi también figuran en la lista de exclusión, y SharpLink está bajo observación. La primera reacción es fácil de malinterpretar. La eliminación no implica que la acción deje de cotizar, y nada obliga a Strategy a vender bitcoin. Los fondos que replican índices poseen unos 13 millones de acciones, aproximadamente el 3,1 % de las acciones ordinarias de Strategy, y las venderán antes del cierre. Las estimaciones de ventas forzadas oscilan entre unos 1.600 millones de dólares y los 2.800 millones que calculó JPMorgan anteriormente, con hasta 8.800 millones más si otros proveedores de índices siguieran el mismo camino. Las acciones cayeron un 6,25 % tras conocerse la noticia, y algunos analistas dicen que la exclusión, ampliamente esperada, ya está en gran medida descontada. La verdadera prueba es el modelo de financiación. Strategy compra bitcoin vendiendo acciones con una prima respecto al valor de sus tenencias, y esa prima ya se ha reducido a aproximadamente 1,08 veces. La demanda pasiva sostiene la prima. Perderla dificulta financiar cada nueva compra sin diluir a los accionistas. También importa el cambio de postura. En enero, MSCI decidió no excluir a las empresas con reservas de criptomonedas. Nueve meses después, cambió la regla. Saylor lo califica de discriminatorio y sostiene que Strategy opera un negocio de software real, así que el debate no ha terminado. Para los mercados, esto se trata de demostrarlo. Las empresas de tesorería ahora tienen que probar que son negocios y no solo carteras. Esa presión también alcanza a las empresas de tesorería de ETH. El riesgo es que más proveedores de índices sigan el mismo camino y que la prima se mantenga baja. El argumento favorable es que las ventas ya se conocen, están programadas y, en su mayoría, ya se han absorbido. ¿Ya está descontado o no? La prima lo dirá, no los titulares. #Análisis del precio de BTC# $ETH $SOL #Temporada de altcoins#
13
·
--
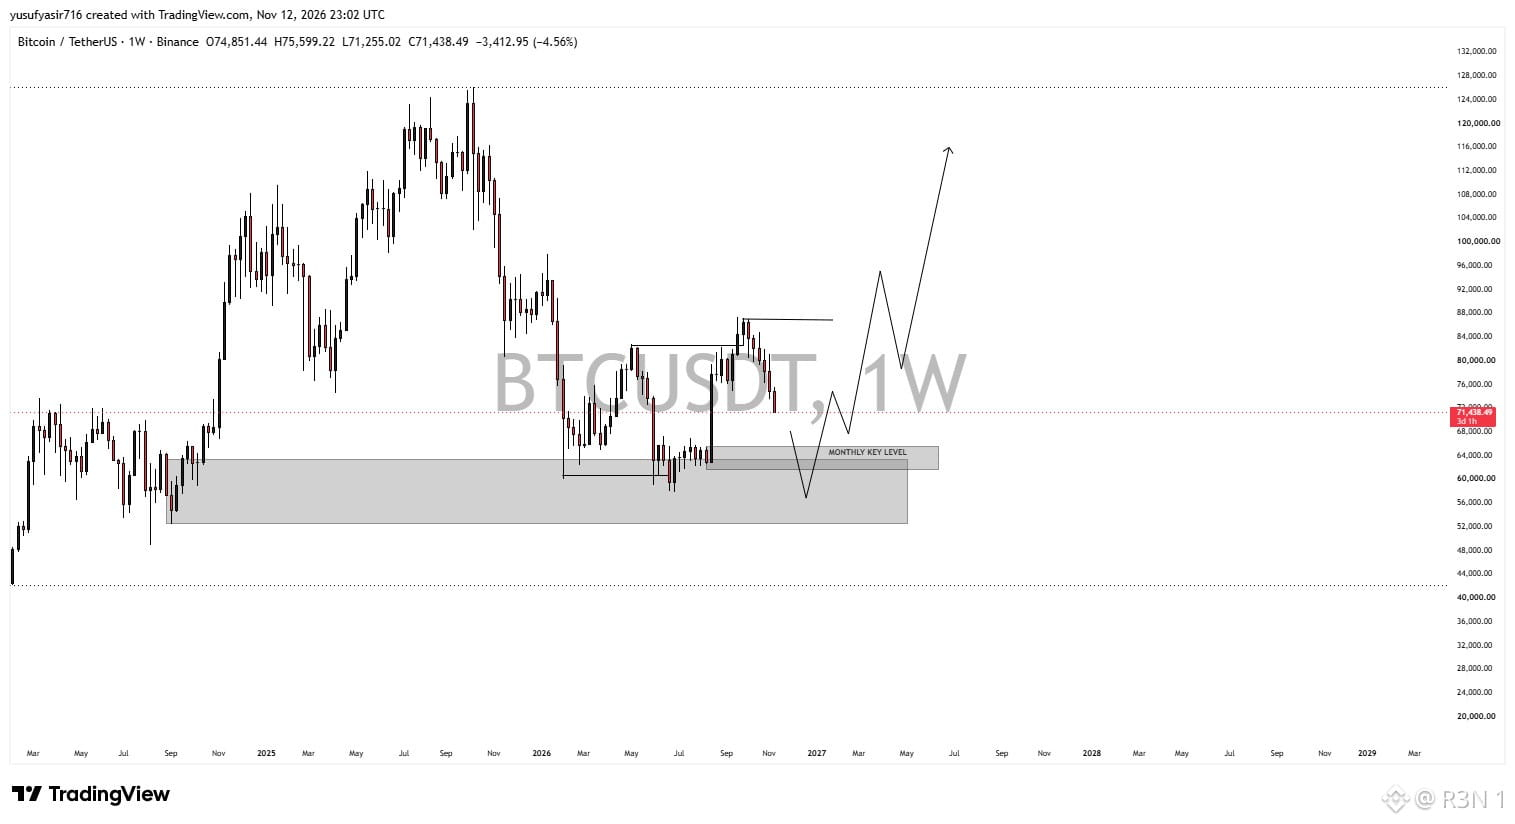
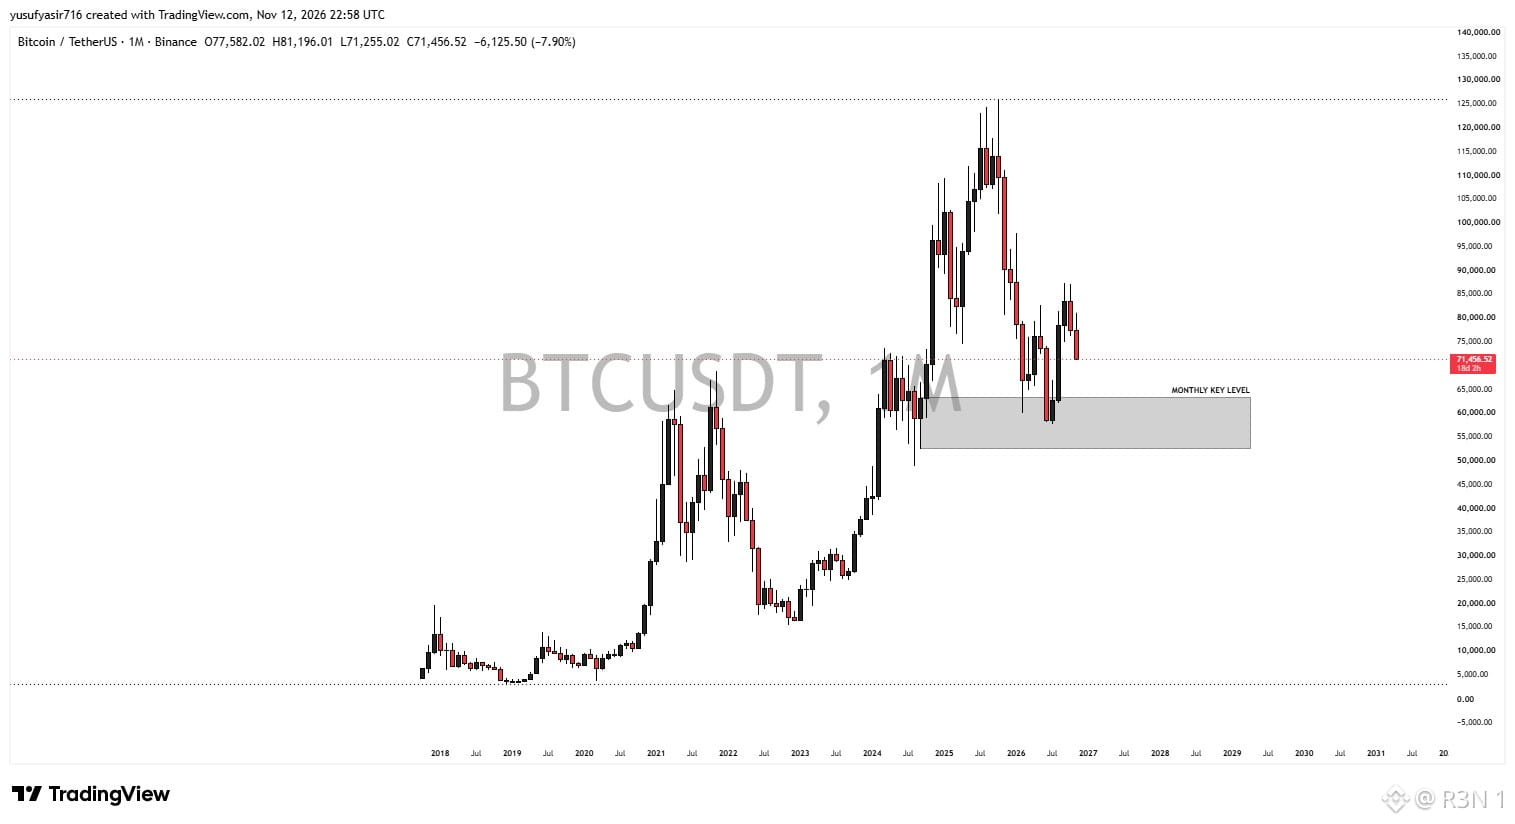
Mi opinión: una última sacudida antes del movimiento más grande. La zona a vigilar va de los 52.000 a los 63.000 dólares. Bitcoin cotiza cerca de los 71.400 dólares, con una caída de alrededor del 7,9 % en la vela mensual y del 4,6 % en la semana, tras perder la zona de los 74.000 dólares debido a los datos de inflación elevados y a las salidas de los ETF. En el gráfico mensual, hay una zona que importa más que ninguna otra: aproximadamente entre los 52.000 y los 63.000 dólares. Ahí se situó el rango de 2024 y se mantuvieron los mínimos de junio y julio de 2026. Es habitual que se vuelvan a poner a prueba niveles así cuando pierde fuerza el impulso, y el precio todavía está entre un 12 % y un 20 % por encima de ellos. Mi escenario base es una última barrida hacia esa zona, una reacción y, después, una recuperación. Esa es mi expectativa, no una predicción. «La última caída» es el relato que cuenta quien afirma haber encontrado el suelo, y a veces resulta que esa caída era la penúltima. Por qué encaja: el apalancamiento se ha eliminado repetidamente, desde las liquidaciones de 12.500 millones de dólares de octubre hasta la caída de esta semana. El mercado ya descuenta una subida de tipos en diciembre y el sentimiento está muy debilitado. Un movimiento hacia una zona de demanda mensual completaría el reajuste. Qué me haría cambiar de opinión: un cierre mensual por debajo de la zona, lo que significaría que no logró actuar como soporte. Una sorpresa con una subida de 50 puntos básicos también cambiaría el panorama. El riesgo es que Bitcoin nunca llegue a la zona y rebote antes, o que la atraviese. Las caídas no se anuncian y el mercado rara vez sigue un guion. El argumento a favor es que las recuperaciones suelen comenzar cuando el mercado está muy castigado y ya se ha liquidado todo el apalancamiento. Esta es mi opinión, no un consejo. El mercado suele tocar fondo cuando nadie sabe con certeza si esa será la última caída. $BTC #PredicciónDelPrecioDeBitcoin: ¿Cuál será el próximo movimiento de Bitcoin? #TemporadaDeAltcoins
Mi opinión: una última sacudida antes del movimiento más grande. La zona a vigilar va de los 52.000 a los 63.000 dólares. Bitcoin cotiza cerca de los 71.400 dólares, con una caída de alrededor del 7,9 % en la vela mensual y del 4,6 % en la semana, tras perder la zona de los 74.000 dólares debido a los datos de inflación elevados y a las salidas de los ETF. En el gráfico mensual, hay una zona que importa más que ninguna otra: aproximadamente entre los 52.000 y los 63.000 dólares. Ahí se situó el rango de 2024 y se mantuvieron los mínimos de junio y julio de 2026. Es habitual que se vuelvan a poner a prueba niveles así cuando pierde fuerza el impulso, y el precio todavía está entre un 12 % y un 20 % por encima de ellos. Mi escenario base es una última barrida hacia esa zona, una reacción y, después, una recuperación. Esa es mi expectativa, no una predicción. «La última caída» es el relato que cuenta quien afirma haber encontrado el suelo, y a veces resulta que esa caída era la penúltima. Por qué encaja: el apalancamiento se ha eliminado repetidamente, desde las liquidaciones de 12.500 millones de dólares de octubre hasta la caída de esta semana. El mercado ya descuenta una subida de tipos en diciembre y el sentimiento está muy debilitado. Un movimiento hacia una zona de demanda mensual completaría el reajuste. Qué me haría cambiar de opinión: un cierre mensual por debajo de la zona, lo que significaría que no logró actuar como soporte. Una sorpresa con una subida de 50 puntos básicos también cambiaría el panorama. El riesgo es que Bitcoin nunca llegue a la zona y rebote antes, o que la atraviese. Las caídas no se anuncian y el mercado rara vez sigue un guion. El argumento a favor es que las recuperaciones suelen comenzar cuando el mercado está muy castigado y ya se ha liquidado todo el apalancamiento. Esta es mi opinión, no un consejo. El mercado suele tocar fondo cuando nadie sabe con certeza si esa será la última caída. $BTC #PredicciónDelPrecioDeBitcoin: ¿Cuál será el próximo movimiento de Bitcoin? #TemporadaDeAltcoins
13
·
--
La ballena que compró durante la caída de la IA acaba de vender. La caída no se detuvo.
Según Lookonchain, la billetera 0xc8b5 cerró una posición larga de 190,952 NVDA (unos $30.67M) en Hyperliquid con una pérdida de alrededor de $2.45M.
Días antes, se había informado que la misma dirección, identificada por su prefijo abreviado, tenía una posición larga 5x de 136,982 NVDA ($24.2M) y una posición larga 2x en SNDK. Al comparar ambos informes, la posición en NVDA creció aproximadamente 54,000 acciones antes de cerrarse. Seguir comprando mientras el precio cae es promediar a la baja, y solo funciona si el fondo está cerca.
Mis cálculos sobre los dos informes indican un precio de unos $177 por acción en ese momento y de unos $161 al cierre, una caída de aproximadamente el 9% entre ambos. Es una inferencia basada en dos publicaciones distintas, no un precio de entrada informado.
La billetera tiene antecedentes. En julio, convirtió una pérdida no realizada de $2.26M en un contrato perpetuo de SK Hynix en una ganancia de $6.44M al mantener la posición. Esta vez, mantenerla no dio resultado. El mismo operador, una lección opuesta; por eso, observar a las ballenas puede inducir a error debido al sesgo de supervivencia.
El efecto en el sentimiento es predecible. Cuando un comprador visible del fondo sale, la narrativa pasa de «el dinero inteligente está comprando» a «hasta las ballenas se rindieron». Pero cerrar con pérdidas no siempre es un fracaso. Perder alrededor del 8% del valor nocional es el tipo de salida que mantiene viva una cuenta.
El riesgo es para quienes siguieron la posición larga y ahora la mantienen en solitario, con sus inversiones todavía sensibles a las tasas y al sentimiento sobre la IA. El argumento a favor es que una salida como esta puede eliminar una resistencia visible.
Las ballenas no tienen mejores bolas de cristal. Solo tienen capturas de pantalla más grandes.
$ETH #BTC Análisis de precios# #Temporada de altcoins# $XRP
La ballena que compró durante la caída de la IA acaba de vender. La caída no se detuvo.
Según Lookonchain, la billetera 0xc8b5 cerró una posición larga de 190,952 NVDA (unos $30.67M) en Hyperliquid con una pérdida de alrededor de $2.45M.
Días antes, se había informado que la misma dirección, identificada por su prefijo abreviado, tenía una posición larga 5x de 136,982 NVDA ($24.2M) y una posición larga 2x en SNDK. Al comparar ambos informes, la posición en NVDA creció aproximadamente 54,000 acciones antes de cerrarse. Seguir comprando mientras el precio cae es promediar a la baja, y solo funciona si el fondo está cerca.
Mis cálculos sobre los dos informes indican un precio de unos $177 por acción en ese momento y de unos $161 al cierre, una caída de aproximadamente el 9% entre ambos. Es una inferencia basada en dos publicaciones distintas, no un precio de entrada informado.
La billetera tiene antecedentes. En julio, convirtió una pérdida no realizada de $2.26M en un contrato perpetuo de SK Hynix en una ganancia de $6.44M al mantener la posición. Esta vez, mantenerla no dio resultado. El mismo operador, una lección opuesta; por eso, observar a las ballenas puede inducir a error debido al sesgo de supervivencia.
El efecto en el sentimiento es predecible. Cuando un comprador visible del fondo sale, la narrativa pasa de «el dinero inteligente está comprando» a «hasta las ballenas se rindieron». Pero cerrar con pérdidas no siempre es un fracaso. Perder alrededor del 8% del valor nocional es el tipo de salida que mantiene viva una cuenta.
El riesgo es para quienes siguieron la posición larga y ahora la mantienen en solitario, con sus inversiones todavía sensibles a las tasas y al sentimiento sobre la IA. El argumento a favor es que una salida como esta puede eliminar una resistencia visible.
Las ballenas no tienen mejores bolas de cristal. Solo tienen capturas de pantalla más grandes.
$ETH #BTC Análisis de precios# #Temporada de altcoins# $XRP
Según Lookonchain, la billetera 0xc8b5 cerró una posición larga de 190,952 NVDA (unos $30.67M) en Hyperliquid con una pérdida de alrededor de $2.45M.
Días antes, se había informado que la misma dirección, identificada por su prefijo abreviado, tenía una posición larga 5x de 136,982 NVDA ($24.2M) y una posición larga 2x en SNDK. Al comparar ambos informes, la posición en NVDA creció aproximadamente 54,000 acciones antes de cerrarse. Seguir comprando mientras el precio cae es promediar a la baja, y solo funciona si el fondo está cerca.
Mis cálculos sobre los dos informes indican un precio de unos $177 por acción en ese momento y de unos $161 al cierre, una caída de aproximadamente el 9% entre ambos. Es una inferencia basada en dos publicaciones distintas, no un precio de entrada informado.
La billetera tiene antecedentes. En julio, convirtió una pérdida no realizada de $2.26M en un contrato perpetuo de SK Hynix en una ganancia de $6.44M al mantener la posición. Esta vez, mantenerla no dio resultado. El mismo operador, una lección opuesta; por eso, observar a las ballenas puede inducir a error debido al sesgo de supervivencia.
El efecto en el sentimiento es predecible. Cuando un comprador visible del fondo sale, la narrativa pasa de «el dinero inteligente está comprando» a «hasta las ballenas se rindieron». Pero cerrar con pérdidas no siempre es un fracaso. Perder alrededor del 8% del valor nocional es el tipo de salida que mantiene viva una cuenta.
El riesgo es para quienes siguieron la posición larga y ahora la mantienen en solitario, con sus inversiones todavía sensibles a las tasas y al sentimiento sobre la IA. El argumento a favor es que una salida como esta puede eliminar una resistencia visible.
Las ballenas no tienen mejores bolas de cristal. Solo tienen capturas de pantalla más grandes.
$ETH #BTC Análisis de precios# #Temporada de altcoins# $XRP
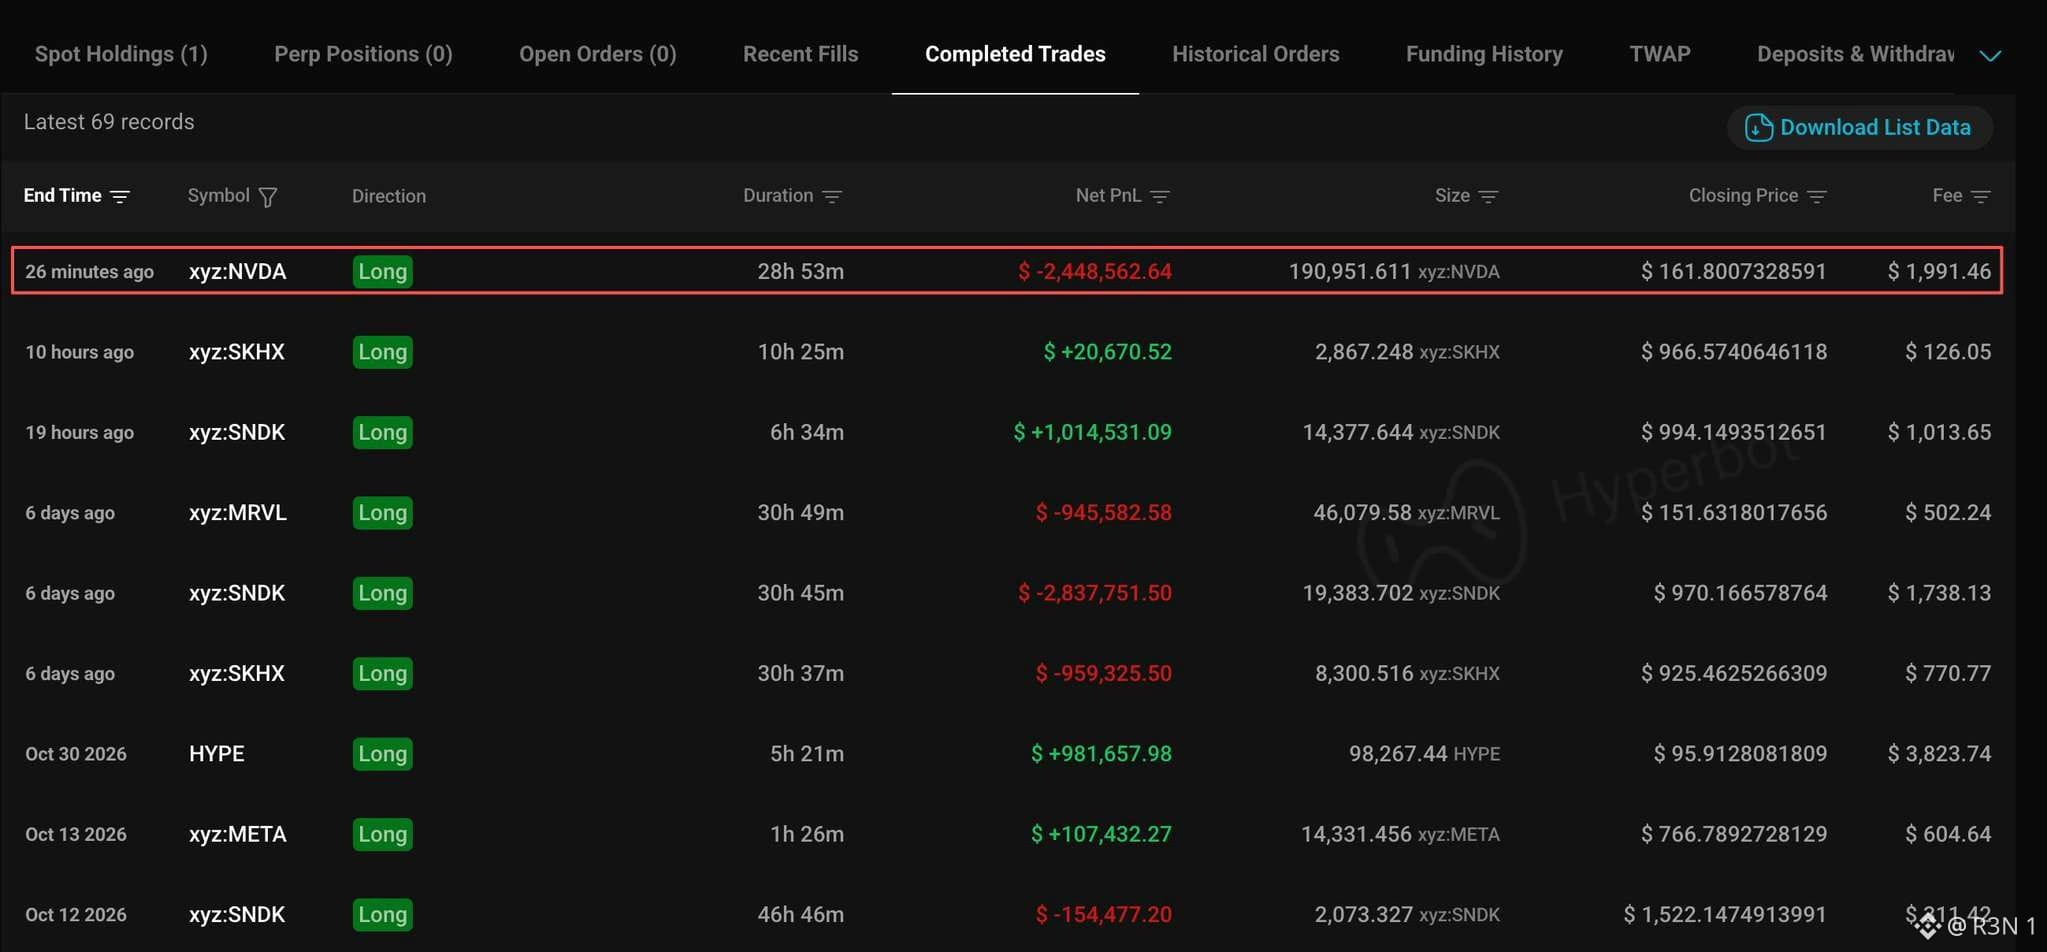
47
·
--
Según datos de Lookonchain y Hypurrscan, una billetera recién creada abrió una posición larga apalancada 10x en 213,036 SOXL en Hyperliquid, valorada en unos 13,12 millones de dólares, con un precio de liquidación de 60,70 dólares.
SOXL es el fondo Direxion Semiconductor Bull 3X, diseñado para ofrecer tres veces el movimiento diario de un índice de chips. Al sumarle un apalancamiento de 10x, la billetera queda expuesta aproximadamente 30 veces a las fluctuaciones diarias del sector de los chips. Es una aproximación, ya que el fondo se reajusta a diario y el múltiplo varía con el tiempo.
El margen de seguridad es escaso. 13,12 millones de dólares repartidos entre 213,036 acciones equivalen a unos 61,58 dólares por acción, así que la liquidación está apenas un 1,4 % por debajo. Ese es mi cálculo y supone que los 13,12 millones de dólares corresponden al valor nocional actual. Como SOXL se mueve aproximadamente tres veces más que el índice, una caída del 1,4 % en SOXL equivale a un movimiento de apenas un 0,5 % en el sector de chips subyacente. Si el precio de entrada fue más alto, la posición podría ya estar en pérdidas.
El contexto es un mercado de chips inquieto. Las acciones de IA cayeron esta semana, y esta billetera está comprando justo donde más miedo hay. Antes ya habían aparecido posiciones largas similares de billeteras nuevas en los mercados de acciones de Hyperliquid. «Gambler» es la etiqueta del rastreador, no una conclusión.
Las posiciones públicas también generan espectáculo. En el pasado, multitudes seguían los niveles de liquidación de operadores destacados de Hyperliquid, lo que convierte una apuesta privada en un objetivo visible.
El riesgo es que un pequeño movimiento borre el margen. El argumento a favor es que, si los chips repuntan, una posición como esta multiplica las ganancias; precisamente por eso los operadores la toman y por eso la mayoría no sobrevive.
El apalancamiento no hace que aciertes más rápido. Hace que te equivoques más rápido.
$SOL #BTC Análisis de precios# #Temporada de altcoins# $SUI
Según datos de Lookonchain y Hypurrscan, una billetera recién creada abrió una posición larga apalancada 10x en 213,036 SOXL en Hyperliquid, valorada en unos 13,12 millones de dólares, con un precio de liquidación de 60,70 dólares.
SOXL es el fondo Direxion Semiconductor Bull 3X, diseñado para ofrecer tres veces el movimiento diario de un índice de chips. Al sumarle un apalancamiento de 10x, la billetera queda expuesta aproximadamente 30 veces a las fluctuaciones diarias del sector de los chips. Es una aproximación, ya que el fondo se reajusta a diario y el múltiplo varía con el tiempo.
El margen de seguridad es escaso. 13,12 millones de dólares repartidos entre 213,036 acciones equivalen a unos 61,58 dólares por acción, así que la liquidación está apenas un 1,4 % por debajo. Ese es mi cálculo y supone que los 13,12 millones de dólares corresponden al valor nocional actual. Como SOXL se mueve aproximadamente tres veces más que el índice, una caída del 1,4 % en SOXL equivale a un movimiento de apenas un 0,5 % en el sector de chips subyacente. Si el precio de entrada fue más alto, la posición podría ya estar en pérdidas.
El contexto es un mercado de chips inquieto. Las acciones de IA cayeron esta semana, y esta billetera está comprando justo donde más miedo hay. Antes ya habían aparecido posiciones largas similares de billeteras nuevas en los mercados de acciones de Hyperliquid. «Gambler» es la etiqueta del rastreador, no una conclusión.
Las posiciones públicas también generan espectáculo. En el pasado, multitudes seguían los niveles de liquidación de operadores destacados de Hyperliquid, lo que convierte una apuesta privada en un objetivo visible.
El riesgo es que un pequeño movimiento borre el margen. El argumento a favor es que, si los chips repuntan, una posición como esta multiplica las ganancias; precisamente por eso los operadores la toman y por eso la mayoría no sobrevive.
El apalancamiento no hace que aciertes más rápido. Hace que te equivoques más rápido.
$SOL #BTC Análisis de precios# #Temporada de altcoins# $SUI
SOXL es el fondo Direxion Semiconductor Bull 3X, diseñado para ofrecer tres veces el movimiento diario de un índice de chips. Al sumarle un apalancamiento de 10x, la billetera queda expuesta aproximadamente 30 veces a las fluctuaciones diarias del sector de los chips. Es una aproximación, ya que el fondo se reajusta a diario y el múltiplo varía con el tiempo.
El margen de seguridad es escaso. 13,12 millones de dólares repartidos entre 213,036 acciones equivalen a unos 61,58 dólares por acción, así que la liquidación está apenas un 1,4 % por debajo. Ese es mi cálculo y supone que los 13,12 millones de dólares corresponden al valor nocional actual. Como SOXL se mueve aproximadamente tres veces más que el índice, una caída del 1,4 % en SOXL equivale a un movimiento de apenas un 0,5 % en el sector de chips subyacente. Si el precio de entrada fue más alto, la posición podría ya estar en pérdidas.
El contexto es un mercado de chips inquieto. Las acciones de IA cayeron esta semana, y esta billetera está comprando justo donde más miedo hay. Antes ya habían aparecido posiciones largas similares de billeteras nuevas en los mercados de acciones de Hyperliquid. «Gambler» es la etiqueta del rastreador, no una conclusión.
Las posiciones públicas también generan espectáculo. En el pasado, multitudes seguían los niveles de liquidación de operadores destacados de Hyperliquid, lo que convierte una apuesta privada en un objetivo visible.
El riesgo es que un pequeño movimiento borre el margen. El argumento a favor es que, si los chips repuntan, una posición como esta multiplica las ganancias; precisamente por eso los operadores la toman y por eso la mayoría no sobrevive.
El apalancamiento no hace que aciertes más rápido. Hace que te equivoques más rápido.
$SOL #BTC Análisis de precios# #Temporada de altcoins# $SUI
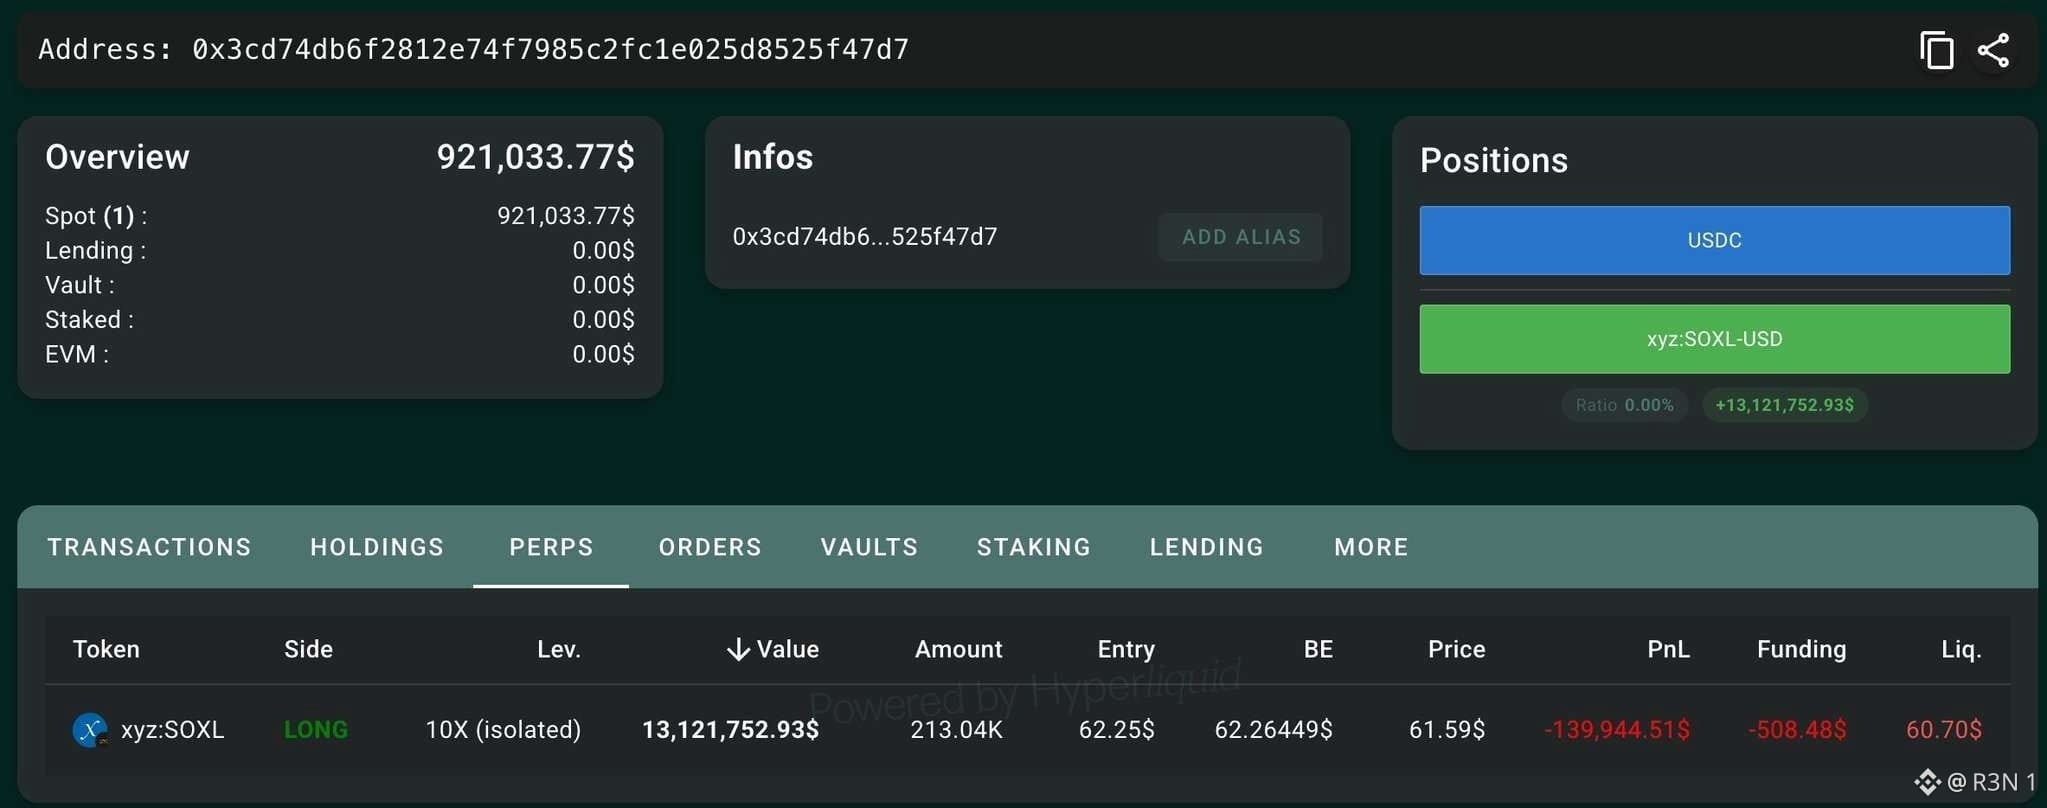
51
·
--
Las carteras vacías y que «no se perdió ningún fondo» pueden ser ciertas al mismo tiempo. Por eso este caso sigue sin resolverse.
Unocoin, el exchange de criptomonedas más antiguo de India, informó de un acceso no autorizado a sus servidores el 9 de noviembre y suspendió los inicios de sesión de los usuarios. La empresa afirma que no se perdió ningún fondo de los clientes. Mientras tanto, Arkham muestra saldos de cero en unas 81.000 direcciones que vincula con Unocoin, y el sitio web devolvía un error 504.
Estos dos hechos no se contradicen automáticamente. Arkham solo muestra los saldos de las direcciones que ya ha atribuido a una entidad. Tras una brecha, los exchanges suelen mover los fondos a carteras nuevas, lo que dejaría vacías las direcciones antiguas. Los informes también señalan que ningún investigador independiente ha confirmado que los saldos en cero estén relacionados con la brecha, y los datos de Arkham por sí solos no permiten saber si los fondos están en otro lugar o han desaparecido.
Pero también es posible la interpretación opuesta. Si se vaciaron los fondos del exchange, el panorama en la cadena se vería exactamente así. Onchain Lens afirma que todavía está rastreando los movimientos de los fondos.
El problema de confianza es la demora. Los inicios de sesión llevan días sin funcionar y los clientes no pueden consultar sus propios saldos. En ese vacío, los usuarios sacan sus propias conclusiones, y las suposiciones más pesimistas se propagan más rápido.
Esto también es importante para India. Los usuarios del mercado ya han visto quebrar exchanges, como WazirX en 2024, por lo que la confianza es frágil.
Este es el argumento a favor de la prueba de reservas. La respuesta no debería depender de que personas ajenas al exchange hagan conjeturas a partir de carteras vacías. Una declaración pública y verificable de los activos de los clientes resolvería la cuestión rápidamente.
El riesgo es que la brecha resulte más grave de lo declarado, o que el acceso siga interrumpido el tiempo suficiente como para dañar la confianza de todos modos. La interpretación favorable es que los fondos se movieron como medida de precaución y que Unocoin restablezca el acceso y presente pruebas.
Hasta que haya pruebas, una cartera vacía es una pregunta, no una respuesta.
$BTC #BTC Análisis del precio# #Temporada de altcoins# $SOL
Las carteras vacías y que «no se perdió ningún fondo» pueden ser ciertas al mismo tiempo. Por eso este caso sigue sin resolverse.
Unocoin, el exchange de criptomonedas más antiguo de India, informó de un acceso no autorizado a sus servidores el 9 de noviembre y suspendió los inicios de sesión de los usuarios. La empresa afirma que no se perdió ningún fondo de los clientes. Mientras tanto, Arkham muestra saldos de cero en unas 81.000 direcciones que vincula con Unocoin, y el sitio web devolvía un error 504.
Estos dos hechos no se contradicen automáticamente. Arkham solo muestra los saldos de las direcciones que ya ha atribuido a una entidad. Tras una brecha, los exchanges suelen mover los fondos a carteras nuevas, lo que dejaría vacías las direcciones antiguas. Los informes también señalan que ningún investigador independiente ha confirmado que los saldos en cero estén relacionados con la brecha, y los datos de Arkham por sí solos no permiten saber si los fondos están en otro lugar o han desaparecido.
Pero también es posible la interpretación opuesta. Si se vaciaron los fondos del exchange, el panorama en la cadena se vería exactamente así. Onchain Lens afirma que todavía está rastreando los movimientos de los fondos.
El problema de confianza es la demora. Los inicios de sesión llevan días sin funcionar y los clientes no pueden consultar sus propios saldos. En ese vacío, los usuarios sacan sus propias conclusiones, y las suposiciones más pesimistas se propagan más rápido.
Esto también es importante para India. Los usuarios del mercado ya han visto quebrar exchanges, como WazirX en 2024, por lo que la confianza es frágil.
Este es el argumento a favor de la prueba de reservas. La respuesta no debería depender de que personas ajenas al exchange hagan conjeturas a partir de carteras vacías. Una declaración pública y verificable de los activos de los clientes resolvería la cuestión rápidamente.
El riesgo es que la brecha resulte más grave de lo declarado, o que el acceso siga interrumpido el tiempo suficiente como para dañar la confianza de todos modos. La interpretación favorable es que los fondos se movieron como medida de precaución y que Unocoin restablezca el acceso y presente pruebas.
Hasta que haya pruebas, una cartera vacía es una pregunta, no una respuesta.
$BTC #BTC Análisis del precio# #Temporada de altcoins# $SOL
Unocoin, el exchange de criptomonedas más antiguo de India, informó de un acceso no autorizado a sus servidores el 9 de noviembre y suspendió los inicios de sesión de los usuarios. La empresa afirma que no se perdió ningún fondo de los clientes. Mientras tanto, Arkham muestra saldos de cero en unas 81.000 direcciones que vincula con Unocoin, y el sitio web devolvía un error 504.
Estos dos hechos no se contradicen automáticamente. Arkham solo muestra los saldos de las direcciones que ya ha atribuido a una entidad. Tras una brecha, los exchanges suelen mover los fondos a carteras nuevas, lo que dejaría vacías las direcciones antiguas. Los informes también señalan que ningún investigador independiente ha confirmado que los saldos en cero estén relacionados con la brecha, y los datos de Arkham por sí solos no permiten saber si los fondos están en otro lugar o han desaparecido.
Pero también es posible la interpretación opuesta. Si se vaciaron los fondos del exchange, el panorama en la cadena se vería exactamente así. Onchain Lens afirma que todavía está rastreando los movimientos de los fondos.
El problema de confianza es la demora. Los inicios de sesión llevan días sin funcionar y los clientes no pueden consultar sus propios saldos. En ese vacío, los usuarios sacan sus propias conclusiones, y las suposiciones más pesimistas se propagan más rápido.
Esto también es importante para India. Los usuarios del mercado ya han visto quebrar exchanges, como WazirX en 2024, por lo que la confianza es frágil.
Este es el argumento a favor de la prueba de reservas. La respuesta no debería depender de que personas ajenas al exchange hagan conjeturas a partir de carteras vacías. Una declaración pública y verificable de los activos de los clientes resolvería la cuestión rápidamente.
El riesgo es que la brecha resulte más grave de lo declarado, o que el acceso siga interrumpido el tiempo suficiente como para dañar la confianza de todos modos. La interpretación favorable es que los fondos se movieron como medida de precaución y que Unocoin restablezca el acceso y presente pruebas.
Hasta que haya pruebas, una cartera vacía es una pregunta, no una respuesta.
$BTC #BTC Análisis del precio# #Temporada de altcoins# $SOL
71
·
--
Las acciones tokenizadas acaban de llegar a Europa. El verdadero titular es quiénes no pueden usarlas.
Payward, la empresa matriz de Kraken, añadió más de 200 acciones del Reino Unido y la UE a xStocks, incluidas las 40 empresas del DAX, como SAP, Siemens, Allianz y Deutsche Telekom. xStocks ahora ofrece más de 1.500 activos y declara tener 1.100 millones de dólares en activos, 45.000 millones de dólares en volumen acumulado y más de 550.000 titulares.
El problema es el acceso. Los tokens siguen sin estar disponibles para los inversores del Reino Unido y Estados Unidos. Las empresas británicas están en la cadena, pero los residentes del Reino Unido aún no pueden operar con ellas. La Bolsa de Londres prevé cotizar xStocks en LSE 24 en 2027, sujeto a la aprobación regulatoria. El acceso va a remolque de la regulación, no de la tecnología.
Conviene tener presentes las proporciones. Token Terminal sitúa xStocks en torno a los 1.100 millones de dólares, aproximadamente el 22 % de un mercado de acciones tokenizadas de 4.900 millones; ocupa el tercer puesto, por detrás de bStocks de Binance (1.500 millones) y Ondo (1.400 millones). La cifra supera los 4.630 millones de dólares que vimos a principios de este mes, pero sigue siendo minúscula frente a los mercados bursátiles mundiales.
También importa qué es lo que tienes. Cada token está respaldado en una proporción de 1:1 por acciones custodiadas por un custodio regulado, pero ofrece exposición sintética al precio, no la propiedad de la empresa. Los tokens del DAX también se negocian las 24 horas en 360X, una filial de Deutsche Börse, bajo el régimen piloto DLT de la UE, lo que demuestra que las bolsas tradicionales están participando.
Esto sigue una tendencia. La liquidación de Uber en Canton, la adopción de Chainlink por parte de Hanwha y el crecimiento del 170 % en un año de las acciones tokenizadas de Ethereum apuntan en la misma dirección: las finanzas tradicionales se están trasladando a la cadena a través de una infraestructura discreta. Las acciones de Hong Kong serán las siguientes, en cuestión de semanas.
El riesgo es la fragmentación regulatoria y la escasa liquidez más allá de los nombres más importantes. El argumento a favor es que contar con socios del nivel de las bolsas aporta credibilidad al producto.
La tokenización ya no es una carrera tecnológica. Es una carrera por las licencias.
$BTC #BTC Análisis del precio# $SOL
Las acciones tokenizadas acaban de llegar a Europa. El verdadero titular es quiénes no pueden usarlas.
Payward, la empresa matriz de Kraken, añadió más de 200 acciones del Reino Unido y la UE a xStocks, incluidas las 40 empresas del DAX, como SAP, Siemens, Allianz y Deutsche Telekom. xStocks ahora ofrece más de 1.500 activos y declara tener 1.100 millones de dólares en activos, 45.000 millones de dólares en volumen acumulado y más de 550.000 titulares.
El problema es el acceso. Los tokens siguen sin estar disponibles para los inversores del Reino Unido y Estados Unidos. Las empresas británicas están en la cadena, pero los residentes del Reino Unido aún no pueden operar con ellas. La Bolsa de Londres prevé cotizar xStocks en LSE 24 en 2027, sujeto a la aprobación regulatoria. El acceso va a remolque de la regulación, no de la tecnología.
Conviene tener presentes las proporciones. Token Terminal sitúa xStocks en torno a los 1.100 millones de dólares, aproximadamente el 22 % de un mercado de acciones tokenizadas de 4.900 millones; ocupa el tercer puesto, por detrás de bStocks de Binance (1.500 millones) y Ondo (1.400 millones). La cifra supera los 4.630 millones de dólares que vimos a principios de este mes, pero sigue siendo minúscula frente a los mercados bursátiles mundiales.
También importa qué es lo que tienes. Cada token está respaldado en una proporción de 1:1 por acciones custodiadas por un custodio regulado, pero ofrece exposición sintética al precio, no la propiedad de la empresa. Los tokens del DAX también se negocian las 24 horas en 360X, una filial de Deutsche Börse, bajo el régimen piloto DLT de la UE, lo que demuestra que las bolsas tradicionales están participando.
Esto sigue una tendencia. La liquidación de Uber en Canton, la adopción de Chainlink por parte de Hanwha y el crecimiento del 170 % en un año de las acciones tokenizadas de Ethereum apuntan en la misma dirección: las finanzas tradicionales se están trasladando a la cadena a través de una infraestructura discreta. Las acciones de Hong Kong serán las siguientes, en cuestión de semanas.
El riesgo es la fragmentación regulatoria y la escasa liquidez más allá de los nombres más importantes. El argumento a favor es que contar con socios del nivel de las bolsas aporta credibilidad al producto.
La tokenización ya no es una carrera tecnológica. Es una carrera por las licencias.
$BTC #BTC Análisis del precio# $SOL
Payward, la empresa matriz de Kraken, añadió más de 200 acciones del Reino Unido y la UE a xStocks, incluidas las 40 empresas del DAX, como SAP, Siemens, Allianz y Deutsche Telekom. xStocks ahora ofrece más de 1.500 activos y declara tener 1.100 millones de dólares en activos, 45.000 millones de dólares en volumen acumulado y más de 550.000 titulares.
El problema es el acceso. Los tokens siguen sin estar disponibles para los inversores del Reino Unido y Estados Unidos. Las empresas británicas están en la cadena, pero los residentes del Reino Unido aún no pueden operar con ellas. La Bolsa de Londres prevé cotizar xStocks en LSE 24 en 2027, sujeto a la aprobación regulatoria. El acceso va a remolque de la regulación, no de la tecnología.
Conviene tener presentes las proporciones. Token Terminal sitúa xStocks en torno a los 1.100 millones de dólares, aproximadamente el 22 % de un mercado de acciones tokenizadas de 4.900 millones; ocupa el tercer puesto, por detrás de bStocks de Binance (1.500 millones) y Ondo (1.400 millones). La cifra supera los 4.630 millones de dólares que vimos a principios de este mes, pero sigue siendo minúscula frente a los mercados bursátiles mundiales.
También importa qué es lo que tienes. Cada token está respaldado en una proporción de 1:1 por acciones custodiadas por un custodio regulado, pero ofrece exposición sintética al precio, no la propiedad de la empresa. Los tokens del DAX también se negocian las 24 horas en 360X, una filial de Deutsche Börse, bajo el régimen piloto DLT de la UE, lo que demuestra que las bolsas tradicionales están participando.
Esto sigue una tendencia. La liquidación de Uber en Canton, la adopción de Chainlink por parte de Hanwha y el crecimiento del 170 % en un año de las acciones tokenizadas de Ethereum apuntan en la misma dirección: las finanzas tradicionales se están trasladando a la cadena a través de una infraestructura discreta. Las acciones de Hong Kong serán las siguientes, en cuestión de semanas.
El riesgo es la fragmentación regulatoria y la escasa liquidez más allá de los nombres más importantes. El argumento a favor es que contar con socios del nivel de las bolsas aporta credibilidad al producto.
La tokenización ya no es una carrera tecnológica. Es una carrera por las licencias.
$BTC #BTC Análisis del precio# $SOL
30
·
--
Bitcoin rebota por debajo de la resistencia, y el gráfico de 30 minutos indica que los compradores aún no se han ganado el siguiente paso.
BTC cotiza cerca de los 73.750 $ tras barrer el mínimo de 72.740 $ después de que el dato de inflación (IPC) del lunes saliera por encima de lo esperado. El rebote llegó a unos 74.200 $ y se estancó.
La estructura sigue favoreciendo a los vendedores. El precio ha marcado máximos más bajos desde el 9 de noviembre, y la zona de 75.200 $ a 75.660 $ es donde comenzó la última ruptura bajista. Esa área ahora actúa como zona de oferta, y cada intento de acercamiento ha encontrado presión vendedora. A la baja, el mínimo de 72.740 $ es el nivel que los alcistas deben defender.
El contexto macroeconómico no ha cambiado. Una subida de tipos en diciembre está prácticamente descontada, las salidas de fondos cotizados (ETF) continuaron esta semana y los operadores aún tienen muy presente la reciente liquidación de posiciones apalancadas. En este tipo de mercado, los rebotes suelen parecer un alivio, no una señal de demanda.
Mi opinión es que Bitcoin mantiene una inclinación bajista mientras siga por debajo de los 75.200 $. Una recuperación clara por encima de los 75.660 $ cambiaría eso rápidamente, y también podrían hacerlo una continuación contundente del dato de inflación o las entradas en ETF. Por eso prefiero observar la reacción en la zona en lugar de dar por hecho el resultado.
Una advertencia: este es un gráfico de 30 minutos, así que refleja el corto plazo y tiene mucho ruido. Muestra lo que está haciendo el precio hoy, no hacia dónde se dirige Bitcoin este mes.
Esta es mi opinión, no un consejo. En una tendencia bajista, los rebotes son culpables hasta que se demuestre lo contrario.
$BTC #AnálisisDelPrecio# #TemporadaDeAltcoins# $ETH
Bitcoin rebota por debajo de la resistencia, y el gráfico de 30 minutos indica que los compradores aún no se han ganado el siguiente paso.
BTC cotiza cerca de los 73.750 $ tras barrer el mínimo de 72.740 $ después de que el dato de inflación (IPC) del lunes saliera por encima de lo esperado. El rebote llegó a unos 74.200 $ y se estancó.
La estructura sigue favoreciendo a los vendedores. El precio ha marcado máximos más bajos desde el 9 de noviembre, y la zona de 75.200 $ a 75.660 $ es donde comenzó la última ruptura bajista. Esa área ahora actúa como zona de oferta, y cada intento de acercamiento ha encontrado presión vendedora. A la baja, el mínimo de 72.740 $ es el nivel que los alcistas deben defender.
El contexto macroeconómico no ha cambiado. Una subida de tipos en diciembre está prácticamente descontada, las salidas de fondos cotizados (ETF) continuaron esta semana y los operadores aún tienen muy presente la reciente liquidación de posiciones apalancadas. En este tipo de mercado, los rebotes suelen parecer un alivio, no una señal de demanda.
Mi opinión es que Bitcoin mantiene una inclinación bajista mientras siga por debajo de los 75.200 $. Una recuperación clara por encima de los 75.660 $ cambiaría eso rápidamente, y también podrían hacerlo una continuación contundente del dato de inflación o las entradas en ETF. Por eso prefiero observar la reacción en la zona en lugar de dar por hecho el resultado.
Una advertencia: este es un gráfico de 30 minutos, así que refleja el corto plazo y tiene mucho ruido. Muestra lo que está haciendo el precio hoy, no hacia dónde se dirige Bitcoin este mes.
Esta es mi opinión, no un consejo. En una tendencia bajista, los rebotes son culpables hasta que se demuestre lo contrario.
$BTC #AnálisisDelPrecio# #TemporadaDeAltcoins# $ETH
BTC cotiza cerca de los 73.750 $ tras barrer el mínimo de 72.740 $ después de que el dato de inflación (IPC) del lunes saliera por encima de lo esperado. El rebote llegó a unos 74.200 $ y se estancó.
La estructura sigue favoreciendo a los vendedores. El precio ha marcado máximos más bajos desde el 9 de noviembre, y la zona de 75.200 $ a 75.660 $ es donde comenzó la última ruptura bajista. Esa área ahora actúa como zona de oferta, y cada intento de acercamiento ha encontrado presión vendedora. A la baja, el mínimo de 72.740 $ es el nivel que los alcistas deben defender.
El contexto macroeconómico no ha cambiado. Una subida de tipos en diciembre está prácticamente descontada, las salidas de fondos cotizados (ETF) continuaron esta semana y los operadores aún tienen muy presente la reciente liquidación de posiciones apalancadas. En este tipo de mercado, los rebotes suelen parecer un alivio, no una señal de demanda.
Mi opinión es que Bitcoin mantiene una inclinación bajista mientras siga por debajo de los 75.200 $. Una recuperación clara por encima de los 75.660 $ cambiaría eso rápidamente, y también podrían hacerlo una continuación contundente del dato de inflación o las entradas en ETF. Por eso prefiero observar la reacción en la zona en lugar de dar por hecho el resultado.
Una advertencia: este es un gráfico de 30 minutos, así que refleja el corto plazo y tiene mucho ruido. Muestra lo que está haciendo el precio hoy, no hacia dónde se dirige Bitcoin este mes.
Esta es mi opinión, no un consejo. En una tendencia bajista, los rebotes son culpables hasta que se demuestre lo contrario.
$BTC #AnálisisDelPrecio# #TemporadaDeAltcoins# $ETH
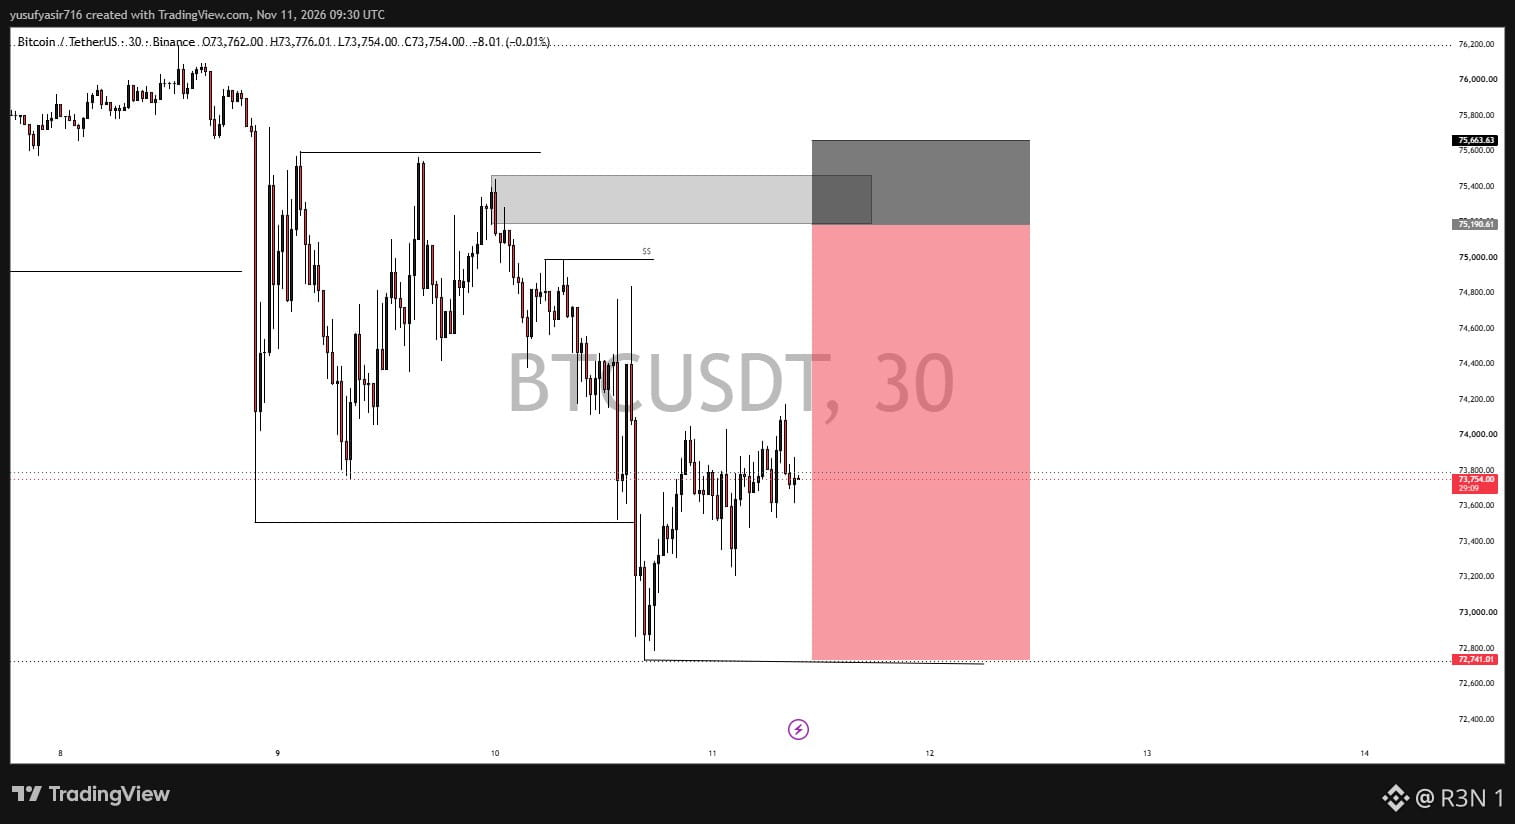
27
·
--
Una billetera acaba de invertir 36,9 M$ en posiciones largas de acciones de IA mientras la mayor parte del mercado está nerviosa.
Según los datos de Lookonchain y Hypurrscan, la billetera 0xc8b5 mantiene una posición larga con apalancamiento de 5x en 136.982 acciones de NVDA (unos 24,2 M$) y otra de 2x en 13.655 acciones de SNDK (unos 12,7 M$) en Hyperliquid. En conjunto, son aproximadamente 36,9 M$ en exposición apalancada a acciones, negociada en cadena las 24 horas del día.
Lo interesante es el momento. Las acciones de IA cayeron esta semana, OpenAI redujo su objetivo de recaudación de fondos y un dato de IPC más alto de lo previsto avivó los temores a subidas de tipos. Comprar ahora significa comprar cuando el sentimiento está más débil.
Un poco de contexto según mis cálculos: 24,2 M$ por 136.982 acciones implican un precio medio cercano a los 177 $ por acción de NVDA. A principios de este mes, otro operador en cadena abrió una posición corta de 20x en NVDA en otra plataforma y, según se informó, acumulaba ganancias superiores al 300 %. Dos operadores, aproximadamente en la misma zona de precios, con apuestas opuestas.
Las decisiones sobre el apalancamiento cuentan una historia. Con un apalancamiento de 5x, una caída de aproximadamente el 20 % frente a la posición en NVDA la pondría en peligro; el apalancamiento de 2x en SNDK deja mucho más margen. Parece una apuesta hecha con convicción y cierto colchón, no una apuesta de riesgo máximo. Es una inferencia basada en las cifras, no algo que confirmen los datos.
En julio se informó de que una billetera con la misma dirección abreviada operó un contrato perpetuo de SK Hynix con apalancamiento de 3x y convirtió una pérdida de varios millones de dólares en ganancias. No se ha confirmado que sea el mismo propietario.
El riesgo es el de siempre: una billetera grande puede adelantarse, equivocarse o estar cubierta en otra plataforma. Una sola cuenta no marca una tendencia. El argumento a favor es que los mercados de acciones en cadena ya atraen operaciones de gran volumen, lo que dice algo sobre la demanda de exposición a acciones las 24 horas del día, los 7 días de la semana.
Las operaciones de las ballenas muestran lo que hace una cuenta. No muestran lo que sabe.
$BTC #Perspectivas macroeconómicas# #Temporada de altcoins#
Una billetera acaba de invertir 36,9 M$ en posiciones largas de acciones de IA mientras la mayor parte del mercado está nerviosa.
Según los datos de Lookonchain y Hypurrscan, la billetera 0xc8b5 mantiene una posición larga con apalancamiento de 5x en 136.982 acciones de NVDA (unos 24,2 M$) y otra de 2x en 13.655 acciones de SNDK (unos 12,7 M$) en Hyperliquid. En conjunto, son aproximadamente 36,9 M$ en exposición apalancada a acciones, negociada en cadena las 24 horas del día.
Lo interesante es el momento. Las acciones de IA cayeron esta semana, OpenAI redujo su objetivo de recaudación de fondos y un dato de IPC más alto de lo previsto avivó los temores a subidas de tipos. Comprar ahora significa comprar cuando el sentimiento está más débil.
Un poco de contexto según mis cálculos: 24,2 M$ por 136.982 acciones implican un precio medio cercano a los 177 $ por acción de NVDA. A principios de este mes, otro operador en cadena abrió una posición corta de 20x en NVDA en otra plataforma y, según se informó, acumulaba ganancias superiores al 300 %. Dos operadores, aproximadamente en la misma zona de precios, con apuestas opuestas.
Las decisiones sobre el apalancamiento cuentan una historia. Con un apalancamiento de 5x, una caída de aproximadamente el 20 % frente a la posición en NVDA la pondría en peligro; el apalancamiento de 2x en SNDK deja mucho más margen. Parece una apuesta hecha con convicción y cierto colchón, no una apuesta de riesgo máximo. Es una inferencia basada en las cifras, no algo que confirmen los datos.
En julio se informó de que una billetera con la misma dirección abreviada operó un contrato perpetuo de SK Hynix con apalancamiento de 3x y convirtió una pérdida de varios millones de dólares en ganancias. No se ha confirmado que sea el mismo propietario.
El riesgo es el de siempre: una billetera grande puede adelantarse, equivocarse o estar cubierta en otra plataforma. Una sola cuenta no marca una tendencia. El argumento a favor es que los mercados de acciones en cadena ya atraen operaciones de gran volumen, lo que dice algo sobre la demanda de exposición a acciones las 24 horas del día, los 7 días de la semana.
Las operaciones de las ballenas muestran lo que hace una cuenta. No muestran lo que sabe.
$BTC #Perspectivas macroeconómicas# #Temporada de altcoins#
Según los datos de Lookonchain y Hypurrscan, la billetera 0xc8b5 mantiene una posición larga con apalancamiento de 5x en 136.982 acciones de NVDA (unos 24,2 M$) y otra de 2x en 13.655 acciones de SNDK (unos 12,7 M$) en Hyperliquid. En conjunto, son aproximadamente 36,9 M$ en exposición apalancada a acciones, negociada en cadena las 24 horas del día.
Lo interesante es el momento. Las acciones de IA cayeron esta semana, OpenAI redujo su objetivo de recaudación de fondos y un dato de IPC más alto de lo previsto avivó los temores a subidas de tipos. Comprar ahora significa comprar cuando el sentimiento está más débil.
Un poco de contexto según mis cálculos: 24,2 M$ por 136.982 acciones implican un precio medio cercano a los 177 $ por acción de NVDA. A principios de este mes, otro operador en cadena abrió una posición corta de 20x en NVDA en otra plataforma y, según se informó, acumulaba ganancias superiores al 300 %. Dos operadores, aproximadamente en la misma zona de precios, con apuestas opuestas.
Las decisiones sobre el apalancamiento cuentan una historia. Con un apalancamiento de 5x, una caída de aproximadamente el 20 % frente a la posición en NVDA la pondría en peligro; el apalancamiento de 2x en SNDK deja mucho más margen. Parece una apuesta hecha con convicción y cierto colchón, no una apuesta de riesgo máximo. Es una inferencia basada en las cifras, no algo que confirmen los datos.
En julio se informó de que una billetera con la misma dirección abreviada operó un contrato perpetuo de SK Hynix con apalancamiento de 3x y convirtió una pérdida de varios millones de dólares en ganancias. No se ha confirmado que sea el mismo propietario.
El riesgo es el de siempre: una billetera grande puede adelantarse, equivocarse o estar cubierta en otra plataforma. Una sola cuenta no marca una tendencia. El argumento a favor es que los mercados de acciones en cadena ya atraen operaciones de gran volumen, lo que dice algo sobre la demanda de exposición a acciones las 24 horas del día, los 7 días de la semana.
Las operaciones de las ballenas muestran lo que hace una cuenta. No muestran lo que sabe.
$BTC #Perspectivas macroeconómicas# #Temporada de altcoins#
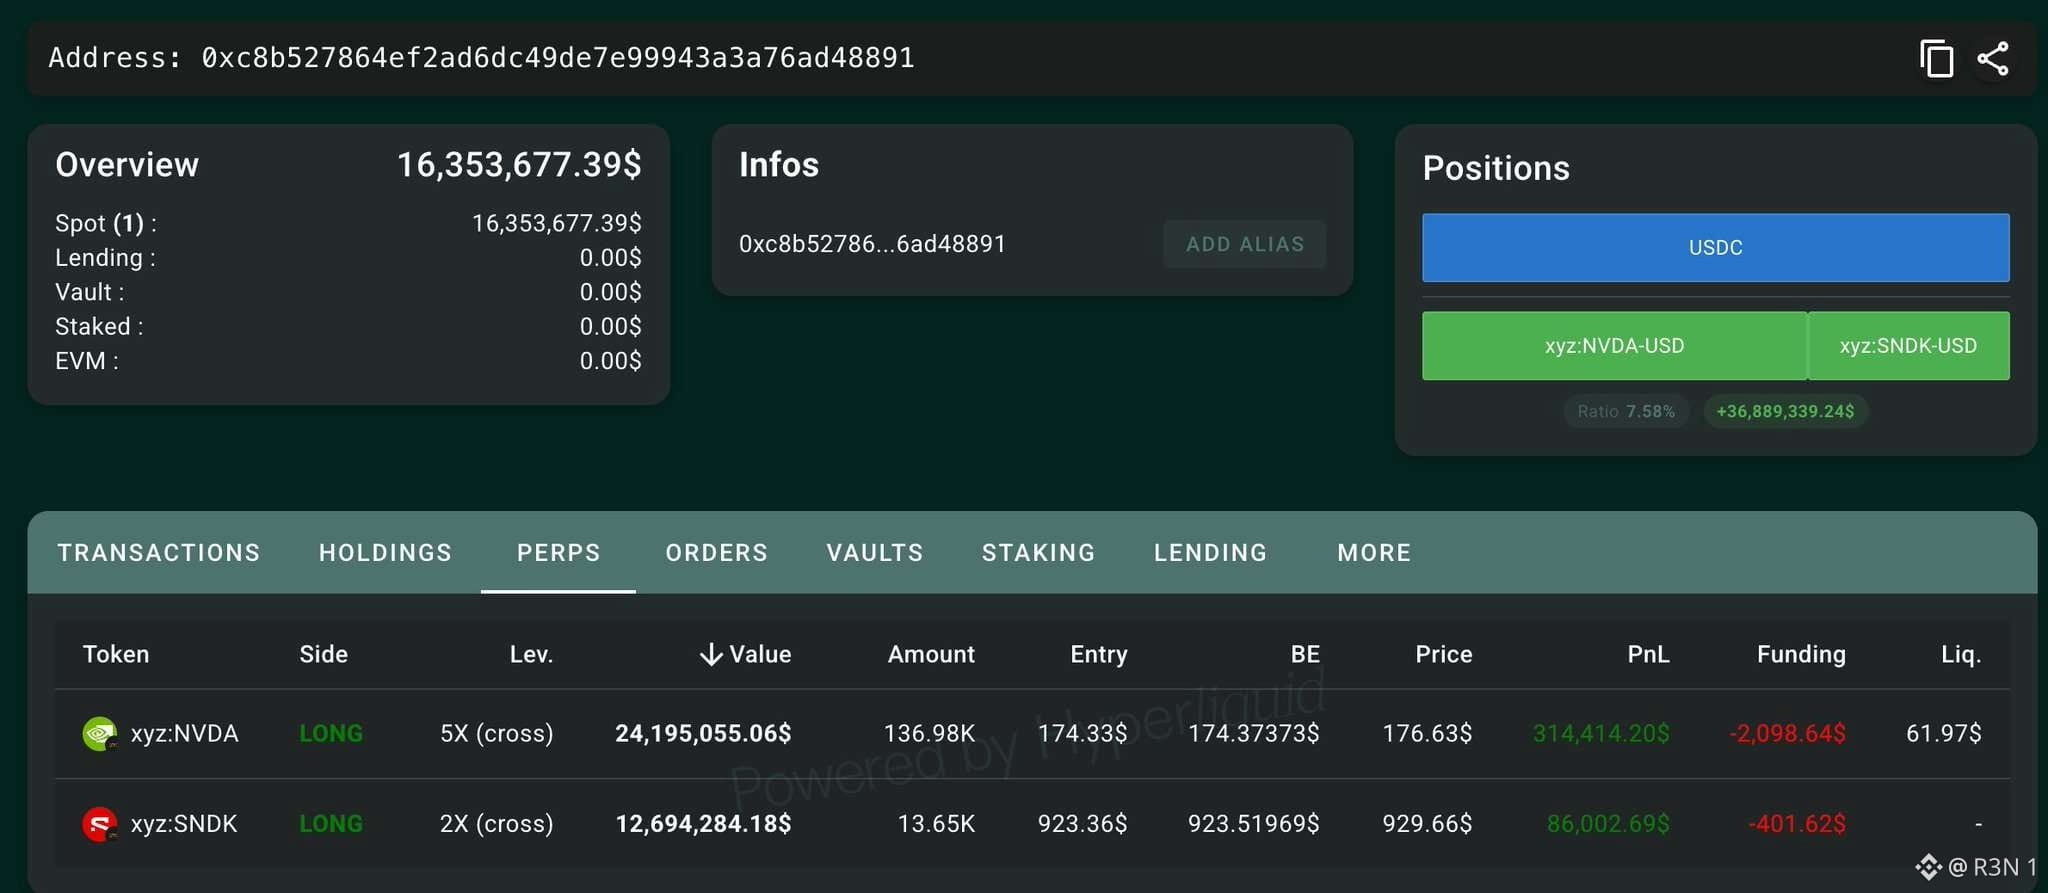
35
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Temas en tendencia
A Packed Week of Earnings and Data Tests Markets
20,807 visualizaciones
174 participa(n) en el debate
🚨🇺🇸 ¡SE VIENE UNA GRAN SEMANA PARA LOS MERCADOS!
Los mercados ya descuentan una subida de tasas de la Fed en diciembre y $BTC podrían producirse grandes movimientos la próxima semana.
Esto es lo que se viene:
• Lunes: habla Warsh, presidente de la Fed
• Martes: ventas minoristas de EE. UU. + resultados de $NVDA
• Miércoles: actas del FOMC
• Jueves: solicitudes de subsidio por desempleo + índice de la Fed de Filadelfia
• Viernes: confianza del consumidor + discursos de miembros de la Fed
Todas las miradas están puestas en $BTC mientras comienza otra semana importante.
#bitcoin
Mookie
·7 «Me gusta»
·4k visualizaciones
AnthropicIPOTestsInvestorAppetiteForAI
17,822 visualizaciones
391 participa(n) en el debate
HuangReportedlyConsidersReturnToNvidia
40,113 visualizaciones
552 participa(n) en el debate