CÓMO LO PROBÉ
Ordené cada registro de financiación en quintiles y medí el rendimiento de las siguientes 72 horas de los valores más altos frente a los más bajos.
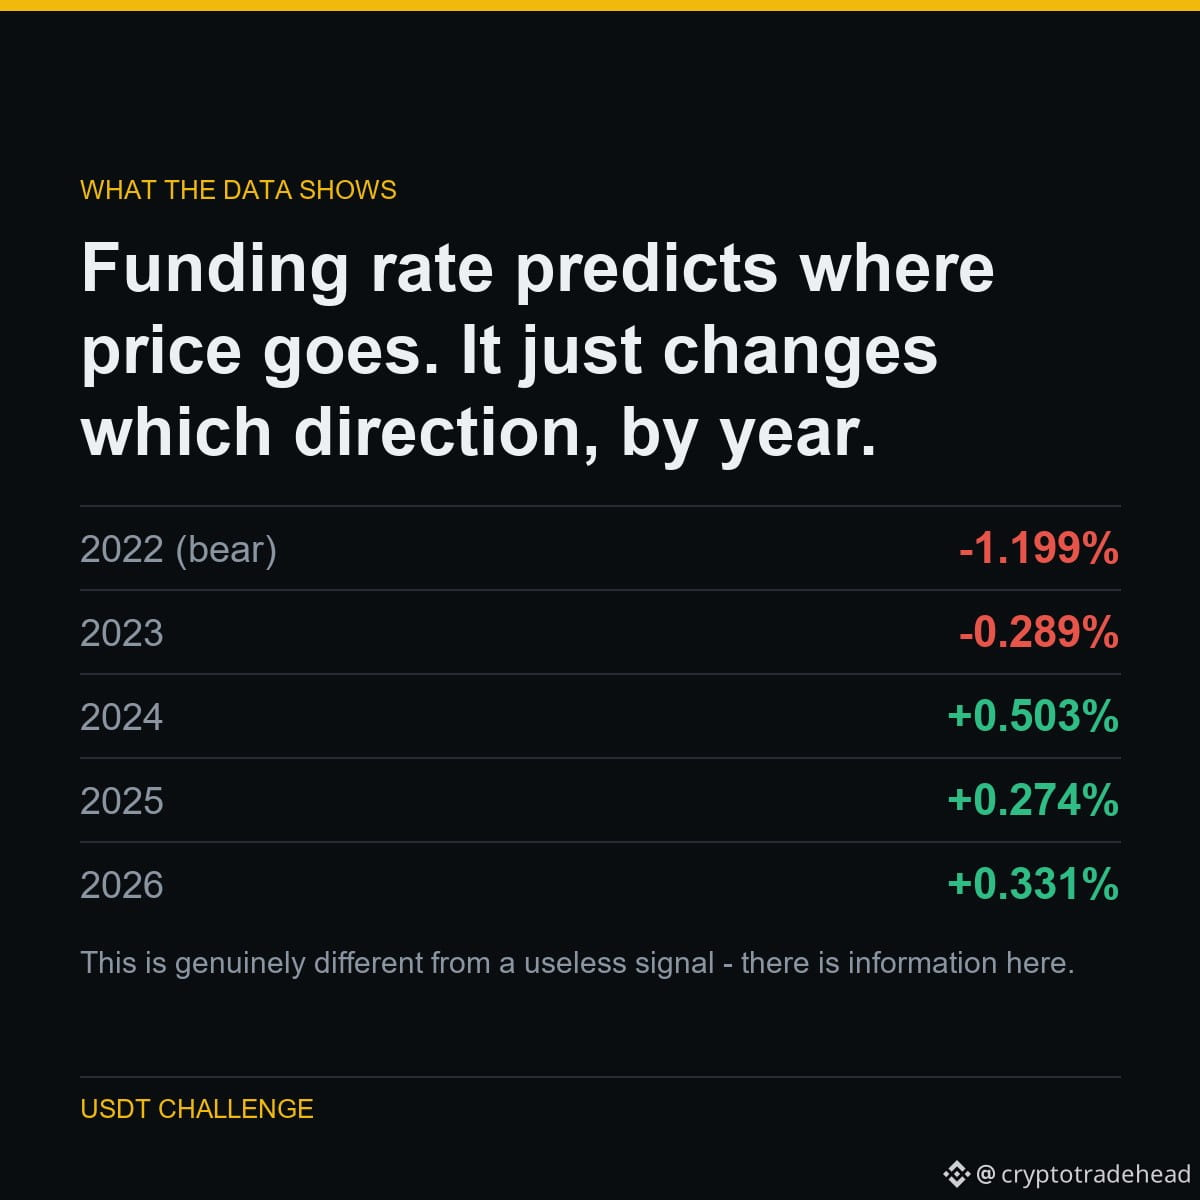
En los mercados bajistas, una financiación alta precedió a peores rendimientos: los largos saturados fueron liquidados. Desde 2024, precedió a mejores rendimientos: impulso.
La señal es real. El signo no es estable. Si la promedias a lo largo de todos los años, obtienes -0.08%, por debajo del 0.240% que cuesta operar.
LAS CIFRAS
2022 (bajista): -1.199%
2023: -0.289%
2024: +0.503%
2025: +0.274%
2026: +0.331%
Esto es realmente distinto de una señal inútil: aquí hay información. Pero para usarla tendrías que conocer de antemano el régimen, que es el mismo problema circular que hace fracasar todo lo demás.
Parte de un experimento público: de 5,063 USDT a 1,000,000 USDT, con todos los resultados publicados, incluidos los que me dejan mal.
Ejecutado en $BTC $ETH $DOGE
#Binance #Futures #Backtesting #TradingBot #CryptoData
Ordené cada registro de financiación en quintiles y medí el rendimiento de las siguientes 72 horas de los valores más altos frente a los más bajos.
En los mercados bajistas, una financiación alta precedió a peores rendimientos: los largos saturados fueron liquidados. Desde 2024, precedió a mejores rendimientos: impulso.
La señal es real. El signo no es estable. Si la promedias a lo largo de todos los años, obtienes -0.08%, por debajo del 0.240% que cuesta operar.
LAS CIFRAS
2022 (bajista): -1.199%
2023: -0.289%
2024: +0.503%
2025: +0.274%
2026: +0.331%
Esto es realmente distinto de una señal inútil: aquí hay información. Pero para usarla tendrías que conocer de antemano el régimen, que es el mismo problema circular que hace fracasar todo lo demás.
Parte de un experimento público: de 5,063 USDT a 1,000,000 USDT, con todos los resultados publicados, incluidos los que me dejan mal.
Ejecutado en $BTC $ETH $DOGE
#Binance #Futures #Backtesting #TradingBot #CryptoData