

Si quieres comprar acciones con apalancamiento en Robinhood Chain, o ponerte en el otro lado y cobrar lo que cuesta el apalancamiento, este capítulo compara las tres formas de apalancarse en esta cadena y calcula cuánto rinde realmente la operación de base de «mantener el token y vender en corto el perpetuo».
El mismo apalancamiento, a precios muy distintos
Supongamos que te gusta Nvidia, tienes 10.000 $ y quieres mantener una exposición de 20.000 $ a NVDA con un apalancamiento de 2x. En Robinhood Chain tienes tres opciones:
Abre una posición larga perpetua de NVDA en Lighter. Durante los últimos 30 días, quienes mantenían posiciones largas pagaron una tasa de financiación anualizada de alrededor del 7,3%.
Publica tokens de acciones de NVDA en Morpho, pide prestado USDG y compra más. En el mercado que presta USDG con NVDA como garantía, la tasa de préstamo a principios de noviembre rondaba el 23,5%.
Compra un token de apalancamiento fijo de Arcus. Arcus empaqueta posiciones en perpetuos como tokens ERC-20 (pTokens), disponibles en versiones largas y cortas de 1x y 3x. El coste consiste en la financiación del perpetuo más el lastre del reajuste.
Con el mismo apalancamiento, la segunda vía cuesta más del triple que la primera. En AAPL, SPCX y GOOGL, las tasas de los mercados de préstamos oscilan entre el 21% y el 29%, mientras que la financiación de los perpetuos correspondientes oscila entre el 2,5% y el 12%.
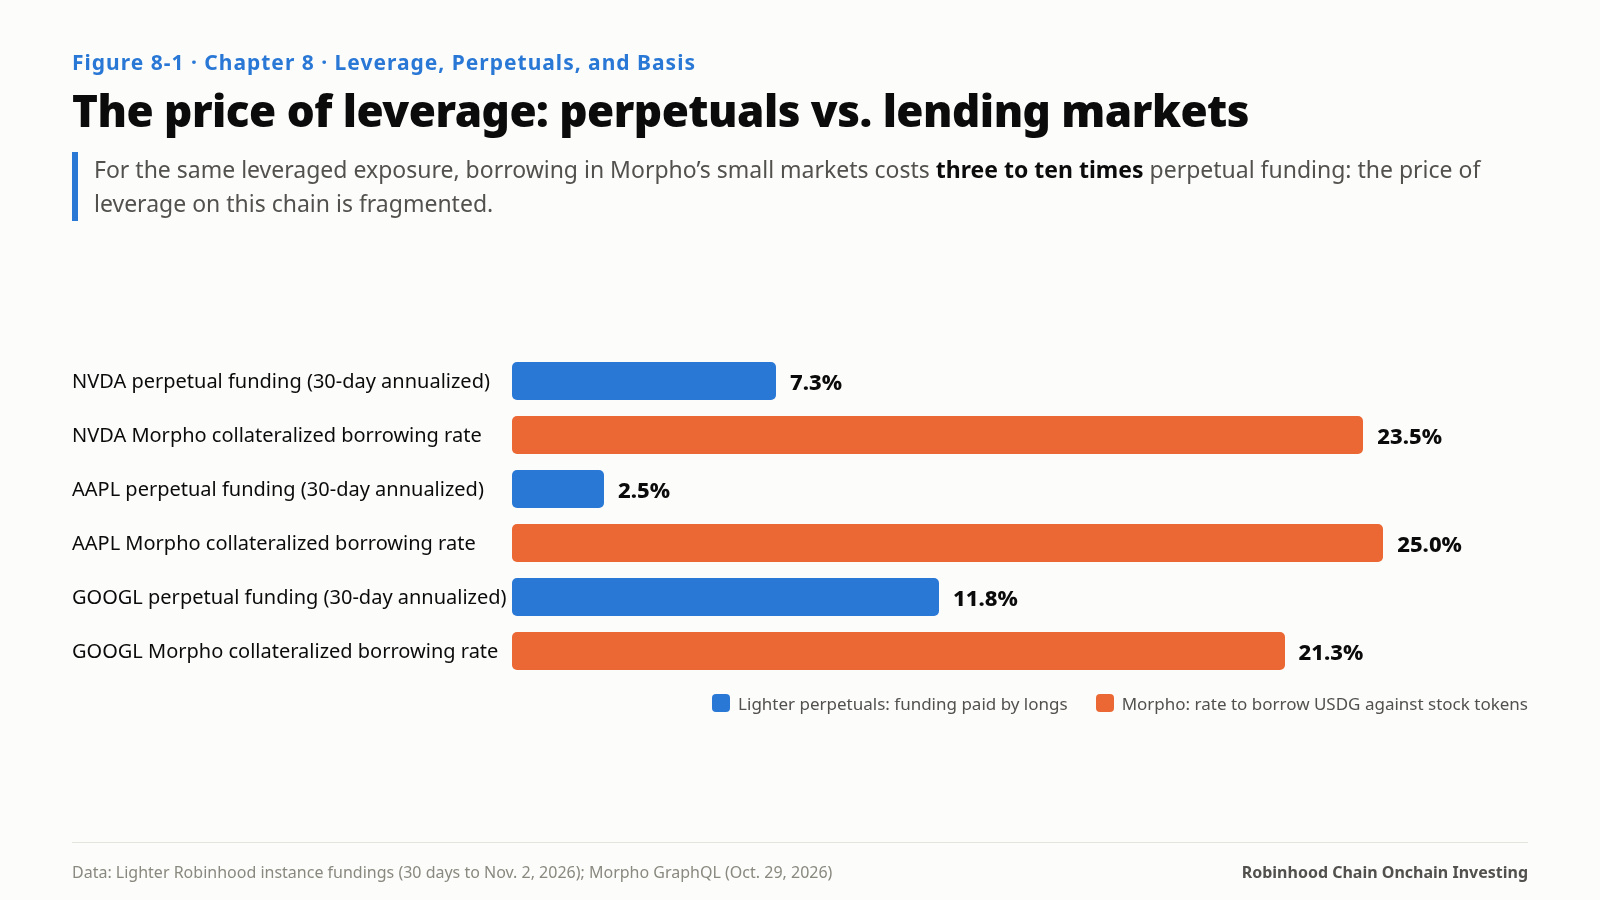
La razón es fácil de ver. Todos los mercados de Morpho que aceptan tokens de acciones como garantía son pequeños (entre 200.000 y 700.000 dólares cada uno), tienen pocos prestamistas y una utilización estancada en el 85–91%, lo que empuja la curva de tasas hacia arriba. Los mercados de perpetuos de Lighter tienen 188 millones de dólares de interés abierto y creadores de mercado que cotizan precios; el coste del apalancamiento se fija según la oferta y la demanda entre largos y cortos.
En esta cadena, el coste del apalancamiento está fragmentado. La misma exposición cuesta varias veces más en un lugar que en otro. Eso supone tanto una trampa de costes como una oportunidad: una trampa para quienes piden prestado y una oportunidad para quienes estén dispuestos a prestar dólares en los mercados pequeños (las tasas de depósito del 18–26% mencionadas en el capítulo 4).
Fundamentos del mercado de perpetuos
Lighter opera una instancia independiente en Robinhood Chain (las cuentas, los saldos y la liquidez no se comparten con la red principal de Lighter), y las operaciones con perpetuos en Robinhood Wallet se enrutan aquí. Datos del 2 de noviembre:
63 mercados de perpetuos, unos 616 millones de dólares de volumen en 24 horas y unos 188 millones de dólares de interés abierto.
Los tres primeros por volumen fueron el perpetuo de SPY (84,9 millones de dólares), BTC (75,8 millones de dólares) y el perpetuo de QQQ (67 millones de dólares).
El mayor interés abierto correspondía a SPY (unos 36 millones de dólares) y QQQ (unos 26,3 millones de dólares).
Las comisiones maker y taker eran ambas cero.
Margen inicial: 2% para SPY, QQQ y BTC (hasta 50x); 5% para NVDA, AAPL y GOOGL (20x); 20% para empresas previas a su salida a bolsa, como ANTHROPIC y OPENAI (5x).
La financiación se liquida cada hora, también los fines de semana.
Estas cifras dicen una cosa: la negociación bursátil más activa en esta cadena no se da en tokens de acciones, sino en perpetuos de acciones. El volumen de perpetuos de SPY de un día (unos 84,9 millones de dólares) es de 3 a 4 veces el volumen diario combinado de los principales pools de tokens spot de SPY (unos 23 millones de dólares). Las mediciones de profundidad del capítulo 3 apuntan en la misma dirección: negociar 100.000 dólares de perpetuos de SPY cuesta menos de 1 punto básico.
Financiación: los largos pagan casi cada hora
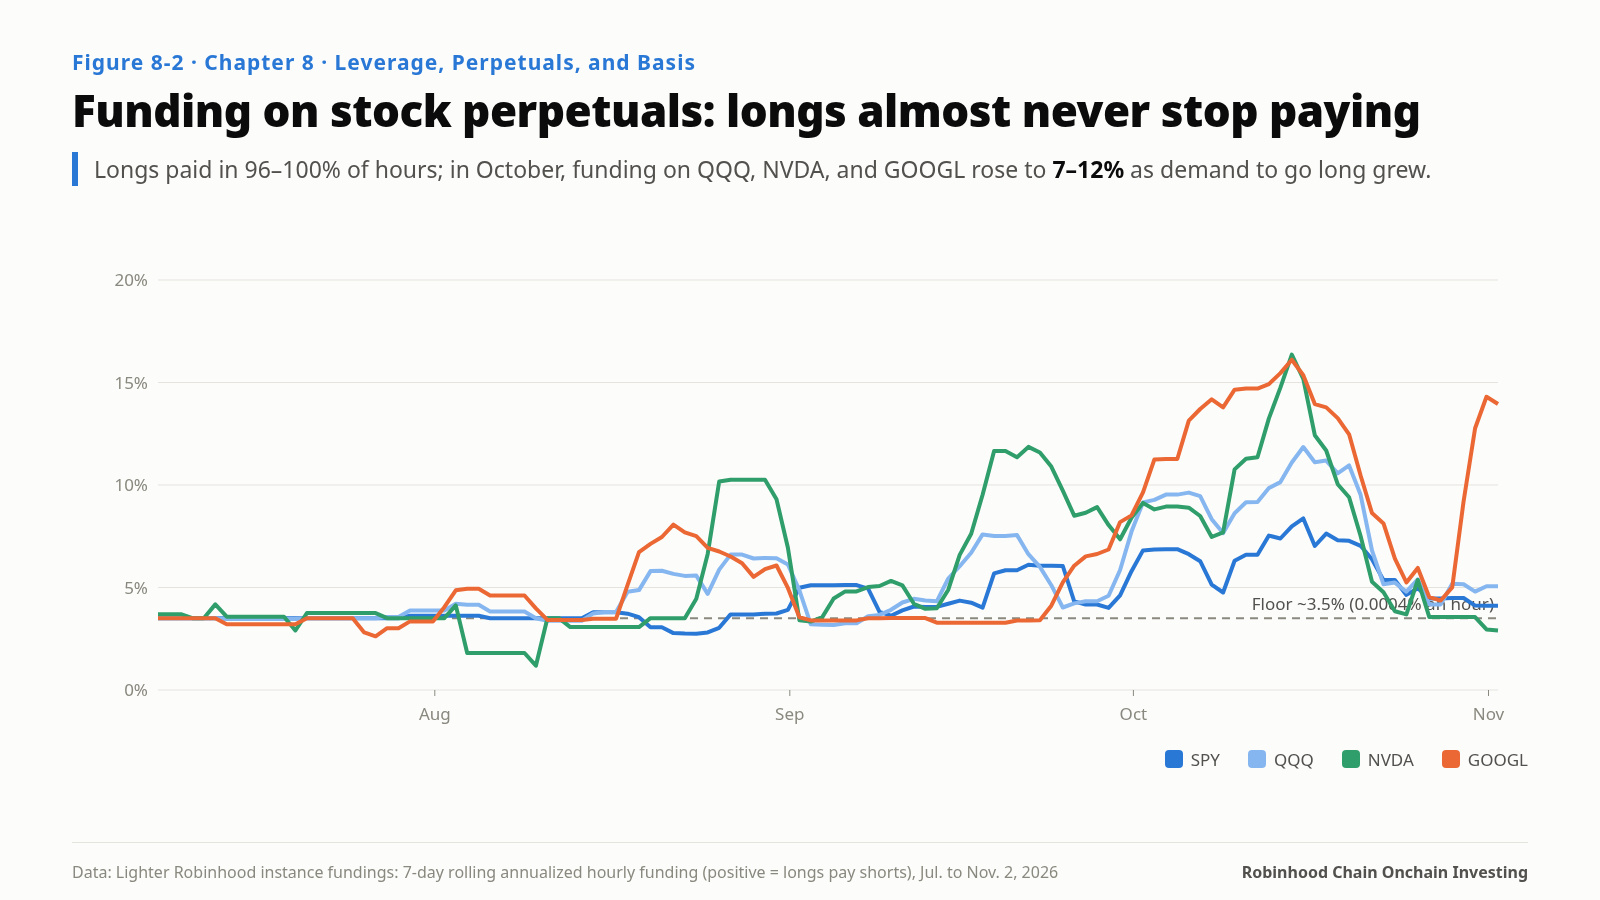
Los contratos perpetuos usan la financiación para acercar el precio del contrato al índice spot. Cuando la financiación es positiva, los largos pagan a los cortos; cuando es negativa, los cortos pagan a los largos. Recopilamos todos los pagos de financiación por hora en 15 mercados principales, desde el 30 de junio hasta el 2 de noviembre (unas 3.000 horas por mercado).
SPY: período completo, anualizado: 4,5%; julio: 3,5%; agosto: 3,5%; septiembre: 5,2%; octubre: 5,7%; porcentaje de horas en que pagaron los largos: 99%
QQQ: período completo, anualizado: 5,4%; julio: 3,6%; agosto: 4,7%; septiembre: 5,8%; octubre: 7,6%; porcentaje de horas en que pagaron los largos: 99%
NVDA: período completo, anualizado: 5,8%; julio: 3,6%; agosto: 4,5%; septiembre: 7,8%; octubre: 7,5%; porcentaje de horas en que pagaron los largos: 99%
GOOGL: período completo, anualizado: 6,5%; julio: 3,4%; agosto: 5,2%; septiembre: 4,9%; octubre: 12,2%; porcentaje de horas en que pagaron los largos: 99%
TSLA: período completo, anualizado: 4,9%; julio: 4,0%; agosto: 5,1%; septiembre: 3,5%; octubre: 7,2%; porcentaje de horas en que pagaron los largos: 99%
AAPL: período completo, anualizado: 3,4%; julio: 3,4%; agosto: 4,2%; septiembre: 3,5%; octubre: 2,7%; porcentaje de horas en que pagaron los largos: 96%
MSFT: período completo, anualizado: 3,9%; julio: 3,6%; agosto: 3,7%; septiembre: 3,5%; octubre: 5,0%; porcentaje de horas en que pagaron los largos: 100%
BTC: período completo, anualizado: 8,8%; julio: 10,5%; agosto: 9,1%; septiembre: 8,3%; octubre: 7,1%; porcentaje de horas en que pagaron los largos: 94%
Destacan tres aspectos:
El mínimo ronda el 3,5%. En la mayoría de los mercados, la financiación rara vez cae por debajo de una tasa anualizada del 3,5% (0,0004% por hora), lo que funciona como un mínimo de tasa de interés incorporado. Esto coincide con la conclusión del capítulo 4 de que la «tasa del dólar sin subsidios» en esta cadena ronda el 3,5–4%.
Casi nunca pagan a los largos. Los largos en perpetuos de acciones pagaron en el 96–100% de las horas. Los operadores de acciones en esta cadena están casi todos del lado largo.
Octubre subió claramente. La financiación de QQQ, NVDA, GOOGL y TSLA subió al 7–12% en octubre, lo que muestra que la demanda de posiciones largas crecía más rápido que el capital dispuesto a ponerse corto.
Según el interés abierto de principios de noviembre y las tasas de los últimos 30 días, los largos de los 15 mercados principales pagan a los cortos unos 9 millones de dólares al año.
La operación de base: situarse al otro lado del apalancamiento
Como los largos siguen pagando, una estrategia natural es ponerse del lado de los cortos y cobrar, mientras se cubre el riesgo de precio con posiciones spot:
Operación de base = mantener el token de la acción (largo) + posición corta por un importe equivalente en el perpetuo (corto)
Los movimientos de precios se compensan entre ambas patas y lo que se gana es la financiación. Desglosado mediante la ecuación de rendimiento (capítulo 4):
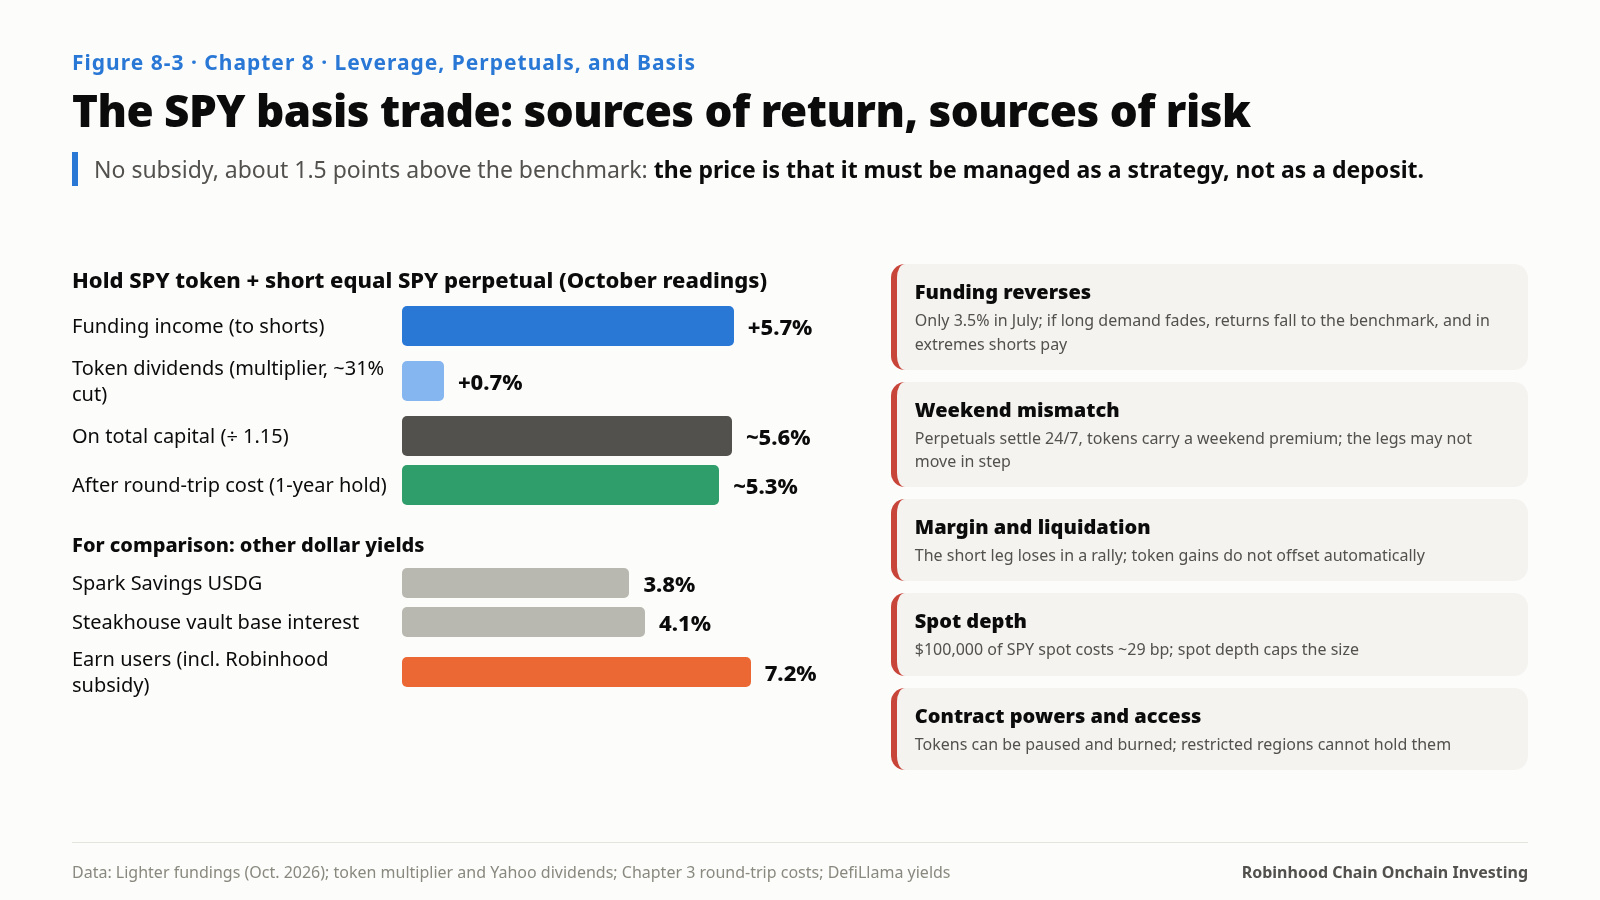
Ingresos por financiación (cobrados por los cortos): ~+5,7%
Dividendos del token (multiplicador, tras una deducción de ~31%): ~+0,7%
Ajuste de dividendos del perpetuo: 0 (el precio del perpetuo cae junto con el índice cuando la acción cotiza sin derecho a dividendo; los cortos no pagan dividendos)
Capital utilizado: valor total del token + margen del perpetuo (mantener un 10–20%)
Coste de ida y vuelta: ~20–30 pb (compra y venta del token + puente)
Sobre el capital total (100% para el token + 15% de margen), el rendimiento anual es de aproximadamente (5,7% + 0,7%) ÷ 1,15 ≈ 5,6%. Tras los costes de ida y vuelta, mantener la posición durante un año genera cerca de un 5,3%.
En comparación con otros rendimientos en dólares:
Está entre 1 y 1,5 puntos porcentuales por encima de Spark Savings (3,8%) y del interés base de la bóveda de Steakhouse (unos 4,1%).
Está por debajo del aproximadamente 7,2% que reciben los usuarios de Robinhood Earn.
Su rendimiento procede íntegramente del mercado (la demanda de apalancamiento de los largos), sin subsidios.
Es una de las pocas estrategias «sin subsidios y por encima del índice de referencia» que ha encontrado este libro. El precio es que resulta mucho más compleja que un depósito y sus riesgos son más variados:
Riesgo 1: la financiación se invierte. La financiación la determina el mercado y puede volverse negativa. La financiación de SPY fue de apenas un 3,5% en julio. Si disminuye la demanda de posiciones largas, el rendimiento vuelve a acercarse al índice de referencia; en un caso extremo, los cortos tienen que pagar.
Riesgo 2: desajuste durante el fin de semana. Los perpetuos se negocian las 24 horas del día, los 7 días de la semana, y la financiación se liquida con normalidad los fines de semana; además, la forma de calcular el precio del índice en fin de semana depende de las reglas de Lighter. Mientras tanto, los tokens de acciones tienen una prima de fin de semana (capítulo 6). Si abres o cierras una posición durante el fin de semana, es posible que las dos patas no se valoren al mismo ritmo.
Riesgo 3: margen y liquidación. La pata corta pierde dinero cuando el activo subyacente sube con fuerza y necesita más margen. Las ganancias de la pata del token están en otra parte de la cadena y no compensan las pérdidas automáticamente. Con muy poco margen, una sola jornada de fuerte subida puede liquidar la posición corta y romper la cobertura spot.
Riesgo 4: profundidad spot. Comprar 100.000 dólares del token spot de SPY cuesta unos 29 pb (capítulo 3), y prácticamente no es posible ejecutar una orden de 1 millón de dólares. El límite de tamaño de esta estrategia lo fija la profundidad del token spot, no la del perpetuo.
Riesgo 5: permisos del contrato. Las transferencias de tokens de acciones pueden pausarse y un administrador puede quemar la posición de un titular (capítulo 11). En las regiones donde las condiciones no permiten mantener tokens de acciones, esta pata no se puede ejecutar en absoluto.
Perpetuos de empresas previas a su salida a bolsa
Lighter tiene dos mercados poco habituales: perpetuos de ANTHROPIC y OPENAI. Sus activos subyacentes son empresas que aún no han salido a bolsa; los precios proceden de valoraciones del mercado secundario o de la propia valoración del mercado.
El perpetuo de ANTHROPIC negoció unos 33 millones de dólares en 24 horas, con un interés abierto de unos 5,7 millones de dólares; el perpetuo de OPENAI negoció unos 28,5 millones de dólares, con un interés abierto de unos 6,6 millones de dólares.
El margen inicial es del 20%, con un apalancamiento máximo de 5x.
La financiación de ANTHROPIC oscila mucho más que la de los perpetuos de acciones: llegó hasta el 0,21% y cayó hasta el −0,34% en una sola hora. Fue negativa durante todo julio (se pagó a los largos) y subió a una tasa anualizada del 15,6% en agosto.
Estos mercados ofrecen a los inversores una herramienta que nunca habían tenido: una forma de expresar una opinión sobre la valoración de empresas privadas líderes, fuera del mercado primario. Sus riesgos son igual de novedosos. El activo subyacente no tiene un precio público y continuo, y la forma de establecer el índice y el momento de ajustarlo dependen más de las reglas de la plataforma que en el caso de las acciones cotizadas. Considéralo una forma de expresar una opinión sobre la valoración, no una inversión en la empresa.
Otras formas de apalancamiento
Siguen siendo pequeñas, pero vale la pena conocerlas:
Perpetuos de Arcus: otro lugar de negociación de perpetuos en la cadena, con unos 65,7 millones de dólares en TVL y un volumen de unos 2.670 millones de dólares en los últimos 30 días. Robinhood Wallet se conectó al sistema de solicitud de cotización de Arcus en octubre.
pTokens de Arcus: tokens de apalancamiento fijo que empaquetan una cuenta de perpetuos como ERC-20 (1x y 3x, posiciones largas y cortas), con los costes de financiación y reajuste reflejados en el valor liquidativo. Los tokens de acciones, como SPY y QQQ, pueden usarse como margen con un LTV del 50%.
Tokens con fecha de vencimiento: como pPFE-DEC27 del protocolo pare (DefiLlama muestra un rendimiento anualizado de aproximadamente el 6,95%). Solo tienen decenas de miles de dólares y hay que leer el contrato para evaluar el mecanismo.
Mercados de préstamos de Morpho para tokens de acciones: los prestamistas ganan entre un 18% y un 26% anual en mercados de entre 200.000 y 700.000 dólares, donde tu propio depósito hace bajar la tasa.
Si quieres usar apalancamiento en esta cadena
Para abrir una posición larga apalancada, usa perpetuos, no mercados de préstamos. Para la misma exposición, los perpetuos cuestan entre un tercio y una décima parte de lo que cuestan los mercados de Morpho con acciones como garantía, y tienen un orden de magnitud más de profundidad.
Vigila la dirección y el nivel de la financiación. Los largos en perpetuos de acciones pagan casi cada hora, a una tasa anualizada del 5–12% en octubre. A lo largo de un año, eso puede comerse más de la mitad de la ganancia de la acción.
Si quieres cobrar lo que cuesta el apalancamiento, la operación de base es una opción, pero gestiónala como una estrategia, no como un depósito. Mantén un margen holgado, evita abrir y cerrar posiciones los fines de semana y limita el tamaño a lo que el token spot pueda absorber.
Dimensiona las posiciones en perpetuos de empresas previas a su salida a bolsa como una forma de expresar una opinión. No existe un precio público y continuo que sirva de referencia, y la financiación por hora puede oscilar dentro de ±0,3%.
Casi todos los operadores de acciones en esta cadena están largos y dispuestos a seguir pagando por el apalancamiento. Situarse al otro lado y cobrar es una de las pocas formas de obtener rendimiento en esta cadena que no depende de subsidios.
Fuentes de este capítulo
API de la instancia de Lighter en Robinhood: orderBookDetails (volumen, interés abierto, comisiones y ratios de margen de 63 mercados de perpetuos, 2 de noviembre de 2026); fundings (financiación por hora de 15 mercados, del 30 de junio al 2 de noviembre de 2026). El campo de la tasa de financiación expresa un porcentaje por hora y se verificó con el campo value (importe de financiación por unidad = precio × tasa%)
Documentación de Lighter, «Lighter en Robinhood Chain»: instancia independiente, dirección del contrato 0x94bA…ff9d, ID de cadena
Centro de ayuda de Robinhood, «Futuros perpetuos de Robinhood Wallet»: la financiación se liquida cada hora y se paga entre largos y cortos de igual a igual
API GraphQL de Morpho: tasas de préstamo y tamaño de los mercados que prestan USDG con tokens de acciones como garantía (29 de octubre / 2 de noviembre de 2026)
pTokens de Arcus: publicación de lanzamiento de Arcus y resumen de ArcusGuide (apalancamiento fijo, 1x y 3x, tokens de acciones como margen con un LTV del 50%)
DefiLlama: TVL y volumen de 30 días de Arcus Perps; pools de rendimiento del protocolo pare
Robinhood Goes Onchain, capítulo 10: Robinhood Wallet se conectó al sistema de solicitud de cotización de Arcus el 1 de octubre de 2026
—
Este es el capítulo 8 de 14 de mi nuevo libro Where the Yield Comes From, publicado en serie, un capítulo al día. Solo con fines de investigación; no es asesoramiento de inversión.
Autor: Blue Lotus