

Si estás pensando en aportar liquidez a tokens de acciones en Robinhood Chain, este capítulo responde tres preguntas. ¿Pueden las comisiones cubrir las pérdidas derivadas de la creación de mercado? ¿Qué tienen de diferente los pools que emparejan una acción con otra? ¿Y cuánto dinero se puede ganar con esta actividad cada año?
Un negocio que vale alrededor de 1,2 millones de dólares
Empecemos por la cifra más importante de las conclusiones.
Tomamos los cinco pools más líquidos del token SPY y estimamos sus comisiones anuales multiplicando el volumen diario promedio de los últimos 30 días por la tasa de comisión de cada pool:
SPY / WETH (0,05 %): TVL: 1,88 millones de dólares; Volumen diario medio de los últimos 30 días: 3,29 millones de dólares; Comisiones anuales estimadas: ~600.000 dólares
SPY / USDG (0,05 %): TVL: 1,08 millones de dólares; Volumen diario medio de los últimos 30 días: 1,29 millones de dólares; Comisiones anuales estimadas: ~235.000 dólares
SPY / NVDA (0,025 %): TVL: 1,55 millones de dólares; Volumen diario medio de los últimos 30 días: 1,68 millones de dólares; Comisiones anuales estimadas: ~150.000 dólares
QQQ / SPY (0,02 %): TVL: 1,43 millones de dólares; Volumen diario medio de los últimos 30 días: 1,37 millones de dólares; Comisiones anuales estimadas: ~100.000 dólares
GOOGL / SPY (0,025 %): TVL: 810.000 dólares; Volumen diario medio de los últimos 30 días: 860.000 dólares; Comisiones anuales estimadas: ~80.000 dólares
En conjunto, los cinco pools generan alrededor de 1,2 millones de dólares anuales en comisiones. Los demás pools de tokens de acciones de esta cadena son más pequeños. En otras palabras, con los volúmenes de principios de noviembre, la creación de mercado con tokens de acciones en toda la cadena genera algo más de un millón de dólares al año en comisiones.
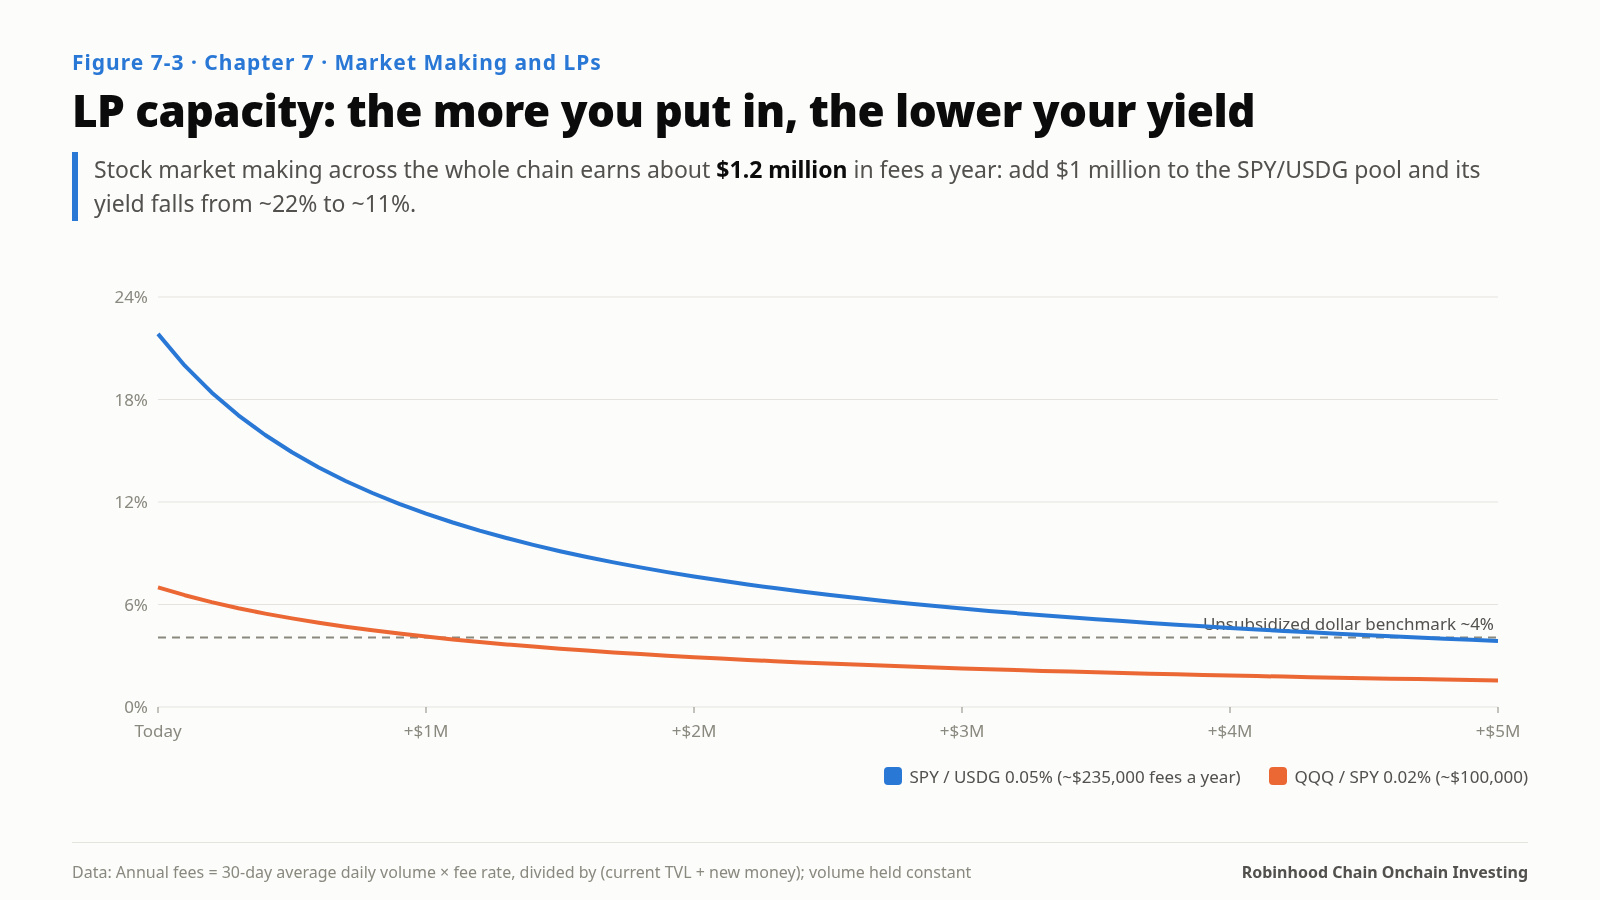
Esa cifra marca el límite máximo del negocio de provisión de liquidez. Las comisiones conforman un pastel de tamaño fijo, que se reparte en función del TVL. Cuanto más dinero aportas, mayor es tu porción, pero menor el rendimiento de cada dólar. Si añades 1 millón de dólares al pool SPY/USDG del 0,05 %, su TVL se duplica y su rendimiento anualizado por comisiones cae de alrededor del 22 % al 11 %.
La creación de mercado con tokens de acciones es, ante todo, un problema de capacidad y, en segundo lugar, un problema de rendimiento.
Comisiones frente a pérdidas por creación de mercado
Los libros de texto llaman «pérdida impermanente» a la pérdida derivada de la creación de mercado. Una medida más precisa es el LVR (pérdida frente al reequilibrio). El precio del pool va a la zaga del precio externo y, cada vez que los arbitrajistas lo corrigen, le quitan un poco a quienes aportan liquidez. Para un AMM de rango completo, el LVR anualizado es aproximadamente el cuadrado de la volatilidad anualizada de la relación entre los precios de los dos activos, dividido entre 8:
LVR ≈ σ² / 8
La fórmula deja clara una cosa: las pérdidas por creación de mercado dependen de la volatilidad relativa entre los dos activos, no de la volatilidad de cada activo por separado.
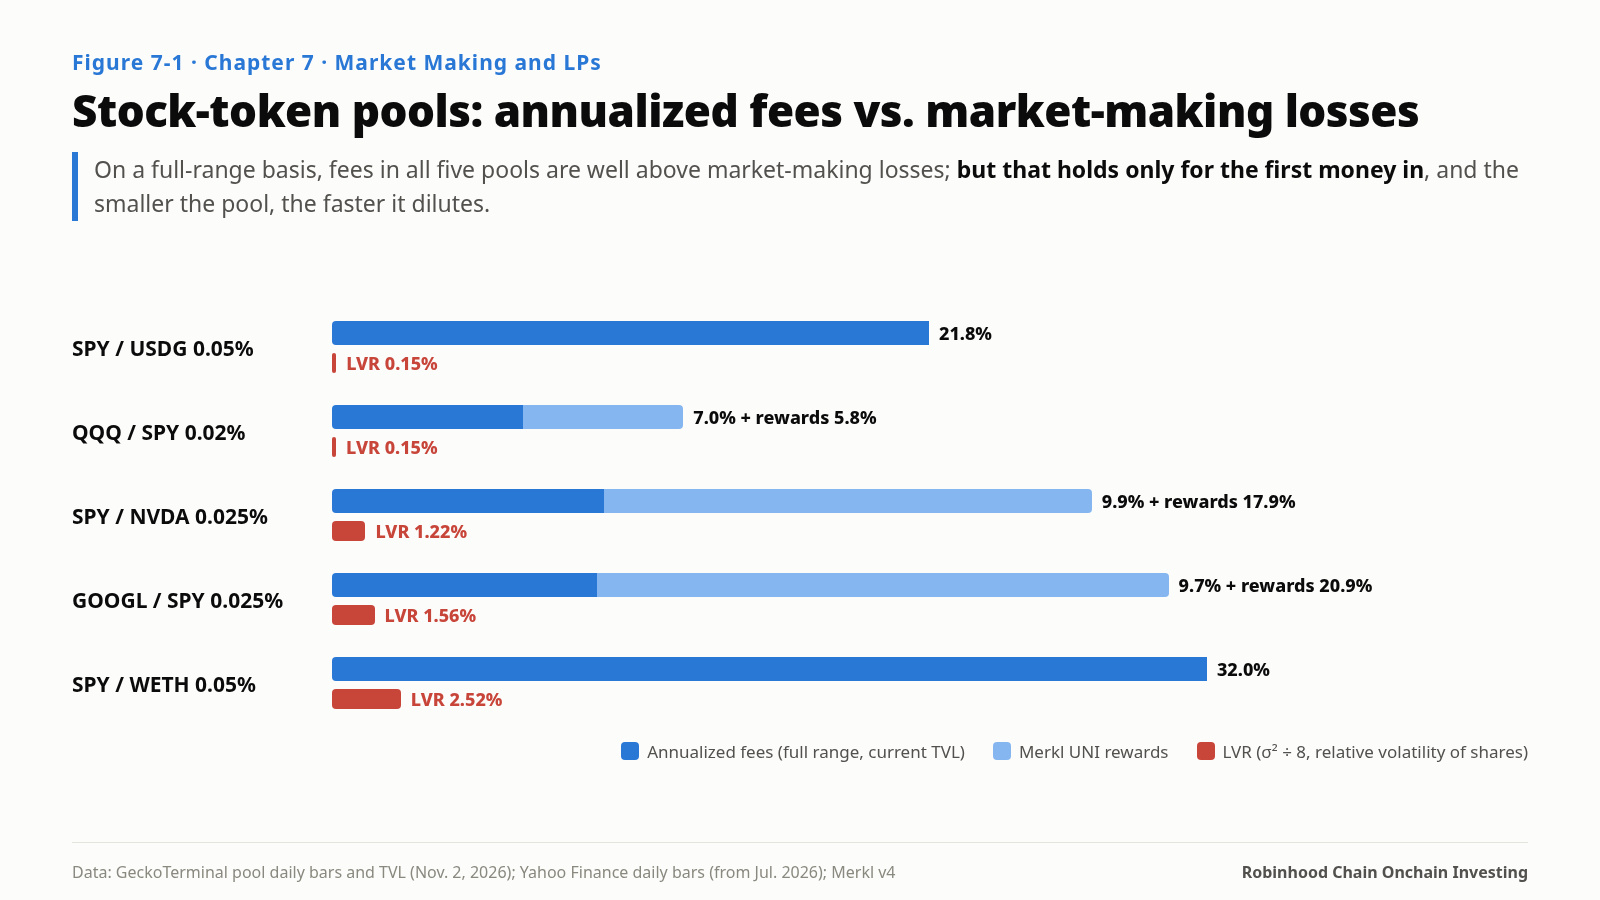
A partir de las barras diarias de las acciones subyacentes desde julio de 2026, calculamos la volatilidad relativa de los dos activos de cada pool y la comparamos con el rendimiento anualizado por comisiones de cada pool (estimado suponiendo un rango completo y el TVL actual):
SPY / USDG (0,05 %): Volatilidad relativa (anualizada): 11,0 %; LVR (anualizada): 0,15 %; Comisiones anualizadas: 21,8 %; Recompensa de Merkl (UNI): —
QQQ / SPY (0,02 %): Volatilidad relativa (anualizada): 10,9 %; LVR (anualizada): 0,15 %; Comisiones anualizadas: 7,0 %; Recompensa de Merkl (UNI): ~5,9 %
SPY / NVDA (0,025 %): Volatilidad relativa (anualizada): 31,3 %; LVR (anualizada): 1,22 %; Comisiones anualizadas: 9,9 %; Recompensa de Merkl (UNI): ~17,9 %
GOOGL / SPY (0,025 %): Volatilidad relativa (anualizada): 35,3 %; LVR (anualizada): 1,56 %; Comisiones anualizadas: 9,7 %; Recompensa de Merkl (UNI): ~20,9 %
SPY / WETH (0,05 %): Volatilidad relativa (anualizada): 44,9 %; LVR (anualizada): 2,52 %; Comisiones anualizadas: 32,0 %; Recompensa de Merkl (UNI): —
Con esta base, las comisiones de los cinco pools superan ampliamente el LVR. Esto es lo contrario de lo que ocurre en muchos pools onchain: en los principales pools de la red principal de Ethereum, las comisiones y el LVR suelen estar muy próximos, lo que deja a los proveedores de liquidez con rendimientos netos escasos.
¿Por qué parecen tan atractivos los pools de acciones de esta cadena? Hay tres razones, dos de las cuales exigen cautela:
Los pools son pequeños y el volumen es elevado en relación con el TVL. El volumen diario del pool SPY/USDG del 0,05 % supera su TVL. Es una oportunidad real, pero solo se mantiene para quienes entran primero (véase el problema de capacidad anterior).
Parte del volumen proviene del arbitraje. Las operaciones de arbitraje son, precisamente, la fuente del LVR. Las comisiones que pagan compensan a los proveedores de liquidez, pero también implican que el «alto volumen» no consiste exclusivamente en operaciones aleatorias de inversores minoristas.
El rango completo es una suposición. La mayoría de estos pools son pools de liquidez concentrada de Uniswap V3 y V4. Concentrar la liquidez en un rango estrecho multiplica las comisiones y el LVR por factores similares. Cuando el precio sale de tu rango, tu posición se convierte en un solo activo y deja de generar comisiones. Los rendimientos reales dependen de cómo se gestione el rango, no de esta tabla.
Acciones frente a acciones: un pool que no encontrarás en ningún otro sitio
Esta cadena cuenta con un tipo de pool poco común en otras cadenas: ambos lados son acciones. En agosto, Uniswap abrió una serie de pools V4 para tokens de acciones, todos emparejados con SPY (SPY frente a TSLA, AMZN, META, PLTR, AMD, MU, TSM, COST, RDDT, QQQ y otros), y pagó recompensas en UNI a través de Merkl.
La economía de estos pools es completamente distinta a la de los pools habituales:
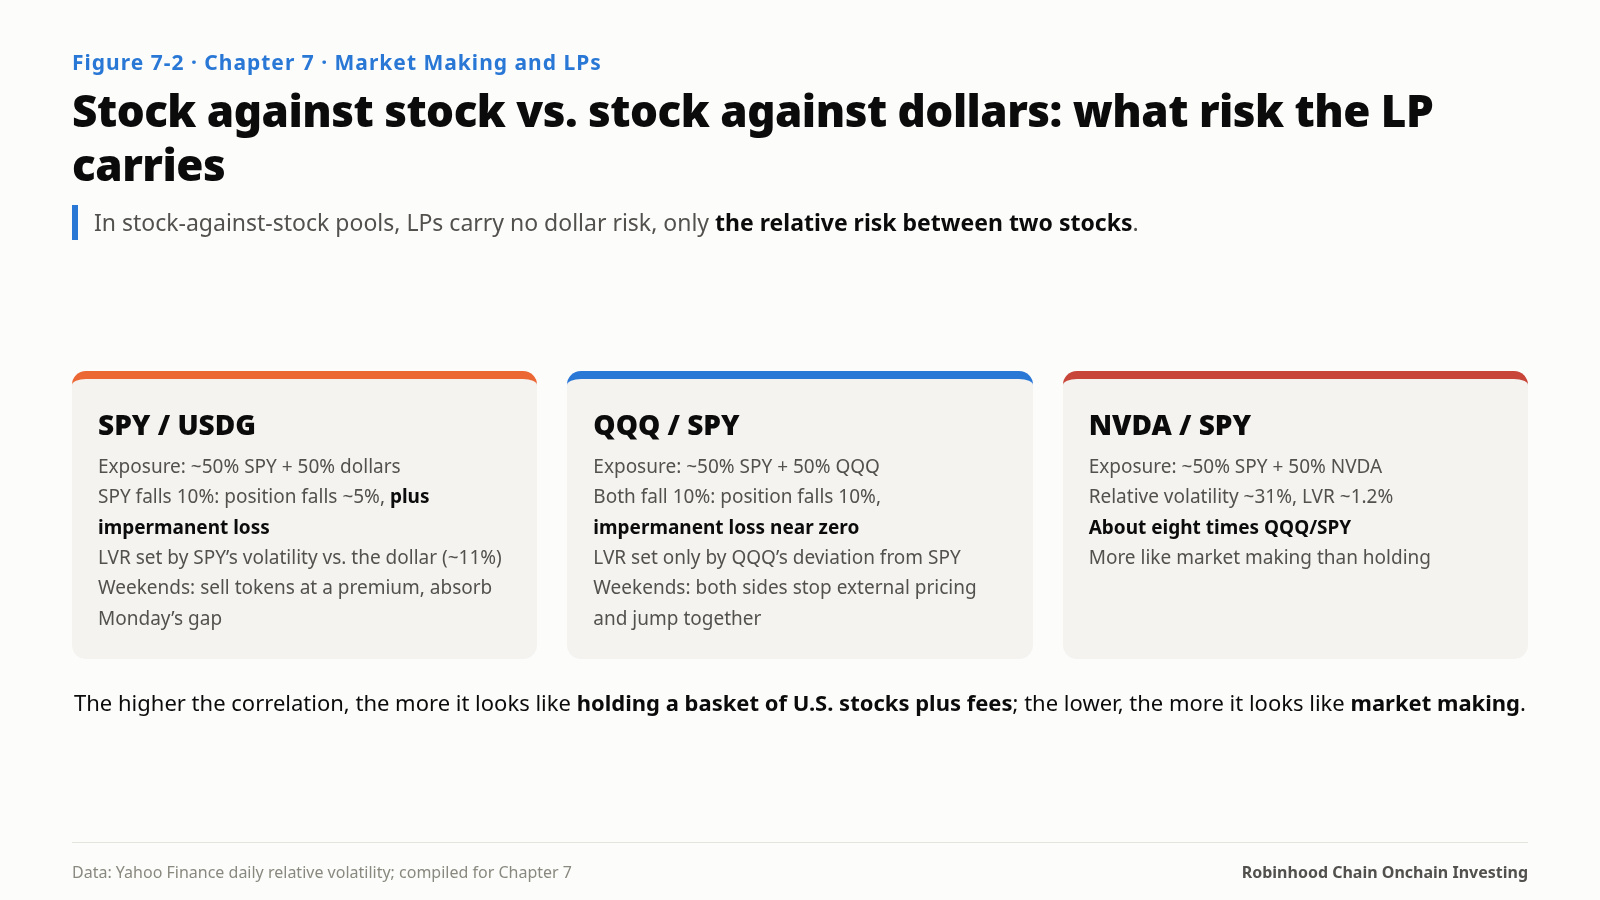
No asumes riesgo en dólares, sino solo riesgo relativo. En un pool SPY/USDG, si SPY cae un 10 %, tu posición cae con él (más la pérdida impermanente). En un pool QQQ/SPY, si ambos caen un 10 %, tu posición cae un 10 %, pero la pérdida impermanente es casi nula porque su relación de precios no ha cambiado.
Es una «posición beta neutral al mercado» más comisiones. Tu exposición total es aproximadamente del 50 % en SPY y del 50 % en QQQ, y la pérdida impermanente depende de cuánto se desvíe QQQ de SPY (volatilidad relativa anualizada de alrededor del 11 %).
Cuanto mayor es la correlación, más se parece a un depósito; cuanto menor, más se parece a la creación de mercado. La volatilidad relativa de QQQ/SPY es aproximadamente igual a la volatilidad de SPY frente al dólar (ambas rondan el 11 %), mientras que NVDA/SPY y GOOGL/SPY tienen una volatilidad relativa del 31–35 % y un LVR entre ocho y diez veces mayor.
¿Para quién es? Para quienes ya tienen previsto mantener una cesta de acciones estadounidenses a largo plazo. Si ya quieres mantener SPY y QQQ, depositarlos en un pool QQQ/SPY te permite cobrar alrededor de un 7 % en comisiones y un 6 % en recompensas UNI mientras los mantienes. Los únicos riesgos adicionales son las fluctuaciones de su relación de precios y el riesgo de los contratos.
Fines de semana: donde se generan tanto los rendimientos como los riesgos de los proveedores de liquidez
Quienes aportan liquidez a los pools de tokens de acciones se enfrentan a algo que no ocurre con ningún otro activo: el pool sigue operando mientras el mercado estadounidense está cerrado.
El capítulo 6 descubrió que, durante los fines de semana, los precios onchain se sitúan de media entre 10 y 38 pb por encima del precio de las acciones, y están estrechamente correlacionados con la dirección de la brecha del lunes. Para quienes aportan liquidez a pools de acciones/USDG:
El lado positivo: durante los fines de semana hay más compradores que vendedores, y quienes aportan liquidez venden tokens de acciones con prima dentro del pool. Esa prima es un ingreso para ellos.
El lado negativo: al abrir el mercado el lunes, las acciones saltan a un nuevo nivel y los arbitrajistas arrastran de golpe el precio del pool hasta ese nivel. El percentil 95 de la desviación del fin de semana oscila entre 83 pb (SPY) y 321 pb (MU), y quienes aportan liquidez acaban absorbiendo estas grandes desviaciones.
Los pools de acciones frente a acciones se ven mucho menos afectados: durante el fin de semana, el precio de ambos lados deja de fijarse externamente y el lunes ambos saltan a la vez, por lo que la relación de precios solo cambia modestamente.
Si estás pensando en crear mercado con tokens de acciones
Calcula la capacidad antes que el rendimiento. Multiplica el volumen del pool de los últimos 30 días por su tasa de comisión para obtener las comisiones anuales; luego divide entre «TVL actual + tu dinero». Ese es el rendimiento que realmente puedes obtener. La creación de mercado con acciones en toda la cadena genera alrededor de 1,2 millones de dólares al año en comisiones, y una gran entrada de capital nuevo solo reducirá el rendimiento.
Da preferencia a los pools de acciones frente a acciones con alta correlación. Pools como QQQ/SPY tienen un LVR de solo el 0,15 % y son adecuados para quienes ya quieren mantener una cesta de acciones estadounidenses a largo plazo. NVDA/SPY y GOOGL/SPY tienen un LVR entre ocho y diez veces mayor y se parecen más a la creación de mercado que a la inversión a largo plazo.
Ten en cuenta los fines de semana al establecer los rangos. Un rango de liquidez concentrada debería cubrir al menos una brecha de fin de semana (aproximadamente ±1 % para SPY y ±3–5 % para acciones individuales), o cada lunes podrías quedarte fuera del rango.
Recuerda que el riesgo de los contratos afecta a todo el pool. Si se pausa cualquier token de acciones, todos los pools que lo contengan se congelan, y el activo del otro lado también queda bloqueado (capítulo 11, escenario 2).
La creación de mercado con tokens de acciones es una actividad pequeña y refinada: las comisiones sí superan las pérdidas, pero el pastel entero apenas ronda el millón de dólares al año, y quien llega primero se lleva la mayor parte.
Fuentes de este capítulo
GeckoTerminal: barras diarias (precio dentro del pool y volumen en dólares) y TVL actual de los seis principales pools de tokens SPY (2 de noviembre de 2026); volumen diario medio de los últimos 30 días calculado a partir del volumen diario en dólares de cada pool
Yahoo Finance: barras diarias de SPY, QQQ, NVDA, GOOGL y ETH-USD (del 1 de julio al 2 de noviembre de 2026), utilizadas para calcular la volatilidad anualizada de la relación de precios de cada par (acciones anualizadas sobre 252 días de negociación)
Merkl v4: recompensas anualizadas en UNI de los pools de acciones de Uniswap V4 (2 de noviembre de 2026)
Reseña de Merkl de julio–agosto de 2026: Uniswap abre pools V4 para tokens de acciones emparejados con SPY y ofrece recompensas en UNI
Método: comisiones anualizadas = volumen diario medio de los últimos 30 días × tasa de comisión × 365 ÷ TVL actual (supuesto de rango completo); LVR ≈ σ² ÷ 8. Se excluye un pool SPY/USDG con comisión dinámica que no especifica la tasa de comisión
—
Este es el capítulo 7 de 14 de mi nuevo libro, Where the Yield Comes From, que se publica en entregas de un capítulo al día. Solo con fines de investigación; no es asesoramiento de inversión.
Autor: Blue Lotus