


Autor: William M. Peaster, Bankless
Traducción: Deep Tide TechFlow
Introducción de Deep Tide: Variational, la plataforma on-chain de contratos perpetuos, ha concluido oficialmente las pruebas privadas de su aplicación insignia Omni y la ha abierto al público. Su volumen de operaciones se duplicó en los últimos dos meses hasta alcanzar los 66.400 millones de dólares, y los contratos de swaps de finanzas tradicionales —como los de oro, petróleo crudo e índices bursátiles— ya representan más del 60%.
A diferencia del modelo de libro de órdenes, Omni adopta una arquitectura con un fondo único de creación de mercado (OLP) y un fondo de liquidación aislado, y se posiciona como una correduría on-chain en lugar de un exchange tradicional. Ahora que se prevé que el token $VAR se lance en el cuarto trimestre, la cuestión central es si este modelo podrá superar las pruebas de liquidez y competencia de precios en el mercado abierto.
La fase de pruebas privadas de Omni ha terminado, y su diseño con un único creador de mercado está a punto de someterse a una prueba mucho más amplia.
Variational acaba de abrir sus puertas al público, dando paso a una de las apuestas más contrarias a la corriente actual del trading on-chain.
Esta semana, el equipo anunció que las pruebas privadas de Omni, su aplicación insignia de trading, habían concluido oficialmente y que para registrarse «ya no hace falta una invitación».
La última vez que escribí sobre Variational, en septiembre, la aplicación subía en la clasificación de perpetuos de DefiLlama, aunque solo podían acceder los usuarios invitados. Las estrictas condiciones de acceso hacían que aquellos primeros datos destacaran aún más.
Ahora que se ha eliminado la barrera de entrada, lo que realmente se pone a prueba es el propio modelo: una plataforma en la que un único creador de mercado es la contraparte de cada operación.
Sus partidarios creen que esta es la forma correcta de construir una correduría on-chain, mientras que sus críticos afirman que no es un DEX de verdad. Te contamos toda la historia.
Qué ha cambiado desde septiembre
Empecemos con un breve repaso de los antecedentes.
Omni funciona con un modelo de solicitud de cotización (RFQ): solicitas un precio y el creador de mercado responde, sin que intervenga un libro de órdenes público. Ese creador de mercado siempre es Omni Liquidity Provider (OLP), un fondo financiado inicialmente por el equipo de Variational, que cotiza cada operación y cubre en otros centros de negociación la exposición resultante.
La plataforma no cobra comisiones de trading. En cambio, los usuarios pagan el spread entre compra y venta, y actualmente el protocolo se queda con el 20% de los ingresos por spreads de OLP.
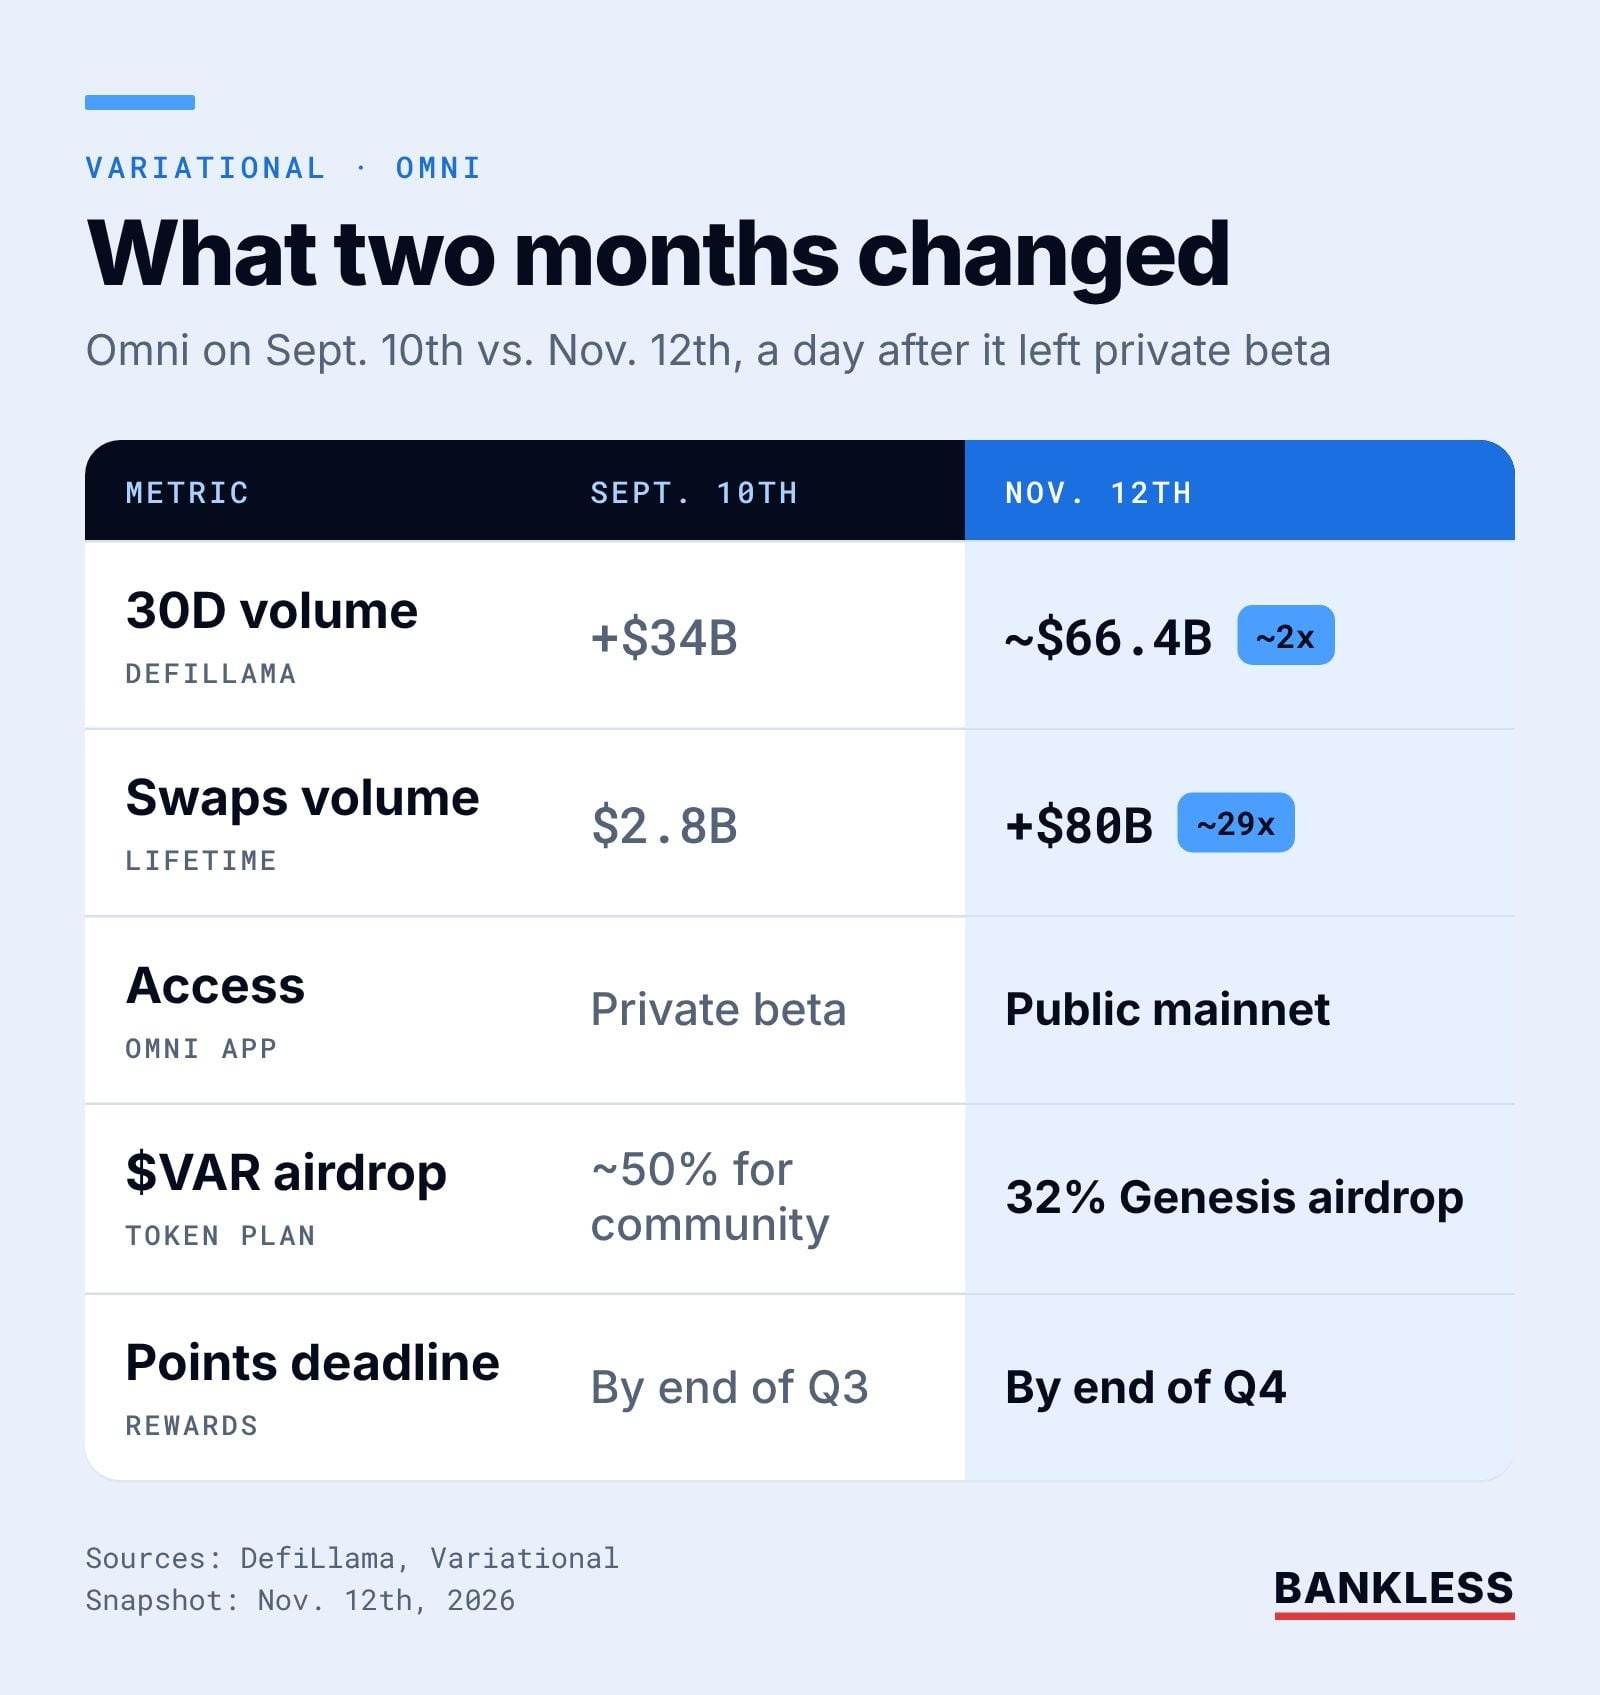
Entonces, ¿qué ha cambiado en estos dos meses? Para empezar, el volumen de trading aproximadamente se ha duplicado.
El 10 de septiembre ya mencioné que el volumen de trading de Variational en 30 días había superado los $34.000 millones. A fecha del jueves por la mañana, DefiLlama mostraba que la cifra había alcanzado unos $66.400 millones, con un volumen de trading de aproximadamente $2.200 millones en las últimas 24 horas.
Actualmente ocupa el tercer lugar entre las plataformas de perpetuos, por detrás de Hyperliquid (unos $9.840 millones) y Lighter (unos $2.690 millones).
Cabe destacar que la mayor parte de esta actividad de trading ya no corresponde a criptoactivos.
Swaps es el mercado de finanzas tradicionales de Omni, donde las cotizaciones las proporciona un creador de mercado e incluye oro, petróleo crudo e índices bursátiles, entre otros. La última vez que lo consulté, este segmento había procesado un volumen de trading de $2.800 millones durante su primera semana. El 10 de noviembre, Variational anunció que el volumen acumulado de Swaps había superado los $80.000 millones y que, actualmente, los mercados financieros tradicionales representan más del 60% del volumen total de Omni.
Además, los planes para el token $VAR están más claros.
En un artículo sobre tokenómica publicado el 23 de septiembre, el equipo asignó el 32% del suministro total al airdrop de génesis para los titulares de puntos, aplazó el evento de generación del token (TGE) al cuarto trimestre de 2026 y afirmó que planeaba usar el 100% de los ingresos del tesoro para recomprar y quemar $VAR.
Antes había especulado que el programa de puntos podría prolongarse más allá de la fecha límite del tercer trimestre, y así ha sido.
La apuesta por la correduría
En septiembre, el director ejecutivo Lucas Schuermann dijo a Bankless que Omni era «un modelo similar al de una correduría, no al de un exchange». Por eso, el equipo toma como referencia a Robinhood e Interactive Brokers, no a Hyperliquid.
Pero ¿por qué optar por un modelo de correduría?
Los creadores de mercado de las finanzas tradicionales suelen querer saber quién es la contraparte antes de cotizar. Un libro de órdenes anónimo no puede ofrecer esa certeza, pero un único creador de mercado con el que se ha firmado un acuerdo sí. Así, OLP actúa como intermediario: por un lado, trabaja con creadores de mercado profesionales y, por el otro, atiende a usuarios minoristas.
Hasta ahora, los operadores parecen valorar mucho el resultado.
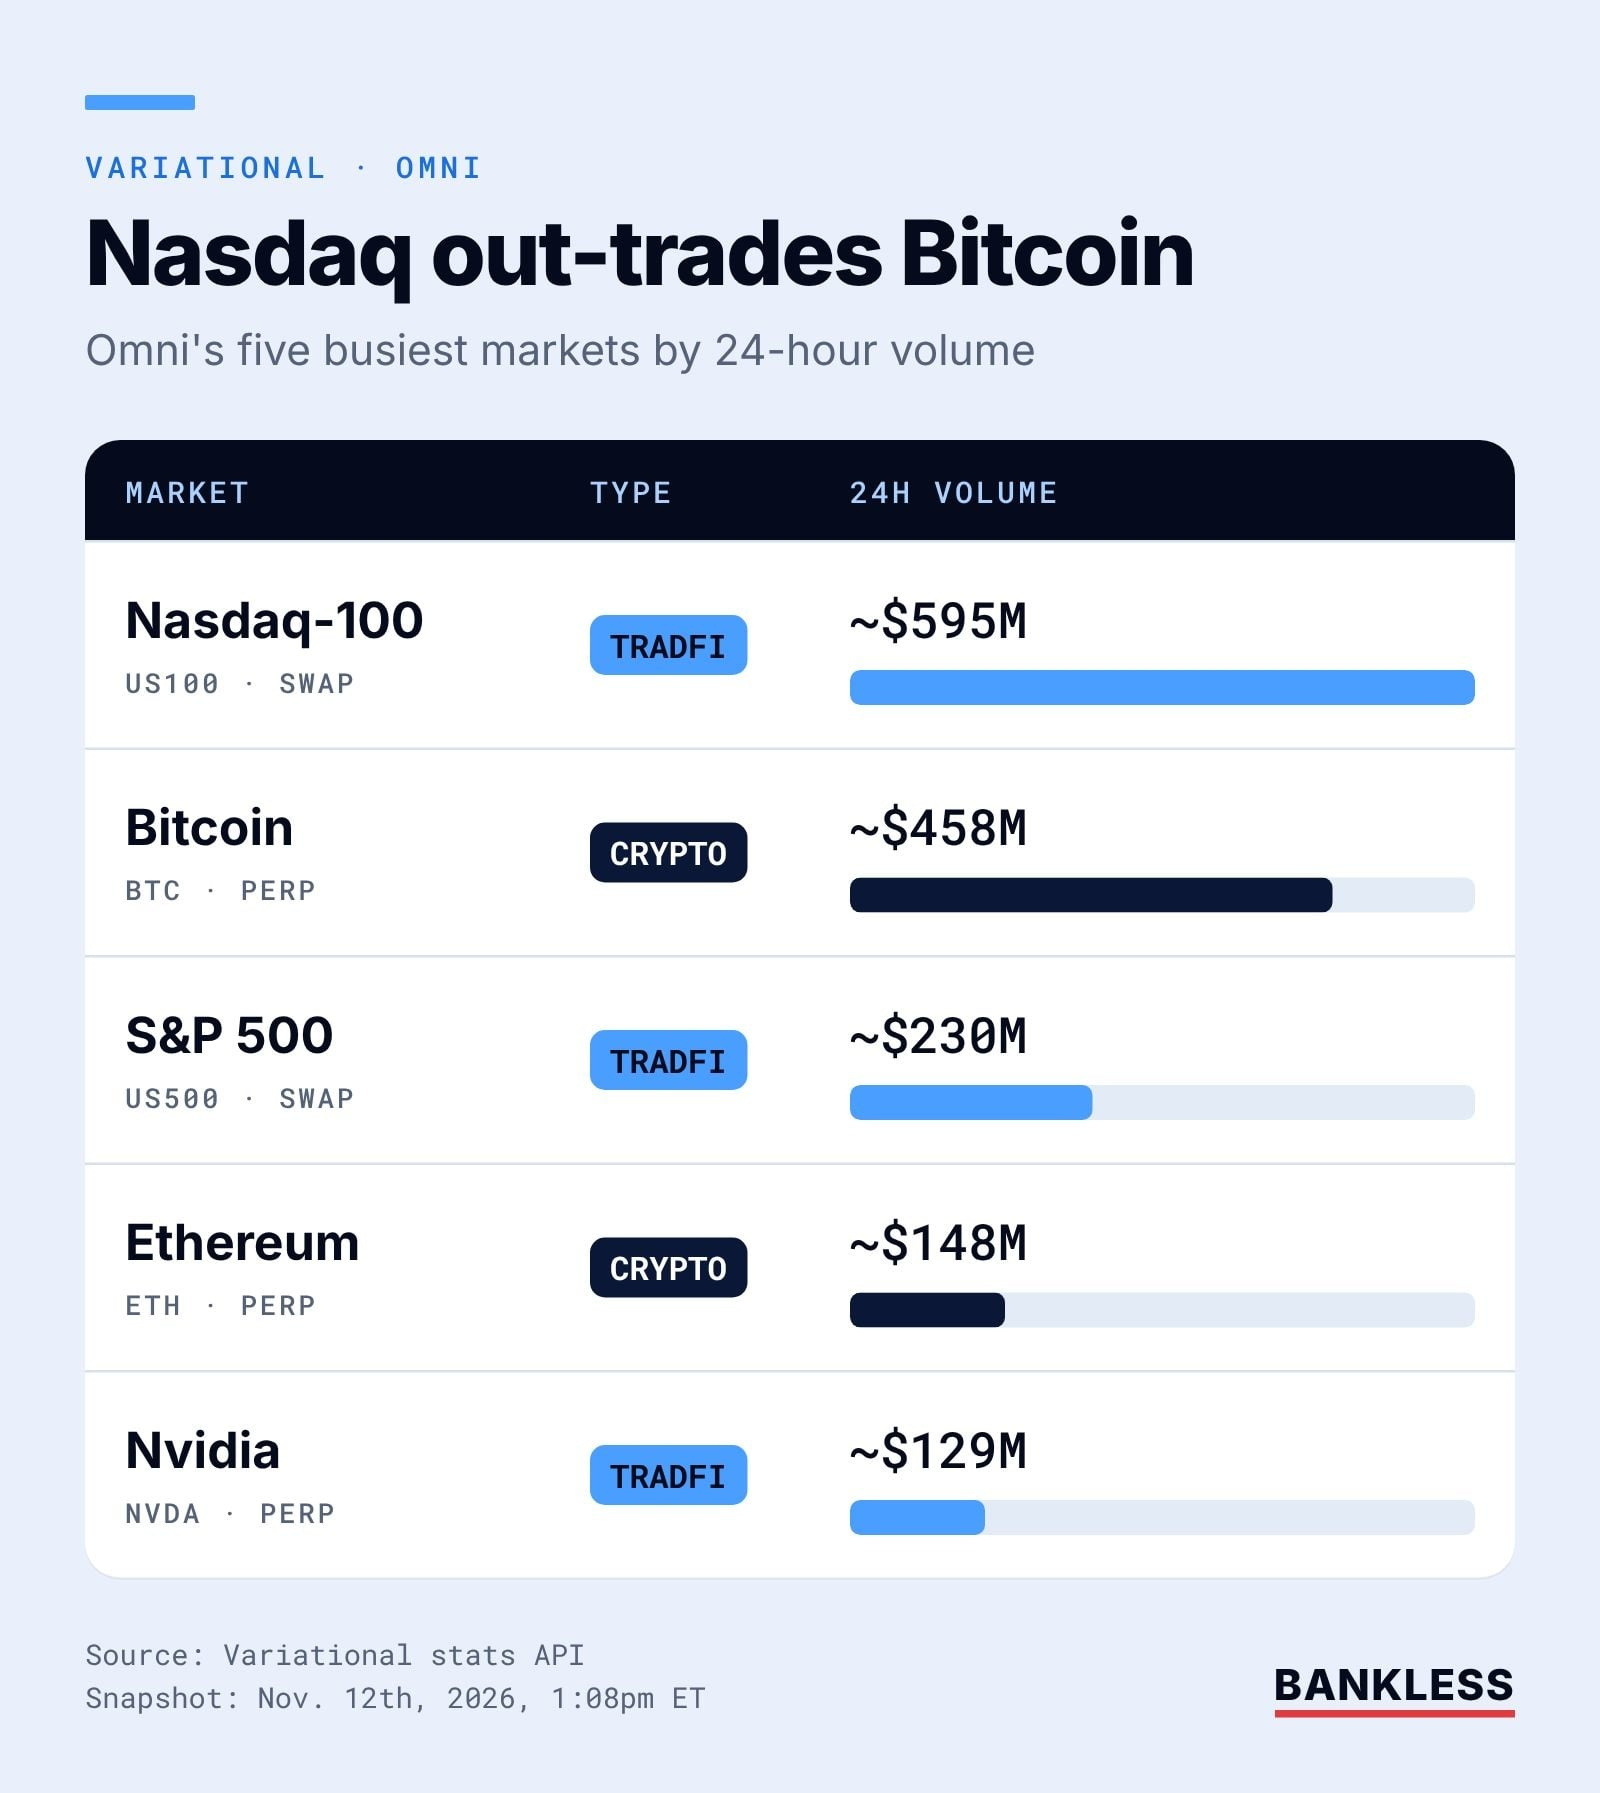
Según la API pública de datos de Variational, durante las 24 horas previas al jueves por la mañana, el volumen de trading de los swaps del Nasdaq 100 fue de unos $595 millones, frente a unos $458 millones de bitcoin. Tres de los cinco mercados más activos de Omni siguen índices o acciones estadounidenses.
Los costes también han resistido la prueba.
Alea Research estima que los costes de spread de Variational en el tercer trimestre representaron 2,35 puntos básicos (bps) del volumen negociado, mientras que las comisiones medias de los perpetuos de Hyperliquid fueron de 2,40 puntos básicos. Es cierto que esta estimación se basa en parte en datos divulgados por el propio equipo, pero indica que detrás de las «comisiones cero» no se esconden peores condiciones de ejecución.
También están las tasas de financiación, el coste periódico de mantener posiciones apalancadas.
Variational afirma que, durante la ola de ventas del Nasdaq a principios de noviembre, las tasas de financiación de los perpetuos llegaron a superar el 80% anualizado, mientras que las de su mercado Swaps se mantuvieron estables en torno al 5%. Si esta diferencia puede mantenerse a largo plazo, supondría una gran ventaja para cualquiera que mantenga exposición a acciones más allá de una sesión de trading.
La polémica del creador de mercado único
Pasemos ahora a las críticas.
El 31 de octubre, 0xLoris inició un debate en X argumentando que, si un único contraparte cotiza todos los activos, Omni «ni siquiera puede considerarse un verdadero DEX de perpetuos». También señaló que los sistemas RFQ de las finanzas tradicionales suelen contar con varios creadores de mercado compitiendo por la misma solicitud de cotización, no solo uno.
En respuesta, el cofundador de Variational, Edward Yu, replicó que aportar garantías de forma transparente on-chain es la manera más abierta de operar un negocio de trading, y que Omni debe ganarse a los usuarios en un mercado libre «con muchos centros de negociación de perpetuos entre los que elegir».
En aras de la imparcialidad, los depósitos de los usuarios no se guardan con el creador de mercado.
Cada usuario recibe un fondo de liquidación exclusivo, un contrato aislado on-chain que contiene únicamente sus garantías personales, mientras que OLP cubre sus posiciones en otras plataformas con fondos propios. Cuando Binance sufrió un incidente de seguridad el 29 de octubre, Yu afirmó que menos del 25% de los fondos de OLP estaban en ese exchange y que cualquier pérdida sería asumida por los LP, no por los usuarios comunes.
Y, para ser justos con los críticos, la documentación sí menciona riesgos extremos.
Si OLP se volviera insolvente, la página explicativa de OLP indica que cualquier beneficio acumulado por los usuarios desde ese momento se consideraría «deuda incobrable» y no podría pagarse. Además, actualmente las personas externas tampoco pueden auditar los libros de cobertura de OLP.
A mi parecer, la crítica más incisiva se centra en los precios, no en la solvencia. Como señaló el usuario de X Rencrypta, el riesgo de tener un solo creador de mercado es que «no hay competencia para una cotización única». En otras palabras, un libro de órdenes disciplina al creador de mercado al permitir que cualquiera mejore su cotización; en Omni, la disciplina proviene de que los usuarios pueden marcharse en cualquier momento.
Mientras los spreads sigan siendo competitivos, esa disciplina es suficiente. Hasta ahora, así ha sido. Aun así, se trata de un modelo de confianza muy distinto al que están acostumbrados la mayoría de los usuarios de DeFi.
Cabe señalar que Yu ha dicho que las plataformas con un solo creador de mercado y las de varios «tienen cada una su utilidad», y que Variational espera cubrir ambos segmentos. Lo más probable es que la versión con varios creadores de mercado se implemente en Variational Pro, la plataforma institucional que aún no se ha lanzado.
La última pieza antes del lanzamiento de $VAR
El lanzamiento de la red principal pública también tiene otra importancia clave.
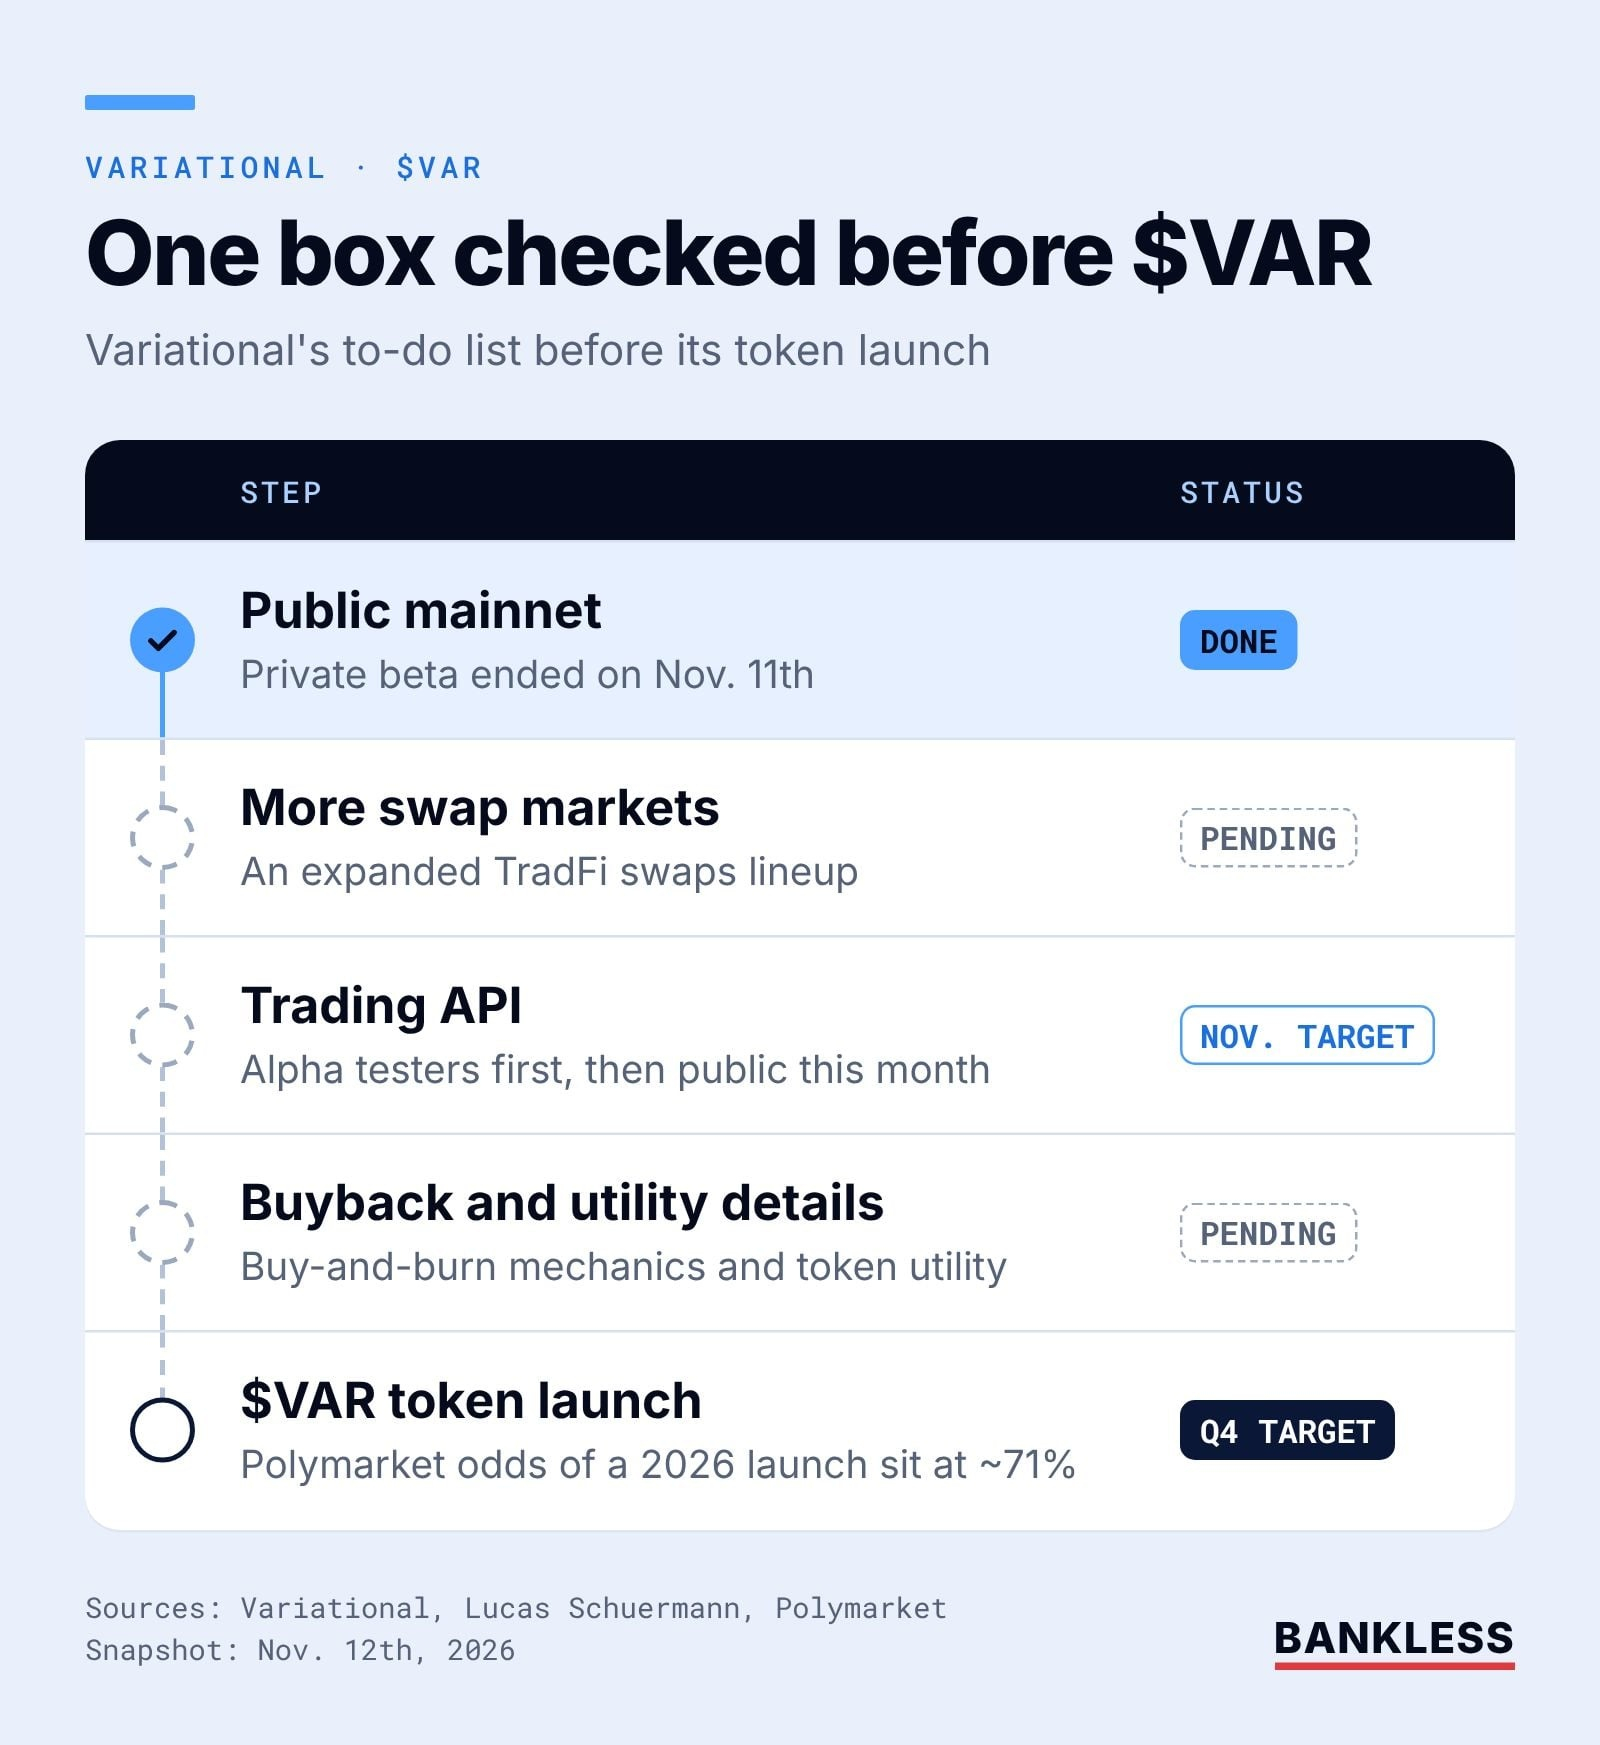
En el artículo sobre tokenómica publicado el 23 de septiembre y mencionado anteriormente, Variational indicó que, en las últimas semanas antes del TGE, llegarían la red principal pública, más mercados de swaps, una API de trading y detalles sobre las recompras de $VAR y la utilidad del token.
El primer objetivo ya se ha cumplido. En cuanto a lo demás, Schuermann afirmó el 4 de noviembre que el equipo seguía en camino de completar el TGE este año; la API ya está disponible para un pequeño grupo de probadores tempranos y se espera que se lance públicamente este mes.
Entonces, ¿se lanzará realmente $VAR en 2026? Los operadores de Polymarket estiman actualmente en torno al 71% la probabilidad de que el token se lance antes de fin de año. En otras palabras, no es algo seguro, y el «socio estratégico importante» que el equipo mencionó al posponer el calendario todavía no ha sido identificado.
Mientras tanto, también estoy pendiente de varios acontecimientos relacionados:
· Es más difícil ganar puntos. El total de puntos distribuidos semanalmente está fijado en 150.000 y, recientemente, se repartió entre unos 32.000 usuarios. Por tanto, eliminar el requisito de invitación significa que más cuentas se repartirán el mismo pastel.
· La perspectiva de recompras tiene cierto respaldo. Durante las dos semanas anteriores que el equipo hizo públicas, el 20% de los ingresos asignados al tesoro ascendió a unos $1,05 millones. Si todo ese dinero se destinara a recomprar y quemar $VAR, el respaldo del valor del token dependería, en esencia, de los ingresos por spreads de OLP.
· Se avecina competencia local. Los residentes de Estados Unidos y Canadá todavía no pueden usar Omni. Al mismo tiempo, los reguladores estadounidenses están aclarando activamente cómo se regularán los perpetuos de acciones en el país. Esto no solo podría validar la legitimidad del sector, sino también ceder cuota de mercado a plataformas nacionales reguladas de Estados Unidos.
Desde una perspectiva más amplia, si la prueba privada de Variational pretendía demostrar que realmente existe demanda de mercados financieros tradicionales sobre raíles cripto, la fase pública actual debe demostrar que un único creador de mercado puede ofrecer sus servicios a gran escala incluso ante una venta masiva del mercado o una interrupción de un centro de negociación, sin que se deteriore la calidad de las cotizaciones.
Está por verse cómo evoluciona la situación, pero si en las próximas semanas el equipo entrega la API según lo previsto y publica detalles concretos sobre $VAR, habrá mucho más que analizar en este proyecto.