
Si estás pensando en invertir dinero en Robinhood Chain, este capítulo responde primero a la pregunta más básica: ¿qué puedes tener realmente en la cadena, dónde está realmente el dinero y, para cada tipo de activo, de dónde proviene el rendimiento, cuáles son los riesgos y con qué rapidez puedes salir?
El dinero no está donde crees
Menciona Robinhood Chain y la mayoría piensa en tokens de acciones: un bróker estadounidense que lleva Apple, Nvidia y el S&P 500 a la cadena para que cualquiera, en cualquier país, pueda negociarlos las 24 horas del día.
El libro contable de la propia cadena ofrece una imagen distinta. El 2 de noviembre de 2026, el valor total bloqueado (TVL) de la cadena era de unos 1.083 millones de dólares, y el total de las stablecoins en la cadena ascendía a unos 1.045 millones de dólares. Dentro de esas cifras, el mayor uso individual era el préstamo de stablecoins. Los mercados de préstamo de Morpho tenían unos 620 millones de dólares, de los cuales cerca de 520 millones procedían de una sola bóveda. Robinhood reveló en su informe 10-Q que, al 30 de septiembre, el valor razonable de todos los tokens de acciones públicas que había emitido era de apenas 185 millones de dólares.
En otras palabras, esta cadena es famosa por los tokens de acciones, pero la mayor parte de su dinero está en dólares, no en acciones.
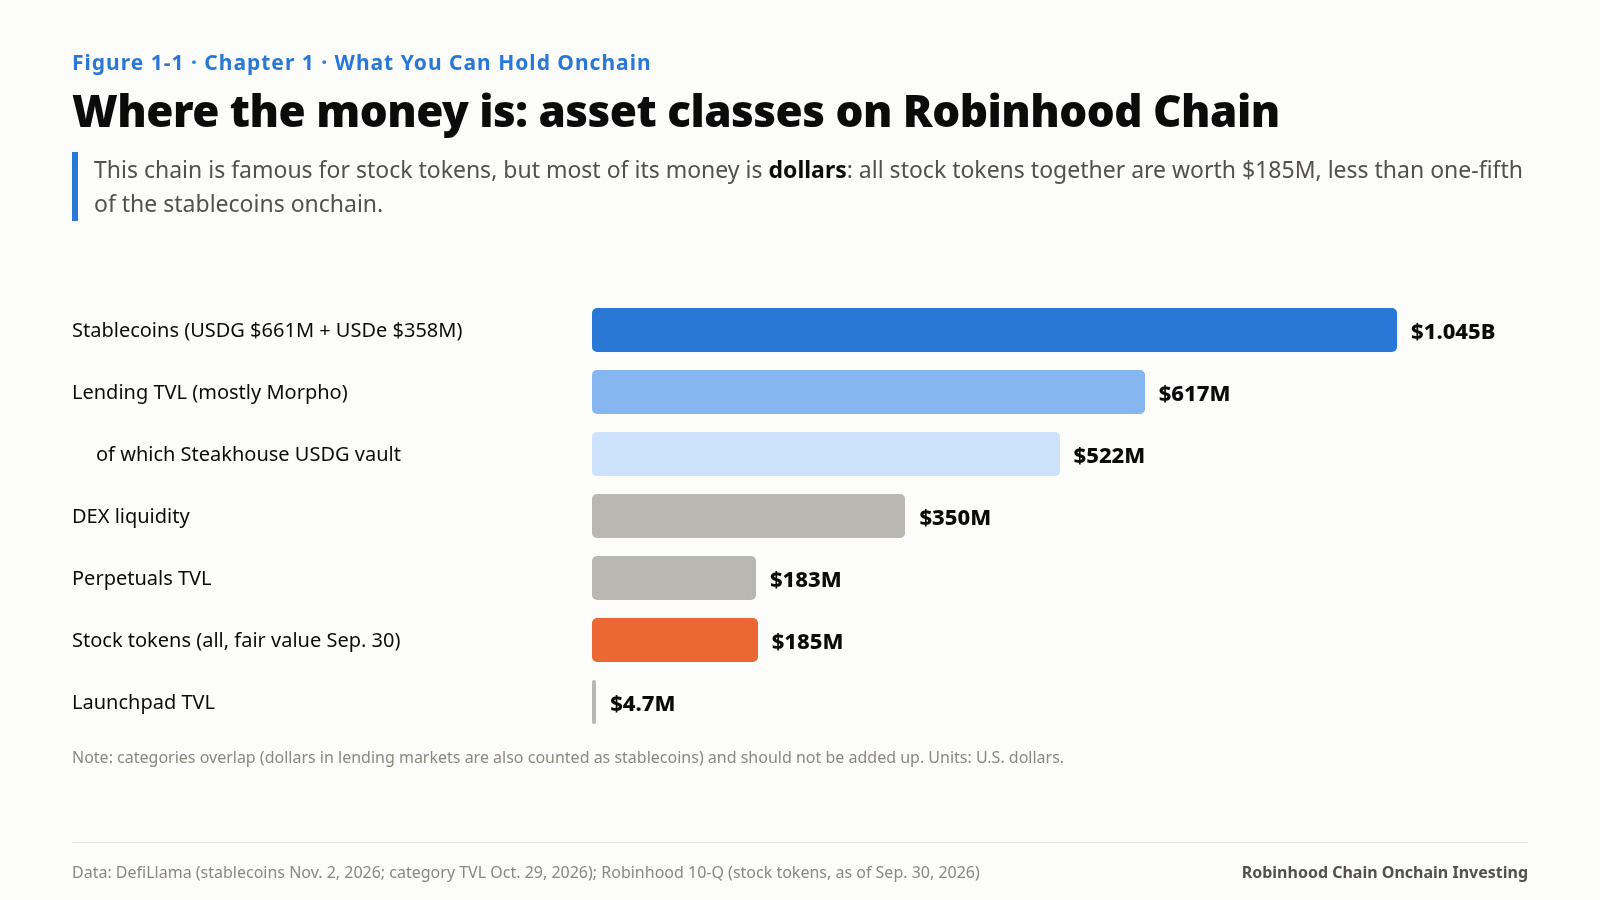
Esta comparación define el enfoque de este libro. Lo que un inversor puede hacer en esta cadena se divide, a grandes rasgos, en ocho categorías. Primero las presentamos en un solo mapa y luego explicamos qué tipo de rentabilidad genera cada una.
Ocho clases de activos
1. Stablecoins: USDG y USDe
Las stablecoins de la cadena suman unos 1.045 millones de dólares, y dos de ellas representan casi todo ese total:
USDG (Global Dollar, emitido por Paxos), unos 661 millones de dólares, es el dólar de liquidación de la cadena. Los intercambios en Robinhood Wallet, el margen para los perpetuos de Lighter y los principales pares de negociación de tokens de acciones están denominados en esta moneda.
USDe (el dólar sintético de Ethena), unos 358 millones de dólares, tiene prácticamente un solo uso en esta cadena: unos 352 millones están depositados como garantía en el mercado USDe/USDG de Morpho, el 98 % de todo el USDe de la cadena.
Las stablecoins no generan intereses por sí solas. Los titulares de USDG no reciben los ingresos de las reservas de Paxos, que se comparten con instituciones asociadas a través de Global Dollar Network, no con los titulares en la cadena. El USDe de esta cadena tampoco es sUSDe, que sí genera rendimiento. Todo rendimiento por mantener stablecoins se obtiene únicamente después de prestarlas, aportarlas como garantía o depositarlas en un pool.
2. Recibos de préstamo y participaciones en bóvedas
Deposita USDG en un mercado de préstamos y recibes un comprobante: participaciones en una bóveda de Morpho (como steakUSDG), spUSDG de Spark o un token de depósito de LayerBank. El precio de la participación sube con los intereses y, al retirarla, recibes más USDG.
Esta es la clase de activos más grande de la cadena. La bóveda de USDG gestionada por Steakhouse (steakUSDG), con unos 522 millones de dólares, es la bóveda que sustenta Robinhood Earn y la mayor parte de Morpho en esta cadena. El capítulo 5 trata de dónde proviene su rendimiento.
3. Dólares que generan rendimiento: syrupUSDG, spUSDG, mGLO
Otro grupo de activos denominados en dólares ofrece su propio rendimiento, porque se basa en préstamos o inversiones reales:
syrupUSDG (Maple): los fondos se prestan a instituciones mediante préstamos sobrecolateralizados, y los intereses se destinan a los titulares.
spUSDG (Spark): la versión en USDG del producto de ahorro de Spark, que actualmente rinde alrededor del 3,8 %.
mGLO (Midas Fasanara Global Open): un token de participación en un fondo emitido por Midas, con una oferta en la cadena de unos 52,7 millones de tokens.
Lo que tienen en común es que su rendimiento no depende de incentivos, pero conllevan riesgo de crédito o de fondos. También sirven como garantía para préstamos apalancados en Morpho, un tema recurrente en el capítulo 5.
4. Tokens de acciones
Según el recuento de la propia Robinhood, hay unos 200, con un valor razonable total de 185 millones de dólares al 30 de septiembre. Legalmente, son instrumentos de deuda emitidos por la entidad europea de Robinhood que siguen el rendimiento económico de una acción y no otorgan derechos de voto. (La estructura jurídica se aborda en el capítulo 8 de Robinhood Goes Onchain y no se repite aquí.)
Para los inversores, los tokens de acciones se diferencian de las acciones mantenidas en un bróker de tres maneras económicas:
Se negocian las 24 horas, los 7 días de la semana. Cuando los mercados estadounidenses están cerrados, siguen cotizándose en la cadena.
Los dividendos se reinvierten. Los tokens de acciones no pagan efectivo. En cambio, se incrementa un multiplicador, de modo que cada token llega a representar poco a poco más acciones. (El capítulo 6 lo utiliza para resolver un enigma sobre las diferencias de precio).
Se pueden combinar con otros productos. Pueden integrarse en pools de AMM, servir como garantía para préstamos y cubrirse con contratos perpetuos.
Sus riesgos provienen de esas mismas características. Cuando el mercado está cerrado, solo los operadores en la cadena determinan el precio. Los contratos se pueden pausar y un administrador puede quemar las tenencias (capítulo 11).
5. Participaciones LP
Deposita dos activos en un pool de un DEX para crear un mercado y recibes participaciones LP. El TVL de los DEX en la cadena es de unos 350 millones de dólares, principalmente en Uniswap V4 y V3.
Esta cadena tiene un tipo de pool que rara vez se ve en otros lugares: acciones contra acciones. En pools de Uniswap como SPY/NVDA, SPY/QQQ y SPY/GOOGL, ambos lados son tokens de acciones, y el riesgo del proveedor de liquidez es el precio relativo de dos acciones, en lugar de la exposición al dólar. El capítulo 7 analiza estos pools en detalle.
6. Perpetuos y apalancamiento
Los perpetuos de la cadena tienen un TVL de unos 183 millones de dólares. Lighter opera una instancia independiente en esta cadena. El 2 de noviembre mostraba 63 mercados de perpetuos, un volumen de 616 millones de dólares en 24 horas y un interés abierto de unos 188 millones de dólares. El mercado con mayor volumen no era el de bitcoin, sino el perpetuo de SPY (84,9 millones de dólares en 24 horas), seguido del perpetuo de QQQ (67 millones de dólares). En su llamada sobre los resultados del tercer trimestre, Robinhood dijo que el volumen de perpetuos en la cadena había superado los 1.000 millones de dólares diarios en las últimas semanas.
Los inversores pueden usar perpetuos de dos maneras: para añadir apalancamiento directamente o para combinarlos con tokens al contado en una operación de base (capítulo 8).
7. Tokens de ecosistemas y launchpads
Tokens de plataformas launchpad, memecoins y tokens de gobernanza de protocolos. Sus precios son los más volátiles y sus distribuciones de rentabilidad, las más extremas (capítulo 9). El modelo de negocio del sector de los launchpads se trata en el libro complementario The Coin Factory. Este libro considera estos tokens únicamente como una clase de activos de alta volatilidad y analiza el tamaño de las posiciones.
8. Los inicios de la renta fija y los mercados de predicción
Aún son muy pequeños, pero vale la pena conocer sus nombres: Pendle (unos 340.000 dólares), los pTokens de Arcus (unos 400.000 dólares), tokens con fecha de vencimiento basados en tokens de acciones (como pSPY-DEC27 y pPFE-DEC27) y el mercado de predicción Meridian (unos 1,03 millones de dólares). Son los primeros productos de tipos de interés y eventos construidos sobre tokens de acciones (capítulo 8).
Un mapa: qué genera cada clase de activos
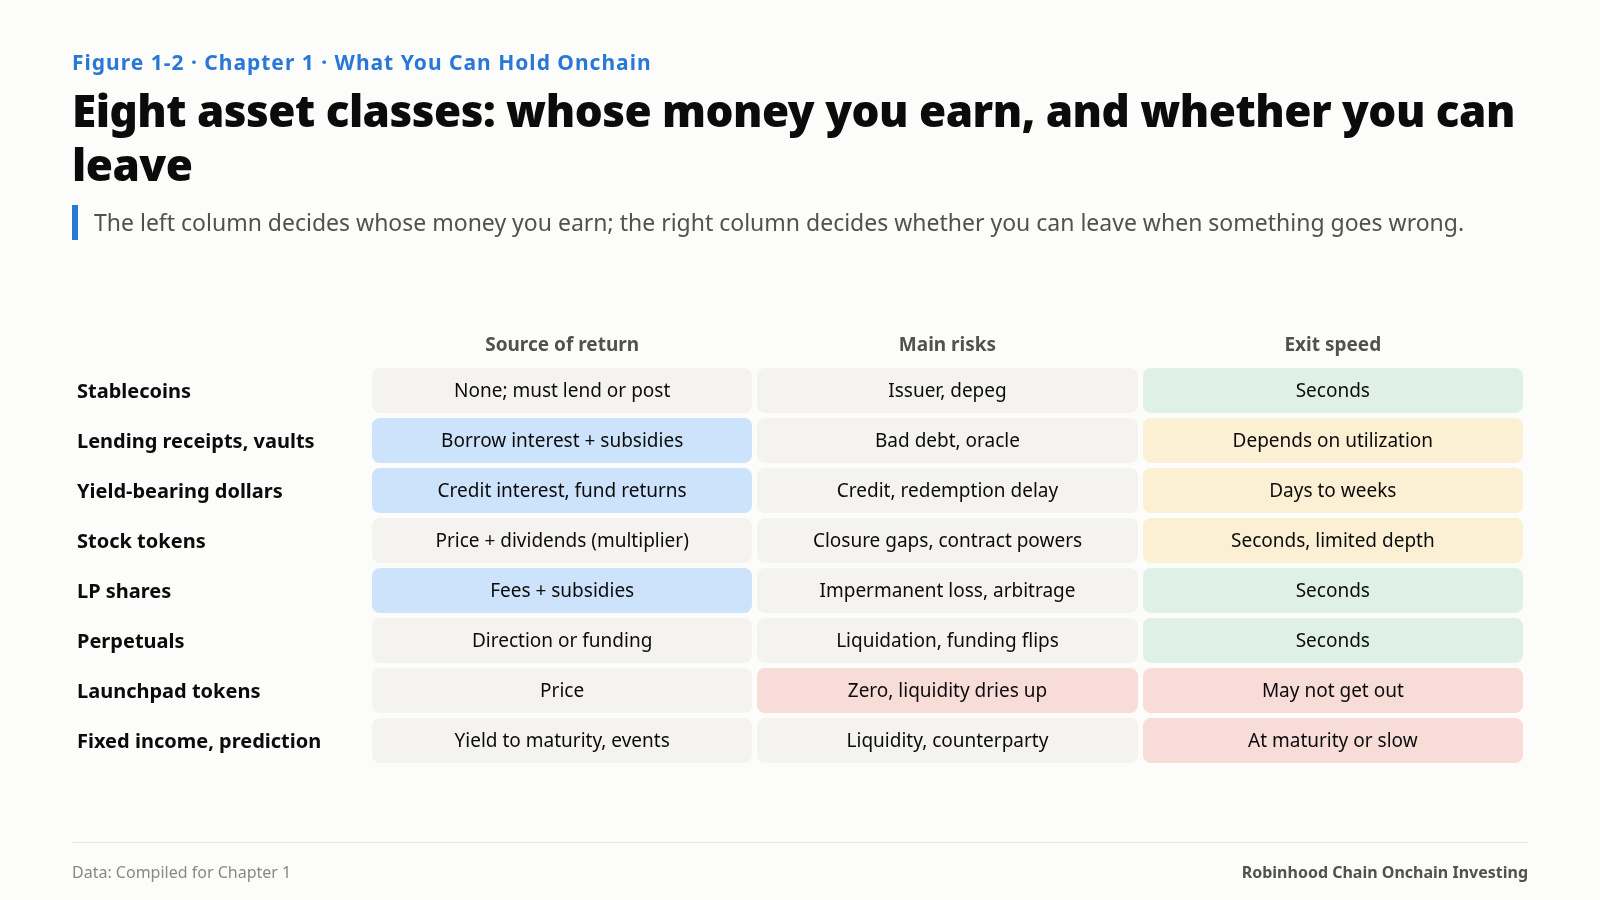
Al poner las ocho clases una al lado de la otra, aparece una clara línea divisoria:
Stablecoins: Fuente de rentabilidad: Ninguna (hay que prestarlas o aportarlas como garantía); Riesgos principales: Emisor, pérdida de paridad; Rapidez de salida: Segundos
Recibos de préstamo y participaciones en bóvedas: Fuente de rentabilidad: Intereses de préstamos + incentivos; Riesgos principales: Incumplimiento del prestatario, oráculo, deuda incobrable; Rapidez de salida: Depende de la utilización
Dólares que generan rendimiento: Fuente de rentabilidad: Intereses de crédito, rendimientos de fondos; Riesgos principales: Crédito, demoras en los reembolsos; Rapidez de salida: De días a semanas
Tokens de acciones: Fuente de rentabilidad: Variaciones de precio + dividendos (multiplicador); Riesgos principales: Precio de las acciones, brechas durante los cierres del mercado, permisos del contrato; Rapidez de salida: Segundos durante el horario del mercado, profundidad limitada
Participaciones LP: Fuente de rentabilidad: Comisiones de negociación + incentivos; Riesgos principales: Pérdida impermanente, arbitraje durante el cierre de los mercados; Rapidez de salida: Segundos
Perpetuos: Fuente de rentabilidad: Ganancias direccionales o financiación; Riesgos principales: Liquidación, reversión de la financiación; Rapidez de salida: Segundos
Tokens de launchpad: Fuente de rentabilidad: Precio; Riesgos principales: Caída a cero, desaparición de la liquidez; Rapidez de salida: Puede que no logres salir
Renta fija y mercados de predicción: Fuente de rentabilidad: Rendimiento al vencimiento, resultados de eventos; Riesgos principales: Liquidez, contraparte; Rapidez de salida: Al vencimiento o lentamente
La columna de la izquierda determina de quién obtienes la rentabilidad. La de la derecha determina si puedes salir cuando algo va mal. Juntas, esas dos columnas plantean las dos preguntas que responde cada capítulo posterior.
El tamaño cambia, la estructura no
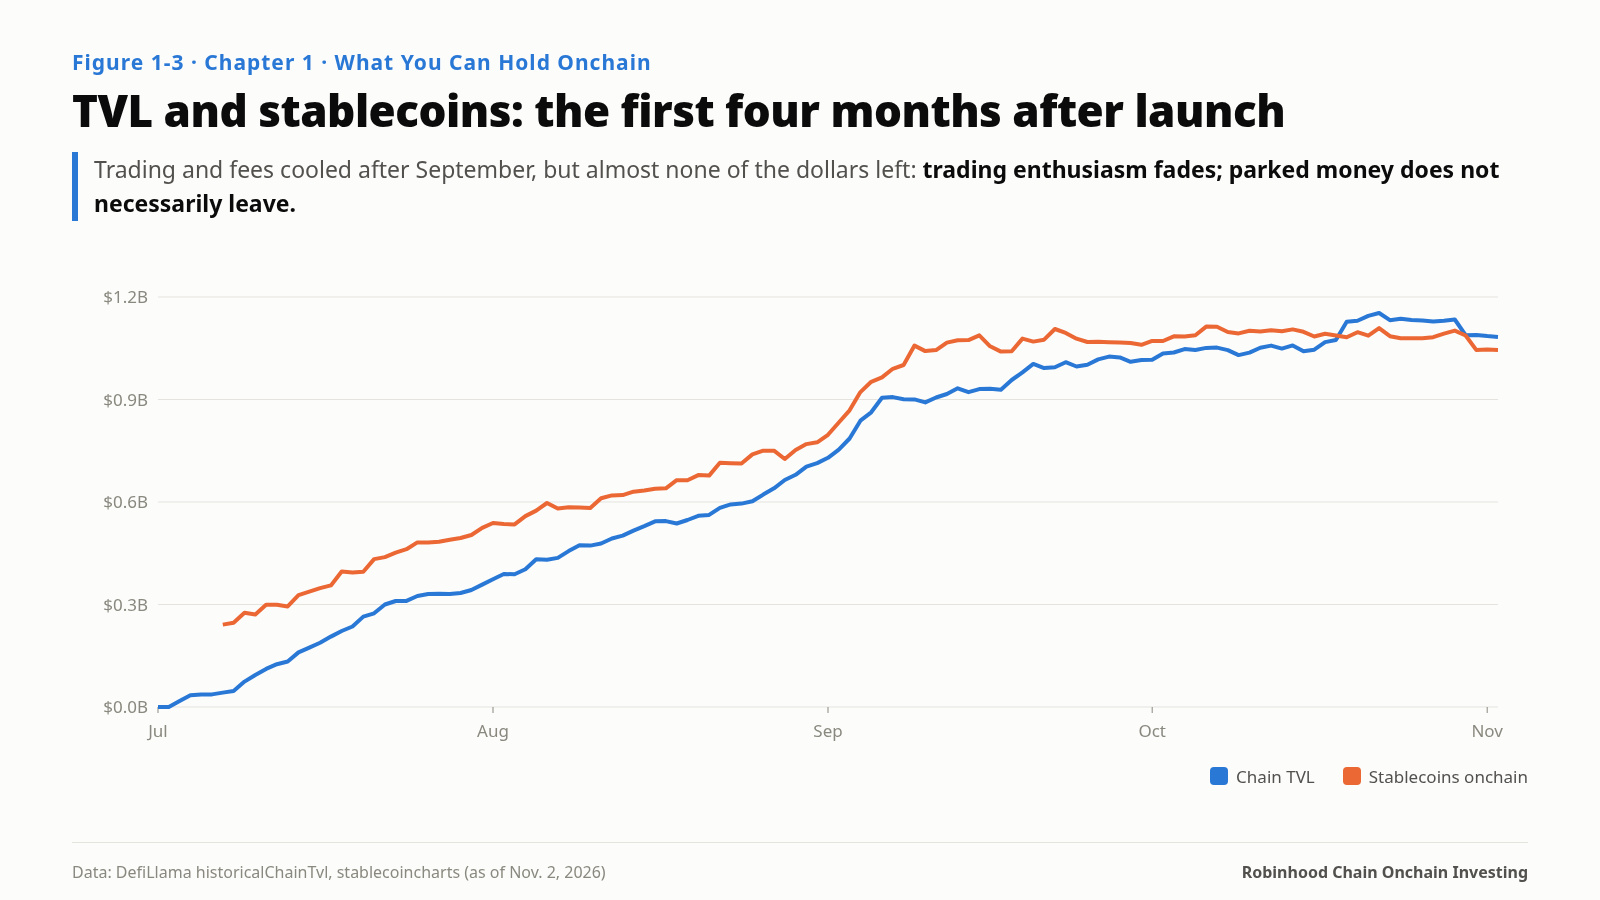
La red principal se lanzó el 1 de julio. El TVL era de unos 125 millones de dólares a mediados de julio, superó los 1.000 millones a mediados de septiembre, alcanzó un máximo de unos 1.153 millones el 21 de octubre y luego bajó hasta los 1.083 millones el 2 de noviembre. La oferta de stablecoins pasó de unos 240 millones de dólares a principios de julio a unos 1.090 millones a mediados de septiembre y desde entonces se ha mantenido entre 1.050 y 1.100 millones.
El volumen de los DEX siguió una trayectoria distinta. Tras alcanzar un máximo a principios de septiembre, con un promedio semanal de unos 2.700 millones de dólares diarios, bajó a entre 700 y 800 millones diarios a finales de octubre.
Las dos curvas indican una cosa: el entusiasmo por la negociación se desvanece, pero el dinero que se ha depositado no necesariamente se va. Después de septiembre, la negociación y las comisiones disminuyeron notablemente, pero casi ninguno de los dólares de la cadena se fue. La mayor parte de los mil millones de dólares que permanecieron está generando intereses. Para entender esta cadena, primero hay que entender de dónde provienen esos intereses.
Si estás pensando en invertir aquí
Decide qué tipo de rentabilidad quieres. La rentabilidad por precio (tokens de acciones, tokens de launchpad), los intereses (préstamos, dólares que generan rendimiento), las comisiones (posiciones LP) y la financiación (operaciones de base) conllevan riesgos completamente distintos. No los evalúes juntos solo porque estén en la misma cadena.
El tamaño aporta información. Una clase de activos que vale apenas unos cientos de miles de dólares suele significar que tus operaciones moverán el precio. Una que vale cientos de millones suele significar que alguien la está subvencionando o que existe una demanda real. El capítulo 4 te muestra cómo distinguir ambas situaciones.
Recuerda que las stablecoins no pagan intereses. Cada dólar de rendimiento en dólares en la cadena proviene de entregar tus dólares a otra persona para que los utilice. Quien los reciba representa tu riesgo.
Esta cadena es más conocida por las acciones, pero contiene sobre todo dólares; su actividad más visible es la negociación, pero la más estable son los intereses.
Fuentes de este capítulo
DefiLlama: TVL a nivel de cadena (historicalChainTvl, 2 de noviembre de 2026), totales de stablecoins y desglose por moneda (API de stablecoins, 2 de noviembre de 2026), TVL por protocolo y categoría (API de protocolos, 29 de octubre de 2026), volumen de DEX (overview/dexs)
Formulario 10-Q de Robinhood (presentado el 28 de octubre de 2026, correspondiente al período finalizado el 30 de septiembre de 2026): valor razonable de 185 millones de dólares de los pasivos por tokens de acciones públicas
Llamada sobre los resultados del tercer trimestre de 2026 de Robinhood: comentarios sobre el volumen de perpetuos en la cadena
API GraphQL de Morpho: garantías y préstamos en el mercado USDe/USDG (2 de noviembre de 2026)
API de la instancia de Robinhood de Lighter: número de mercados de perpetuos, volumen en 24 horas, interés abierto (2 de noviembre de 2026)
smarts: oferta de mGLO (bloque 26,328,375)
—
Este es el capítulo 1 de 14 de mi nuevo libro Where the Yield Comes From, publicado en entregas de un capítulo al día. Solo con fines de investigación; no es asesoramiento de inversión.
Autor: Blue Lotus