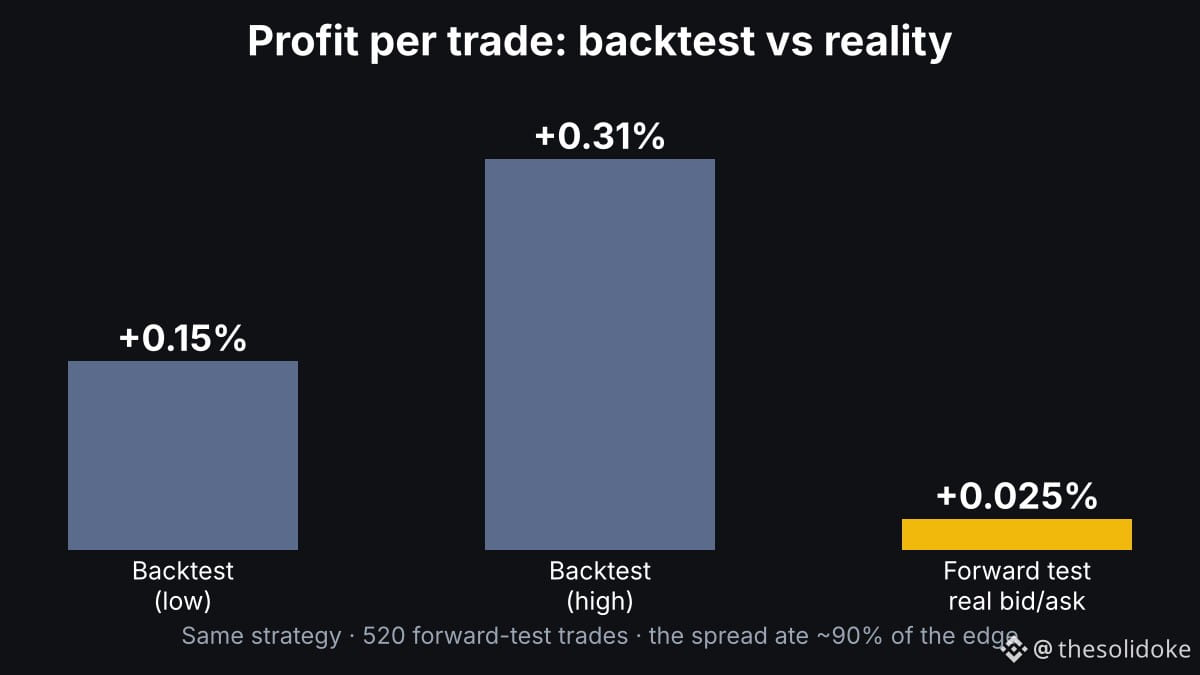
Mi backtest indicaba entre +0,15 % y +0,31 % por operación. En el trading real obtuve una décima parte.
La estrategia: aprovechar la caída de la prima de las acciones tokenizadas en los futuros de Binance. Sobre el papel, parecía excelente.
Después la probé en una cuenta de práctica usando precios reales de compra y venta:
• 520 operaciones
• +257 USD en total
• alrededor de +0,025 % por operación, aproximadamente 1/10 de lo que prometía el backtest
¿Adónde fue el otro 90 %? Al diferencial. Los backtests suelen asumir que consigues el precio «medio». Las órdenes reales pagan la diferencia entre compradores y vendedores cada vez.
Si la ventaja de una estrategia es de apenas unas centésimas de punto porcentual, el diferencial se la comerá viva.
¿Tu backtest usa precios de compra y venta o el precio medio? 👇
Esto no es asesoramiento financiero. Resultados de trading simulado, compartidos abiertamente.
#TradingBots #algoTrading #tradingfees #bitcoin $BTC
La estrategia: aprovechar la caída de la prima de las acciones tokenizadas en los futuros de Binance. Sobre el papel, parecía excelente.
Después la probé en una cuenta de práctica usando precios reales de compra y venta:
• 520 operaciones
• +257 USD en total
• alrededor de +0,025 % por operación, aproximadamente 1/10 de lo que prometía el backtest
¿Adónde fue el otro 90 %? Al diferencial. Los backtests suelen asumir que consigues el precio «medio». Las órdenes reales pagan la diferencia entre compradores y vendedores cada vez.
Si la ventaja de una estrategia es de apenas unas centésimas de punto porcentual, el diferencial se la comerá viva.
¿Tu backtest usa precios de compra y venta o el precio medio? 👇
Esto no es asesoramiento financiero. Resultados de trading simulado, compartidos abiertamente.
#TradingBots #algoTrading #tradingfees #bitcoin $BTC