#coreweavejumps10%on168%revenuegrowth
🚀La demanda de IA se acelera, pero ¿podrá el crecimiento superar la deuda?
CoreWeave (NASDAQ: CRWV) vuelve a poner en el centro de atención la inversión en infraestructura de IA.
Los resultados de la empresa del tercer trimestre de 2026 enviaron una señal contundente al mercado: la demanda de capacidad informática para IA sigue siendo excepcionalmente fuerte.
📊 Las cifras detrás del entusiasmo:
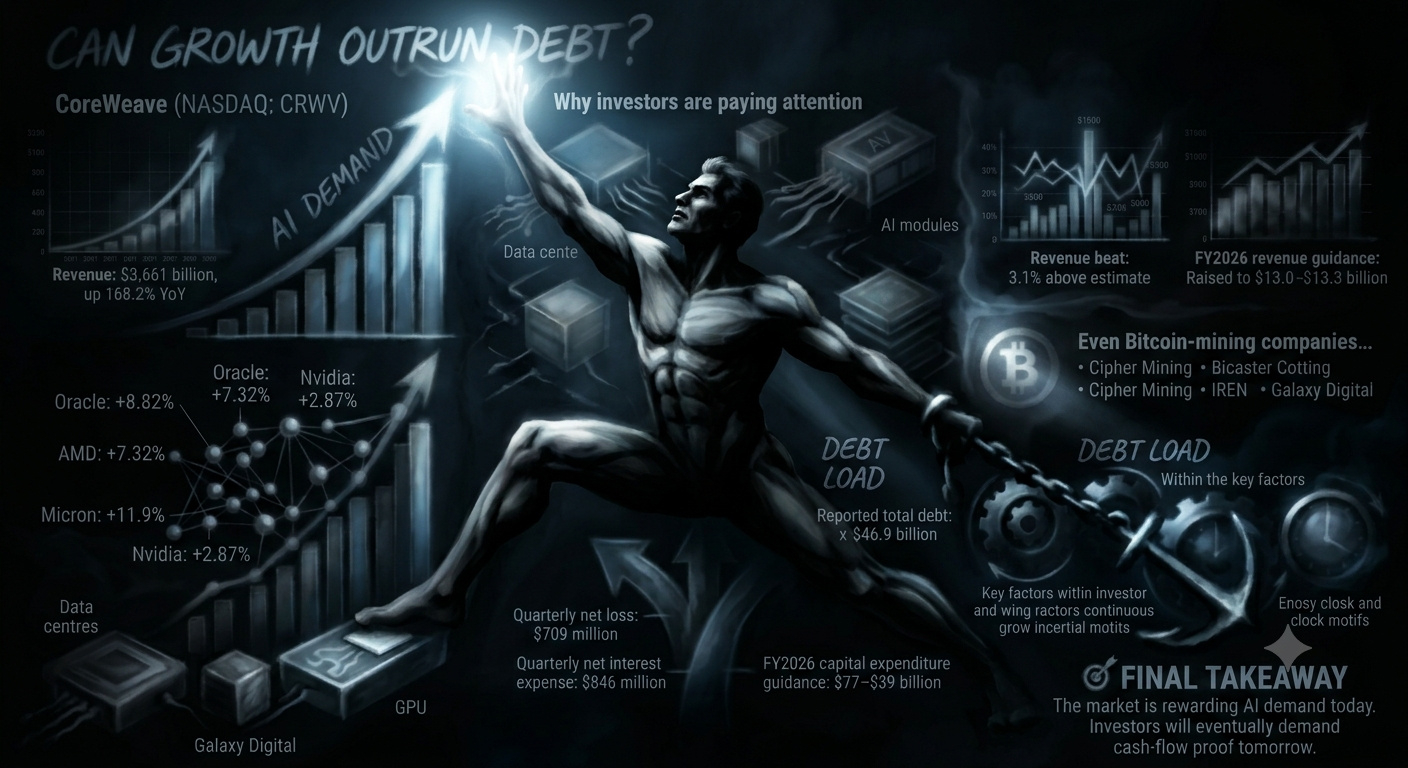
Ingresos: 3.661 millones de dólares, un aumento interanual del 168,2 %.
Ingresos por encima de lo previsto: un 3,1 % más que la estimación de 3.550 millones de dólares.
Cartera de ingresos pendientes: 132.500 millones de dólares, un aumento del 98,4 % en lo que va del año.
Previsión de ingresos para el año fiscal 2026: elevada a entre 13.000 y 13.300 millones de dólares.
EBITDA ajustado: $2.256 mil millones, lo que representa un margen del 61.6%.
Capacidad eléctrica activa: 1.7 GW, con otros 4.6 GW contratados.
🔥 Por qué los inversores están prestando atención
Esto es más que un sólido informe trimestral de ingresos. Refleja las crecientes necesidades de infraestructura que hay detrás de la inteligencia artificial.
Los modelos de IA requieren una enorme capacidad informática, GPU, electricidad y espacio en centros de datos. CoreWeave se está posicionando en el centro de esa demanda.
La cartera de pedidos de $132.5 mil millones es especialmente importante porque ofrece visibilidad sobre los futuros negocios contratados, aunque una cartera de pedidos no equivale a ingresos ni beneficios garantizados.
La reacción del mercado fue contundente: el informe proporcionado registra una subida del 24.71% durante la sesión regular, hasta $60.77, tras una indicación de aproximadamente un 10% antes de la apertura.
🏗️ El repunte se extiende por todo el ecosistema de IA
El desempeño de CoreWeave también impulsó las compras de empresas vinculadas a la infraestructura de IA:
Oracle: +8.82%
AMD: +7.32%
Micron: +11.9%
Nvidia: +2.87%
También participaron empresas de minería de Bitcoin con ambiciones en el ámbito de la computación de alto rendimiento:
Cipher Mining: +7%
IREN: +6%
Galaxy Digital: +5%
Los inversores analizan cada vez más estas empresas desde otra perspectiva: no solo por su exposición al Bitcoin, sino también por su acceso a la electricidad y su potencial para monetizar la infraestructura de centros de datos.
⚠️ Pero la pregunta más importante sigue en pie: ¿Puede CoreWeave financiar su crecimiento?
Detrás de las impresionantes cifras de ingresos hay un negocio que requiere mucho capital.
Deuda total declarada: aproximadamente $46.9 mil millones.
Pérdida neta trimestral: $709 millones.
Gasto neto por intereses trimestral: $846 millones.
Previsión de gastos de capital para el año fiscal 2026: $37–$39 mil millones.
Estas cifras explican por qué el mercado sigue dividido.
Los alcistas ven una enorme demanda de IA, contratos en aumento e infraestructura en expansión.
Los bajistas ven un elevado endeudamiento, flujo de caja libre negativo, presión por refinanciar y la posibilidad de que, con el tiempo, la oferta futura de capacidad informática supere la demanda.
🧠 Qué deberían observar los operadores y los inversores
Si CoreWeave sigue convirtiendo su cartera de pedidos en ingresos reales.
Si los costos de financiación se vuelven más manejables.
Si la nueva inversión en infraestructura de IA genera un flujo de caja sostenible.
Si Nvidia y otros líderes de los semiconductores confirman que el impulso del gasto en IA continúa.
Si el aumento de los rendimientos de los bonos del Tesoro de EE. UU. empieza a presionar las valoraciones tecnológicas.
🎯 CONCLUSIÓN FINAL
El crecimiento de los ingresos de CoreWeave, del 168%, demuestra la magnitud de la oportunidad que ofrece la infraestructura de IA. Pero la verdadera pregunta para los inversores no es simplemente a qué ritmo puede crecer la empresa, sino con qué rentabilidad y sostenibilidad puede financiar ese crecimiento.
Hoy, el mercado recompensa la demanda de IA. Tarde o temprano, los inversores exigirán pruebas de generación de flujo de caja.
Recuerda: los ingresos generan entusiasmo, la cartera de pedidos crea expectativas, pero el flujo de caja libre sostenible genera valor para los accionistas a largo plazo.
¿Estamos presenciando el inicio de una revalorización más profunda de la infraestructura de IA, o está subestimando el mercado los riesgos financieros que implica este crecimiento?