La inflación no se está enfriando: está volviendo a acelerarse.
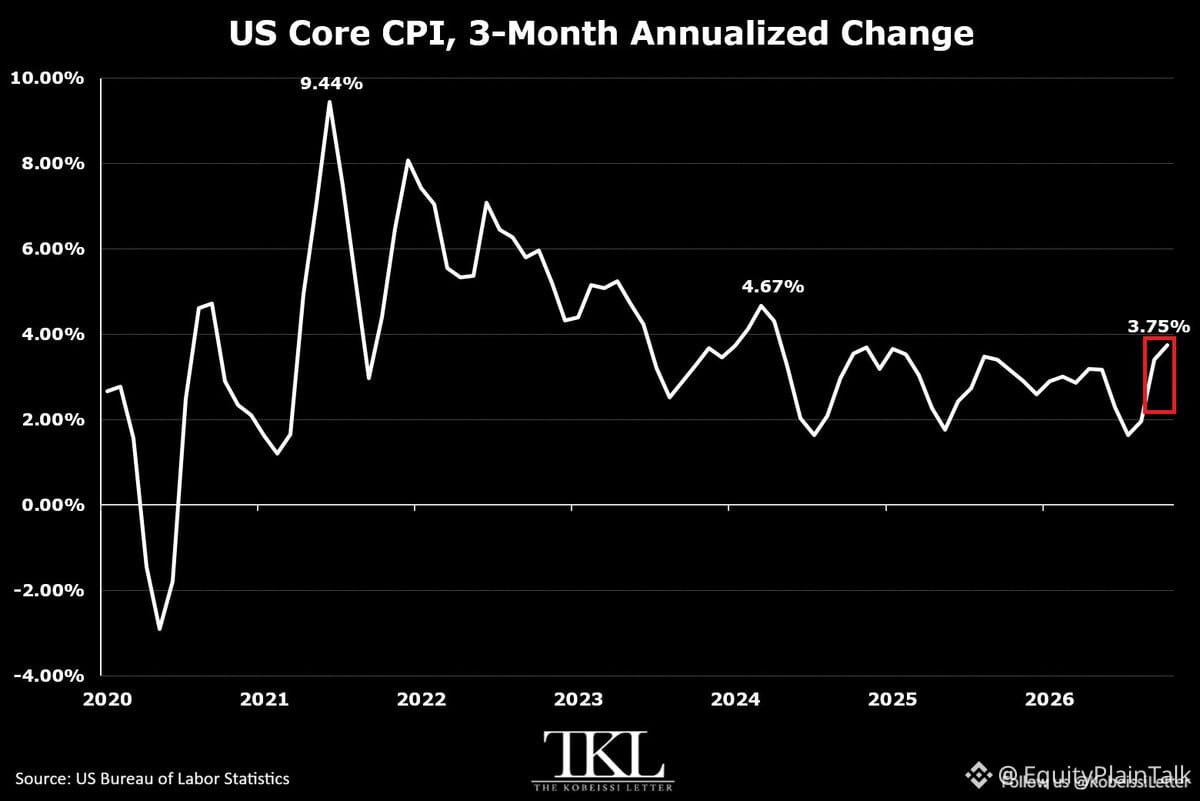
El IPC subyacente acaba de alcanzar una tasa anualizada del 3,75 % en tres meses en octubre, la más alta desde abril. Son tres meses consecutivos de aumentos tras tocar fondo en el 1,64 % en julio.
Peor aún: el IPC supercore (servicios menos vivienda, el indicador que la Fed vigila de cerca) se disparó hasta el 5,45 % anualizado. Es la lectura más alta desde mediados de 2024.
Y aquí viene lo más preocupante: el 76 % de los componentes del IPC está subiendo ahora a un ritmo anualizado superior al 2 %. Es la presión inflacionaria más generalizada desde agosto de 2022. Aumentó 17 puntos porcentuales en tan solo tres meses: el repunte más pronunciado desde principios de 2021.
No es un repunte pasajero. Es un cambio de tendencia.
¿La lucha de la Fed contra la inflación? Ni mucho menos ha terminado. Ahora los recortes de tasas son mucho más complicados.
El IPC subyacente acaba de alcanzar una tasa anualizada del 3,75 % en tres meses en octubre, la más alta desde abril. Son tres meses consecutivos de aumentos tras tocar fondo en el 1,64 % en julio.
Peor aún: el IPC supercore (servicios menos vivienda, el indicador que la Fed vigila de cerca) se disparó hasta el 5,45 % anualizado. Es la lectura más alta desde mediados de 2024.
Y aquí viene lo más preocupante: el 76 % de los componentes del IPC está subiendo ahora a un ritmo anualizado superior al 2 %. Es la presión inflacionaria más generalizada desde agosto de 2022. Aumentó 17 puntos porcentuales en tan solo tres meses: el repunte más pronunciado desde principios de 2021.
No es un repunte pasajero. Es un cambio de tendencia.
¿La lucha de la Fed contra la inflación? Ni mucho menos ha terminado. Ahora los recortes de tasas son mucho más complicados.