


Autor: Canal de valores BIT
Los ingresos de CoreWeave se dispararon un 168 % en el tercer trimestre y el margen operativo ajustado subió al 10 %; sus acciones se dispararon un 24,7 % en una sola jornada. Sin embargo, el rendimiento de sus bonos sin garantía llegó a rozar el 15 %. Desde las renovaciones de contratos para GPU antiguas y los anticipos de clientes hasta la financiación de proyectos: ¿cuánto de esos pedidos por valor de 133.000 millones de dólares puede convertirse realmente en flujo de caja para los accionistas?
Pedidos por valor de 133.000 millones de dólares y rendimientos de los bonos cercanos al 15 %, ambos asociados al nombre de una misma empresa.
Tras el cierre del mercado del 10 de noviembre, CoreWeave presentó el mejor informe trimestral desde su salida a bolsa: los ingresos del tercer trimestre alcanzaron los 3.661 millones de dólares, un 168 % más interanual y por encima del límite superior de sus previsiones,
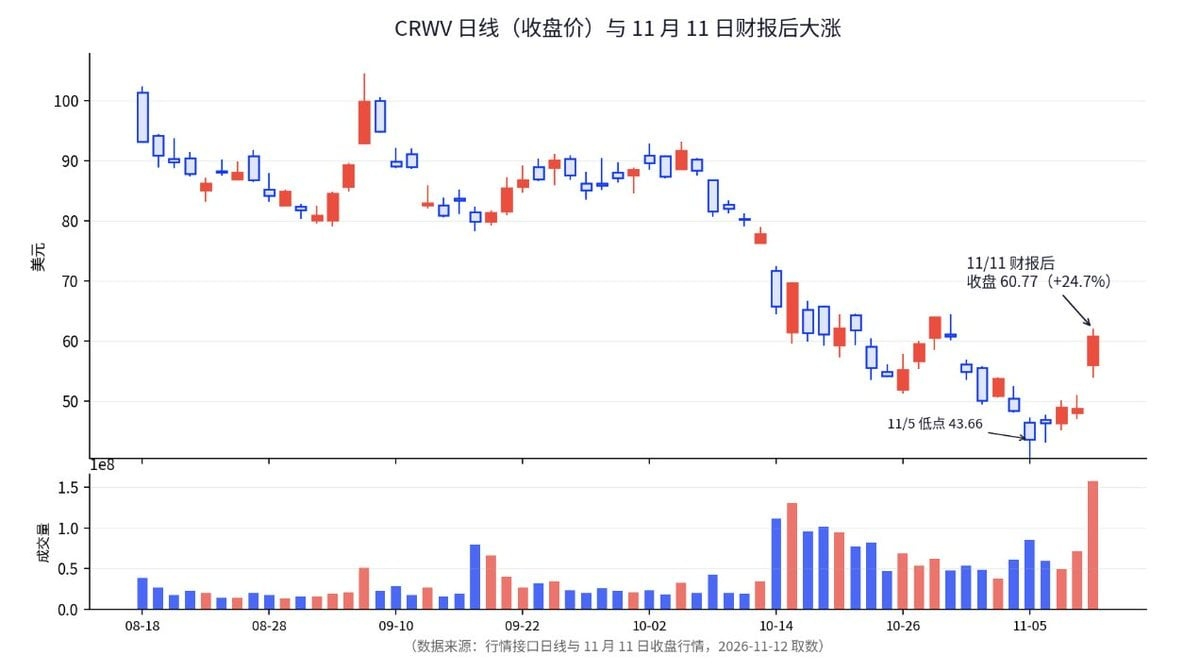
El 11 de noviembre, la acción cerró a 60,77 dólares, un 24,7 % más que al cierre anterior. Durante la sesión llegó a un máximo de 62,03 dólares y negoció 158 millones de acciones, casi cuatro veces el volumen diario promedio de los tres meses anteriores.
Al final de la noche del 11 de noviembre, hora del este de EE. UU., la acción cayó en operaciones posteriores al cierre hasta unos 57 dólares. Sin embargo, en el mes anterior a la publicación de estos resultados, los bonos no garantizados de la empresa llegaron a caer a 79,5 centavos por dólar, con un rendimiento cercano al 15,2 %, según informaciones públicas.
La evolución del último mes llevó esta divergencia al extremo.
Desde el máximo de cierre de 91,72 dólares a principios de octubre hasta el mínimo de 43,66 dólares del 5 de noviembre, la caída superó el 50 %. La acción cayó cerca de un 15 % el 14 de octubre y otro 12 % al día siguiente; durante ese periodo, los bonos no garantizados llegaron a caer a 79,5 centavos por dólar.
El primer día de negociación tras los resultados del 11 de noviembre, la acción cerró a 60,77 dólares, con una subida diaria del 24,7 %. El volumen se disparó hasta casi cuatro veces el promedio diario de los tres meses anteriores. Las acciones y los bonos señalaron direcciones opuestas al mismo tiempo. A continuación, desglosaremos qué está valorando cada uno de esos movimientos.
Dicho claramente, un rendimiento del 15 % en los bonos significa que el mercado teme tres cosas: primero, no confía demasiado en que puedas superar sin problemas los vencimientos de deuda de 2027; segundo, incluso si los superas, le preocupa que entonces no puedas obtener financiación barata.
Tercero, si quiebras, yo voy al final de la fila y ya sería bueno recuperar entre el 30 % y el 40 %. Esas tres ideas, juntas, explican el 15 %.
La acción sube porque los resultados son buenos; los bonos no, porque por buenos que sean los resultados, no resuelven la falta de dinero antes de 2027.
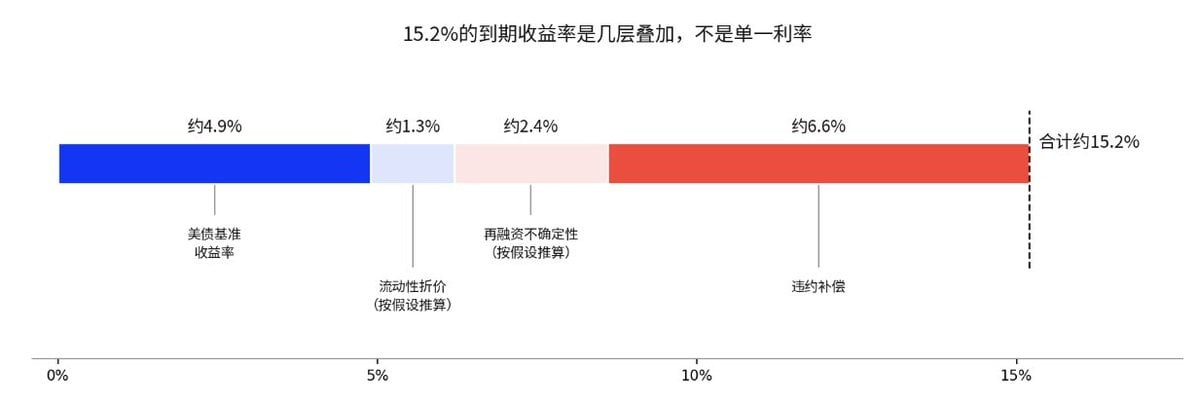
Dicho con más detalle, el 15,2 % no es un único tipo de interés, sino la suma de varios componentes. En la base está el rendimiento de referencia de los bonos del Tesoro de EE. UU.; el 10 de noviembre, el rendimiento de los bonos a diez años llegó a superar el 5 %, según informaciones públicas.
Por encima está el diferencial de crédito, que suma aproximadamente 10,3 puntos porcentuales. La mayor parte corresponde a la compensación por impago y una menor proporción a la incertidumbre de refinanciación y al descuento por liquidez (el desglose por componentes es una estimación basada en hipótesis).
Con ese 15 %, el mercado de bonos expresa una preocupación ajena a los márgenes: quién tendrá el poder de fijar las condiciones cuando haya que refinanciar los vencimientos de deuda alrededor de 2027.
Por eso vale la pena prestar atención por adelantado a los resultados del tercer trimestre de Nebius. Ambas empresas venden potencia de cómputo para IA, pero una depende más de su propia financiación para comprar GPU, mientras que la otra hace más hincapié en los anticipos de clientes y los compromisos de clientes con grado de inversión. Los resultados de Nebius se publican precisamente el día de este artículo: serán una comparación directa para todos.
CoreWeave presenta primero unos resultados impresionantes: ingresos disparados y márgenes por encima del 10 %
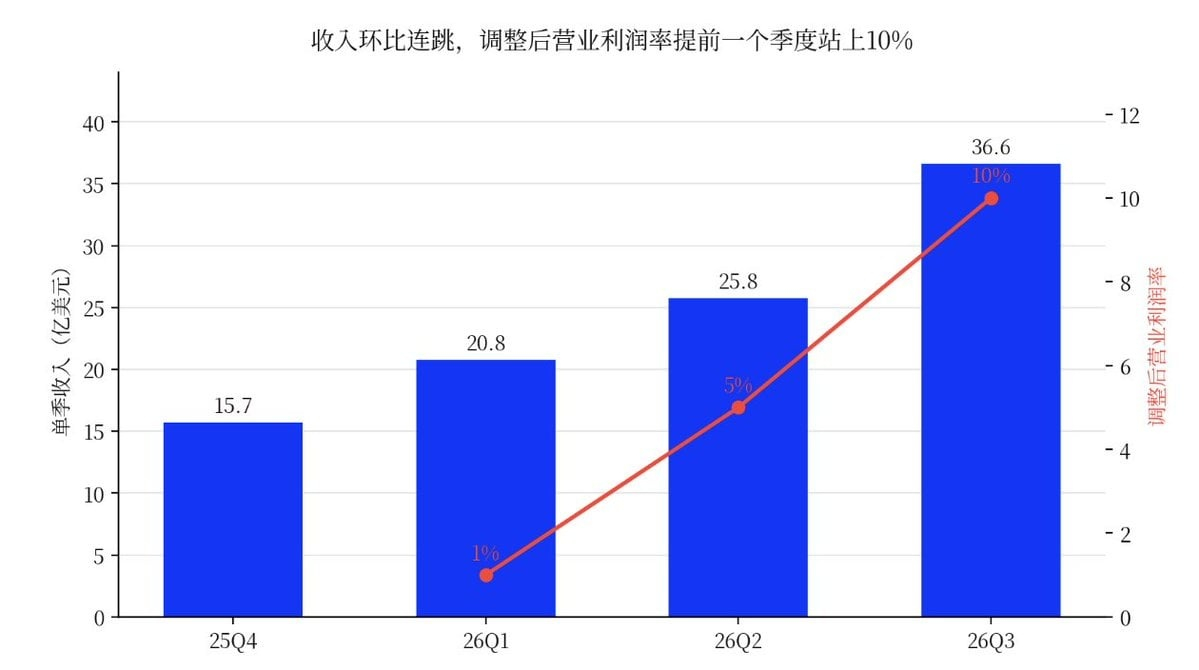
Los ingresos del tercer trimestre fueron de 3.661 millones de dólares, un 168 % más que el año anterior; pero lo que realmente cambió las expectativas del mercado fueron los márgenes.
El margen operativo ajustado subió de alrededor del 1 % en el primer trimestre y el 5 % en el segundo al 10 %. La dirección señaló que había alcanzado un margen bajo de dos dígitos un trimestre antes de lo previsto a principios de año.
Los precios también subieron: en julio, los precios de toda la gama de productos aumentaron aproximadamente un 25 % y, dentro del trimestre, subieron otro 10 %. Los nuevos contratos a largo plazo, de cuatro a cinco años, alcanzaron precios de entre 20 y 25 millones de dólares por megavatio al año; los contratos cortos pueden superar los 40 millones.
La mejora de los márgenes tiene dos fuentes: una es el aumento de los precios de los nuevos contratos; la otra, que suele pasar desapercibida, es la renovación de la capacidad de cómputo antigua.
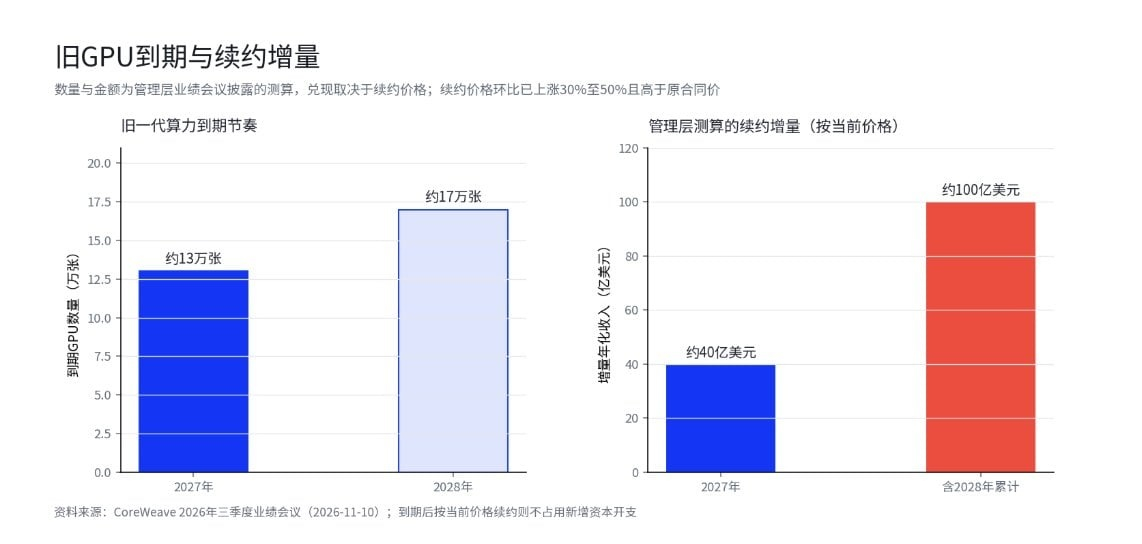
La dirección comunicó que los precios de renovación de la capacidad de cómputo de generaciones anteriores subieron aproximadamente entre un 30 % y un 50 % respecto al trimestre anterior y superaron los precios de los contratos originales. En 2027 vencerán más de 130.000 GPU,
y en 2028, unas 170.000 más. Si se renuevan a los precios actuales, la dirección prevé que en 2027 generen cerca de 4.000 millones de dólares de ingresos anualizados adicionales y, contando 2028, cerca de 10.000 millones, sin necesidad de nueva inversión de capital.
Las GPU nuevas requieren dinero nuevo. Renovar las tarjetas antiguas equivale a monetizar de nuevo activos en los que ya se ha invertido; es el componente de mayor calidad de los resultados.
Hay que explicar por qué el alquiler de las tarjetas antiguas sube con cada renovación: la relación calidad-precio de las GPU no deja de mejorar y la capacidad de cómputo por dólar de las nuevas tarjetas sigue aumentando, así que el alquiler de las antiguas debería bajar. Ahora hay tres posibles explicaciones:
Cuellos de botella en la oferta: la electricidad, los centros de datos y el encapsulado avanzado limitan la nueva capacidad, y los clientes no encuentran suficiente capacidad de cómputo alternativa con rapidez. El precio de las tarjetas antiguas depende de si hay máquinas disponibles ahora, no de cuánta capacidad de cómputo ofrecen por dólar.
Vida útil económica prolongada: la demanda de IA hace que el valor residual de las GPU supere las hipótesis de depreciación tradicionales.
Prima por entrega inmediata: los clientes pagan más para obtener potencia de cómputo de inmediato. Cuando entre en funcionamiento nueva capacidad y se reduzcan los tiempos de espera, los precios de renovación podrían caer rápidamente. Las dos primeras explicaciones respaldan la continuidad de la prima; la tercera implica que esta se desvanecerá.
Para distinguirlas, hay que observar los precios de renovación, la diferencia entre los alquileres de GPU nuevas y antiguas, los tiempos de espera para la entrega y la utilización de las tarjetas antiguas. Si en 2027 los precios de renovación caen por debajo de los del contrato original, esta tesis alcista quedará refutada por primera vez.
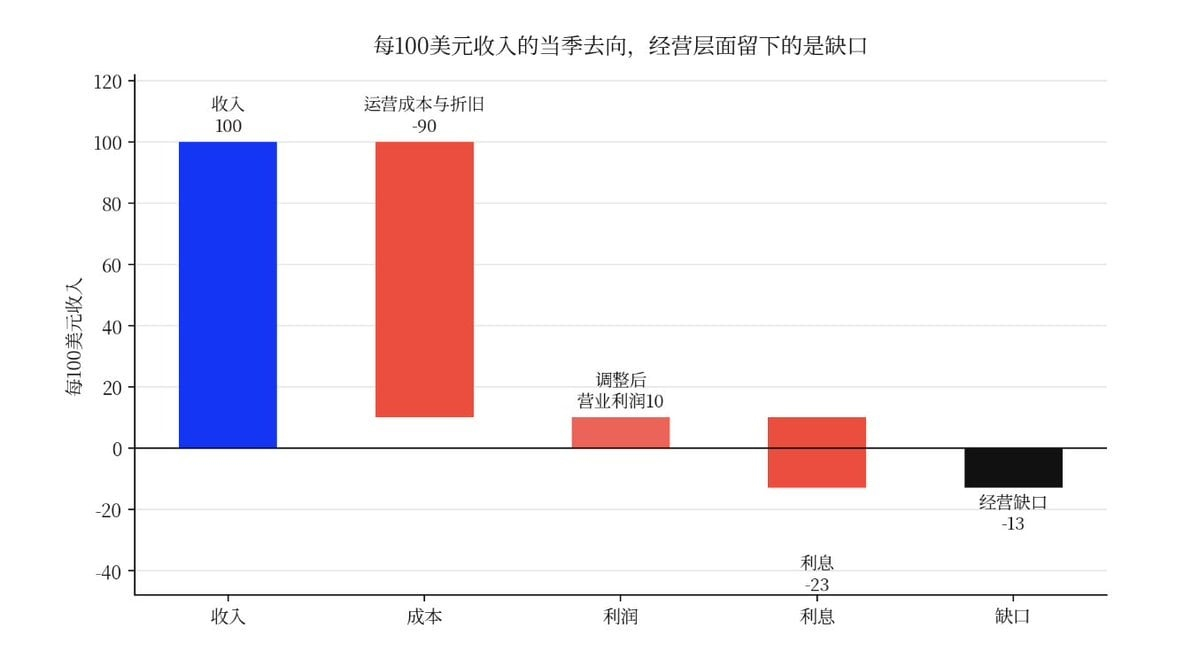
Los intereses siempre tienen prioridad sobre los accionistas.
En el tercer trimestre, el beneficio operativo ajustado fue de 379 millones de dólares y los gastos por intereses, de 846 millones. Los intereses representaron aproximadamente el 23 % de los ingresos: el beneficio operativo no alcanza para cubrirlos. Según las previsiones anuales, los intereses rondarían los 3.100 millones de dólares, un 23 % a 24 % de unos ingresos de entre 13.000 y 13.300 millones.
La dirección prevé que las pérdidas se reduzcan considerablemente en 2027 y que la empresa vuelva a beneficios en 2028. El mercado está apostando precisamente a que «el crecimiento de los beneficios supere al de los intereses»; de lo contrario, la tesis de valoración se invertirá. La respuesta solo puede encontrarse en los pedidos y la financiación. El mayor cambio del informe del tercer trimestre fue que los pedidos pendientes aumentaron unos 29.000 millones de dólares en un solo trimestre.
Los 133.000 millones de dólares en pedidos son tentadores, pero los pedidos no son efectivo: la verdadera pregunta es cómo financiarlos
Al cierre del tercer trimestre, los pedidos pendientes de CoreWeave aumentaron de unos 104.000 millones de dólares al cierre del segundo trimestre a 133.000 millones. Se espera que más de la mitad empiece a entregarse antes de fin de año. La dirección añadió que la capacidad de 2027 está prácticamente agotada, mientras que la de 2028 aún no lo está del todo. El crecimiento de los pedidos resuelve el problema de la demanda, pero no el de la financiación.
Un contrato de computación a largo plazo no se convierte en efectivo el día que se firma. CoreWeave primero tiene que construir centros de datos, comprar GPU y pagar la electricidad y la infraestructura; después reconoce los ingresos a lo largo de la vigencia del contrato.
Con un plazo de entrega estimado de cinco a seis años, los contratos por 133.000 millones de dólares corresponderían a unos ingresos reconocidos anuales de entre 22.000 y 27.000 millones, aproximadamente en línea con la previsión de la empresa de salir de 2026 con ingresos anualizados de entre 20.000 y 21.000 millones.
Mientras tanto, la previsión de inversión de capital en efectivo de la empresa para 2026 asciende a entre 37.000 y 39.000 millones de dólares. Cuanto antes pasen los pedidos a la fase de entrega, antes habrá que invertir el dinero.
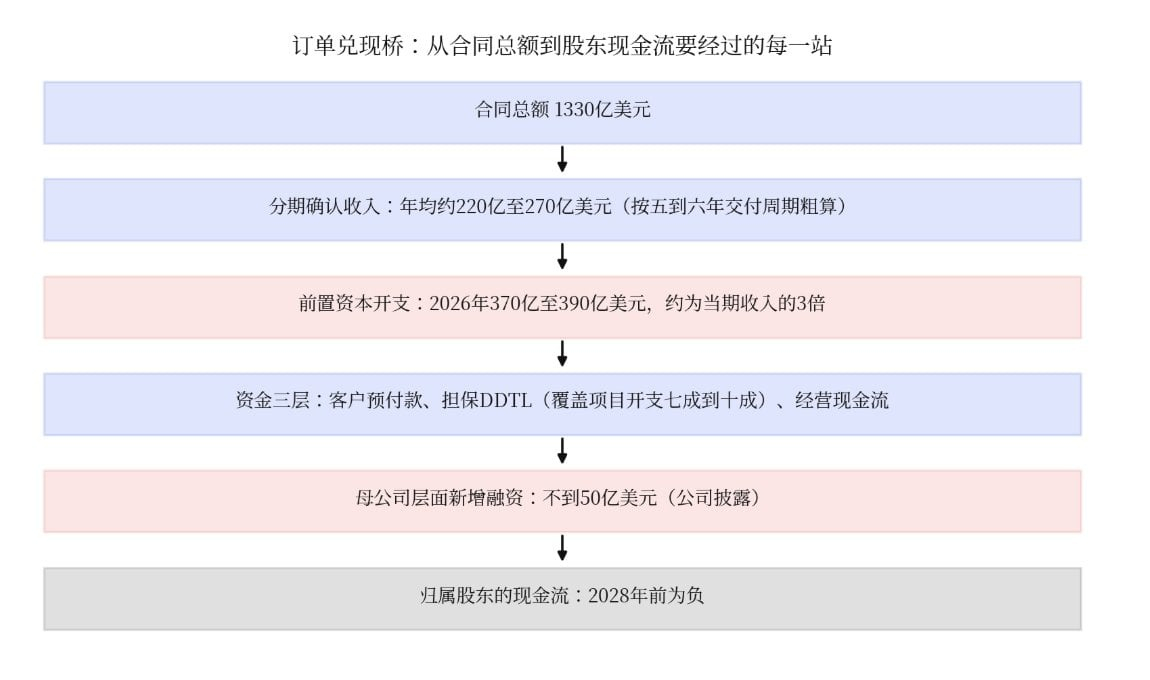
Por eso no se puede valorar la empresa simplemente dividiendo los pedidos entre los ingresos. Los pedidos representan la contraprestación total de flujos de efectivo futuros de varios años; el reconocimiento de ingresos se produce con desfase, la inversión de capital ocurre antes de los ingresos y los intereses siguen drenando efectivo durante todo el proceso.
Lo más importante para CoreWeave ahora no es cuántos pedidos más firma, sino con qué poco capital puede cumplir los que ya ha firmado.
Ante un pedido de 10.000 millones de dólares, si el cliente paga por adelantado, el contrato es firme y el cliente tiene una sólida solvencia, el riesgo para los accionistas puede ser bajo. Pero si la empresa tiene que endeudarse primero para construir, el cliente tiene amplio margen para renegociar y el coste de financiación es alto, cuanto mayor sea el contrato, mayor será la presión inicial sobre el capital.
Lo más importante para CoreWeave ahora no es cuántos pedidos más firma, sino cuánto capital propio exige cumplir los ya firmados y cuán estables son los cobros. Un nivel más abajo, los 133.000 millones son un rango, no una cifra única:
Para convertir los pedidos en una valoración, hay que examinar el contenido de los contratos: la calidad del cliente determina el coste de financiación y el riesgo de impago, por lo que es clave la proporción de clientes con grado de inversión y de laboratorios de IA; los plazos deben estar alineados: los préstamos garantizados de la empresa tienen un plazo de unos cinco años, mientras que algunos contratos con clientes promedian unos tres, así que los prestamistas siguen asumiendo el riesgo de renovación;
La solidez del contrato depende de las cláusulas de pago obligatorio, cancelación y renegociación, que determinan cuán firme es el pedido. En cuanto a los anticipos, este año alrededor del 70 % de los contratos incluye pagos por adelantado, y algunos se pueden pagar íntegramente de antemano. Esto reduce las necesidades de financiación de la empresa y hace que los clientes asuman el riesgo de financiación antes;
Por último, hay que observar la capacidad de ajustar los precios: los contratos a precio fijo bloquean los márgenes cuando suben los costes; solo los contratos con precios que pueden adaptarse al mercado ofrecen protección.
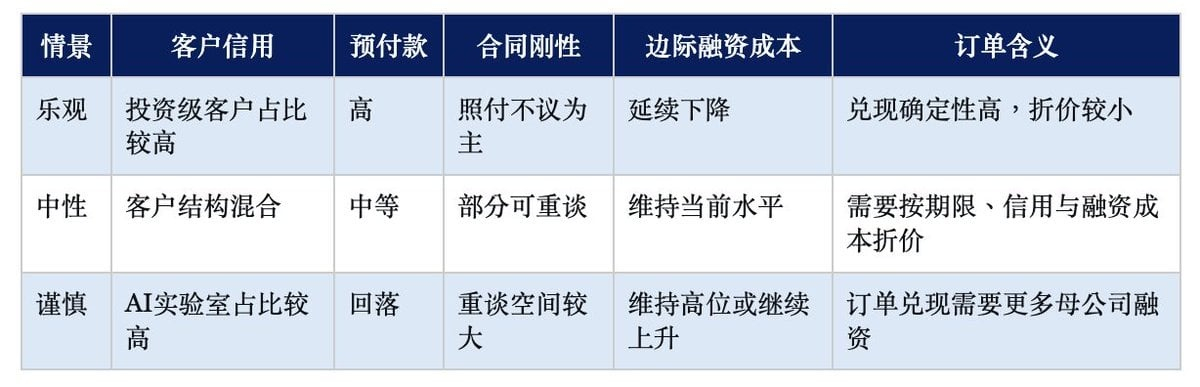
Las señales de la conferencia telefónica permiten identificar, a grandes rasgos, tres escenarios. Hay cuatro indicios favorables: alrededor del 70 % de los nuevos contratos incluye anticipos; el precio de renovación de la capacidad de cómputo antigua subió entre un 30 % y un 50 % respecto al trimestre anterior y supera el precio del contrato original; la capacidad de 2027 está prácticamente agotada; y el WACD bajó al 7,9 %, unos 250 puntos básicos menos que el año anterior;
También hay indicios que invitan a la cautela: existe un desajuste de plazos entre los préstamos garantizados a cinco años y los contratos subyacentes a tres años; no se han revelado las tasas de cancelación ni de renovación; y se desconoce qué proporción de los contratos corresponde a laboratorios de IA.
Al sopesar ambos lados, la situación actual quizá esté más cerca de la neutralidad, aunque por ahora prevalece el descuento de los pedidos según su plazo y la solvencia del cliente. A continuación, habrá que observar los datos de anticipos y flujo de efectivo de Nebius esta noche, así como los precios de renovación de las primeras GPU antiguas en 2027. Los descuentos del 30 % o el 50 % sobre los pedidos que menciona el mercado son solo referencias aproximadas, no valoraciones precisas.
¿Por qué el mercado de bonos sigue sin confiar, aunque los beneficios ya hayan empezado a crecer?
La estructura de financiación de CoreWeave es compleja porque no depende únicamente de que la matriz emita deuda para comprar GPU. La inversión de capital total del tercer trimestre fue de unos 14.500 millones de dólares, de los cuales unos 9.441 millones correspondieron a la compra de equipos en efectivo; el resto incluye partidas como equipos obtenidos mediante acuerdos de financiación.
Los 37.000 a 39.000 millones de dólares para todo el año corresponden a la previsión de inversión de capital en efectivo. Como las bases de cálculo son diferentes, no se puede multiplicar directamente por cuatro la inversión de capital total trimestral.
Si se sigue el ritmo a partir de las compras en efectivo, el total de los tres primeros trimestres fue de unos 23.600 millones de dólares. Bastaría con invertir otros 13.500 a 15.500 millones en el cuarto trimestre para situarse dentro del rango previsto para el año.
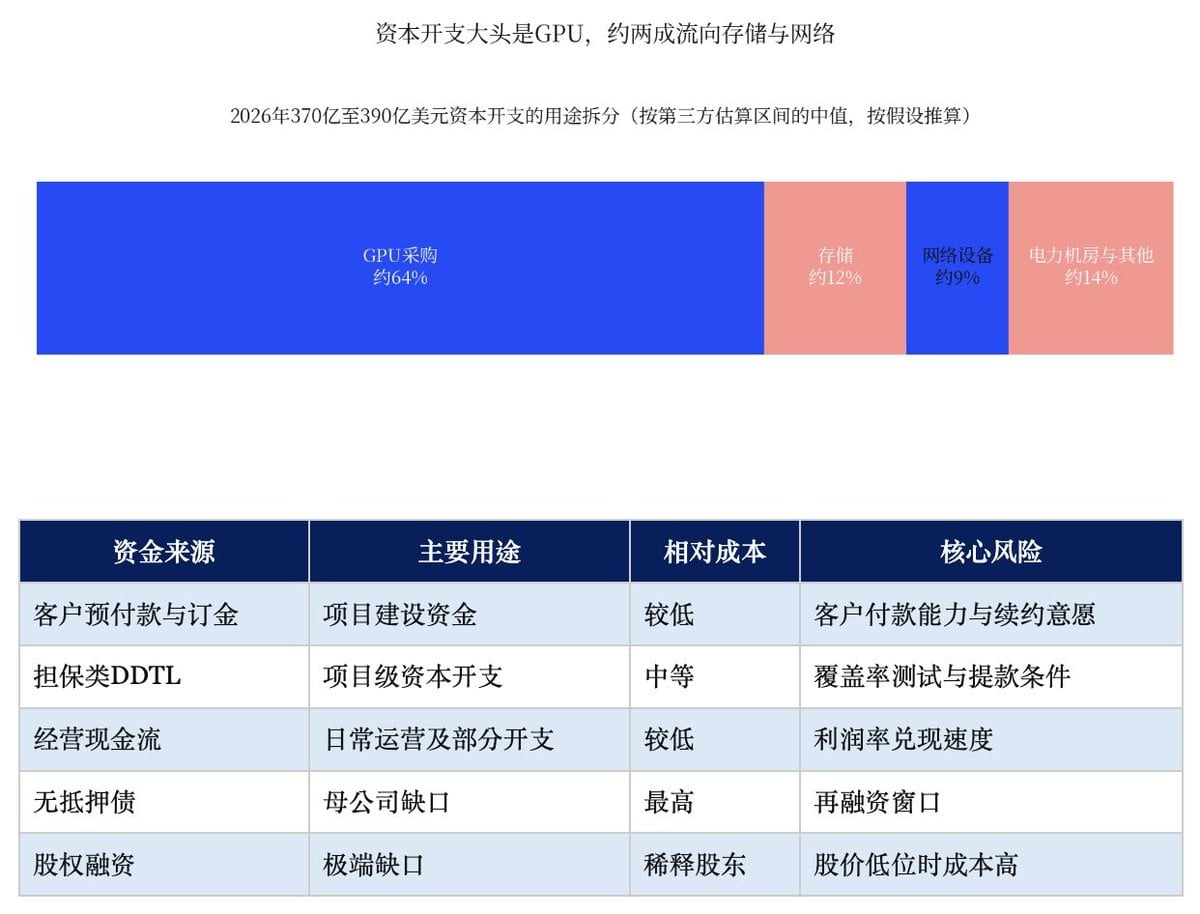
Por ahora, la empresa claramente da prioridad a las tres primeras fuentes. Los anticipos cubren alrededor del 70 % de los contratos firmados y se espera recibir unos 9.000 millones de dólares en los próximos tres meses, de los cuales más de 3.000 millones provendrían de renovaciones con prima de capacidad de cómputo antigua. Los DDTL a nivel de proyecto pueden cubrir una proporción considerable de los gastos de cada proyecto, y la capacidad del flujo de efectivo operativo para contribuir también mejora a medida que aumentan los márgenes. Estas tres patas determinan si CoreWeave puede seguir expandiéndose a gran velocidad
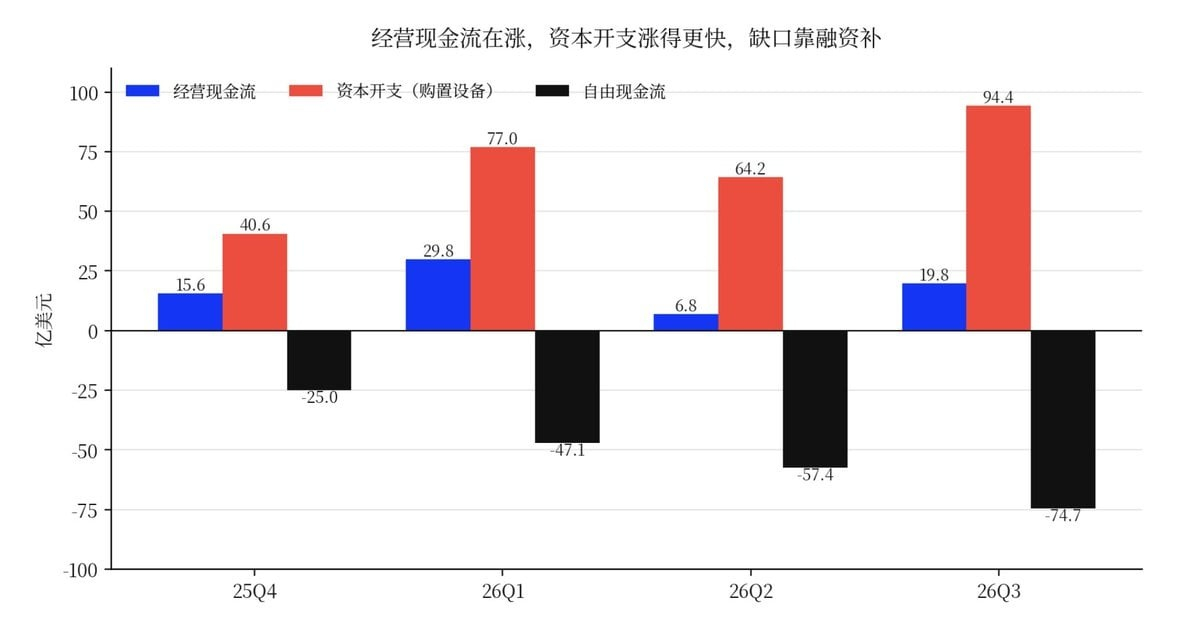
La verdadera prueba de resistencia no consiste en preguntar si la empresa tiene dinero, sino en comprobar si las otras dos patas pueden compensar cuando una se debilita. Según una estimación basada en hipótesis, si los anticipos disminuyeran en 2.000 millones de dólares, la brecha podría cubrirse con el margen disponible de los DDTL no dispuestos. El coste sería casi nulo, pero se consumiría margen futuro.
Si el margen disponible de los DDTL disminuyera otros 3.000 millones de dólares, la brecha empezaría a trasladarse al nivel de la matriz. Cubrirla con deuda no garantizada a un rendimiento cercano al 15 % supondría unos 450 millones de dólares anuales en intereses, el equivalente a un tercio de la previsión anual de beneficio operativo ajustado. Si la mejora de los márgenes se retrasara dos trimestres, el flujo de efectivo operativo disminuiría otros 1.500 millones y la brecha se ampliaría aún más.
Si las tres fuentes se deterioraran al mismo tiempo, la brecha total aumentaría unos 6.500 millones de dólares y la empresa se vería realmente empujada a financiarse con deuda no garantizada cara o incluso con capital propio.
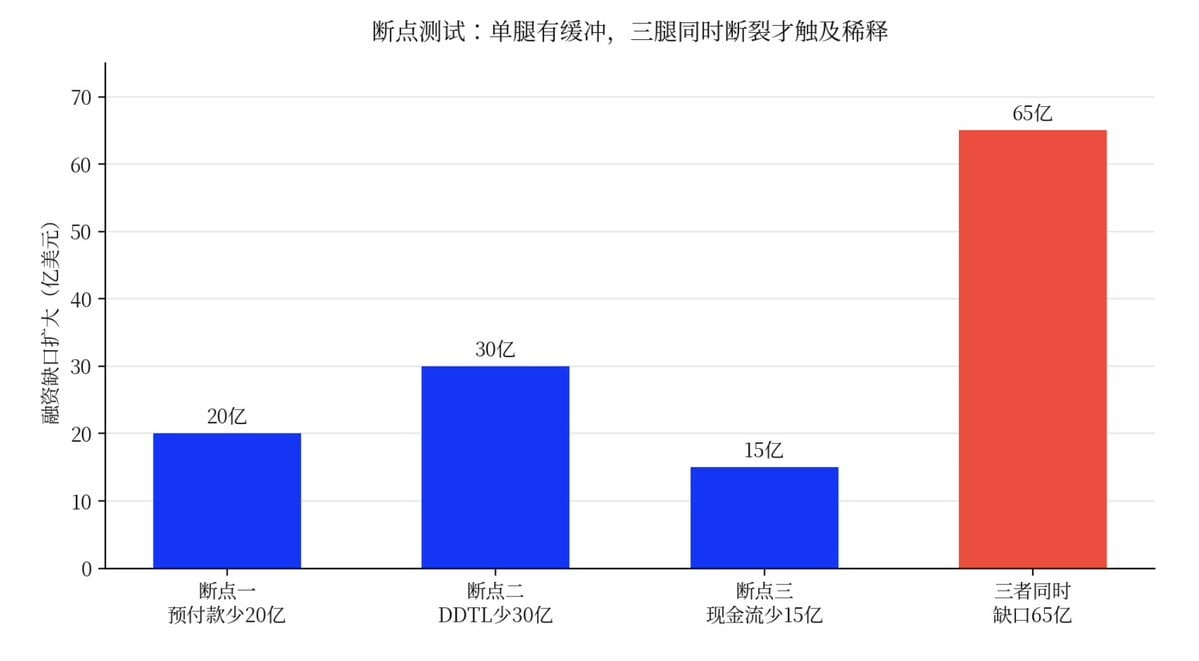
Con la información del informe del tercer trimestre, ordenemos estos puntos de ruptura de más próximo a más lejano:
El más próximo: el punto de ruptura de los anticipos. Los resultados del cuarto trimestre y el informe anual de febrero revelarán directamente cuánto efectivo se recibió en todo el año. Es el único punto que podría confirmarse o refutarse en los próximos tres meses.
Intermedio: el punto de ruptura del flujo de efectivo operativo. El desencadenante sería un retraso en la mejora de los márgenes, algo que no se podrá comprobar hasta el informe del primer trimestre de 2027.
Más lejano: el punto de ruptura de los DDTL. La prueba de cobertura se realizará alrededor del 31 de octubre de 2027.
El más lejano y más grave: que las tres patas se rompan a la vez. El desencadenante sería un problema de pago de un gran cliente o un debilitamiento general de la demanda del sector. Por ahora no hay pruebas públicas que apunten a ello.
Lo que más vale la pena vigilar ahora son los anticipos. Por eso el mercado de bonos reacciona antes que el de acciones. Los inversores en acciones miran los márgenes futuros; los inversores en bonos, de dónde saldrá el próximo pago. Y que ese dinero se pueda conseguir a bajo coste depende de cómo se repartan las cuentas entre la solvencia de la matriz y la de los proyectos.
En el tercer trimestre, el beneficio operativo ajustado fue de 379 millones de dólares, frente a gastos por intereses de 846 millones: una cobertura de aproximadamente 0,45 veces.
Visto únicamente desde los estados financieros consolidados, no es una cifra tranquilizadora. Además, la previsión de intereses para el cuarto trimestre sube a entre 1.050 y 1.150 millones de dólares.
Pero la estructura de deuda de CoreWeave no puede entenderse solo a partir de la cuenta de resultados de la matriz: la solvencia corporativa se evalúa según los beneficios, el flujo de efectivo y la estructura de capital de toda la empresa; la financiación de proyectos, en cambio, depende del flujo de efectivo contractual, las garantías y la solvencia de los clientes de cada proyecto.
Muchos de los préstamos garantizados de CoreWeave corresponden a proyectos específicos, respaldados normalmente por contratos con clientes, equipos como garantía y anticipos que crean un colchón de efectivo. La empresa ha indicado que este tipo de préstamos puede cubrir una proporción considerable de los gastos del proyecto correspondiente.
Por eso, una cobertura de 0,45 veces no significa que la empresa vaya a incumplir sus deudas de inmediato. Lo que realmente indica es que el flujo de efectivo disponible para los accionistas en la matriz aún no ofrece suficiente capacidad para soportar la deuda, por lo que la empresa debe colocar tanta financiación como sea posible a nivel de proyecto.
Este es también el eslabón más vulnerable de todo el modelo de financiación: los proyectos pueden endeudarse por cuenta propia gracias a sus contratos y garantías, de modo que una solvencia algo más débil de la matriz no afecta necesariamente a cada nuevo gasto. Pero si la financiación de los proyectos requiere que la matriz responda por ellos, el sistema pasará de fijar precios por niveles a fijarlos de forma global. Entonces, los rendimientos cercanos al 15 % de la deuda no garantizada se convertirán realmente en un coste para los accionistas.
La apuesta clave de CoreWeave: ¿pueden los anticipos y la financiación de proyectos cubrir la inversión de capital?
La deuda de CoreWeave no tiene un tipo de interés único.
Por ejemplo, según un desglose de la deuda del segundo trimestre elaborado por terceros, la deuda garantizada a tipo variable rondaba los 14.200 millones de dólares. Los tipos de interés de los distintos DDTL pueden diferir en varios cientos de puntos básicos; incluso dos instrumentos llamados DDTL pueden diferir en más de 300 puntos básicos. La diferencia no está en el instrumento, sino en la solvencia de los contratos subyacentes.
Los prestamistas suelen aceptar con mayor facilidad el flujo de efectivo de los contratos con clientes con grado de inversión, lo que reduce relativamente el coste de financiación. Los contratos con laboratorios de IA, en cambio, afrontan tanto la incertidumbre sobre la solvencia de los propios clientes como plazos de renovación más cortos, por lo que los prestamistas exigen una mayor compensación por el riesgo.
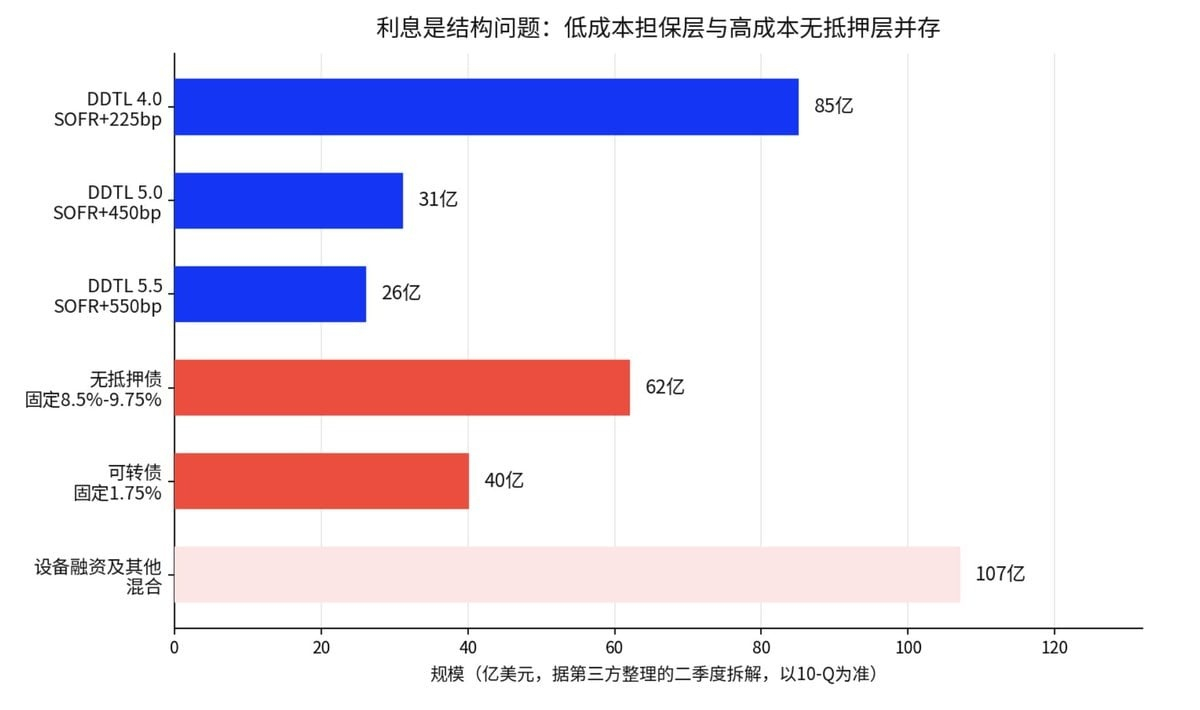
La empresa ha informado de que su WACD ya ha bajado al 7,9 %, unos 250 puntos básicos menos que el año anterior. En el tercer trimestre amortizó anticipadamente más de 4.000 millones de dólares, incluidos algunos DDTL de coste relativamente alto.
Es una señal positiva: cada reducción del coste de financiación añade un colchón al flujo de efectivo que queda para los accionistas una vez que se cumplen los pedidos.
Pero el WACD también puede amplificar el riesgo. Un deterioro de la solvencia hace que la nueva financiación se obtenga a tipos más altos; el aumento de los intereses reduce el flujo de efectivo libre; el deterioro del flujo de efectivo exige más financiación externa; y una mayor necesidad de financiación eleva los rendimientos de los bonos. El siguiente tramo de financiación se encarece y el ciclo vuelve a reflejarse en el WACD.
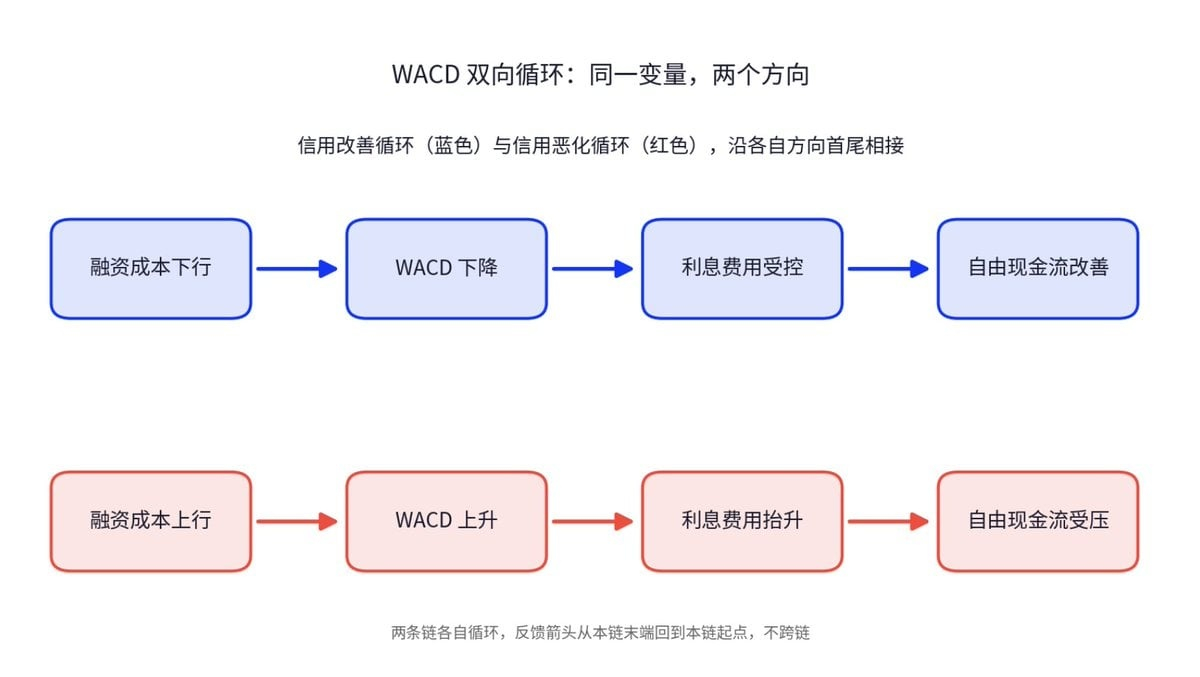
Cuantificando esta cadena, si se toma como referencia una deuda garantizada a tipo variable de unos 14.200 millones de dólares, cada aumento de 100 puntos básicos en el SOFR incrementaría los intereses anuales en aproximadamente 140 millones de dólares; cada 25 puntos básicos, en unos 35 millones.
Si la brecha se cubriera con deuda no garantizada al 15 %, cada 140 millones de dólares de déficit generarían unos 20 millones adicionales de intereses al año.
Este cálculo es más útil que decir que «cada aumento de 100 puntos básicos elevaría en 500 millones los intereses de toda la deuda», porque la deuda a tipo fijo no varía al mismo ritmo que el SOFR.
Para seguir a CoreWeave, no hace falta especular a diario sobre el precio de la acción. Es más importante vigilar tres cosas: si el WACD puede seguir bajando, si la nueva financiación continúa en los tramos garantizados de tipos bajos y si los gastos por intereses empiezan a crecer más rápido que el beneficio operativo ajustado. Si las tres empeoran al mismo tiempo, la preocupación del mercado de bonos pasará de la valoración a la cuenta de resultados. Además del coste de financiación, hay otra variable que el mercado apenas ha valorado: lo que ocurre más abajo en la cadena de inversión de capital.
Esta noche, atención a NBIS: si ambos venden potencia de cómputo para IA, ¿quién adelanta el dinero por quién?
Los resultados de Nebius se publican precisamente el día de este artículo. Los modelos de negocio de CoreWeave y Nebius parecen similares, pero sus vías de financiación son distintas. A grandes rasgos, la infraestructura de computación en la nube para IA puede dividirse en cuatro categorías.
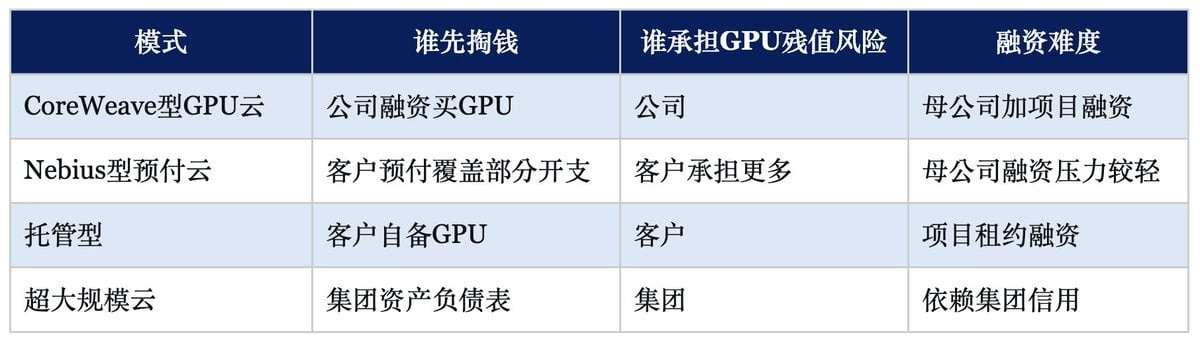
La pregunta central detrás de esta tabla es solo una: ¿quién pone el dinero primero?
Según la cotización de cierre del 11 de noviembre y la información divulgada, Nebius tenía una capitalización bursátil de unos 37.100 millones de dólares y compromisos por más de 40.000 millones de clientes con grado de inversión, como Microsoft y Meta. CoreWeave, con una capitalización de unos 33.500 millones, tiene 133.000 millones de dólares en pedidos pendientes.
Ambas empresas demuestran que la demanda de potencia de cómputo para IA es sólida. Ese mismo día, Nebius también subió un 15,4 %, siguiendo a CoreWeave, pero el mercado les asigna valoraciones muy distintas: según cálculos anteriores de proveedores de datos, Nebius cotiza a unas 16 veces sus ventas futuras y CoreWeave, a unas 5 veces.
No basta con decir que la diferencia refleja una mayor confianza del mercado en Nebius. Lo más importante es observar quién asume el riesgo de la inversión de capital.
Si los clientes pagan una proporción elevada por adelantado, la empresa no necesita pedir prestado para cubrir de antemano toda la inversión de capital; si los clientes tienen una sólida solvencia, la financiación de los proyectos también cuesta menos; y si los contratos cubren periodos largos, a los prestamistas les resulta más fácil convertir los flujos de efectivo futuros en capacidad de financiación.
En cambio, CoreWeave financia por sí misma la compra de GPU y asume el riesgo de su valor residual, por lo que el mercado exige naturalmente una mayor compensación por el riesgo.
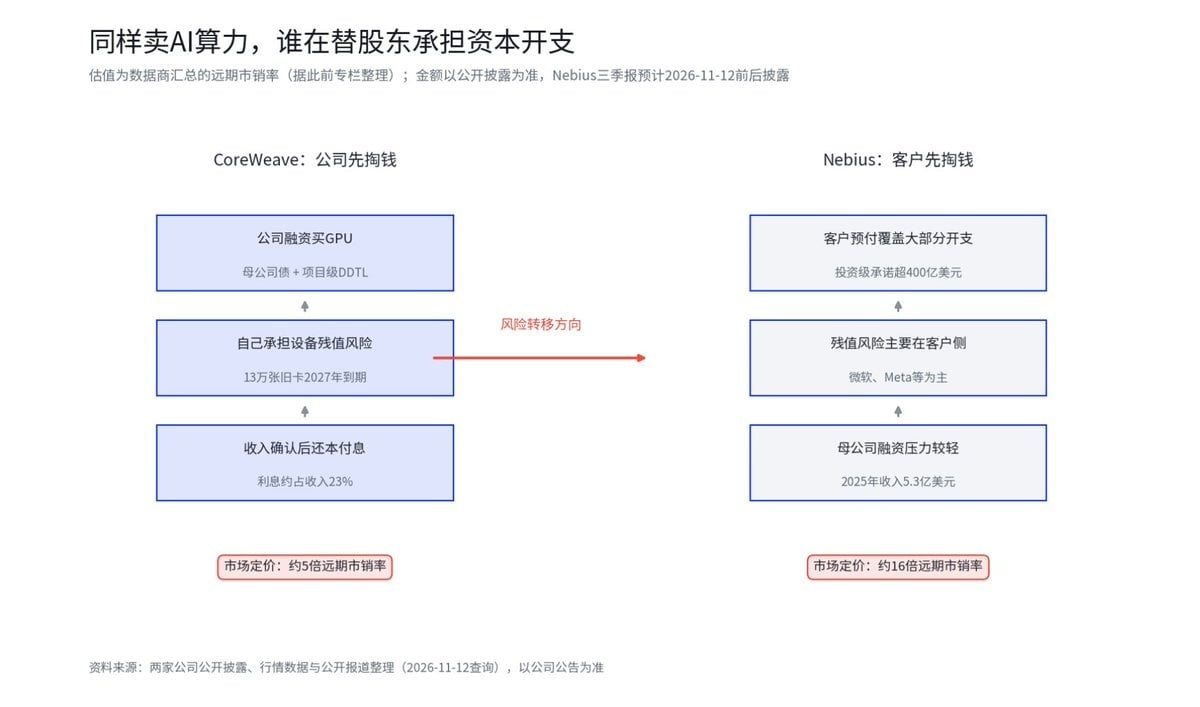
Los resultados de Nebius no solo sirven para ver cuánto ha ganado la empresa, sino también para comprobar si el descuento de valoración de CoreWeave está justificado.
Los inversores particulares no necesitan calcular el beneficio por acción ni elaborar tablas detalladas. Basta con observar los tres resultados que más le importan al mercado: si los clientes pagan por adelantado, si los compromisos de grandes clientes como Microsoft y Meta se materializan de verdad y si la empresa se endeuda en exceso al expandirse.
Si Nebius se expande rápidamente sin endeudarse demasiado, el descuento de valoración de CoreWeave tendrá una explicación comercial sólida. Si Nebius también depende de mucha financiación externa para crecer, la diferencia de valoración entre ambas reflejará más bien una diferencia de sentimiento del mercado. Los resultados se publican esta noche y los medios y la conferencia telefónica abordarán estos tres puntos.
El dinero de la nube de IA se transmite a los proveedores: con 37.000 millones de dólares en inversión de capital, ¿quién se beneficiará primero del encarecimiento de la memoria?
La inversión de capital de CoreWeave no es solo un asunto de su propio balance: sus efectos se transmiten a lo largo de la cadena de suministro.
La transmisión funciona así: los pedidos de GPU de las empresas de nube para IA se convierten en ingresos y flujo de efectivo de los proveedores; los planes de capacidad de los proveedores se traducen en demanda de HBM y DRAM; y la tensión entre la oferta y la demanda acaba reflejándose en los precios de la memoria.
Al desglosar el uso de los 37.000 a 39.000 millones de dólares de gastos en efectivo previstos para 2026, la mayor parte corresponde a sistemas completos de GPU y redes. La memoria está integrada en cada servidor y se compra junto con el sistema. La empresa no ha revelado por separado qué proporción corresponde a la memoria; lo que sí se puede confirmar es que el volumen de compras crece en paralelo al número de tarjetas instaladas.
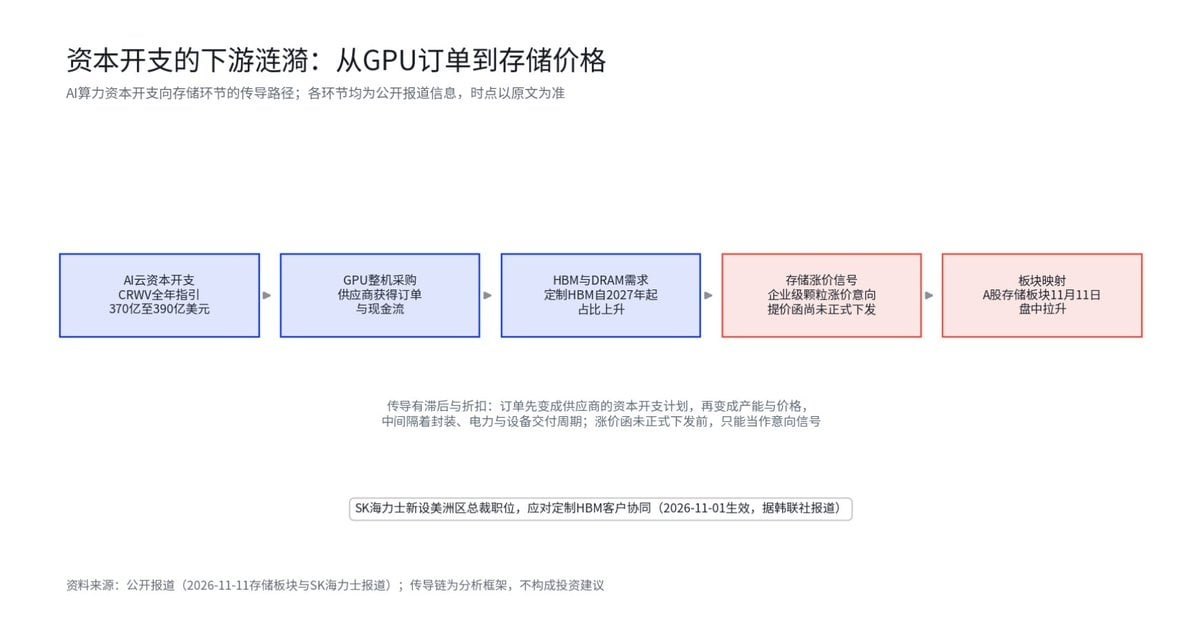
La HBM es uno de los eslabones más previsibles de esta cadena.
La propia información divulgada por la empresa tiene mucho peso: en el tercer trimestre, la proporción de ingresos procedente de los servicios de nube con GPU cayó al 72 %, y las compras de GPU a proveedores como Nvidia figuran en los estados financieros como compromisos de compra. En la conferencia telefónica, la dirección explicó que la mayoría de las tarjetas antiguas que vencerán el año próximo se destinarán a renovaciones. Los precios de renovación subieron entre un 30 % y un 50 % respecto al trimestre anterior. Se trata de pedidos reales cuyos precios ya se han negociado, así que no hace falta estimarlos.
También hay análisis públicos sobre la oferta. Según un análisis sectorial de TrendForce del cuarto trimestre de 2026, el consumo de HBM se duplicará en 2026 y la oferta y la demanda se acercarán al equilibrio. El aumento de la producción de HBM4 y la escasez de oferta impulsarán los precios en 2027; el poder de negociación se inclinará hacia los proveedores y los fabricantes de memoria están reconfigurando sus relaciones con los clientes en torno a la HBM personalizada.
Por el lado de la demanda hay pedidos de renovación divulgados por la empresa y, por el de la oferta, análisis que apuntan a un equilibrio ajustado. Si ambos coinciden, basta con tener clara la dirección.
En cuanto a qué proporción del mercado mundial de HBM representan las compras de esta empresa, este artículo se limita a una valoración direccional: la importancia de la demanda de una sola empresa de nube para IA en el mercado mundial consiste sobre todo en confirmar que la demanda de IA es real, no en determinar directamente los precios de la memoria.
Las señales públicas recientes también encajan en esta cadena. Según informaciones de prensa, el 11 de noviembre las acciones de memoria en el mercado chino subieron por la tarde y algunas empresas líderes comunicaron verbalmente a sus distribuidores su intención de subir los precios de los chips para empresas, aunque todavía no habían enviado una notificación formal de aumento.
En una reorganización anunciada el 30 de octubre, SK Hynix creó el cargo de presidente para la región de las Américas y nombró a Ahn Hyun, quien había liderado el desarrollo de HBM. El nombramiento entró en vigor el 1 de noviembre. Se produce en un contexto en el que los fabricantes de chips de IA intervienen cada vez más en el diseño de la memoria y se espera que la HBM personalizada cobre más importancia a partir de 2027.
Para verificar esta cadena, hay que seguir el orden en que aparecen las señales de precios: la intención verbal de subir precios es solo el primer paso; después vienen la emisión formal de la notificación, el aumento de los precios contractuales y, finalmente, la subida de los precios al contado. Cada paso adicional confirma un poco más que la demanda de potencia de cómputo para IA es sólida.
La transmisión tiene retrasos y descuentos: los pedidos primero se convierten en planes de inversión de capital de los proveedores y después en capacidad y precios. Entre tanto, hay que contar con los plazos de entrega de encapsulado, electricidad y equipos.
Las empresas no han divulgado datos que permitan precisar el ritmo de cada etapa. El orden aproximado se basa en la experiencia pública de ciclos anteriores de subidas de precios en el sector de la memoria; para las fechas concretas, hay que remitirse a los anuncios de las empresas y a las cotizaciones de terceros.
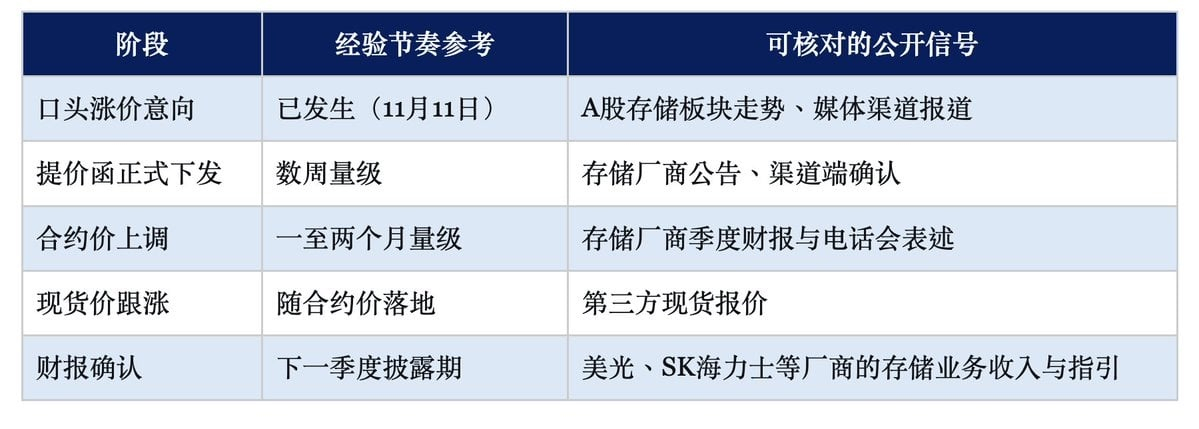
Si la notificación de aumento de precios no se emite en las próximas semanas como se espera, podría significar que la intención verbal fue solo un tanteo del canal de distribución. En ese caso, habría que poner en duda esta señal indirecta de encarecimiento de la memoria y volver a evaluar la calidad con que CoreWeave puede materializar sus pedidos. Para quienes siguen a CoreWeave, esta cadena sirve siempre como verificación cruzada: si los precios de la memoria se debilitan, también habría que volver a examinar la calidad de los pedidos.
De NBIS a CoreWeave: estas son las señales de flujo de efectivo que vale la pena vigilar
Las presiones a las que se enfrenta CoreWeave pueden dividirse en tres cadenas de transmisión.
Si cae el precio de la acción mientras el de los bonos se mantiene estable, se trata más bien de una cuestión de apetito por el riesgo. Si caen ambos, significa que el mercado empieza a reevaluar la solvencia de la empresa y su capacidad de refinanciación. Si los gastos por intereses siguen subiendo mientras los bonos permanecen estables en niveles bajos, la presión ya habrá llegado a la cuenta de resultados.
El peor escenario es que las tres cadenas se activen a la vez: el entorno de tipos de interés eleva el coste de la financiación a tipo variable; los rendimientos de los bonos vuelven a acercarse al 15 %, encareciendo la financiación de la matriz; y la contracción del apetito por el riesgo estrecha la ventana para emitir acciones. En ese momento, las tres patas —anticipos de clientes, financiación a nivel de proyecto y flujo de efectivo operativo— quedarían bajo presión simultáneamente.
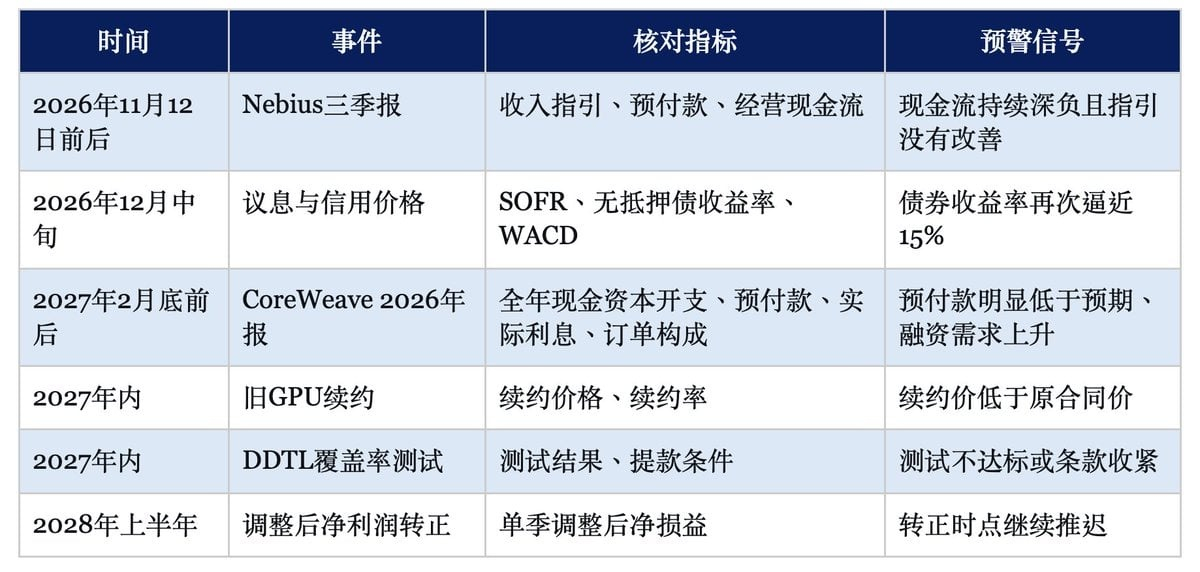
Si los costes del crédito disminuyen, el WACD sigue bajando y los precios de renovación de las GPU antiguas se mantienen altos, esta recuperación contará con más respaldo de los flujos de efectivo.
En cambio, si coinciden la caída de los anticipos, el aumento de los costes de financiación y el descenso de los precios de renovación de las GPU antiguas, los 133.000 millones de dólares en pedidos se convertirán en una carga: la empresa tendrá que adelantar más capital para cumplir más pedidos, pero conservará cada vez menos efectivo por cada dólar contratado. Lo anterior es solo un marco de seguimiento y no constituye asesoramiento de inversión; ningún indicador aislado basta para determinar la dirección.
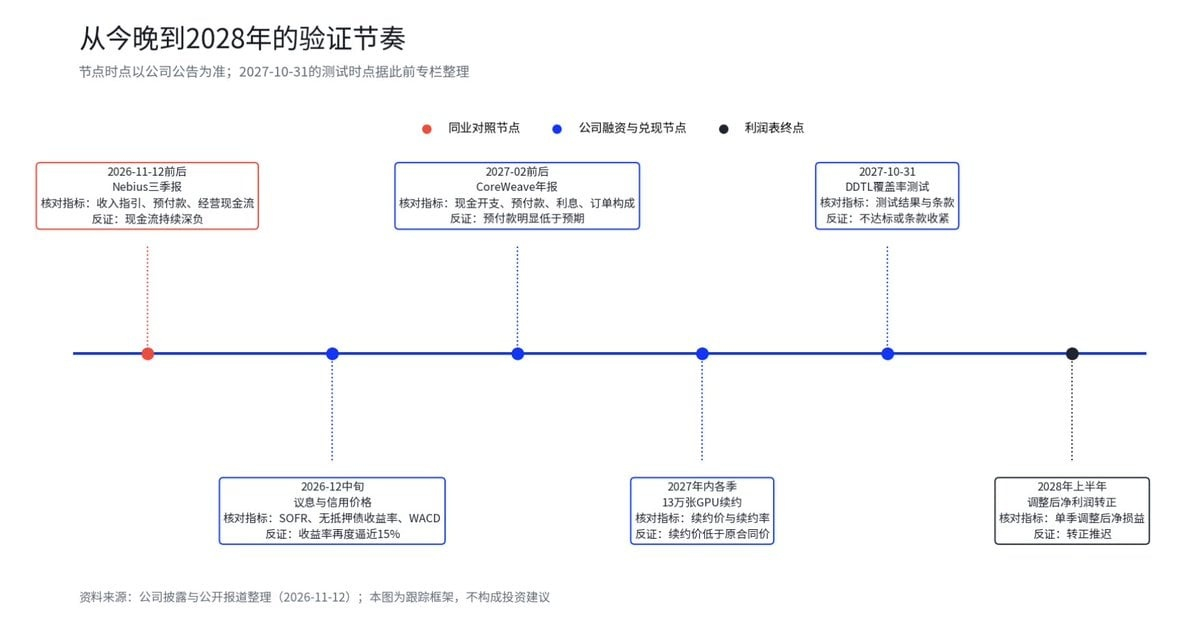
Conclusión: los 133.000 millones de dólares no son el problema; el problema es quién los financia
Los resultados del tercer trimestre de CoreWeave demuestran que los precios de la potencia de cómputo pueden subir y que los márgenes pueden aumentar rápidamente. Pero todavía no demuestran que los pedidos puedan convertirse en flujo de efectivo para los accionistas con un modelo ligero en activos. Que los márgenes superaran el 10 % antes de lo previsto explica por qué el mercado de acciones ha revisado al alza su valoración; los elevados intereses y la enorme inversión de capital explican por qué el mercado de bonos sigue siendo cauteloso.
Los 133.000 millones de dólares no son efectivo que CoreWeave tenga en caja, sino el valor total de contratos que requieren una inversión de capital inicial y el pago de costes de financiación antes de materializarse gradualmente. Lo que debería determinar la valoración no es el valor nominal de los pedidos, sino cuánto flujo de efectivo libre queda una vez cumplidos. Para esta empresa, la variable más importante no es el crecimiento de los pedidos en sí, sino qué crece más rápido: los pedidos o la capacidad de financiación.
Los resultados de Nebius de esta noche llevarán la cuestión a todo el sector de la nube para IA: si los anticipos de clientes, los contratos con clientes con grado de inversión y una estructura de financiación más ligera realmente permiten a Nebius expandirse rápidamente utilizando menos capital de los accionistas, el descuento de valoración de CoreWeave no será solo una cuestión de sentimiento del mercado;
En cambio, si Nebius también tiene que financiarse continuamente para cumplir sus pedidos, el mercado acabará apostando no por «quién tiene más pedidos», sino por quién puede convertir mejor la demanda de IA en verdadero flujo de efectivo libre.
Notas sobre los datos
Información divulgada por la empresa: resultados y conferencia sobre los resultados del tercer trimestre de 2026 de CoreWeave (2026-11-10) y formulario 10-Q (presentado el 2026-11-10). Los datos financieros, precios, pedidos, estructura de financiación y previsiones se basan en la información original de la empresa; los datos financieros detallados han sido recopilados por proveedores de datos. Las cotizaciones corresponden al cierre del NASDAQ (consulta del 2026-11-12): cierre de 48,98 dólares el 9 de noviembre, 48,73 dólares el 10 de noviembre y 60,77 dólares el 11 de noviembre (subida del 24,7 % ese día y volumen de 158 millones de acciones). En operaciones posteriores al cierre, la acción llegó a caer hasta unos 57 dólares (instantánea de la noche del 11 de noviembre, hora del este de EE. UU.). La inversión de capital total del tercer trimestre, de 14.500 millones de dólares, incluye partidas como equipos obtenidos mediante acuerdos de financiación y se calcula sobre una base distinta de los 9.441 millones de dólares de compras de equipos en efectivo; prevalece la información del formulario 10-Q.
Recopilaciones de terceros e informaciones públicas: la segmentación de la deuda, unos 14.200 millones de dólares de deuda garantizada a tipo variable, la concentración de clientes, las políticas de depreciación, la inversión por gigavatio, las renovaciones de capacidad de cómputo antigua y los precios de alquiler, así como los rendimientos de la deuda no garantizada, proceden en parte de recopilaciones de columnas anteriores (2026-11-04) y de informaciones públicas. Se recomienda verificar cada dato en la fuente original antes de la publicación definitiva. La información sobre el entorno de tipos de interés (IPC de octubre, declaraciones de funcionarios de la Reserva Federal y probabilidades implícitas de subidas de tipos) se basa en informaciones públicas (2026-11-10 a 11-11). Las cotizaciones de cierre de Nebius (154,69 dólares el 11 de noviembre, con una subida del 15,4 % ese día) y los datos financieros trimestrales se basan en datos de mercado y recopilaciones de proveedores de datos; la fecha prevista para la publicación de los resultados del tercer trimestre se basa en informaciones públicas y queda sujeta a los anuncios de la empresa. El análisis del sector de HBM se cita de un informe de TrendForce sobre el sector (2026-11-05). La información sobre la cadena de memoria (subida de las acciones de memoria en el mercado chino el 11 de noviembre, intención de subir los precios de los chips para empresas y nombramiento de un directivo de SK Hynix para la región de las Américas) se basa en fuentes periodísticas y en informaciones citadas por Yonhap (2026-11-07 a 11-11).
Nota sobre los cálculos de este artículo: las comparaciones entre beneficios e intereses por cada 100 dólares de ingresos, los ingresos anuales reconocidos a partir de los pedidos, los tres escenarios de valor de los pedidos, las pruebas de resistencia de la inversión de capital, los cálculos del efecto del SOFR en los intereses de la deuda a tipo variable, el periodo de recuperación de la economía unitaria, el desglose por niveles de los rendimientos y las cadenas de transmisión sectoriales son marcos analíticos. No representan previsiones de la empresa ni valoraciones precisas.
Aviso legal
El contenido de este artículo se ofrece únicamente con fines informativos generales y como comentario de mercado. Se basa en información pública disponible hasta la fecha indicada en el texto. Los datos, las expectativas y las probabilidades del mercado citados pueden cambiar según las condiciones del mercado. Las opiniones y estrategias de inversión de instituciones, analistas u otras personas citadas representan únicamente las opiniones de esos terceros en un momento determinado y no representan las opiniones ni recomendaciones de BIT.
Este artículo no constituye asesoramiento de inversión, investigación de inversiones, invitación, solicitud ni recomendación sobre ningún valor, producto de inversión o estrategia de negociación, y no debe servir de base para ninguna decisión de inversión. Los mercados financieros entrañan riesgos; los precios de los valores y la evolución de los mercados pueden fluctuar, y los resultados históricos y las tendencias pasadas del mercado no representan ni garantizan resultados futuros. Los inversores deben evaluar de forma independiente los riesgos pertinentes según sus propias circunstancias y buscar asesoramiento profesional cuando sea necesario.