


Título original: Cómo Pump.fun está acabando con las trincheras
Autor original: Sparsity @sparsitydata
Nota del editor: En el tercer trimestre de 2026, se lanzaron 3,05 millones de memecoins en Pump.fun, pero solo 24 alcanzaron una capitalización de mercado de 10 millones de dólares. Según los datos recopilados por el equipo de investigación on-chain Sparsity, en el cuarto trimestre de 2024 se lanzaron una cantidad similar, 3,16 millones, pero 207 alcanzaron ese mismo umbral de capitalización. El número de monedas lanzadas volvió a situarse cerca del máximo de la última ola, pero por cada 100.000 monedas emitidas, las que lograron alcanzar una capitalización de mercado de 10 millones de dólares cayeron de unas 6,5 a 0,8.
Cuando el mercado de las meme coins se debilita, la comunidad suele culpar a los operadores que se adelantan al lanzamiento, a los equipos que lanzan tokens en serie y a los KOL que los promocionan y luego se van. Sparsity fue un paso más allá para averiguar de dónde proceden realmente los ingresos de Pump.fun. Según sus cálculos, alrededor del 95 % de los ingresos protocolarios de la plataforma proviene de tokens que aún están en la curva de vinculación o tienen una capitalización de mercado inferior a 250.000 dólares. La curva de vinculación es un mecanismo de fijación de precios para las primeras etapas del lanzamiento de un token: las compras y ventas hacen subir o bajar el precio según reglas preestablecidas. En esta etapa, cada compra y venta conlleva una comisión del 1,25 %: el 0,95 % va a la plataforma y el 0,30 % al creador del token. Incluso si el precio no cambia, una compra seguida de una venta cuesta alrededor del 2,5 %. Si se mide por la antigüedad del token, aproximadamente tres cuartas partes de los ingresos de la plataforma provienen de tokens lanzados hace menos de una hora.
Este modelo de comisiones hace que los incentivos de la plataforma, los creadores y los compradores diverjan. Para la plataforma y los creadores, un token genera comisiones con tal de que alguien lo compre y lo venda poco después del lanzamiento. Para los compradores, obtener ganancias sigue dependiendo de que después alguien esté dispuesto a comprarlo a un precio más alto. Los creadores pueden copiar tokens populares o lanzar decenas de tokens de una sola vez; si unos cuantos generan volumen de operaciones al abrirse, ya obtienen ingresos. Según los cálculos de Sparsity, las 25 carteras que más tokens lanzaron crearon conjuntamente 761.000, y menos del 1 % alcanzó el umbral para «graduarse» de la curva de vinculación. Aun así, esas carteras ganaron en total 128 millones de dólares.
Las recompensas por promociones también ampliaron esta divergencia. Pump.fun solía distribuir recompensas según el volumen de operaciones generado por las promociones, y las compras concentradas pueden mover con más facilidad los tokens de baja capitalización. El 10 de octubre, la plataforma anunció que tendría en cuenta si quienes seguían las recomendaciones obtenían ganancias y que reduciría las recompensas por promocionar tokens de baja capitalización. Sin embargo, en las tres semanas siguientes, según los cálculos de Sparsity, la proporción de las recompensas recibidas por los 20 promotores mejor pagados que se centraban en tokens de baja capitalización pasó del 68 % al 94 %. Entre los 14 promotores que los autores siguieron por separado, la mediana de las variaciones de precio de los tokens promocionados fue del 6 % al alza un minuto después de la publicación, del 48 % a la baja una hora después y del 74 % a la baja un día después. Para cada comprador, vender cuanto antes tiene sentido. Pero cuanto más gente se apresura a vender, menos personas están dispuestas a comprar y seguir manteniendo el token, lo que dificulta que un token nuevo sobreviva al entusiasmo inicial.
Al final, el artículo propone un modelo de financiación a precio fijo. Los compradores suscriben al mismo precio; si no se alcanza el objetivo mínimo de financiación, se les devuelve el dinero automáticamente. Una vez alcanzado el objetivo, el contrato crea un fondo de liquidez y la plataforma solo cobra si se completa la financiación. Esto debilitaría la ventaja de adelantarse en el lanzamiento y eliminaría una de las formas en que la plataforma gana dinero con lanzamientos fallidos en serie. Sin embargo, seguirían existiendo problemas como dividir fondos entre varias carteras para eludir los límites y vender justo después del lanzamiento. Este modelo cambiaría el momento en que la plataforma recibe el dinero. Hoy, aunque un token solo dure una hora, la plataforma ya ha ganado dinero si se ha negociado lo suficiente. Retrasar el cobro hasta que se complete la financiación daría a la plataforma un motivo más directo para preocuparse por si un lanzamiento atrae a suficientes compradores.
A continuación, el artículo original:
«El mercado cripto está mal». «Todos los KOL están desplumando a la gente». «Seguimos idolatrando a quienes se adelantan mediante compras en paquetes».
Estos problemas son reales, pero no tiene sentido buscar la causa en los cimientos más profundos del sistema. La cultura de mantener tokens se ha desmoronado en el núcleo del comercio de meme coins. Ya nadie quiere mantenerlos. La gente copia tokens populares para captar su atención, lanza decenas de tokens de una vez, compra en paquetes al inicio y promociona tokens para obtener recompensas, porque todo eso da dinero. El problema está más arriba, en las plataformas que controlan este mercado. La mayor plataforma de lanzamiento de meme coins paga precisamente por las conductas de las que todo el mundo se queja y ha convertido las meme coins en un mercado con oferta infinita y una demanda que no deja de desaparecer.
Hoy todo el mundo quiere que los KOL rindan cuentas por sus promociones, y eso está bien. Pero exigir responsabilidades solo a los promotores no basta si la plataforma que les paga nunca tiene que rendir cuentas.
pump.fun gana dinero con tokens que terminan sin valor
En los últimos 30 días, entre las plataformas de lanzamiento de meme coins de todas las cadenas, pump.fun representó el 92 % de los lanzamientos y el 84 % del volumen de operaciones. En este mercado, es quien decide qué actividades son rentables.
El 95 % de sus ingresos protocolarios procede de operaciones con tokens que aún están en la curva de vinculación (bonding curve) o tienen una capitalización de mercado inferior a 250.000 dólares. En la curva de vinculación, cada compra y venta conlleva una comisión del 1,25 %: el 0,95 % va a pump.fun y el 0,30 % al creador. Es decir, aunque el precio no se mueva, una compra y una venta cuestan un 2,5 %.
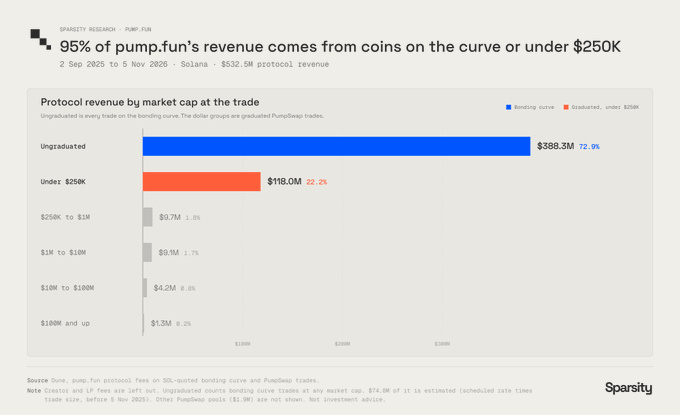
Ingresos protocolarios aportados por la curva de vinculación y los tokens de baja capitalización
El dinero se gana cuando la capitalización de mercado del token apenas llega a unos cientos de miles de dólares; después, da igual cómo evolucione su precio.
Lo mismo ocurre al analizar los ingresos según el tiempo transcurrido desde el lanzamiento del token. Tres cuartas partes de estos ingresos provienen de tokens lanzados hace menos de una hora, y el 87 % de tokens lanzados hace menos de un día.
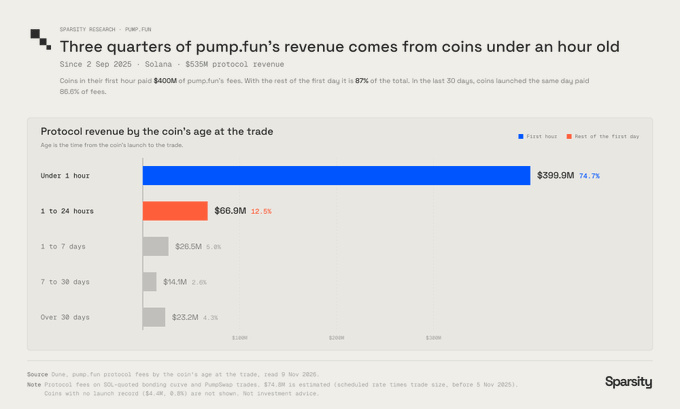
Ingresos por antigüedad del token desde su lanzamiento
pump.fun ya había ganado dinero durante la primera hora desde el lanzamiento del token.
Los tokens que se disparan aportan una cantidad de ingresos casi insignificante. Quince de los tokens con mayores subidas alcanzaron conjuntamente una capitalización de mercado máxima de 1.400 millones de dólares y, entre todos, generaron unos 1,5 millones de dólares en ingresos para pump.fun. En cambio, los tokens que aún cotizan en la curva de vinculación o cuya capitalización de mercado es inferior a 250.000 dólares le generaron 506 millones de dólares. En pocas palabras, ganar dinero le resulta más fácil con 1.000 tokens que se estancan al alcanzar una capitalización de mercado de 20.000 dólares que con uno que llega a los 100 millones.
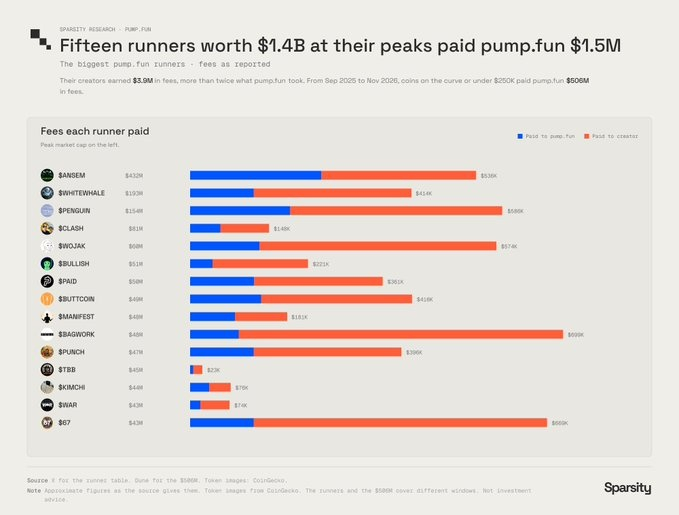
Comparación de los ingresos por comisiones de los tokens con mayores subidas y los tokens pequeños
Los 15 tokens que más subieron generaron menos del 0,33 % de los ingresos aportados por los tokens pequeños.
Por eso, el diseño del producto de la plataforma gira en torno a aumentar el volumen de lanzamientos. Cada incentivo de la plataforma impulsa la cantidad de tokens lanzados, porque cuantos más se lanzan, más gana la plataforma.
Cuatro incentivos
Cada una de las conductas criticadas en las redes sociales tiene una razón para existir en esta plataforma. Las cuatro generan más operaciones, y cada operación paga una comisión a pump.fun.
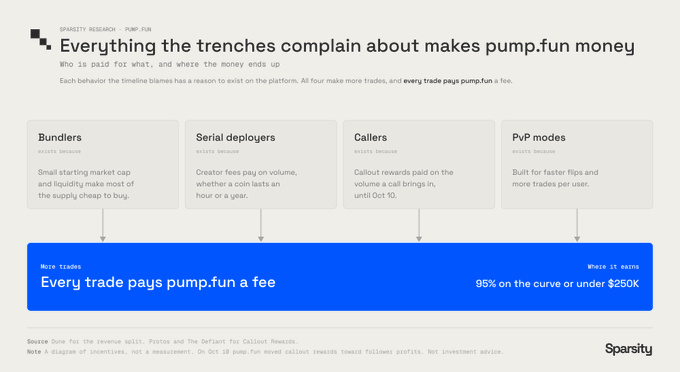
Relación entre cuatro conductas y las comisiones de la plataforma
Los paquetes de compra al lanzamiento, los lanzamientos en serie, la promoción de tokens y el modo PvP terminan generando el mismo tipo de comisión para la plataforma.
Los operadores que compran en paquetes se adelantan en el bloque de lanzamiento porque es barato
Los operadores que compran en paquetes existen porque la capitalización de mercado inicial y la liquidez de los tokens son muy bajas. Basta con repartir unos cuantos SOL entre decenas de carteras y comprar en el mismo bloque en que se lanza el token para hacerse con una gran parte de la oferta y luego vender esas posiciones a quienes, como tú, entran más tarde. Cuanto menor sea la capitalización de mercado inicial, más barato resulta hacerlo, y pump.fun es quien la fija.
Los creadores lanzan tokens en serie porque las comisiones para creadores se pagan según el volumen de operaciones
La gente lanza tokens uno tras otro porque las recompensas por comisiones para creadores premian el lanzamiento de tokens. Tanto si un token dura una hora como si dura un año, el creador recibe el 0,30 % de cada operación. Por eso, la estrategia más rentable es lanzar tantos tokens como sea posible, cobrar las comisiones generadas por el volumen inicial de operaciones y pasar al siguiente lanzamiento. Los 25 emisores con más lanzamientos crearon conjuntamente 761.000 tokens; menos del 1 % de ellos «se graduó» de la curva de vinculación, y aun así ganaron 128 millones de dólares.
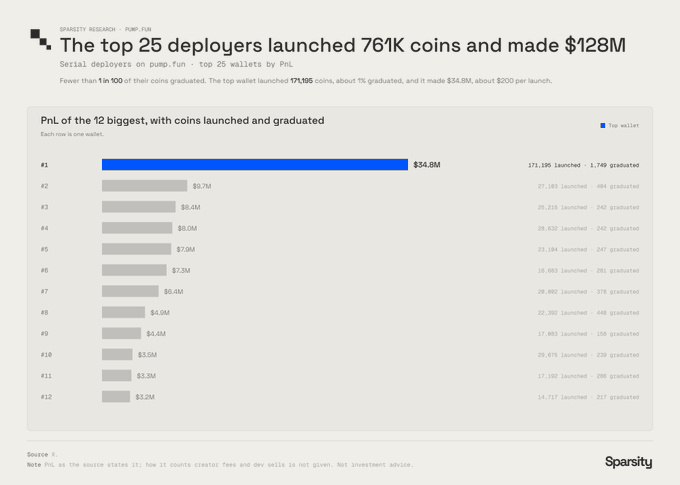
Volumen de lanzamientos e ingresos de las principales carteras emisoras
La cartera número uno lanzó 171,195 tokens y ganó, en promedio, unos 200 dólares por cada uno.
De vez en cuando, los lanzamientos en serie producen uno o dos tokens que se disparan. Los tokens con mejor rendimiento de dos carteras alcanzaron capitalizaciones de mercado de 122 millones y 327 millones de dólares, respectivamente. Pero esos éxitos son un subproducto de realizar muchísimas operaciones; lo que realmente determina los ingresos es el volumen de operaciones.
Quienes promocionan tokens impulsan los de baja capitalización porque las recompensas se pagan según el volumen de operaciones
Las recompensas por promocionar tokens dieron a la gente un nuevo motivo para impulsarlos. La plataforma convirtió la promoción de tokens en una fuente de ingresos. Desde agosto, ha distribuido 29,6 millones de dólares en recompensas por promociones a 51.115 carteras, y los premios están muy concentrados. Diez carteras se llevaron el 16 %, mientras que la mediana de lo recibido por los ganadores fue de 13 dólares.
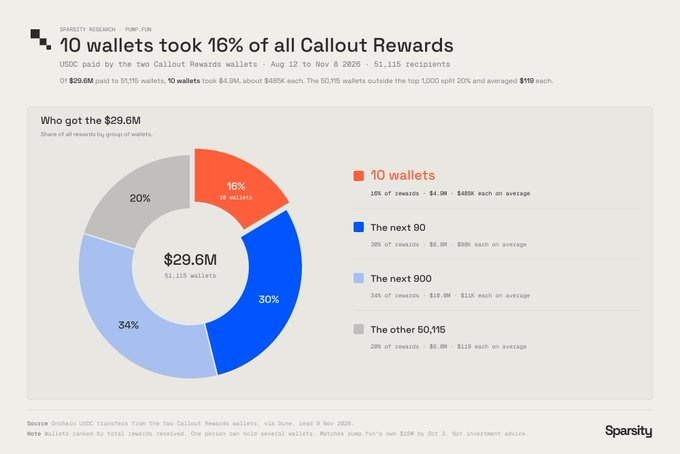
Distribución de las recompensas por promociones
Esas diez carteras recibieron, en promedio, unos 485.000 dólares cada una.
Las recompensas se pagan según el volumen de operaciones generado por cada promoción, y los tokens más pequeños son los que más fácilmente generan volumen. En agosto, 40 de los 50 promotores con mayores ingresos promocionaron tokens cuya capitalización de mercado media era inferior a 100.000 dólares.
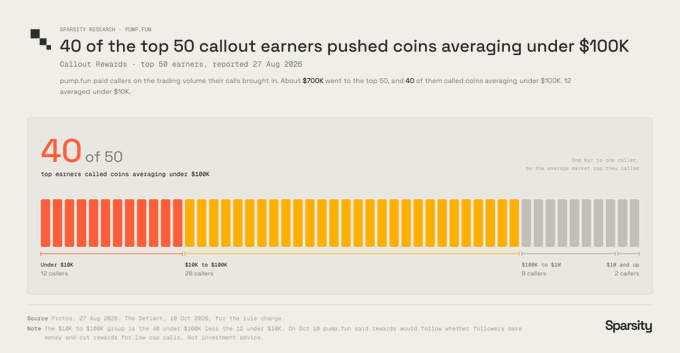
Capitalización de mercado media de los tokens promocionados por los principales promotores
Entre los 50 principales promotores, 12 promocionaron tokens con una capitalización de mercado media inferior a 10.000 dólares.
pump.fun ya ha escuchado estas críticas. El 10 de octubre, la plataforma anunció que, en adelante, las recompensas dependerían de si quienes seguían las recomendaciones obtenían ganancias, y que reduciría las recompensas por promocionar tokens de baja capitalización. En las tres semanas siguientes, la proporción de las recompensas recibidas por los 20 principales promotores que promocionaban tokens con una capitalización mediana inferior a 100.000 dólares subió del 68 % al 94 %. El total de recompensas distribuidas semanalmente también aumentó un 53 %.
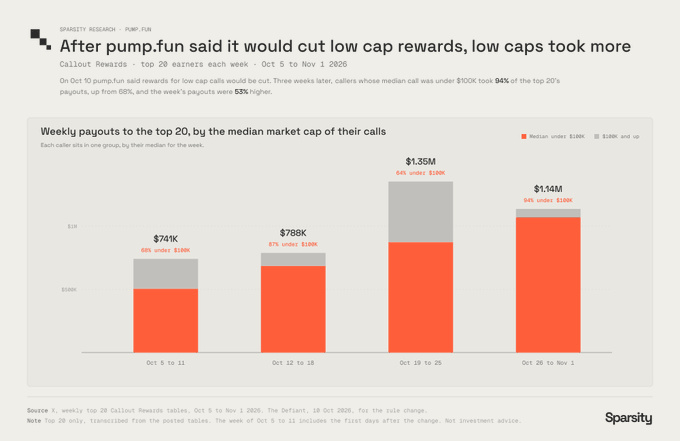
Recompensas por promociones y proporción de promociones de baja capitalización antes y después del cambio de reglas
Tras el cambio de reglas, aumentó el total de las recompensas y también la proporción que recibieron quienes promocionaban tokens de baja capitalización.
La mayor parte del coste recae en quienes siguen las recomendaciones. Seguimos a 14 promotores, y los tokens promocionados por 10 de ellos tenían una capitalización de mercado mediana inferior a 100.000 dólares. Un día después de las promociones, quienes las siguieron habían perdido en conjunto 926.000 dólares. Según la mediana de las variaciones de precio de los tokens promocionados, estos subieron un 6 % al cabo de un minuto, bajaron un 48 % al cabo de una hora y un 74 % al cabo de un día. Los promotores cobran tanto si el precio del token sube como si baja.
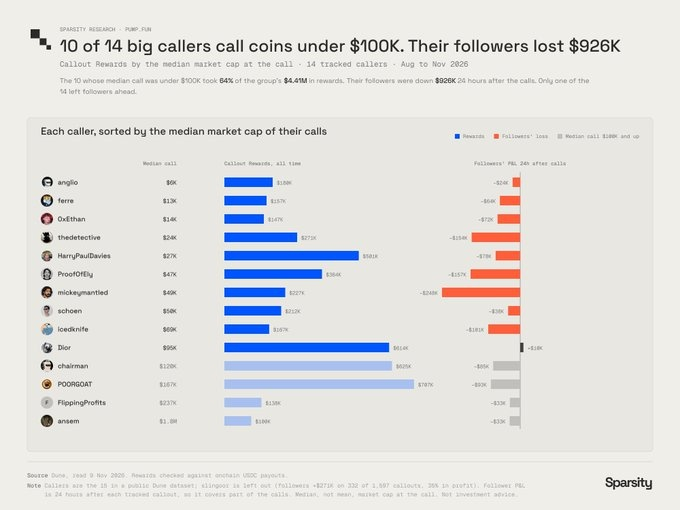
Ganancias y pérdidas de quienes siguieron a 14 promotores
Solo una de las 14 personas tuvo seguidores que, en conjunto, obtuvieron ganancias: 10.000 dólares.
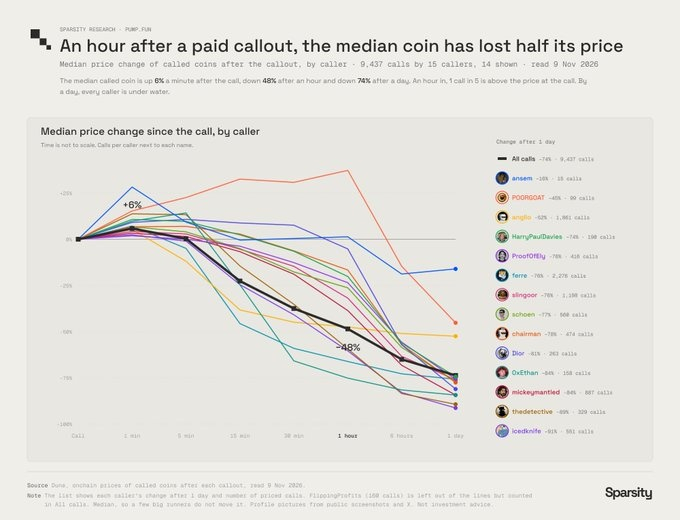
Rendimiento de los tokens promocionados por cada promotor un día después de la promoción
Para cada promotor, la mediana de la variación de precio de los tokens que promocionó fue negativa al cabo de un día.
La gente se pregunta por qué los KOL promocionan tokens que hacen perder dinero a sus seguidores. En gran medida, la respuesta está aquí: hay quien les paga para que lo hagan.
El modo PvP hace que cada usuario realice más operaciones
El PvP (jugador contra jugador) funciona porque, si no entra dinero nuevo, los veteranos ganan dinero a costa de los novatos. Estos modos están diseñados precisamente según esa lógica. Las operaciones se ejecutan más rápido, cada usuario realiza más operaciones y cada operación genera una comisión. El 30 de junio, pump.fun retiró por su cuenta uno de estos modos: el modo Tokenized Agent (agente tokenizado). En ese momento, la plataforma dijo que el exceso de formas de lanzar tokens estaba provocando «un juego perjudicial de jugador contra jugador».
Oferta infinita, demanda que desaparece
Si estos incentivos se mantienen el tiempo suficiente, el mercado se dividirá en dos bandos.
Por el lado de la demanda, te lanzas a comprar tokens y, en promedio, pierdes dinero. Solo unas pocas carteras consiguen ganancias considerables. Por el lado de la oferta, lanzas tokens y cobras dinero prácticamente sin asumir riesgos.
No hay barreras para convertirse en proveedor. Basta con hacer clic para lanzar un token, y ya sabes cómo hacerlo. En unos segundos puedes crear una copia de un token popular, inflar el volumen de operaciones para que parezca que hay actividad y luego comprar cientos o miles de carteras con historial. Cada mes resulta más fácil hacerlo.
Por eso creemos que cada vez más personas que podrían haber mantenido tokens a largo plazo pasarán al lado de la oferta. Lanzar tokens da dinero; mantenerlos, no. Cada nuevo participante que entienda esto se convertirá en otro emisor que compite por un número cada vez menor de compradores. Así es como se desmorona la cultura de mantener tokens. Nadie decidió colectivamente dejar de mantenerlos; la plataforma convirtió esa práctica en una operación con pérdidas.
Los resultados se reflejan en el rendimiento de estos nuevos tokens. Actualmente, la cantidad de tokens que lanza pump.fun es parecida a la del auge del mercado a finales de 2024. Según nuestros cálculos, en el cuarto trimestre de 2024 se lanzaron 3,16 millones de tokens, de los cuales 207 llegaron a alcanzar una capitalización de mercado de 10 millones de dólares. En el tercer trimestre de 2026 se lanzaron 3,05 millones, pero solo 24 alcanzaron esa capitalización.
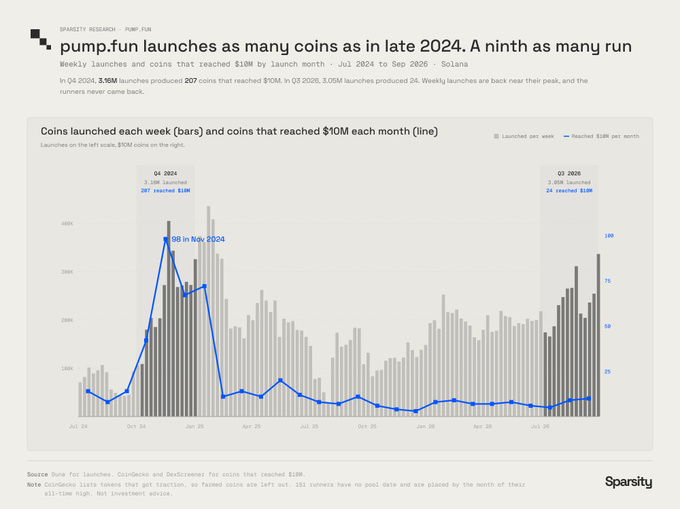
Lanzamientos semanales y proporción de tokens que se disparan
Los lanzamientos semanales volvieron a superar los 300.000. Por cada 100.000 tokens lanzados, la cantidad que logra dispararse cayó de 6,5 a 0,8.
Algunos señalarán que el volumen de operaciones en la curva de vinculación ha ido aumentando desde junio. Es cierto, pero si sumamos el volumen de la curva de vinculación y de PumpSwap, ha caído de unos 25.000 a 30.000 millones de dólares mensuales en el primer trimestre de 2026 a unos 13.800 millones en octubre (curva de vinculación, PumpSwap). Y pump.fun gana dinero con el volumen de operaciones. Quienes compran tokens, en cambio, ganan dinero con los que se disparan, y ahora hay una novena parte de los que había antes.
La supervivencia de los tokens refleja el mismo resultado. pump.fun ha lanzado 24,4 millones de tokens, pero ahora solo 312 tienen una capitalización de mercado superior a 100.000 dólares. Eso equivale a uno por cada 78.000 tokens, aproximadamente el 0,0013 %.
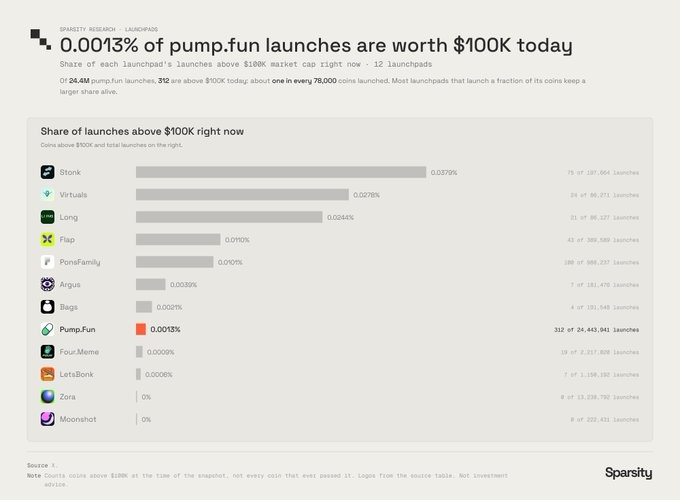
Comparación de las tasas de supervivencia de tokens en distintas plataformas de lanzamiento
La mayoría de las plataformas de lanzamiento emiten una fracción de los tokens que lanza pump.fun, pero sus tasas de supervivencia son más altas.
Este es el primer mercado que conocemos en el que la oferta crece tan rápido mientras la demanda se contrae. Si la plataforma no pagara por este comportamiento, nunca habría alcanzado la escala actual.
También somos responsables
pump.fun creó este sistema, pero nosotros aportamos el volumen de operaciones que lo mantiene en marcha. Cada uno de los incentivos mencionados en el artículo necesita que alguien acepte la operación al otro lado para generar ingresos. La mayoría de las veces, somos nosotros.
Recompensamos las conductas de las que nos quejamos
Decimos que quienes compran en paquetes son el problema, pero luego los seguimos para averiguar cuál será su próxima jugada. Un desarrollador copia un token popular y se marcha con las comisiones, y alguien publica una serie de mensajes explicando lo ingeniosa que fue la estrategia. Una persona promociona 20 tokens al día y todos la siguen porque siempre es la primera en hacerlo; si quienes siguen sus recomendaciones ganan dinero pasa a ser secundario. De los 14 promotores que seguimos antes, solo uno tuvo seguidores que, en conjunto, obtuvieron ganancias. Todos los que siguieron las recomendaciones perdieron en conjunto 926.000 dólares un día después de las promociones.
Pagamos por todo esto dos veces. Una vez, con el volumen de operaciones, del que se benefician pump.fun y los creadores. Otra, con nuestra atención: la próxima copia y la siguiente promoción buscan captar nuestra atención.
Mantener tokens ya no es una estrategia
Hace un año, la estrategia consistía en detectar un token cuanto antes, aguantar el ruido y mantenerlo. Ahora, la mediana de la variación de precio de los tokens promocionados cae un 74 % un día después, así que quienes sobreviven son los que venden primero. Para cada uno de nosotros, hacerlo es racional, pero que todos lo hagamos es precisamente lo que impide que alguien llegue a encontrar un token que se dispare. Si nadie está dispuesto a mantener un token más allá de la primera hora, no podrá alcanzar una capitalización de mercado de 10 millones de dólares. Y, sin embargo, pump.fun obtiene de esa primera hora tres cuartas partes de sus ingresos.
¿Qué pasaría si cambiáramos nuestra forma de actuar?
No hace falta que pump.fun lo apruebe. Mantén los tokens en los que de verdad crees; compra y vende menos cada vez que veas un gráfico. Evalúa a los promotores según si sus seguidores ganan dinero, no según la frecuencia con que publican. Deja de difundir las copias y las compras en paquetes como si fueran jugadas astutas. Dirige el volumen de operaciones a plataformas de lanzamiento que puedan ganar dinero con tokens que sobrevivan a largo plazo. Ninguna de estas acciones por sí sola puede cambiar todos los incentivos. Pero cada operación que dejamos de aportar a este sistema es una operación menos con la que gana dinero.
Cómo cambiar los incentivos
Planteamos estas ideas como orientaciones generales; los detalles de las soluciones deberán diseñarlos profesionales de ingeniería. Todas intentan hacer que el dinero fluya hacia la etapa posterior a la primera hora de vida de un token.
Aumentar la capitalización de mercado inicial, profundizar la liquidez inicial y permitir que esta se acumule, de modo que el fondo de liquidez crezca con el volumen de operaciones.
Repartir también las comisiones entre quienes mantienen los tokens y los proveedores de liquidez (LP), y hacer que las comisiones que reciben los creadores se desbloqueen gradualmente según el tiempo que sobreviva el token.
Hacer que las recompensas por promociones dependan de si quienes siguen las recomendaciones mantienen los tokens. Pagar a los promotores en función de si sus seguidores aún conservan los tokens y siguen obteniendo ganancias unos días después.
Medidas como estas podrían mantener vivo el mercado, y pump.fun tiene capacidad para probarlas. Posee unos 2.840 millones de dólares en activos en cadena y controla todo el proceso. A largo plazo, un mercado donde surjan continuamente tokens que se disparan le hará ganar más que uno que agota sin cesar a los compradores. Ha optado por desplumarlos porque así gana más hoy, pero esta práctica no es sostenible.
Aun así, quizá no sea suficiente. Estos cambios aumentarían los costes para quienes emiten tokens. Pero no cambiarían el hecho de que quienes están del lado de la oferta siempre tienen herramientas más poderosas que quienes están del lado de la demanda.
Cómo podría ser un lanzamiento de tokens sin curva de vinculación
Todas las medidas anteriores siguen basándose en la curva de vinculación. El siguiente paso sería probar a eliminarla.
En este modelo, todos pagan el mismo precio. Al eliminar la curva de vinculación, tampoco habría ninguna ventaja en conseguir la primera operación del bloque, por lo que los francotiradores perderían su ventaja. El creador fijaría un importe mínimo y uno máximo de financiación. Si no se alcanza el mínimo dentro del plazo establecido, por ejemplo, 24 o 48 horas, el contrato inteligente devolvería automáticamente el dinero a todos, de modo que un lanzamiento fallido no les costaría dinero a los compradores. Una vez alcanzado el límite máximo de financiación, el contrato crearía por sí mismo un fondo de liquidez y quemaría o bloquearía los tokens LP, de modo que el creador nunca pudiera tocar los fondos recaudados. Habría un límite estricto a la aportación de cada cartera, por ejemplo, el 1 % del total recaudado, para impedir que una sola ballena o un bot se hiciera con la mitad de la oferta del token.
La plataforma solo obtiene ingresos si se alcanza el objetivo de financiación. Gana dinero con los tokens cuyo lanzamiento tiene éxito; aunque 1.000 lanzamientos no alcancen el objetivo, no gana ni un centavo.
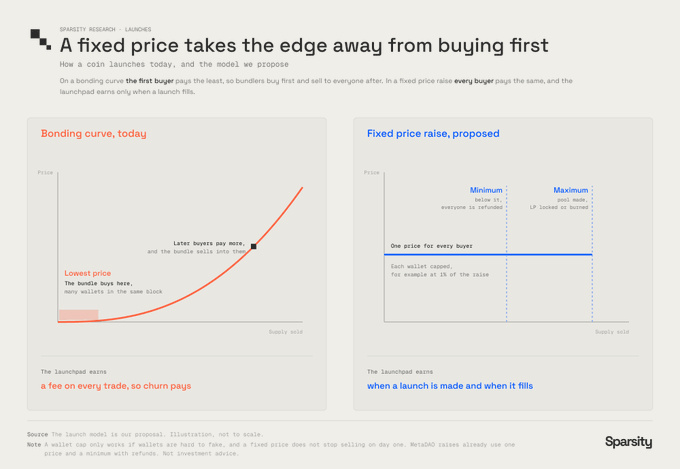
La plataforma pasa de cobrar comisiones por operación a cobrar cuando se completa la financiación
Las plataformas de lanzamiento pasarían de cobrar en cada operación a cobrar cuando se complete cada financiación.
Así se eliminarían las compras en paquetes y las operaciones de francotiradores al inicio de la curva de vinculación, así como la posibilidad de llevarse la liquidez recaudada. También desaparecería el incentivo para lanzar 50 tokens seguidos, no alcanzar el objetivo de financiación con ninguno y aun así obtener ganancias.
Este modelo tiene puntos débiles que conviene dejar claros. Los límites por cartera solo sirven si es difícil falsificar las carteras, pero hoy en día las carteras con historial son baratas. Sin algún mecanismo anti-Sybil que impida que una misma persona participe con varias carteras, quienes compran en paquetes solo tendrían que repartir las órdenes de compra entre 100 carteras. Un precio fijo tampoco impediría que alguien vendiera el primer día. Lo único que puede hacer es ofrecer una línea de salida más justa.
Qué pasará ahora
Las meme coins en su forma actual han llegado a un punto muerto. Creemos que solo podrán volver si cambia el propio modelo de lanzamiento, por ejemplo, adoptando el enfoque anterior para que la plataforma gane dinero cuando un token se lance con éxito.
Mientras haya una plataforma de lanzamiento que gane dinero con todos los tokens que terminan sin valor, el comercio de meme coins seguirá estancado y mantener tokens seguirá siendo una operación con pérdidas. Surgirá algo nuevo, pero no serán las meme coins y no ocurrirá pronto.
Nada de lo aquí expuesto constituye asesoramiento de inversión. No tenemos $PUMP ni ninguno de los otros tokens mencionados en el artículo. Los datos corresponden al 9 de noviembre de 2026 y son aproximados. Consulta los datos subyacentes para verificarlos antes de utilizarlos.