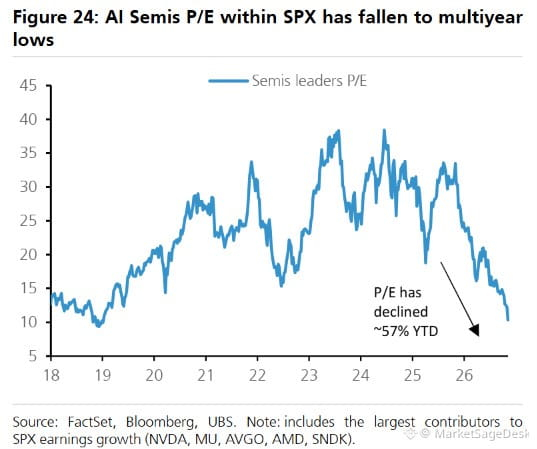
UBS prevé una oleada masiva de recompras por parte de los gigantes de los chips: $MU, $NVDA y $AVGO podrían destinar unos 340.000 millones de dólares a recompras hasta 2028. Eso equivale aproximadamente a la mitad del total de recompras del S&P 500 durante los últimos doce meses.
Este tipo de demanda corporativa no es solo ingeniería financiera. Es un viento de cola estructural para las acciones de IA y tecnología. Cuando empresas con sólidos flujos de caja devuelven capital a esta escala, generan una demanda persistente que puede moderar la volatilidad y respaldar las valoraciones incluso en períodos de mayor turbulencia macroeconómica.
Durante años, las recompras han sido una fuerza discreta detrás de la fortaleza de la renta variable, pero esta concentración en empresas vinculadas a la IA añade otra capa. Significa que estas acciones cuentan con un respaldo intrínseco, más allá del crecimiento de las ganancias o de los cambios en el sentimiento del mercado.
Será interesante observar cómo evoluciona esto junto con las expectativas sobre los tipos de interés y los flujos generales del mercado.
Este tipo de demanda corporativa no es solo ingeniería financiera. Es un viento de cola estructural para las acciones de IA y tecnología. Cuando empresas con sólidos flujos de caja devuelven capital a esta escala, generan una demanda persistente que puede moderar la volatilidad y respaldar las valoraciones incluso en períodos de mayor turbulencia macroeconómica.
Durante años, las recompras han sido una fuerza discreta detrás de la fortaleza de la renta variable, pero esta concentración en empresas vinculadas a la IA añade otra capa. Significa que estas acciones cuentan con un respaldo intrínseco, más allá del crecimiento de las ganancias o de los cambios en el sentimiento del mercado.
Será interesante observar cómo evoluciona esto junto con las expectativas sobre los tipos de interés y los flujos generales del mercado.