
La capacidad de cómputo de CoreWeave ya está vendida hasta 2028. ¿De verdad no teme el mercado de capacidad de cómputo para IA que la oferta supere la demanda?
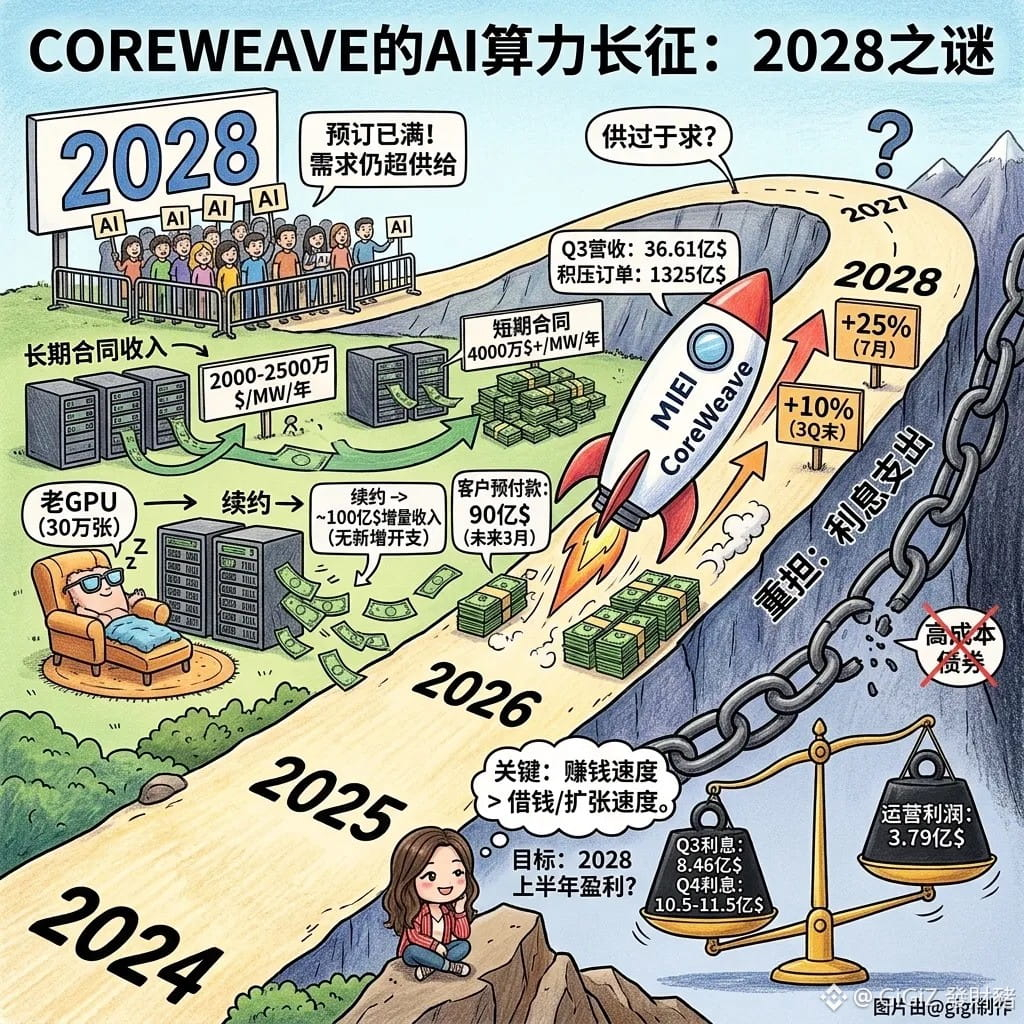
$CRWV Los ingresos del tercer trimestre fueron de 3.661 millones de dólares, un 168% más interanual; la cartera de pedidos alcanzó los 132.500 millones de dólares, un 138% más; el margen operativo ajustado subió al 10%, y la previsión de ingresos para todo el año se elevó a entre 13.000 y 13.300 millones de dólares
En julio de este año, la empresa subió los precios de sus productos un 25%, y a finales del tercer trimestre volvió a aumentarlos un 10%. Actualmente, los ingresos anualizados por megavatio de los contratos a largo plazo alcanzan entre 20 y 25 millones de dólares, mientras que los de los contratos a corto plazo superan los 40 millones. La dirección afirma que la capacidad de cómputo para 2027 está prácticamente agotada y que, en 2028, la demanda seguirá superando con creces a la oferta
Otra posible fuente de ingresos proviene de las GPU antiguas: entre 2027 y 2028, unas 300.000 GPU terminarán gradualmente sus contratos iniciales. Se espera que las renovaciones generen cerca de 10.000 millones de dólares en ingresos anualizados adicionales, sin necesidad de grandes inversiones de capital nuevas
En cuanto a la financiación, la empresa no quiere volver a emitir bonos no garantizados a un coste elevado. Se prevé que reciba 9.000 millones de dólares en anticipos de clientes durante los próximos tres meses
Sin embargo, los gastos por intereses del tercer trimestre ya alcanzaron los 846 millones de dólares, por encima de los 379 millones de dólares de beneficio operativo ajustado. Se prevé que en el cuarto trimestre aumenten aún más, hasta entre 1.050 y 1.150 millones de dólares
Creo que la demanda de capacidad de cómputo de CRWV y su capacidad para subir los precios son realmente convincentes, pero habrá que ver si la velocidad a la que genera beneficios puede seguir el ritmo de su endeudamiento y expansión. Si consigue ser rentable en el primer semestre de 2028, según lo previsto, su modelo de negocio habrá superado una verdadera prueba, y la cotización también podría abrirse a nuevas posibilidades
DYOR
$CRWV Los ingresos del tercer trimestre fueron de 3.661 millones de dólares, un 168% más interanual; la cartera de pedidos alcanzó los 132.500 millones de dólares, un 138% más; el margen operativo ajustado subió al 10%, y la previsión de ingresos para todo el año se elevó a entre 13.000 y 13.300 millones de dólares
En julio de este año, la empresa subió los precios de sus productos un 25%, y a finales del tercer trimestre volvió a aumentarlos un 10%. Actualmente, los ingresos anualizados por megavatio de los contratos a largo plazo alcanzan entre 20 y 25 millones de dólares, mientras que los de los contratos a corto plazo superan los 40 millones. La dirección afirma que la capacidad de cómputo para 2027 está prácticamente agotada y que, en 2028, la demanda seguirá superando con creces a la oferta
Otra posible fuente de ingresos proviene de las GPU antiguas: entre 2027 y 2028, unas 300.000 GPU terminarán gradualmente sus contratos iniciales. Se espera que las renovaciones generen cerca de 10.000 millones de dólares en ingresos anualizados adicionales, sin necesidad de grandes inversiones de capital nuevas
En cuanto a la financiación, la empresa no quiere volver a emitir bonos no garantizados a un coste elevado. Se prevé que reciba 9.000 millones de dólares en anticipos de clientes durante los próximos tres meses
Sin embargo, los gastos por intereses del tercer trimestre ya alcanzaron los 846 millones de dólares, por encima de los 379 millones de dólares de beneficio operativo ajustado. Se prevé que en el cuarto trimestre aumenten aún más, hasta entre 1.050 y 1.150 millones de dólares
Creo que la demanda de capacidad de cómputo de CRWV y su capacidad para subir los precios son realmente convincentes, pero habrá que ver si la velocidad a la que genera beneficios puede seguir el ritmo de su endeudamiento y expansión. Si consigue ser rentable en el primer semestre de 2028, según lo previsto, su modelo de negocio habrá superado una verdadera prueba, y la cotización también podría abrirse a nuevas posibilidades
DYOR