Los ingresos trimestrales de Anthropic se multiplicaron por 12, pero la compañía carga con una factura de computación de 900,9 mil millones de dólares.
En la presentación para inversores presumen tanto del crecimiento como de la factura. ¿De qué lado estás?
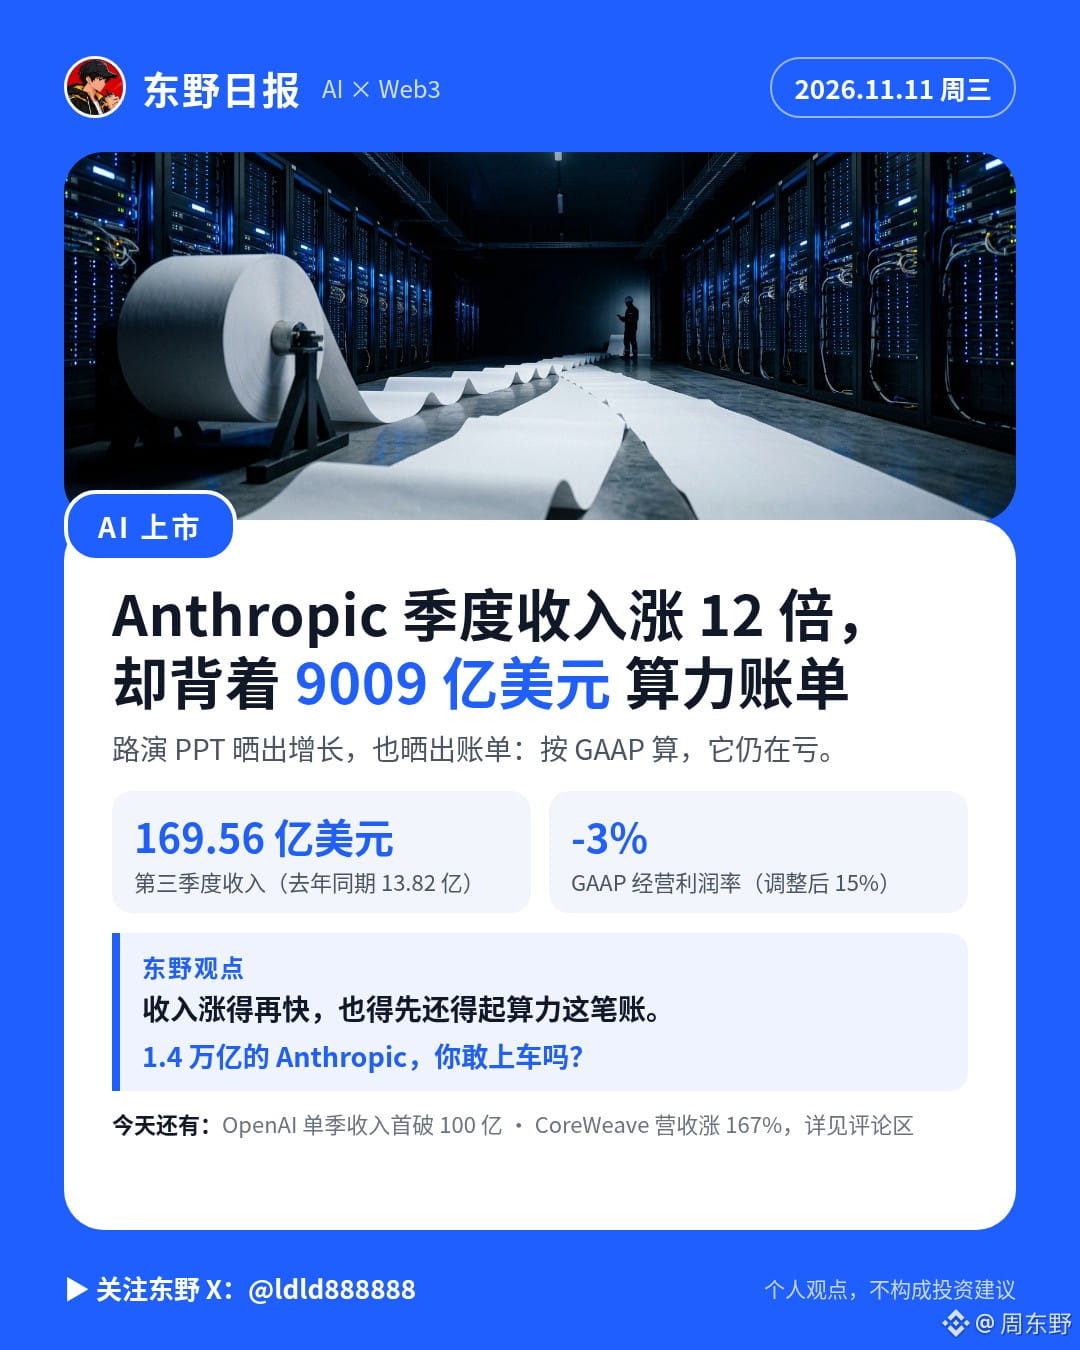
El crecimiento es real: en el tercer trimestre, los ingresos fueron de 16.956 millones de dólares, frente a solo 1.382 millones en el mismo periodo del año pasado. En un año, los grandes clientes que pagan más de 100.000 dólares casi se multiplicaron por 8, hasta superar los 11.900.
La factura también es real: los compromisos totales de capacidad de computación ascienden a unos 900,9 mil millones de dólares, de los cuales se prevé pagar aproximadamente 451,6 mil millones antes de finales de 2030. Según los criterios GAAP, el margen operativo del tercer trimestre fue del -3%; solo con los ajustes llegó al 15%. La diferencia se debe principalmente a la remuneración en acciones y las donaciones benéficas.
¿Por qué importa esto?
Porque el rango de precios de la OPV, de 70 a 78 dólares, implica una valoración máxima de unos 1,4 billones. El precio se fijará el 18 de noviembre y la empresa empezará a cotizar en el Nasdaq el 19. No solo estás comprando crecimiento, sino también esta factura de computación que se extenderá durante más de una década. En la presentación, mencionaron la «computación» 49 veces, el doble que la «seguridad».
La opinión de Dongye: por mucho que crezcan los ingresos, primero hay que poder pagar la factura de computación.
¿Te atreverías a invertir en Anthropic, valorada en 1,4 billones?
Cada día explico a fondo el tema que más vale la pena conocer. Sigue a Dongye.
#anthropic拒绝延期ipo,本周路演估值几何?
En la presentación para inversores presumen tanto del crecimiento como de la factura. ¿De qué lado estás?
El crecimiento es real: en el tercer trimestre, los ingresos fueron de 16.956 millones de dólares, frente a solo 1.382 millones en el mismo periodo del año pasado. En un año, los grandes clientes que pagan más de 100.000 dólares casi se multiplicaron por 8, hasta superar los 11.900.
La factura también es real: los compromisos totales de capacidad de computación ascienden a unos 900,9 mil millones de dólares, de los cuales se prevé pagar aproximadamente 451,6 mil millones antes de finales de 2030. Según los criterios GAAP, el margen operativo del tercer trimestre fue del -3%; solo con los ajustes llegó al 15%. La diferencia se debe principalmente a la remuneración en acciones y las donaciones benéficas.
¿Por qué importa esto?
Porque el rango de precios de la OPV, de 70 a 78 dólares, implica una valoración máxima de unos 1,4 billones. El precio se fijará el 18 de noviembre y la empresa empezará a cotizar en el Nasdaq el 19. No solo estás comprando crecimiento, sino también esta factura de computación que se extenderá durante más de una década. En la presentación, mencionaron la «computación» 49 veces, el doble que la «seguridad».
La opinión de Dongye: por mucho que crezcan los ingresos, primero hay que poder pagar la factura de computación.
¿Te atreverías a invertir en Anthropic, valorada en 1,4 billones?
Cada día explico a fondo el tema que más vale la pena conocer. Sigue a Dongye.
#anthropic拒绝延期ipo,本周路演估值几何?