
El sistema de negociación de acciones de Wall Street, que lleva décadas en funcionamiento, podría dar la bienvenida a un nuevo participante: los AMM.
El 10 de noviembre, Uniswap Labs publicó un artículo (Building a Tokenized Securities Venue on Uniswap) en el que analiza la reciente «exención para la innovación» (Innovation Exemption) de la SEC de Estados Unidos e invita públicamente a emisores de valores, operadores de plataformas de negociación y proveedores de liquidez a crear mercados de valores en cadena sobre Uniswap.
Lo que merece atención de este artículo no es cuántos tokens de acciones se prepara a lanzar Uniswap, sino que empieza a posicionarse como infraestructura de negociación para los mercados de valores tradicionales.
De DEX de criptomonedas a infraestructura de negociación de acciones estadounidenses: esta podría ser la mayor expansión de los límites de negocio de Uniswap desde su fundación.
1. La SEC le da al AMM un pase de entrada a Wall Street
El 17 de septiembre, la SEC de Estados Unidos emitió una orden de exención regulatoria por cinco años e introdujo oficialmente las plataformas de negociación de valores tokenizados (Tokenized Securities Venue, TSV).
Los TSV que cumplan los requisitos pueden negociar acciones estadounidenses tokenizadas mediante pools de liquidez AMM con permisos en cadenas de bloques públicas, sin tener que registrarse como bolsas de valores tradicionales. Los proveedores de liquidez que cumplan las normas también pueden acogerse a una exención específica del registro como corredores de valores.
La exención estará vigente hasta el 17 de septiembre de 2031.
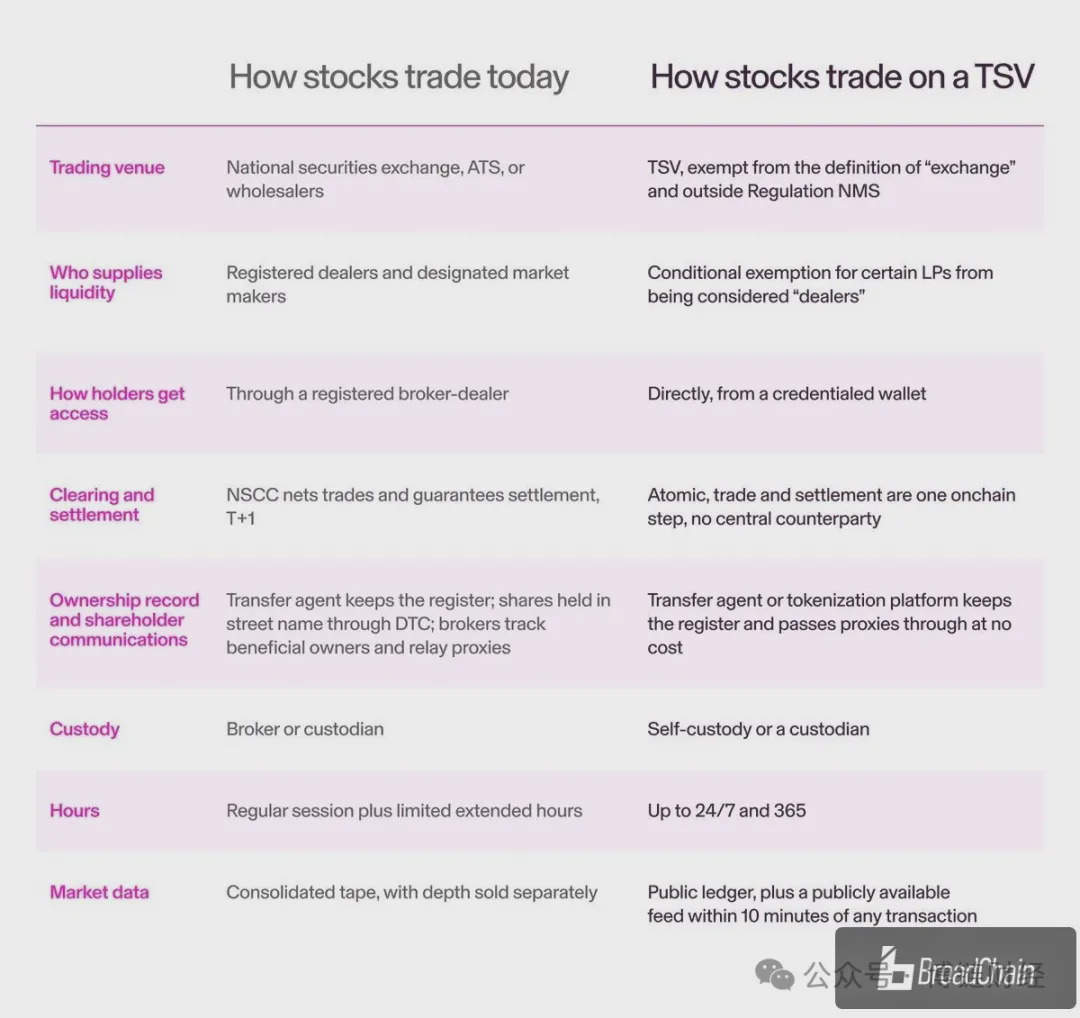
Pero no se trata de una liberalización total. Los TSV aún deben cumplir requisitos como la admisión de participantes, los límites de volumen de negociación, la divulgación de información, la sincronización de las suspensiones de cotización y los mecanismos de objeción de los emisores.
Uno de los puntos más importantes es que:
los tokens de acciones que se acojan a este marco de exención regulatoria deben otorgar a sus titulares los mismos derechos que las acciones tradicionales correspondientes.
Esto difiere fundamentalmente de muchos productos tokenizados que circulaban antes en el mercado y que solo ofrecían exposición al precio de las acciones.
Hasta ahora, los usuarios podían tener simplemente un token que siguiera el precio de las acciones de Nvidia; en el futuro, los valores tokenizados que cumplan los requisitos podrán conferir los derechos de accionista correspondientes.
Esto significa que la tokenización de acciones está avanzando desde la mera representación de precios hacia la incorporación on-chain de derechos reales sobre valores.
2. ¿Por qué podría beneficiarse Uniswap?
La negociación tradicional de acciones estadounidenses depende de los libros de órdenes.
Los corredores se encargan de enrutar las órdenes; las bolsas o los creadores de mercado, de emparejarlas; y las entidades de compensación y depositarias, de la liquidación.
En cambio, el AMM de Uniswap utiliza contratos inteligentes para gestionar pools de liquidez e intercambiar activos.
Este mecanismo trae consigo varios cambios que merecen atención.
En primer lugar, las acciones pueden negociarse las 24 horas del día, los 7 días de la semana.
Los pools de liquidez no necesitan depender de horarios de negociación fijos como las bolsas tradicionales. Desde el punto de vista técnico, pueden funcionar de forma ininterrumpida, pero las operaciones reales siguen sujetas a las suspensiones de cotización de valores y a otras restricciones regulatorias.
En segundo lugar, la creación de mercado ya no depende por completo de las instituciones profesionales tradicionales.
Los participantes que cumplan los requisitos pueden aportar activos a los pools de liquidez, participar en la creación de mercado y obtener ingresos por comisiones.
Esto podría ampliar la oferta de liquidez, pero también significa que los proveedores de liquidez deben asumir riesgos de volatilidad de precios, pérdidas por arbitraje y vulnerabilidades de los contratos inteligentes.
En tercer lugar, las acciones no tienen por qué negociarse únicamente contra dólares.
Por ejemplo, los tokens de acciones de Nvidia podrían formar pares de negociación con fondos tokenizados del S&P 500, fondos del mercado monetario e incluso activos cripto.
Esto daría lugar a formas de combinar activos y gestionar la liquidez poco habituales en los mercados de valores tradicionales.
Sin embargo, los AMM no son intrínsecamente mejores que los libros de órdenes. En las operaciones de acciones de alta frecuencia y gran volumen, la formación de precios, el deslizamiento, la profundidad de liquidez y el MEV siguen siendo desafíos reales.
3. Uniswap v4 Hooks podría ser la clave
Las finanzas descentralizadas tradicionales hacen hincapié en el acceso sin permisos: cualquiera puede participar.
Pero los mercados de valores son diferentes.
Quién puede operar, qué acciones pueden cotizar y cuándo deben suspenderse las operaciones: todo está sujeto a restricciones regulatorias.
Hooks de Uniswap v4 ofrece precisamente reglas de mercado programables
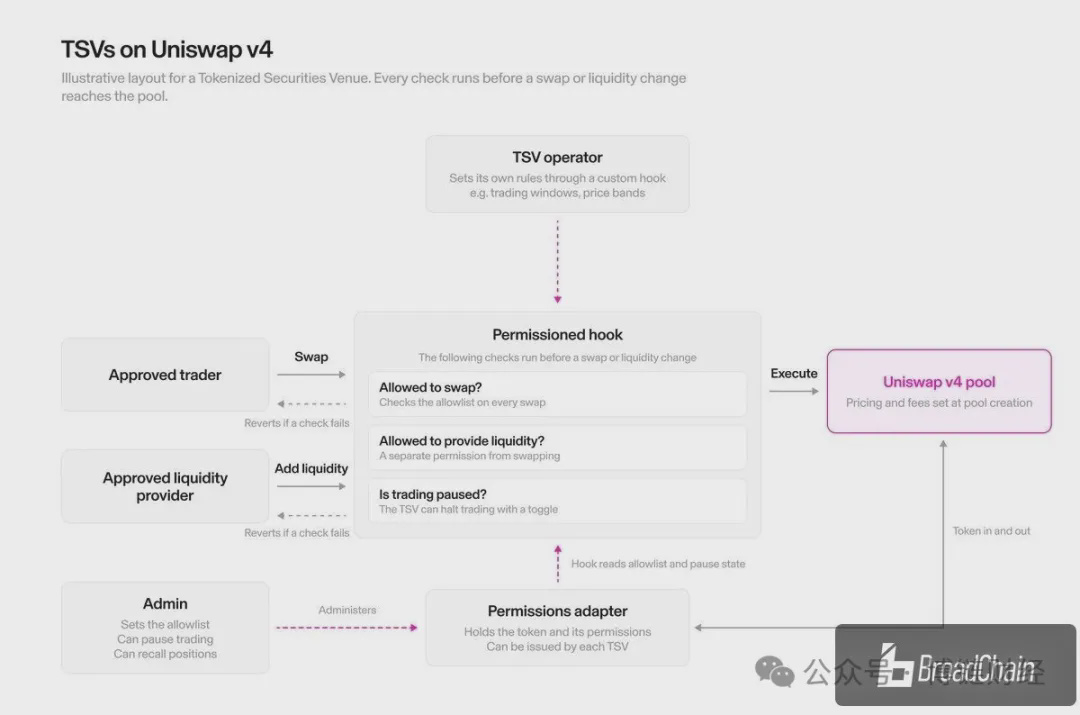
A través de Permissioned Pools Hook, los operadores pueden establecer:
que solo puedan operar las direcciones que hayan completado el KYC o cumplan los requisitos;
las condiciones de acceso a valores y pares de negociación específicos;
la suspensión de la negociación conforme a los requisitos regulatorios;
reglas personalizadas para la actividad de negociación, las comisiones y los pools de liquidez.
En otras palabras, Uniswap puede admitir mercados de valores sujetos a regulación sin renunciar a su arquitectura AMM.
Este también es un paso importante en la evolución de Uniswap, de protocolo DeFi abierto a infraestructura financiera de nivel institucional.
4. Los 20.000 millones de dólares en volumen de negociación son solo el comienzo; la verdadera competencia acaba de empezar
Según datos publicados por Uniswap Labs, el volumen acumulado de negociación de tokens de acciones en el protocolo Uniswap ya supera los 20.000 millones de dólares. Entre los proyectos implicados figuran Robinhood Stock Tokens, xStocks, Ondo y Dinari.
El mercado de tokens de acciones en Robinhood Chain también está creciendo rápidamente.
Uniswap informó que más de 40 tokens de acciones y ETF han creado pools de negociación con SPY, con un volumen acumulado superior a 900 millones de dólares y unos 130.000 monederos participantes.
Estas cifras muestran que las acciones on-chain ya no son solo un concepto.
Sin embargo, el volumen de negociación actual no implica que todas las operaciones cumplan el nuevo marco de exención de la SEC, ni que todos estos productos otorguen a los usuarios plenos derechos de accionista.
Más importante aún, las instituciones financieras tradicionales ya han empezado a entrar en este ámbito.
A fecha del 9 de noviembre, el sitio web de la SEC enumeraba cuatro entidades que habían presentado notificaciones de intención para operar como TSV:
TSV LLC, OKXICE TSV, Kephas Corporation y Formation Securities LLC.
Esto significa que la competencia entre plataformas de negociación de valores on-chain ya cuenta con participantes reales.
En el futuro, la competencia no se limitará a Uniswap y otros DEX: también abarcará bolsas, corredores, custodios, plataformas de tokenización de valores y creadores de mercado tradicionales.
5. Para UNI, es una gran oportunidad, pero no equivale directamente a una noticia alcista para el token
Esto es lo que más deben tener claro los inversores.
La adopción del protocolo Uniswap no significa que los titulares de UNI reciban ingresos automáticamente.
Si en el futuro se realizan numerosas operaciones bursátiles a través de Uniswap v4, quienes podrían beneficiarse más directamente son:
En primer lugar, los operadores de las plataformas de negociación, que obtendrían ingresos por los servicios de negociación;
En segundo lugar, los proveedores de liquidez, que ganarían comisiones al aportar activos;
En tercer lugar, el ecosistema Uniswap, que ampliaría los efectos de red gracias al aumento del volumen de negociación y del número de desarrolladores.
Que UNI pueda capturar valor dependerá de los mecanismos de comisiones del protocolo, las decisiones de gobernanza y de si los nuevos ingresos del negocio realmente se transfieren al token.
No se puede usar directamente el tamaño de 79 billones de dólares del mercado bursátil estadounidense para deducir la valoración de UNI.
Tampoco se puede considerar que todo el volumen de negociación de acciones sea un mercado al que Uniswap pueda aspirar en el futuro.
Lo que realmente vale la pena seguir es: ¿cuántos TSV adoptarán Uniswap v4? ¿Qué volumen de negociación generarán? ¿Cuántas comisiones? ¿Qué parte de los ingresos podrá retener finalmente el protocolo?
Estos datos son más importantes que cualquier narrativa sobre RWA.
6. Uniswap no busca hacerse con el volumen de negociación de acciones, sino con la infraestructura del mercado
Durante los últimos años, el debate sobre la tokenización de acciones se ha centrado sobre todo en la emisión.
¿Quién puede convertir las acciones de Apple, Nvidia y Tesla en tokens?
Pero la emisión de valores es solo el primer paso.
Lo que realmente determina si el mercado puede alcanzar escala son las operaciones posteriores: negociación, creación de mercado, compensación, liquidación y combinación con otros activos financieros.
La exención para la innovación de la SEC ofrece, en la práctica, un nuevo marco para probar estos procesos.
Para Uniswap, la oportunidad no consiste solo en añadir unos cuantos pools de negociación de acciones, sino en lograr que otras instituciones financieras puedan utilizar AMM y Hooks directamente como infraestructura de negociación.
Por supuesto, este camino aún presenta desafíos regulatorios y comerciales, además de retos relacionados con la liquidez y los derechos sobre los valores.
Pero algo ya está claro: Uniswap ya no se conforma con dedicarse únicamente a la negociación de criptomonedas.
Está empezando a intentar entrar en el núcleo de la negociación de los mercados de capitales tradicionales.
En el pasado, Wall Street negociaba acciones mediante libros de órdenes.
En el futuro, los AMM podrían convertirse en una estructura de mercado alternativa que conviva con los libros de órdenes.
Lo que realmente merece atención no es si todas las acciones estadounidenses pasarán a la cadena, sino quién tendrá la oportunidad de convertirse en el protocolo subyacente de los sistemas de negociación de valores de próxima generación.