
La valoración de la salida a bolsa de Anthropic ha retrocedido desde la euforia de los 2 billones de principios de octubre hasta un rango de precios que implica una valoración de hasta unos 1,4 billones sobre una base totalmente diluida. El 10 de noviembre de 2026, la empresa creadora de Claude fijó una oferta de 825 millones de acciones de clase A a un precio de entre 70 y 78 cada una, con el objetivo de empezar a cotizar en el Nasdaq con el símbolo ANT alrededor del 19 de noviembre. La pregunta ahora es si el mercado sostendrá siquiera el umbral psicológico y práctico de 1 billón.
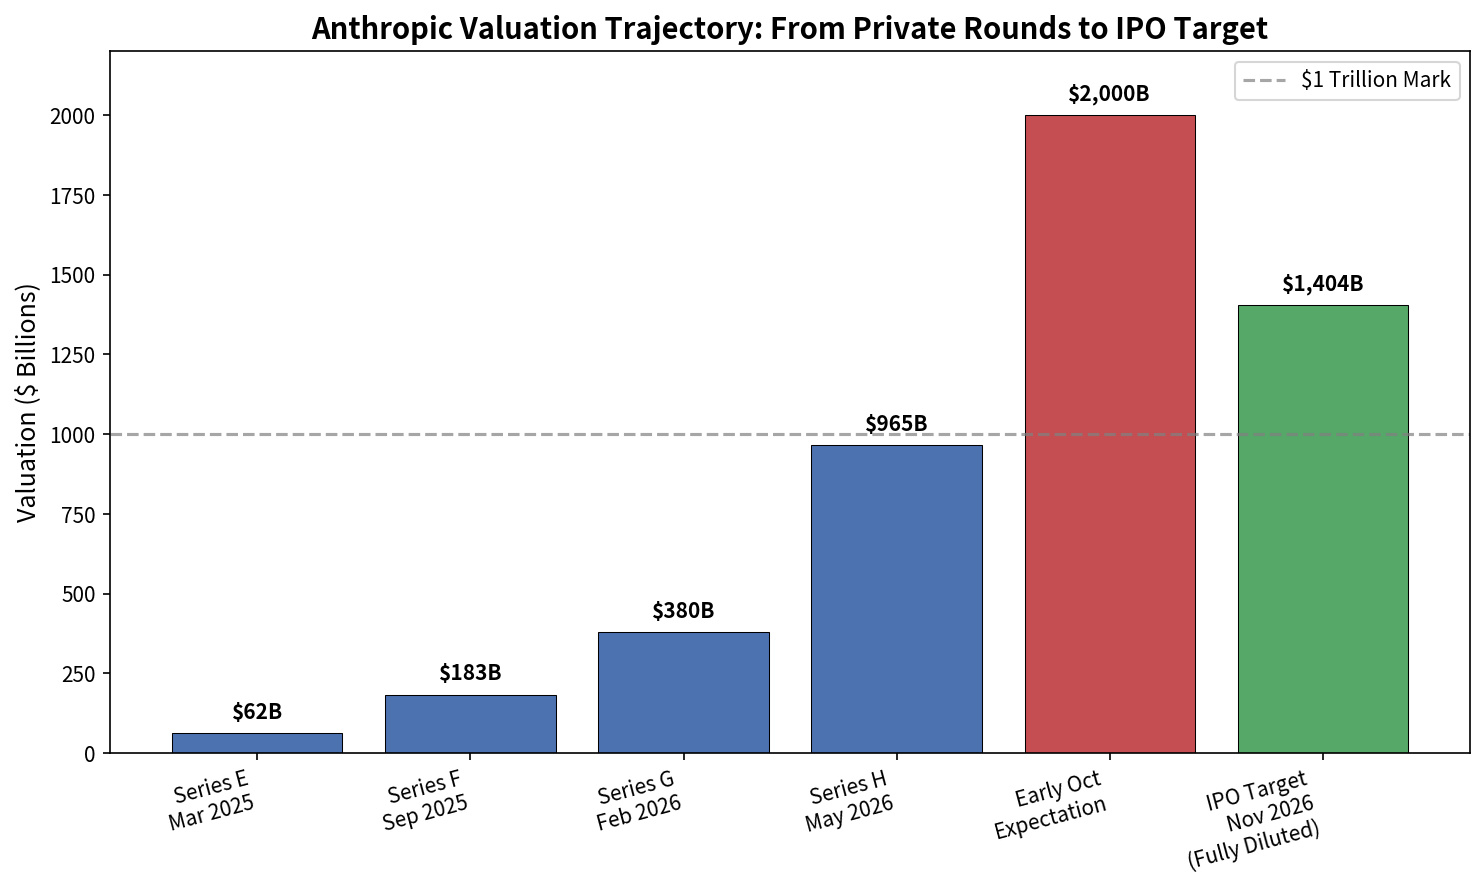
El extremo superior del rango supone una valoración totalmente diluida de aproximadamente 1,404 billones (incluidas las opciones y las acciones restringidas). Sobre una base no diluida, calculada a partir de las acciones en circulación, la cifra se acerca más a 1 billón. Se prevé que los ingresos netos de la salida a bolsa por sí sola estén entre 57.750 y 64.350 millones, y la opción de sobreasignación de los suscriptores podría añadir más. Por separado, Anthropic ha organizado una colocación privada de 26.000 millones de acciones de clase N sin derecho a voto, al precio de la salida a bolsa, para inversores de referencia como Google, Nvidia (10.000 millones cada una), AMD, Broadcom, Micron, Microsoft y TSMC. El capital total recaudado podría acercarse a los 90.000 millones o superarlos.
Esto supone un claro descenso respecto al rango de 1,5–2 billones que comentaban inversores y banqueros a principios y mediados de octubre, y respecto a la valoración posinversión de 965.000 millones de la ronda Serie H de mayo de 2026. La volatilidad del mercado tras las elecciones de mitad de mandato en EE. UU., una fuerte caída de las acciones tecnológicas relacionada con la IA y un mayor escrutinio de los compromisos de infraestructura de Anthropic impulsaron esta revisión. Algunos inversores ya hablaban de rangos de 1,2–1,3 billones incluso antes de que se fijara oficialmente el precio.
Crecimiento explosivo frente a compromisos enormes
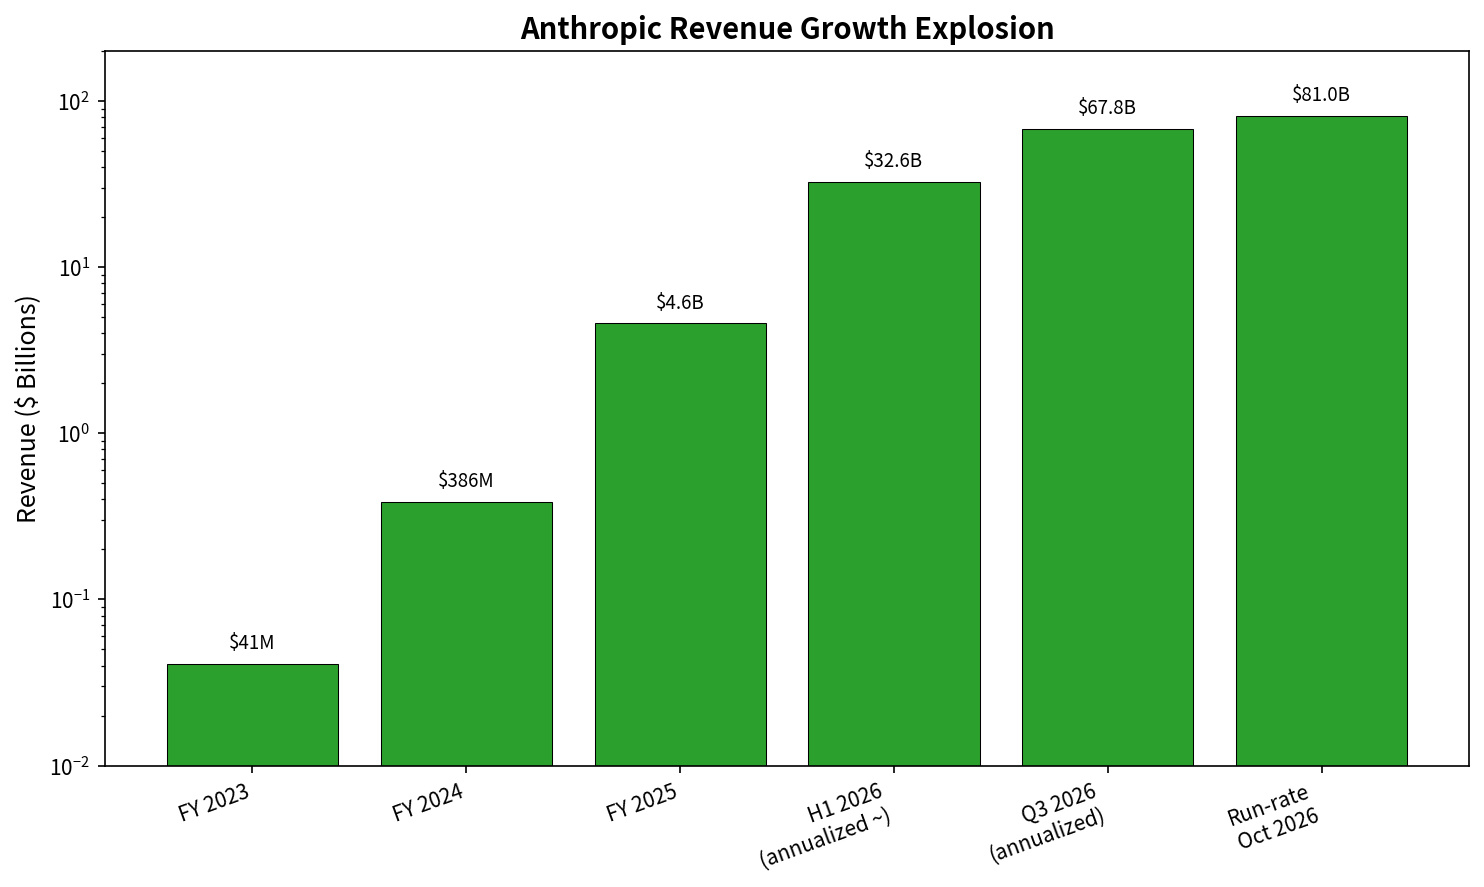
La expansión de los ingresos de Anthropic ha sido extraordinaria. Los ingresos del año completo aumentaron de 41 millones en 2023 a 386 millones en 2024 y 4.600 millones en 2025. Los ingresos del primer semestre de 2026 alcanzaron los 16.300 millones. En el tercer trimestre llegaron a unos 17.000 millones (un aumento secuencial del 47 %), y la empresa comunicó que, a finales de octubre, su tasa de ingresos anualizada era de 81.000 millones. El número de clientes también ha crecido rápidamente: más de 11.900 cuentas generan al menos 100.000 en ingresos durante los últimos doce meses.
El crecimiento conlleva una enorme factura de infraestructura. Los documentos presentados revelan compromisos de compra y arrendamientos agregados de unos 895.000 millones para computación y centros de datos (prácticamente todos vinculados a capacidad de IA); se prevé que una gran parte se materialice antes de 2030 y que el resto se prolongue hasta la década de 2040. Estos compromisos incluyen acuerdos plurianuales con Google, Amazon, Microsoft y otras empresas. Algunos informes anteriores mencionaban cifras de entre 500.000 y 750.000 millones para planes de computación a más largo plazo. Las pérdidas netas siguen siendo elevadas (en parte debido a cargos no monetarios por valoración de instrumentos convertibles), y los márgenes operativos han fluctuado a medida que aumentan los costes de computación.
En el contexto de las OPV históricas
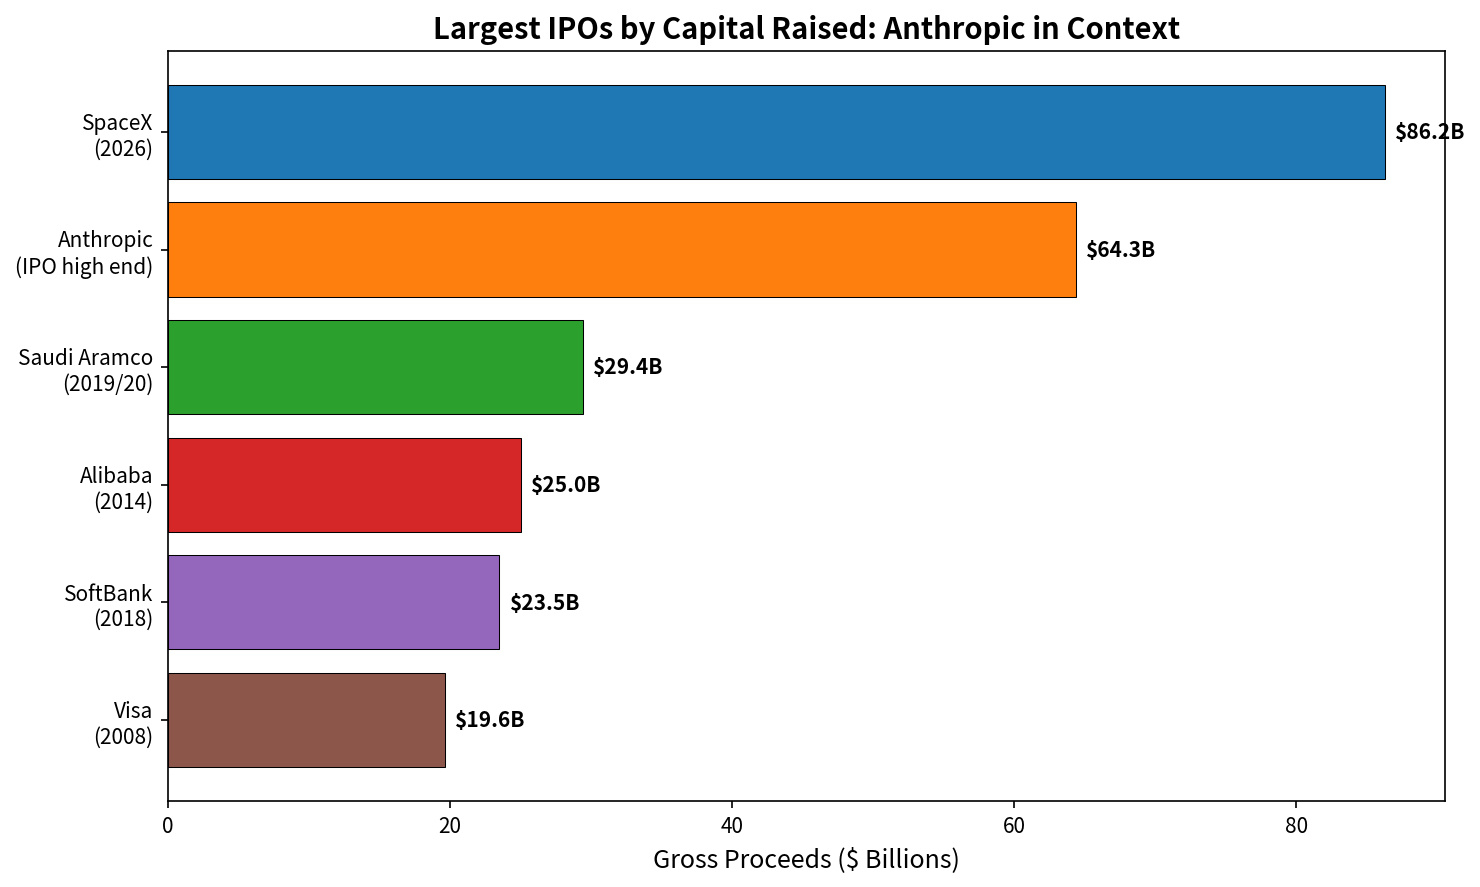
En el extremo superior del rango, la captación de capital de Anthropic estaría entre las mayores de la historia, por detrás de la oferta de SpaceX de unos 75.000–86.000 millones a principios de 2026, pero muy por encima de los aproximadamente 29.400 millones de Saudi Aramco. SpaceX salió a bolsa con una valoración de varios billones; Anthropic está poniendo a prueba una escala similar en un entorno más volátil para las empresas centradas exclusivamente en la IA.
¿Puede mantener la marca de 1 billón?
La estructura de precios está diseñada para respaldar esa valoración en la OPV. El rango de 70–78 se fijó tras recibir comentarios durante la gira de promoción y en medio de la turbulencia del mercado. La participación de inversores ancla, entre ellos importantes socios tecnológicos, aporta respaldo a la demanda y transmite confianza en el acceso de Anthropic a capacidad de computación. Analistas como Aswath Damodaran han publicado un escenario base cercano a 1,5 billones (con un rango amplio que va desde prácticamente cero hasta más de 4 billones, dependiendo de los márgenes, los costes de computación y la regulación). El escenario base de Morningstar ronda los 1,7 billones. A unas 17–18 veces los ingresos más recientes anualizados, la valoración es elevada, pero no carece de precedentes para una empresa que crece a este ritmo en medio de una ola de IA estructural.
Los riesgos son considerables y podrían presionar la acción tras su salida a bolsa. Entre las principales preocupaciones figuran:
La enorme magnitud y rigidez de los compromisos de infraestructura en relación con el flujo de caja actual.
La desaceleración del crecimiento secuencial (un crecimiento secuencial de aproximadamente el 47 % en el tercer trimestre, frente a tasas mucho más rápidas en trimestres anteriores).
La competencia de OpenAI, los modelos de código abierto y los hiperescaladores.
Gobernanza: Anthropic es una sociedad de beneficio público. Un fideicomiso de beneficio a largo plazo posee acciones de Clase T, que eligen a la mayoría del consejo (cuatro de sus siete puestos). Los fundadores conservan una influencia sustancial en las votaciones mediante una estructura independiente de acciones de Clase F. Los accionistas públicos de Clase A tendrán un control limitado, algo que algunos inversores institucionales consideran un factor que reduce la valoración por motivos de gobernanza.
Condiciones generales del mercado: las acciones relacionadas con la IA han sido volátiles y se ha planteado la posibilidad de una calificación crediticia de «bono basura».
El umbral del billón de dólares es tanto psicológico como práctico. Algunos participantes del mercado han indicado que un precio inferior a aproximadamente 1 billón, calculado sobre la base de las acciones ordinarias, podría haber provocado un aplazamiento. Ahora que el rango está fijado y el capital de los inversores ancla asegurado, se espera que la OPV siga adelante. El desempeño tras la salida a bolsa dependerá de que los ingresos sigan creciendo lo bastante rápido como para absorber el gasto en infraestructura y de que el mercado en general vuelva a valorar favorablemente la IA.
En resumen, es probable que Anthropic supere la marca de 1 billón en la propia OPV si se calcula sobre una base totalmente diluida, y que se acerque a ella si se consideran solo las acciones ordinarias. Mantenerse por encima de ese nivel o superarlo en el mercado público será un reto mayor, que pondrá a prueba la ejecución, la economía de la computación y el apetito de riesgo de los inversores durante los meses posteriores al inicio de la cotización.