
El diseño del consenso determina cómo una red descentralizada ordena las transacciones, protege su libro mayor y fija el precio de la participación. En los sistemas de prueba de participación (PoS), el capital bloqueado sustituye a la potencia de cálculo bruta como principal defensa frente a identidades de validadores falsas, por lo que la asignación de activos se convierte en una decisión operativa. Un análisis de este panorama según su aplicabilidad práctica ayuda a los participantes avanzados a adaptar estructuras de staking específicas a su tolerancia a la latencia, sus necesidades de liquidez y sus objetivos de gobernanza.
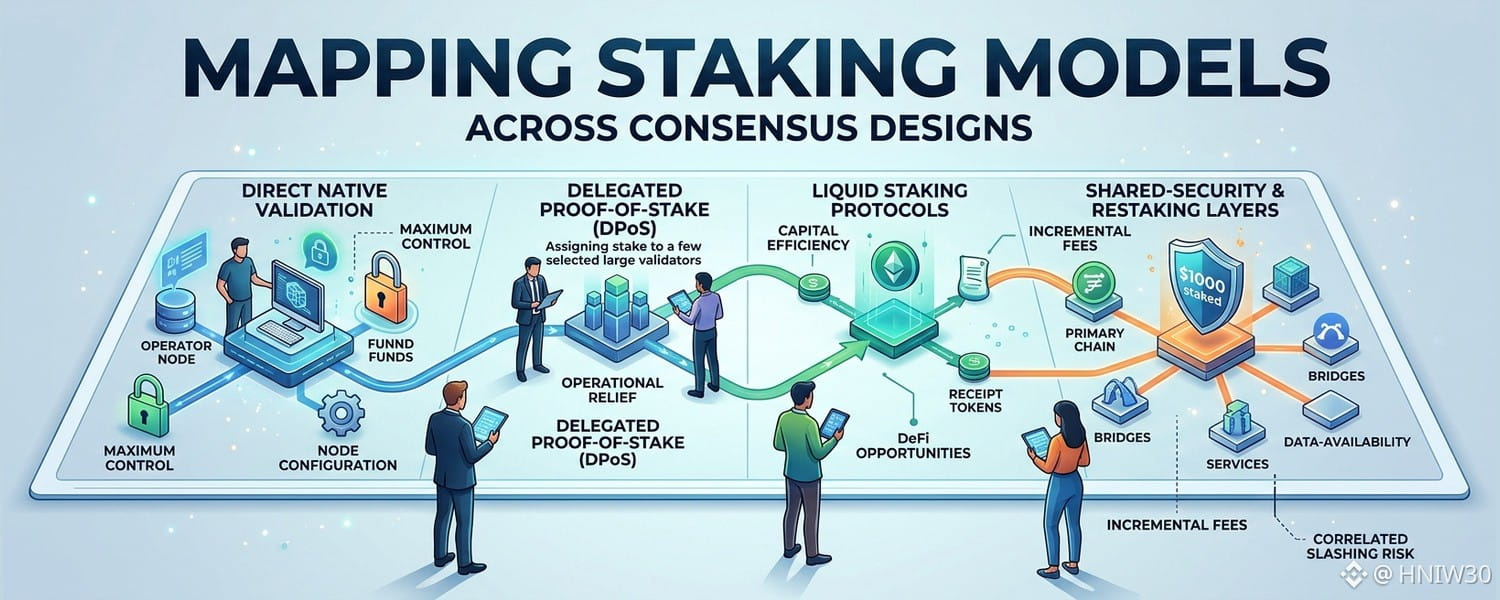
En la capa base se encuentra la validación nativa directa, en la que los operadores bloquean activos, ejecutan nodos de firma y obtienen recompensas de emisión además de las comisiones por transacción. Esta vía maximiza el control sobre la configuración de los nodos y el voto en la gobernanza, sin el riesgo asociado a los contratos de intermediarios. Es la opción más adecuada para equipos con capacidad técnica que puedan mantener una disponibilidad continua, proteger las claves de firma y asumir los costes del hardware, así como posibles penalizaciones por doble firma o periodos prolongados de inactividad.
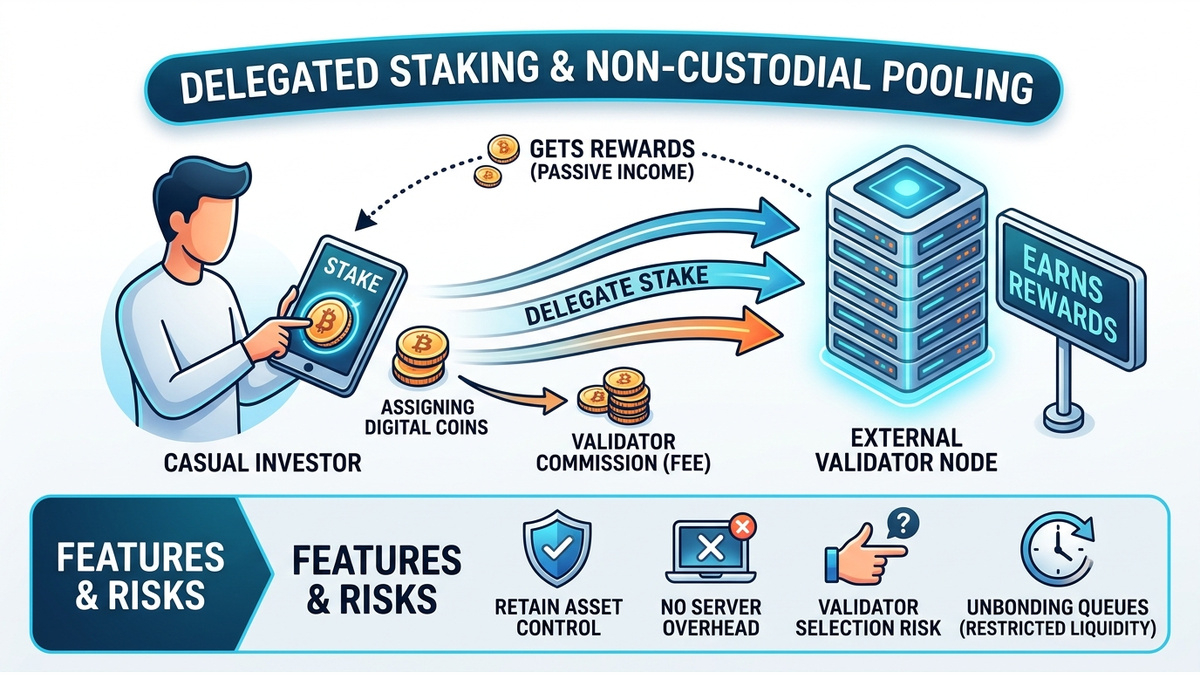
La prueba de participación delegada (DPoS) y los fondos de staking sin custodia separan la propiedad del capital de la ejecución de los nodos. Los titulares asignan su participación a validadores externos y conservan el control de sus activos, a cambio de una comisión que les evita las tareas operativas. Este modelo es adecuado para inversores pasivos que buscan recompensas de la red sin tener que gestionar servidores, siempre que acepten el riesgo de selección de validadores, posibles ajustes de las comisiones y colas de desbloqueo que restringen la liquidez durante periodos de tensión en el mercado.
Los protocolos de staking líquido resuelven el bloqueo del capital mediante la emisión de tokens de recibo transferibles respaldados por activos en staking. Los titulares pueden utilizar esos recibos en distintos servicios de finanzas descentralizadas (DeFi), mientras los validadores siguen protegiendo la cadena base. Este modelo es adecuado para tesorerías activas que optimizan la eficiencia del capital, aunque la exposición adicional a contratos inteligentes, la dependencia de oráculos y las divergencias entre el precio en el mercado secundario y el valor liquidativo pueden intensificar la tensión durante reembolsos rápidos.
Las capas de seguridad compartida y restaking amplían la participación de la capa base para proteger servicios auxiliares, como puentes, oráculos o redes de disponibilidad de datos. Los nuevos módulos pueden heredar seguridad económica sin crear conjuntos de validadores independientes, mientras que los operadores obtienen comisiones adicionales por los servicios. En la práctica, este diseño es adecuado para quienes asumen riesgos avanzados, ya que las condiciones de slashing correlacionadas implican que un fallo en un módulo auxiliar puede poner en riesgo el colateral principal en varias capas.
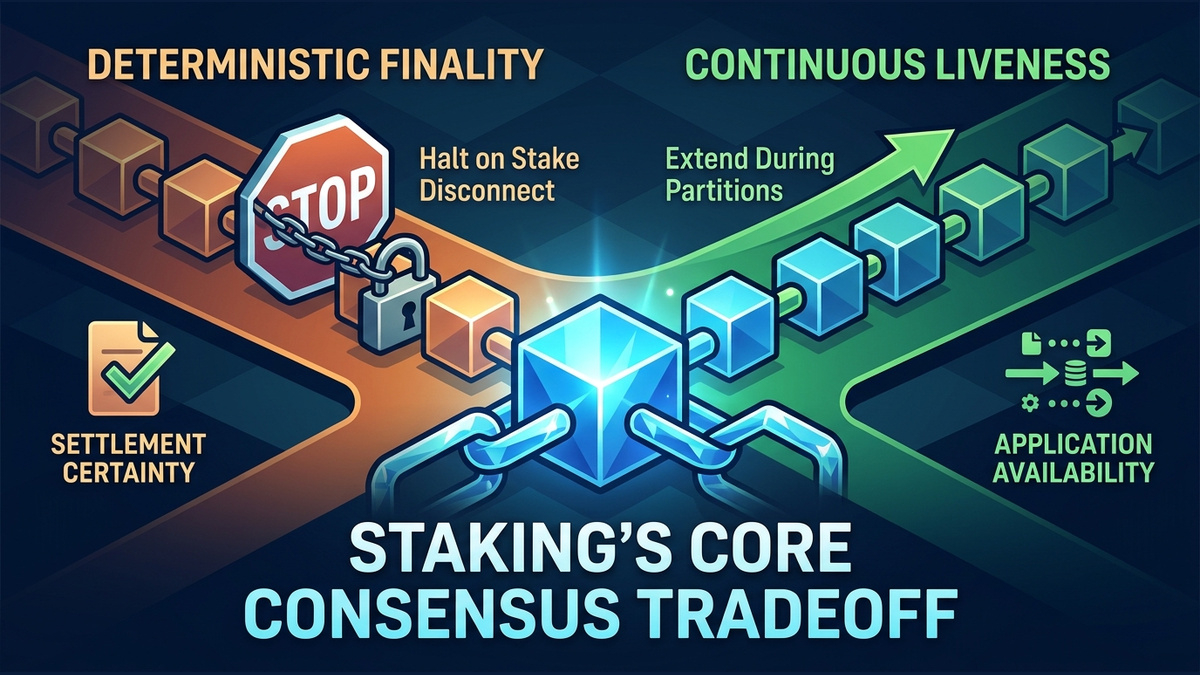
Tras toda interfaz de staking subyace un equilibrio fundamental de consenso entre la finalidad determinista y la actividad continua. Los diseños que priorizan la finalidad detienen la confirmación de bloques si se desconecta una proporción excesiva de la participación, anteponiendo la certeza de la liquidación al tiempo de actividad. Los diseños que priorizan la actividad siguen ampliando la cadena durante las particiones de red. Esto favorece la disponibilidad continua de las aplicaciones, pero exige que los participantes acepten una liquidación probabilística y plazos de confirmación más largos.
Para evaluar qué modelo se ajusta mejor a cada caso, hay que sopesar conjuntamente los factores que generan recompensas, el tiempo de salida y la carga operativa. En las redes con una emisión elevada de tokens, la dilución puede afectar a los titulares pasivos, por lo que el staking resulta esencial para conservar una participación proporcional incluso cuando los rendimientos netos parecen modestos. En las redes cuya economía depende de la demanda de comisiones por transacción, la rentabilidad del staking está directamente vinculada a la actividad del espacio de bloques. Esto reduce la presión de dilución, pero introduce una mayor variabilidad según los ciclos de uso.
En definitiva, los mecanismos de staking y consenso conforman un espectro de acuerdos para transferir riesgos, no una serie uniforme de productos de rendimiento. La validación directa intercambia la carga técnica por soberanía; la delegación, una parte de las comisiones por simplicidad; los tokens representativos líquidos, la seguridad de los contratos por composabilidad; y el restaking, el riesgo de pérdidas correlacionadas por ingresos en varias capas. Trazar estos límites antes de comprometer capital permite alinear de forma disciplinada la mecánica de la red con las restricciones operativas.