
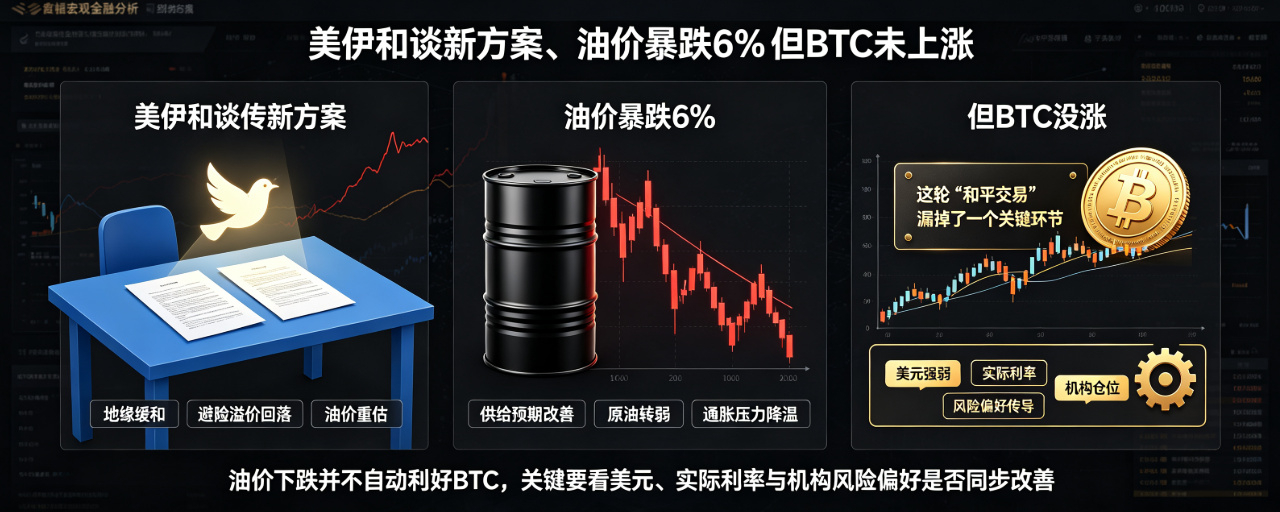
El 10 de noviembre, el crudo Brent cerró con una caída del 5,85%, hasta los 92,57 dólares por barril, y siguió cayendo durante la sesión asiática del martes, por debajo de los 91 dólares. El detonante fue una propuesta preliminar entre Estados Unidos e Irán, revelada por Al Arabiya: Washington podría permitir que Irán mantuviera el enriquecimiento de uranio al 3,67%, mientras que Teherán reduciría en un 60% sus reservas de uranio altamente enriquecido. Además, se planteó reanudar gradualmente el tránsito por el estrecho de Ormuz.
Pero BTC no siguió la «operación de paz» del petróleo. En ese mismo periodo, BTC cayó por debajo de su media móvil de 50 semanas, hasta rondar los 74.853 dólares; en las últimas 24 horas llegó a tocar un mínimo de 73.739 dólares, y se perdió por completo el repunte de los activos de riesgo.
Esta divergencia merece analizarse antes que las propias negociaciones.
Primer nivel: el plan de enriquecimiento de uranio avanza, pero Irán ha negado públicamente que exista una «condición de intercambio» vinculada al tránsito por el estrecho de Ormuz.
El plan del 3.67% representa un avance. Washington permite que Irán enriquezca uranio en su territorio hasta ese nivel, y Teherán ha aceptado; ambas partes también están debatiendo la posibilidad de procesar el uranio iraní ya enriquecido al 60% con ayuda de un tercer país, así como el regreso de los inspectores del OIEA a Irán. Estados Unidos liberará entre 6,000 y 9,000 millones de dólares en activos iraníes una vez alcanzado un acuerdo.
Sin embargo, las autoridades iraníes negaron explícitamente, a través de la agencia de noticias Fars, las informaciones sobre «descongelar 8,000 millones de dólares a cambio de reabrir el estrecho de Ormuz», y afirmaron que «no se ajustan en absoluto a la realidad». La postura de Teherán no ha cambiado: las negociaciones solo pueden tener lugar si Estados Unidos cumple siete condiciones, entre ellas levantar el bloqueo naval, poner fin a las sanciones unilaterales, liberar los activos congelados y garantizar el tránsito seguro por el estrecho.
Catar afirma que tanto Estados Unidos como Irán han dado una «respuesta positiva» y que la mediación continúa. Pero entre una «respuesta positiva» y un «acuerdo concretado» quedan por resolver el alcance de las inspecciones, el orden en que se levantarán las sanciones y si la navegación por Ormuz se ejecutará como parte del plan de enriquecimiento de uranio. Por ahora, no se ha anunciado ninguna solución para estas tres discrepancias.
Segundo nivel: los datos reales del tránsito por Ormuz merecen más atención que las declaraciones políticas.
Según los datos de Kpler, en octubre se exportaron por el estrecho de Ormuz una media de 10.3 millones de barriles de crudo al día. Al incluir las dos rutas de exportación alternativas de Yanbu y Fujairah, el volumen total transportado desde la región alcanzó los 16.6 millones de barriles diarios, cerca de los 17 millones diarios registrados antes de la guerra. Excluido Irán, el volumen que atravesó el estrecho fue aproximadamente el 60% del nivel previo a la guerra; la producción iraní cayó a 1.9 millones de barriles diarios.
En otras palabras, el «tránsito físico» por Ormuz ya se está recuperando; lo que falta son las exportaciones iraníes. El ministro de Exteriores de Irak ya ha declarado que se llegó a un entendimiento con Estados Unidos para exportar petróleo por la ruta del estrecho de Ormuz más cercana a Omán. La producción de la OPEP aumentó en octubre en 930,000 barriles diarios, hasta los 22.8 millones de barriles diarios, alrededor del 88% del nivel previo a la guerra.
Lo que realmente se está descontando en los precios no es «si los barcos pueden atravesar el estrecho», sino «si el petróleo iraní puede volver al mercado». Y este es precisamente el aspecto más difícil de resolver en las negociaciones: Irán exige que primero se levanten el bloqueo y las sanciones, mientras que Estados Unidos quiere ver primero concesiones sustanciales sobre el programa nuclear. La caída del precio del petróleo refleja la «expectativa del regreso del petróleo iraní», pero las condiciones para ese regreso aún no han sido confirmadas en ningún documento público.
Tercer nivel: por qué BTC no reacciona a la caída del petróleo: los tipos de interés son su principal factor limitante.
La caída del precio del petróleo enfría las expectativas de inflación y favorece a los activos de riesgo; por ahora, esta cadena no está funcionando en el caso de BTC. La razón no está en el precio del petróleo, sino en los tipos de interés.
CME FedWatch muestra que, al 10 de noviembre, la probabilidad que asigna el mercado a una subida de 25 puntos básicos en diciembre ya había aumentado al 84.2%, mientras que la probabilidad de que los tipos se mantengan sin cambios era de solo el 15.8%. El informe de empleo de octubre superó ampliamente las expectativas, con 165,000 nuevos puestos de trabajo, lo que reforzó la perspectiva de tipos «más altos durante más tiempo». Los ETF estadounidenses de bitcoin al contado registraron salidas netas de 1,282 millones de dólares durante la semana del 2 al 6 de noviembre, la mayor salida semanal de la segunda mitad de 2026.
Las variables fundamentales que determinan el precio de BTC son los tipos de interés reales y la liquidez, no la oferta marginal de crudo. La caída del precio del petróleo reduce el riesgo extremo de que «la inflación se descontrole», pero no ha cambiado ni puede cambiar la distribución de probabilidades de una subida de tipos en diciembre. Mientras esa probabilidad se mantenga por encima del 80%, será difícil que BTC obtenga compras sostenidas gracias a la distensión geopolítica.
Marco de negociación: dos condiciones que observar, no una predicción direccional.
Al alza: hace falta que la probabilidad de una subida de tipos en diciembre caiga de forma sustancial desde el 84% (por ejemplo, por debajo del 70%) y que, al mismo tiempo, BTC recupere la zona de 76,000-77,000 con un aumento del volumen. Antes de que se cumplan ambas condiciones, la mejora del sentimiento provocada por la caída del precio del petróleo no basta para constituir una señal alcista de BTC.
A la baja: si las negociaciones sufren nuevos reveses (la negación de Irán de que ya exista un acuerdo de intercambio es una de las señales), o si los informes mensuales de la EIA/OPEP/IEA de esta semana confirman una nueva revisión a la baja de la demanda, el precio del petróleo seguirá bajo presión cerca de los 90 dólares y la «operación de estanflación» volverá a dominar los activos de riesgo. El mínimo de BTC cerca de 73,700 es un nivel de referencia defensivo a corto plazo; si lo pierde, se abre espacio para nuevas caídas.
Lo que menos conviene hacer ahora es apostar fuerte en una dirección siguiendo la lógica lineal de «si baja el petróleo, BTC debería subir». El tránsito por el estrecho de Ormuz se está normalizando, pero no se han confirmado las condiciones para el regreso del petróleo iraní; el petróleo baja, pero los tipos de interés no ceden. La posición en BTC debería guiarse por las expectativas sobre los tipos, no por los gráficos de cotización del crudo.$BZ $CL #美伊和谈提振市场,美股强势反弹
💡 Tu opinión: ¿El plan entre Estados Unidos e Irán terminará con «el regreso del petróleo iraní y nuevas caídas del precio del petróleo» o con «reveses en las negociaciones y la reincorporación de la prima geopolítica»? ¿Gestionas ahora tu posición en BTC según la lógica de los tipos de interés o la geopolítica? Cuéntanos en los comentarios.
⚠️ Análisis personal del mercado; no constituye asesoramiento de inversión (NFA). Los avances en las negociaciones y las fluctuaciones del precio del petróleo son muy inciertos. Consulta los comunicados oficiales y los datos de fuentes autorizadas, controla estrictamente el tamaño de tus posiciones y haz tu propia investigación (DYOR).