Amigos, últimamente he estado siguiendo de cerca la salida a bolsa de Anthropic y, la verdad, tengo sentimientos encontrados.
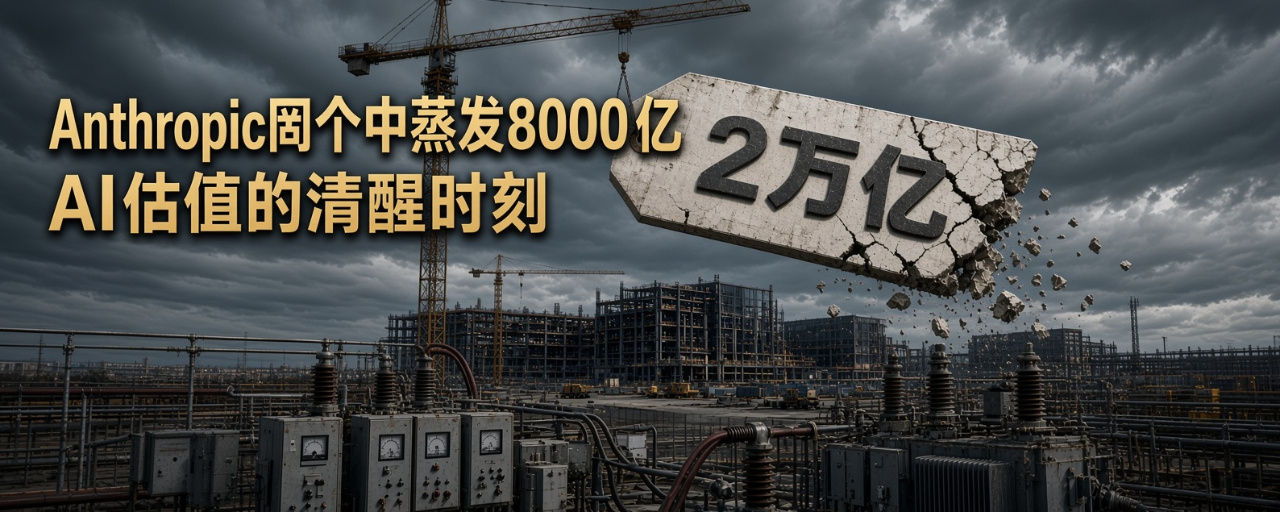
Al principio, el mercado le otorgaba una valoración cercana a los 2 billones de dólares y parecía que estaba a punto de conseguir el prestigio de protagonizar la mayor salida a bolsa de la historia. Pero en apenas unas semanas, el rango que barajan los posibles inversores cayó directamente hasta situarse entre 1,2 y 1,3 billones. Si hacemos cuentas, han desaparecido casi exactamente 800.000 millones de dólares.
No se trata de una fluctuación emocional cualquiera: el mercado está diciéndole a todo el mundo, con dinero contante y sonante, que es hora de enfriar la euforia por la IA.
Siempre he pensado que la cifra de 2 billones lleva en sí misma una especie de «prima de fe». Claude, de Anthropic, es realmente potente y la explosión de sus ingresos también es real: más de 10.000 millones de dólares en el primer semestre y todavía podría seguir creciendo en el tercer trimestre. Pero para justificar una valoración de 2 billones hace falta mantener el mito de un crecimiento elevado y sostenido, además de que el mercado esté dispuesto a ignorar indefinidamente la estructura de costes. Ahora el mito empieza a perder fuerza: el crecimiento intertrimestral del tercer trimestre bajó de duplicarse a poco más del 40 %, y los inversores enseguida volvieron a la realidad.
Lo que más duele es la factura de computación.
Lo que más llama la atención en el folleto de la oferta pública son esos compromisos de computación a largo plazo que ascienden a cientos de miles de millones, desde 600.000 o 700.000 millones hasta casi 900.000 millones de dólares. Muchos contratos dicen: «Lo uses o no, tienes que pagar». En la práctica, eso significa apostar ingresos por tokens a corto plazo y volátiles contra costos rígidos a muy largo plazo. Por mucho efectivo que haya en caja, es difícil compensar por completo este riesgo estructural. En cierto sentido, los 800.000 millones que el mercado descontó equivalen a aplicar un descuento a esa factura futura.
Voy a dar mi opinión personal: en los últimos dos años, la lógica de valoración de las empresas de IA ha dependido demasiado de las narrativas. Quien lograba contar una historia más ambiciosa y firmar más contratos de computación obtenía múltiplos más altos. Ahora, la disponibilidad de electricidad, los obstáculos para construir centros de datos y el aumento de la competencia están poniendo freno a esas narrativas. Anthropic es simplemente el primer gran actor al que han puesto en el centro de atención.
Esto no significa que Anthropic no esté a la altura. Sus ventajas competitivas —la solidez tecnológica, su posicionamiento en seguridad y la fidelidad de sus clientes empresariales— siguen ahí. La mejora de los beneficios ajustados y el paso a un flujo de caja positivo también indican que la economía unitaria está mejorando. Pero los mercados de capitales ya no están dispuestos a pagar por la hipótesis de un «crecimiento infinito».
Desde la perspectiva de la inversión en valor, en realidad esto no es malo.
Que se desinfle parte de la burbuja, de hecho, hace que la valoración se acerque más a la realidad. Si los modelos siguen liderando, aumenta la utilización de la capacidad de computación y la presión para cumplir los contratos se mantiene bajo control, el rango de 1,2-1,3 billones quizá no sea el suelo. Por el contrario, si el crecimiento sigue ralentizándose o se agravan los problemas de suministro eléctrico y entrega, el mercado seguirá votando con los pies.
La IA sigue siendo una de las mayores oportunidades estructurales a largo plazo; eso no ha cambiado para mí. Pero una oportunidad y su valoración son dos cosas distintas. A partir de ahora, todos tendrán que prestar más atención a los márgenes de beneficio reales, la calidad del flujo de caja y los riesgos de los contratos a largo plazo, en vez de fijarse únicamente en los ingresos recurrentes anuales (ARR) y las historias.
$ANTHROPIC Esta corrección de valoración ha sido como una llamada de atención para todo el sector de la IA: por muy convincente que sea la historia, al final todo se reduce al contador de la luz y a la factura.
Sigamos atentos a las presentaciones para inversores y al precio definitivo. La verdadera prueba apenas comienza.#Anthropic拒绝延期IPO,本周路演估值几何?