
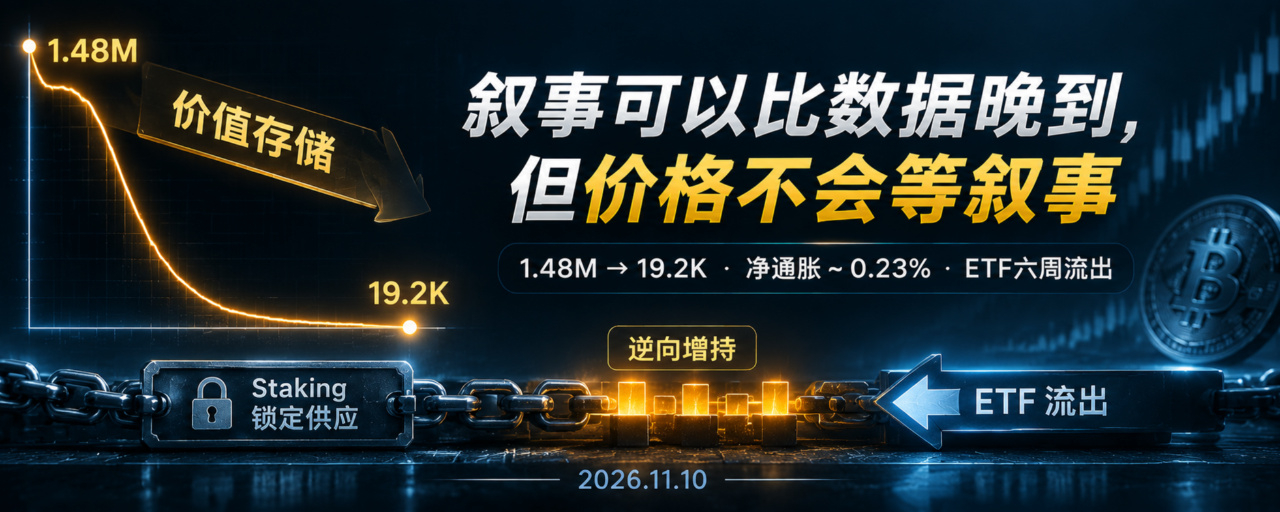

El 8 de noviembre, Vitalik Buterin, cofundador de Ethereum, publicó en X un mensaje en el que desplazó el foco de la narrativa de ETH de «quemar tokens mediante las comisiones» a «reserva de valor». Escribió explícitamente: «Pero el problema es que ese supuesto suelo nunca ha sido un respaldo sólido y real». Aunque la tasa de quema se mantenga durante mucho tiempo por debajo del 10 % del punto de equilibrio, «no tenemos por qué sentirnos decepcionados; el valor de ETH proviene de otras fuentes».
The Block puso esta frase en su titular: «Vitalik Buterin dice que ETH debería valorarse como reserva de valor, no como un token que se quema con las comisiones».
Esto supone una rectificación pública de la narrativa del «dinero ultrasónico» que se venía promoviendo desde 2021. Sin embargo, los datos muestran que hay mucho más que corregir que la narrativa.
El desplome de las quemas ocurrió antes de la rectificación de la narrativa
En 2022, Ethereum quemó en total alrededor de 1,48 millones de ETH, con un valor aproximado de 3.600 millones de dólares. Hasta principios de noviembre de 2026, la cantidad quemada era de apenas unos 19.200 ETH, valorados en unos 43 millones de dólares. En términos de unidades, la caída supera el 98,7%, una diferencia cercana a dos órdenes de magnitud.
El inicio del desplome se remonta a marzo de 2024. La actualización Dencun introdujo EIP-4844, que proporcionó a las soluciones de capa 2 un canal de datos independiente y de muy bajo costo (blob). La actividad siguió migrando a los rollups y, como consecuencia, la quema de comisiones en la capa base se desplomó. Los registros en cadena muestran que la quema diaria llegó a alcanzar los 8.844 ETH en 2021; para 2026 había caído a unos 57 ETH diarios, muy por debajo de la curva actual de emisión.
La escalabilidad fue un éxito; la quema, un fracaso. Ambas cosas ocurrieron en la misma actualización, pero el mercado solo celebró la primera.
La inflación neta no comenzó este año ni apareció de golpe en un mes concreto. La oferta de ETH creció alrededor de un 0,18% en 2025, y la tasa de inflación fue de aproximadamente un 0,23% en 2026. Desde la actualización Dencun, ETH ha mantenido una inflación neta moderada. La rectificación de la narrativa por parte de Vitalik llegó casi dos años después de que la curva de oferta comenzara a subir de forma sostenida.
La «reserva de valor» debe responder a una pregunta más difícil que el modelo de quema
Los argumentos que Vitalik ofrece a favor de la «reserva de valor» son la descentralización, la resistencia a la censura, la privacidad y la estabilidad. Escribió: «En una era de cambios disruptivos impulsados por la inteligencia artificial, la estabilidad se convertirá en una cualidad muy valorada».
Pero el modelo de quema y la narrativa de reserva de valor se enfrentan a la misma pregunta: ¿de dónde proviene la demanda neta de ETH?
La lógica del modelo de quema es: «El uso de la red genera comisiones, y la quema de esas comisiones reduce la oferta». La lógica de la narrativa de reserva de valor es: «La red es digna de confianza, por lo que vale la pena conservar ETH a largo plazo». La primera puede refutarse con datos —y ya ha sido refutada—. La segunda es más difícil de refutar, pero también de verificar. En su publicación, Vitalik desglosó el modelo de valoración de los tokens con mecanismo de quema: la capitalización de mercado equivale a la quema anual dividida por la tasa de descuento. Si se queman 1.000 millones de dólares al año y la tasa de descuento es del 4%, la valoración teórica mínima sería de 25.000 millones de dólares. Pero señaló que gran parte del ETH quemado entre 2021 y 2023 provenía de casos de demanda internos al ecosistema cripto: «Esta lógica de valoración mínima solo se sostiene si la demanda que genera ingresos por comisiones proviene de la economía real externa».
Que se use la infraestructura no significa que se compre ETH neto. Las transferencias de stablecoins y el volumen de RWA en la red principal de Ethereum siguen creciendo, pero el gas necesario para esas actividades responde a una demanda distinta de la de «mantener ETH como activo».
El staking bloquea la oferta, los ETF retiran demanda, pero las grandes carteras compran a contracorriente
Al 10 de noviembre, alrededor del 36,32% de la oferta total de ETH estaba en staking, un aumento de aproximadamente 4,32% desde mayo. Una gran cantidad de ETH en circulación está bloqueada en nodos validadores, lo que efectivamente reduce la oferta disponible para el público. Pero el staking no crea demanda externa denominada en ETH: quienes hacen staking reciben recompensas en ETH, y esas recompensas forman parte de la nueva emisión. El aumento de la proporción en staking bloquea la liquidez de ETH ya existente, no atrae capital externo.
Los datos institucionales apuntan en la dirección contraria. Los ETF al contado de Ethereum de Estados Unidos llevan seis semanas consecutivas de salidas netas; la semana pasada registraron salidas netas por 365,3 millones de dólares. El 4 de noviembre hubo salidas de 85,3 millones de dólares en un solo día, de los cuales 74,4 millones correspondieron al ETHA de BlackRock. Glassnode había registrado antes 23 días de negociación consecutivos con salidas netas, el periodo más largo desde el lanzamiento de estos productos.
Pero la misma fuente de datos añadió un detalle que merece atención: durante el mismo periodo de salidas de los ETF, algunas direcciones de gran tamaño compraron o retiraron ETH. Esto no encaja con una narrativa unidireccional de «retirada total de las instituciones». Los ETF son vehículos de inversión regulados; sus salidas reflejan una reducción de los fondos que asignan ETH a través de ese canal específico. El comportamiento de las grandes carteras en cadena podría responder a otra lógica. Ambas cosas pueden ser ciertas al mismo tiempo, pero no son lo mismo.
El staking bloquea la oferta, los ETF retiran parte de la demanda, pero las grandes carteras en cadena absorben ETH desde otro frente. El momento de la rectificación de la narrativa coincidió precisamente con un periodo en que estas tres fuerzas apuntaban en direcciones distintas.
El momento de la rectificación de la narrativa es, en sí mismo, revelador
Vitalik no hizo público su cambio de postura hasta casi dos años después del desplome de las cifras de quema; el momento merece atención. Si la lógica de valoración del «dinero ultrasónico» ya había quedado invalidada de hecho tras la actualización Dencun de 2024, la rectificación de la narrativa se retrasó alrededor de dos años.
No es difícil imaginar por qué se produjo el retraso: admitir que el mecanismo de quema había dejado de funcionar equivalía a reconocer que uno de los anclajes de valoración más sólidos de ETH durante los cinco años anteriores ya no era válido. Pero el desplome de los datos no se detuvo por el retraso de la narrativa. Para cuando se produjo la rectificación, la quema anual ya había caído de 1,48 millones a menos de 20.000 ETH, y la inflación neta ya estaba reflejada en la curva de oferta.
Que la «reserva de valor» sea una narrativa mejor que la «quema de comisiones» depende de una pregunta que aún no tiene respuesta: ¿puede ETH convertirse en un capital indispensable para la actividad financiera en cadena, en vez de ser simplemente un combustible que se compra cuando se necesita usar la red? La proporción en staking y el uso de la infraestructura ofrecen algunos argumentos a favor. La coexistencia de salidas de los ETF y acumulación por parte de grandes carteras demuestra que, al menos por ahora, distintos tipos de capital aún no han llegado a la misma conclusión.
Aviso: el contenido se ofrece únicamente con fines informativos. Investiga por tu cuenta.