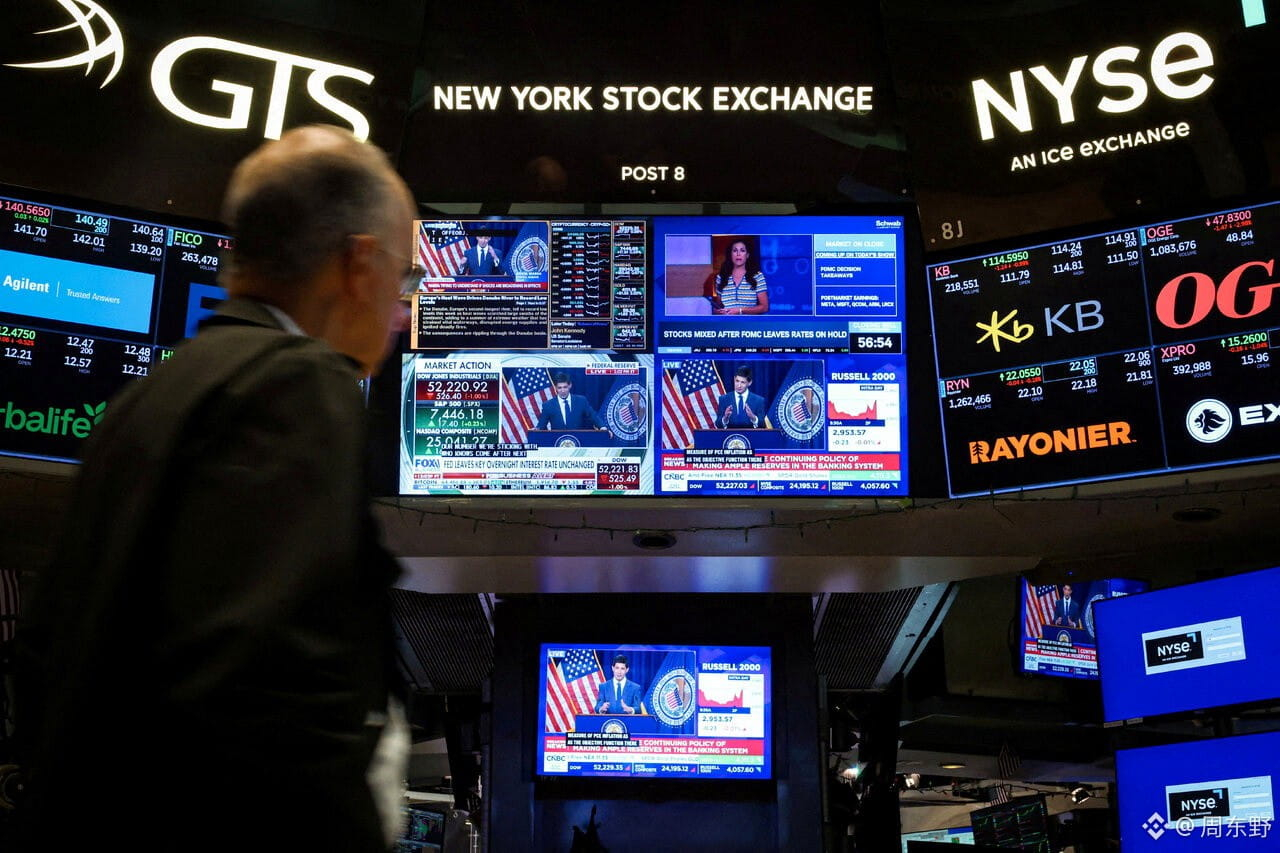
El desplome del petróleo y el repunte de las acciones estadounidenses: ¿no les resulta especialmente familiar esta escena últimamente?
Cada vez que Wall Street oye el rumor de que se reanudan las negociaciones entre Estados Unidos e Irán, el precio del petróleo se desploma y las acciones tecnológicas dibujan de inmediato una gran vela alcista. Pero la realidad es que las noticias sobre las negociaciones cambian una y otra vez: los diplomáticos salen a desmentirlas y, acto seguido, los mercados se tambalean. Los mercados de capitales se comportan como si la inflación hubiera desaparecido por completo, pero ¿significa eso realmente que los riesgos macroeconómicos se han disipado?
Lo que el mercado está especulando no es «la paz geopolítica», sino el «resurgimiento de las expectativas de recortes de tasas».
La lógica es sencilla: los conflictos geopolíticos impulsan al alza el precio del petróleo y bloquean la defensa de la Reserva Federal contra la inflación. En cambio, cuando surgen noticias de negociaciones de paz, el petróleo se desploma y la enorme presión inflacionaria sobre la liquidez macroeconómica se alivia de golpe; así, es natural que los activos de riesgo puedan tomar aire.
Pero este rebote impulsado por las noticias tiene dos riesgos fatales:
La mejora del ánimo ≠ la desaparición del riesgo: las disputas en Oriente Medio son extremadamente complejas y no se resolverán con unas cuantas reuniones. Si las negociaciones se estancan o se produce un choque armado, las primas de riesgo se esfumarán al instante y el rebote también se desvanecerá.
La persistencia de la inflación y la realidad de las tasas altas: además del precio del petróleo, la rigidez de los precios en el sector servicios y los elevados rendimientos de los bonos del Tesoro estadounidense reducen el margen para recortar las tasas. La liquidez macroeconómica sigue siendo escasa; esto se parece más a un respiro de liquidez tras una caída excesiva que al toque de salida de un mercado alcista.
Para el mundo cripto y los inversores, lo que realmente importa es si la caída del precio del petróleo puede traducirse en un descenso sostenido del IPC.
Antes de que llegue un verdadero punto de inflexión en las tasas de interés, tomar las noticias sobre negociaciones de paz como una señal para «apostarlo todo» puede hacer que las emociones del mercado los saquen del juego con facilidad. Lo que más habrá que vigilar de aquí en adelante sigue siendo si el petróleo logra estabilizarse en niveles bajos y si los rendimientos de los bonos del Tesoro estadounidense están dispuestos a bajar de verdad.
#美伊和谈提振市场,美股强势反弹
Cada vez que Wall Street oye el rumor de que se reanudan las negociaciones entre Estados Unidos e Irán, el precio del petróleo se desploma y las acciones tecnológicas dibujan de inmediato una gran vela alcista. Pero la realidad es que las noticias sobre las negociaciones cambian una y otra vez: los diplomáticos salen a desmentirlas y, acto seguido, los mercados se tambalean. Los mercados de capitales se comportan como si la inflación hubiera desaparecido por completo, pero ¿significa eso realmente que los riesgos macroeconómicos se han disipado?
Lo que el mercado está especulando no es «la paz geopolítica», sino el «resurgimiento de las expectativas de recortes de tasas».
La lógica es sencilla: los conflictos geopolíticos impulsan al alza el precio del petróleo y bloquean la defensa de la Reserva Federal contra la inflación. En cambio, cuando surgen noticias de negociaciones de paz, el petróleo se desploma y la enorme presión inflacionaria sobre la liquidez macroeconómica se alivia de golpe; así, es natural que los activos de riesgo puedan tomar aire.
Pero este rebote impulsado por las noticias tiene dos riesgos fatales:
La mejora del ánimo ≠ la desaparición del riesgo: las disputas en Oriente Medio son extremadamente complejas y no se resolverán con unas cuantas reuniones. Si las negociaciones se estancan o se produce un choque armado, las primas de riesgo se esfumarán al instante y el rebote también se desvanecerá.
La persistencia de la inflación y la realidad de las tasas altas: además del precio del petróleo, la rigidez de los precios en el sector servicios y los elevados rendimientos de los bonos del Tesoro estadounidense reducen el margen para recortar las tasas. La liquidez macroeconómica sigue siendo escasa; esto se parece más a un respiro de liquidez tras una caída excesiva que al toque de salida de un mercado alcista.
Para el mundo cripto y los inversores, lo que realmente importa es si la caída del precio del petróleo puede traducirse en un descenso sostenido del IPC.
Antes de que llegue un verdadero punto de inflexión en las tasas de interés, tomar las noticias sobre negociaciones de paz como una señal para «apostarlo todo» puede hacer que las emociones del mercado los saquen del juego con facilidad. Lo que más habrá que vigilar de aquí en adelante sigue siendo si el petróleo logra estabilizarse en niveles bajos y si los rendimientos de los bonos del Tesoro estadounidense están dispuestos a bajar de verdad.
#美伊和谈提振市场,美股强势反弹