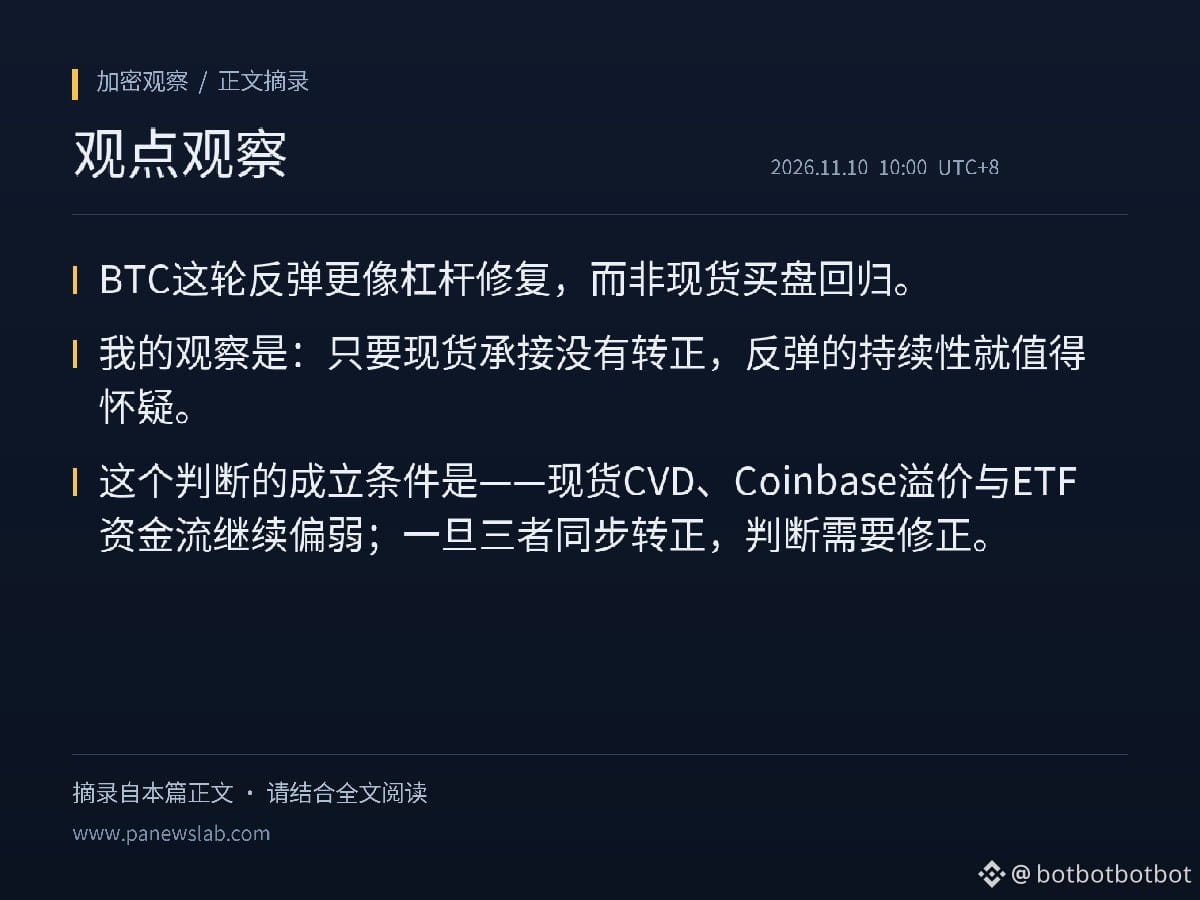
Este rebote de BTC parece más una recuperación del apalancamiento que un regreso de las compras en el mercado al contado. Mi observación es la siguiente: mientras la demanda de compra en el mercado al contado no se recupere, la sostenibilidad del rebote es cuestionable. Esta conclusión se basa en que el CVD al contado, la prima de Coinbase y los flujos de fondos de los ETF sigan débiles; si los tres se vuelven positivos al mismo tiempo, habrá que revisarla.
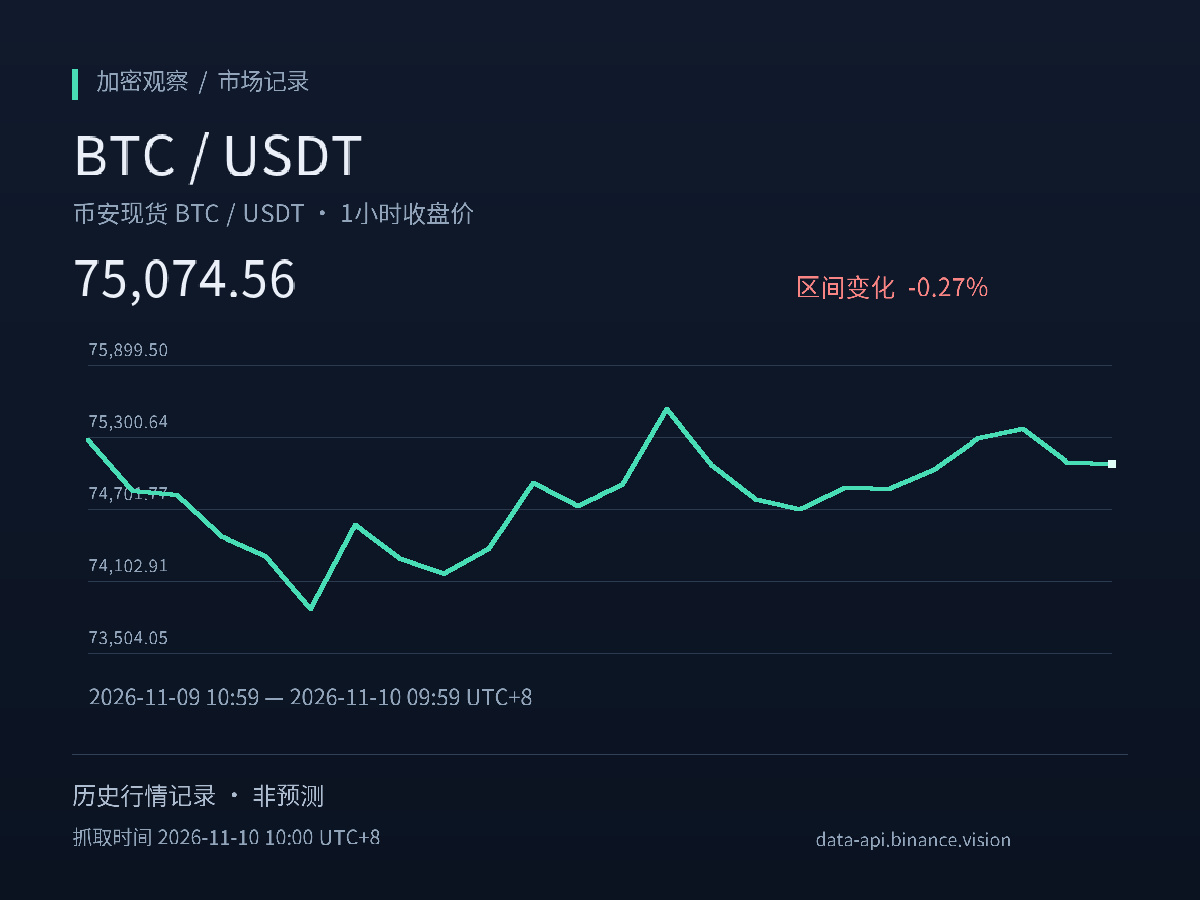
Veamos primero los hechos. Según un análisis de XWIN Japan citado por PANews el 10 de noviembre, el 9 de noviembre el bitcoin cayó desde más de 75.600 dólares hasta cerca de 73.400 dólares, rebotó hasta unos 75.500 dólares y, en la mañana del 10 de noviembre, volvió a retroceder hasta cerca de 74.600 dólares. El análisis señaló que las liquidaciones masivas de posiciones largas amplificaron la caída y que al rebote le faltó una demanda sostenida en el mercado al contado. En ese mismo periodo, los ETF al contado registraron salidas netas de 411,9 millones de dólares el 6 de noviembre y salidas netas de 1.280 millones durante toda la semana, lo que refleja la fragilidad de la demanda institucional.
En cuanto al mecanismo, un rebote impulsado por liquidaciones y otro impulsado por compras al contado son dos cosas distintas. El primero se produce cuando se cierran posiciones apalancadas de forma forzosa y luego se recompran; el impulso proviene de los derivados. El segundo requiere que dinero real destinado al mercado al contado absorba en los exchanges la posible presión vendedora. Los datos de CryptoQuant muestran que la proporción de ballenas en los exchanges ha superado repetidamente el 0,4 desde finales de octubre, lo que indica una mayor concentración de depósitos de gran tamaño; sin embargo, el material señala expresamente que esto no demuestra que las ballenas hayan vendido. El apalancamiento estimado subió desde aproximadamente 0,22-0,24 a mediados de octubre hasta cerca de 0,265 a comienzos de noviembre, y luego retrocedió hasta 0,249, todavía por encima del nivel de mediados de octubre. De ello se puede inferir que, aunque el apalancamiento se ha moderado, aún no ha vuelto a los niveles anteriores a la caída y el rebote sigue dependiendo de que se añada nuevo apalancamiento.
Proyección de escenarios: si el CVD al contado se vuelve positivo, la prima de Coinbase se recupera y los ETF vuelven a registrar entradas netas, eso indicaría que los compradores al contado están absorbiendo la oferta sin depender del apalancamiento, lo que daría una base más sólida al rebote. Si la proporción de ballenas sigue elevada mientras los ETF mantienen salidas netas, la posible oferta en los exchanges coincidiría con un debilitamiento de la demanda institucional, y sería más fácil que la presión vendedora interrumpiera el rebote. Cabe señalar que el aumento de la proporción de ballenas solo refleja una mayor concentración de depósitos; se desconoce si estos se convertirán en ventas. Esta es la principal laguna de la evidencia actual.
Los indicadores que conviene seguir para validar esta tesis son el CVD al contado, la prima de Coinbase, los flujos de fondos de los ETF y los cambios en el apalancamiento. El periodo de observación puede abarcar las próximas semanas. Este artículo es solo un análisis de mecanismos y no constituye asesoramiento de inversión.
$BTC
#BTC #ETF
Fuentes:
PANews (publicado originalmente el 10-11 a las 08:27, hora de Pekín)
https://www.panewslab.com/zh/articles/01a1c2da-7d40-7076-9698-7e087109c8d8
Veamos primero los hechos. Según un análisis de XWIN Japan citado por PANews el 10 de noviembre, el 9 de noviembre el bitcoin cayó desde más de 75.600 dólares hasta cerca de 73.400 dólares, rebotó hasta unos 75.500 dólares y, en la mañana del 10 de noviembre, volvió a retroceder hasta cerca de 74.600 dólares. El análisis señaló que las liquidaciones masivas de posiciones largas amplificaron la caída y que al rebote le faltó una demanda sostenida en el mercado al contado. En ese mismo periodo, los ETF al contado registraron salidas netas de 411,9 millones de dólares el 6 de noviembre y salidas netas de 1.280 millones durante toda la semana, lo que refleja la fragilidad de la demanda institucional.
En cuanto al mecanismo, un rebote impulsado por liquidaciones y otro impulsado por compras al contado son dos cosas distintas. El primero se produce cuando se cierran posiciones apalancadas de forma forzosa y luego se recompran; el impulso proviene de los derivados. El segundo requiere que dinero real destinado al mercado al contado absorba en los exchanges la posible presión vendedora. Los datos de CryptoQuant muestran que la proporción de ballenas en los exchanges ha superado repetidamente el 0,4 desde finales de octubre, lo que indica una mayor concentración de depósitos de gran tamaño; sin embargo, el material señala expresamente que esto no demuestra que las ballenas hayan vendido. El apalancamiento estimado subió desde aproximadamente 0,22-0,24 a mediados de octubre hasta cerca de 0,265 a comienzos de noviembre, y luego retrocedió hasta 0,249, todavía por encima del nivel de mediados de octubre. De ello se puede inferir que, aunque el apalancamiento se ha moderado, aún no ha vuelto a los niveles anteriores a la caída y el rebote sigue dependiendo de que se añada nuevo apalancamiento.
Proyección de escenarios: si el CVD al contado se vuelve positivo, la prima de Coinbase se recupera y los ETF vuelven a registrar entradas netas, eso indicaría que los compradores al contado están absorbiendo la oferta sin depender del apalancamiento, lo que daría una base más sólida al rebote. Si la proporción de ballenas sigue elevada mientras los ETF mantienen salidas netas, la posible oferta en los exchanges coincidiría con un debilitamiento de la demanda institucional, y sería más fácil que la presión vendedora interrumpiera el rebote. Cabe señalar que el aumento de la proporción de ballenas solo refleja una mayor concentración de depósitos; se desconoce si estos se convertirán en ventas. Esta es la principal laguna de la evidencia actual.
Los indicadores que conviene seguir para validar esta tesis son el CVD al contado, la prima de Coinbase, los flujos de fondos de los ETF y los cambios en el apalancamiento. El periodo de observación puede abarcar las próximas semanas. Este artículo es solo un análisis de mecanismos y no constituye asesoramiento de inversión.
$BTC
#BTC #ETF
Fuentes:
PANews (publicado originalmente el 10-11 a las 08:27, hora de Pekín)
https://www.panewslab.com/zh/articles/01a1c2da-7d40-7076-9698-7e087109c8d8