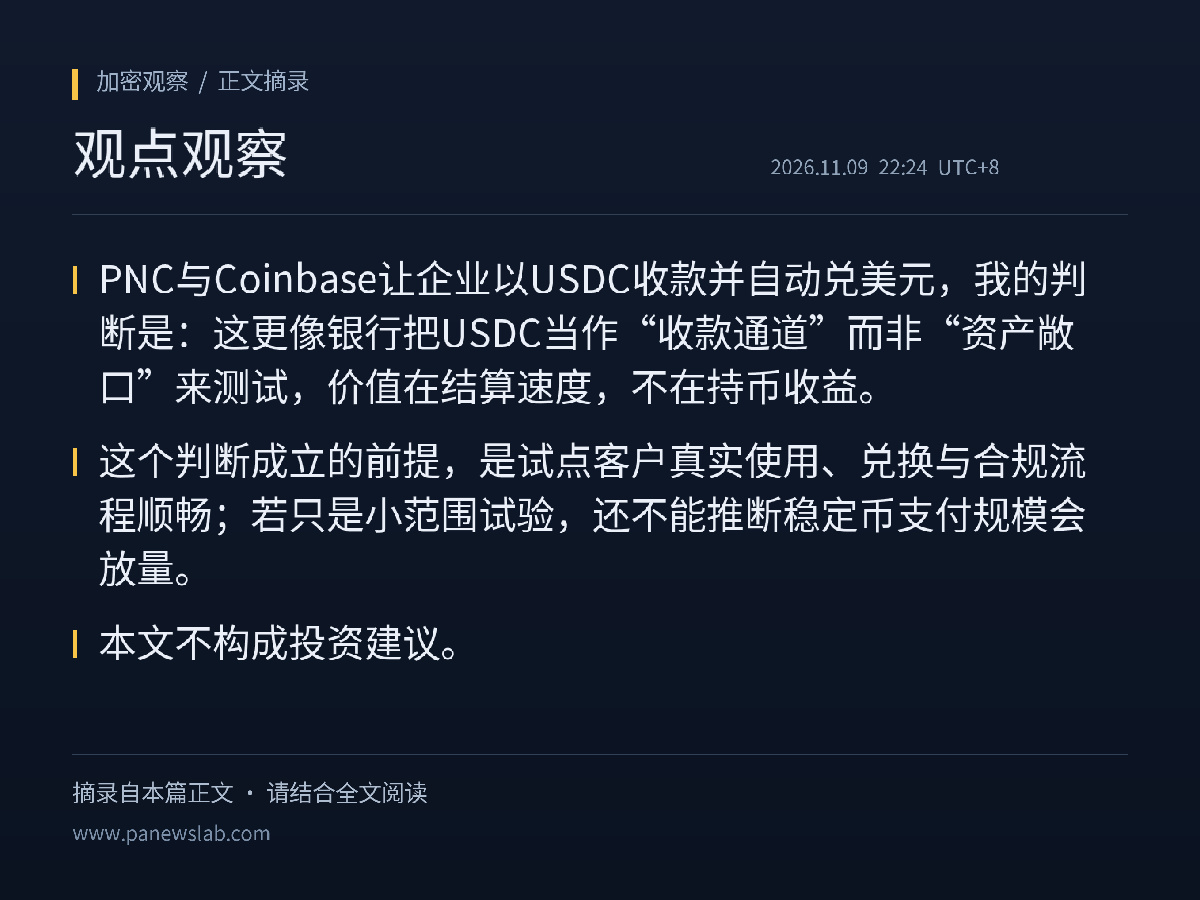
PNC y Coinbase permiten a las empresas recibir pagos en USDC y convertirlos automáticamente a dólares. Mi interpretación es que esto se parece más a una prueba de USDC como «canal de cobro» que como «exposición a activos» por parte de un banco: el valor está en la velocidad de liquidación, no en las ganancias por mantenerlo. Esta interpretación parte de que los clientes del programa piloto lo usen realmente y de que los procesos de conversión y cumplimiento normativo sean fluidos; si solo se trata de una prueba a pequeña escala, aún no se puede inferir que los pagos con stablecoins vayan a crecer de forma significativa.
Según informó Reuters y reprodujo PANews, PNC anunció una colaboración con Coinbase que permite a los clientes empresariales e institucionales que cumplan los requisitos recibir pagos en USDC, emitido por Circle, y convertir automáticamente los fondos a dólares una vez recibidos. Ambas partes afirman que esto puede ayudar a las empresas a disponer de sus fondos más rápido y agilizar las liquidaciones transfronterizas. El servicio se lanzará inicialmente a pequeña escala, en forma de programa piloto. Tom Lang, responsable de productos y operaciones de gestión de tesorería de PNC, señaló que el objetivo en esta etapa es probar junto con los clientes qué funciones de las stablecoins les resultan útiles. El año pasado, PNC ya empezó a ofrecer operaciones con criptomonedas a través de la plataforma «cripto como servicio» de Coinbase y a prestar servicios bancarios a Coinbase.
De esto se puede inferir que la estructura divide claramente las funciones: el banco controla el acceso a los clientes empresariales, Coinbase se encarga de la conversión y la custodia, y USDC solo permanece brevemente en el proceso. Para las empresas, convertir los fondos a dólares en cuanto llegan significa no asumir la volatilidad del precio de las monedas ni tratar las stablecoins como activos en el balance; para el banco, es una forma de probar la liquidación en cadena sin cambiar las prácticas de contabilidad en moneda fiduciaria. Mi observación es que esto explica por qué se opta por la «conversión automática a dólares» en vez de permitir que las empresas mantengan USDC: reducir la necesidad de educar a los clientes y las fricciones de cumplimiento normativo tiene prioridad sobre demostrar capacidades propias del mundo cripto.
En cuanto a los escenarios posibles, si se amplía el programa piloto y se divulgan las comisiones de conversión y los plazos de acreditación, que además resultan mejores que los de las vías transfronterizas tradicionales, la valoración podría elevarse a la de un avance sustancial en las vías de pago. Si a largo plazo sigue limitado a pruebas con unos pocos clientes y no hay transparencia sobre las comisiones y los plazos, solo podrá considerarse una validación del producto. Entre los indicadores que conviene seguir figuran el número de clientes del programa piloto, las comisiones de conversión, los plazos de acreditación y los casos de uso aplicables. El material de esta ocasión no aporta estos datos, por lo que deben marcarse como desconocidos. Este artículo no constituye asesoramiento de inversión.
$USDC
#USDC #stablecoin
Fuentes:
PANews (publicado originalmente el 11-09 a las 22:12, hora de Pekín)
https://www.panewslab.com/zh/articles/01a1c0a6-e218-71b0-81c4-fb9cf85c9434
Según informó Reuters y reprodujo PANews, PNC anunció una colaboración con Coinbase que permite a los clientes empresariales e institucionales que cumplan los requisitos recibir pagos en USDC, emitido por Circle, y convertir automáticamente los fondos a dólares una vez recibidos. Ambas partes afirman que esto puede ayudar a las empresas a disponer de sus fondos más rápido y agilizar las liquidaciones transfronterizas. El servicio se lanzará inicialmente a pequeña escala, en forma de programa piloto. Tom Lang, responsable de productos y operaciones de gestión de tesorería de PNC, señaló que el objetivo en esta etapa es probar junto con los clientes qué funciones de las stablecoins les resultan útiles. El año pasado, PNC ya empezó a ofrecer operaciones con criptomonedas a través de la plataforma «cripto como servicio» de Coinbase y a prestar servicios bancarios a Coinbase.
De esto se puede inferir que la estructura divide claramente las funciones: el banco controla el acceso a los clientes empresariales, Coinbase se encarga de la conversión y la custodia, y USDC solo permanece brevemente en el proceso. Para las empresas, convertir los fondos a dólares en cuanto llegan significa no asumir la volatilidad del precio de las monedas ni tratar las stablecoins como activos en el balance; para el banco, es una forma de probar la liquidación en cadena sin cambiar las prácticas de contabilidad en moneda fiduciaria. Mi observación es que esto explica por qué se opta por la «conversión automática a dólares» en vez de permitir que las empresas mantengan USDC: reducir la necesidad de educar a los clientes y las fricciones de cumplimiento normativo tiene prioridad sobre demostrar capacidades propias del mundo cripto.
En cuanto a los escenarios posibles, si se amplía el programa piloto y se divulgan las comisiones de conversión y los plazos de acreditación, que además resultan mejores que los de las vías transfronterizas tradicionales, la valoración podría elevarse a la de un avance sustancial en las vías de pago. Si a largo plazo sigue limitado a pruebas con unos pocos clientes y no hay transparencia sobre las comisiones y los plazos, solo podrá considerarse una validación del producto. Entre los indicadores que conviene seguir figuran el número de clientes del programa piloto, las comisiones de conversión, los plazos de acreditación y los casos de uso aplicables. El material de esta ocasión no aporta estos datos, por lo que deben marcarse como desconocidos. Este artículo no constituye asesoramiento de inversión.
$USDC
#USDC #stablecoin
Fuentes:
PANews (publicado originalmente el 11-09 a las 22:12, hora de Pekín)
https://www.panewslab.com/zh/articles/01a1c0a6-e218-71b0-81c4-fb9cf85c9434