
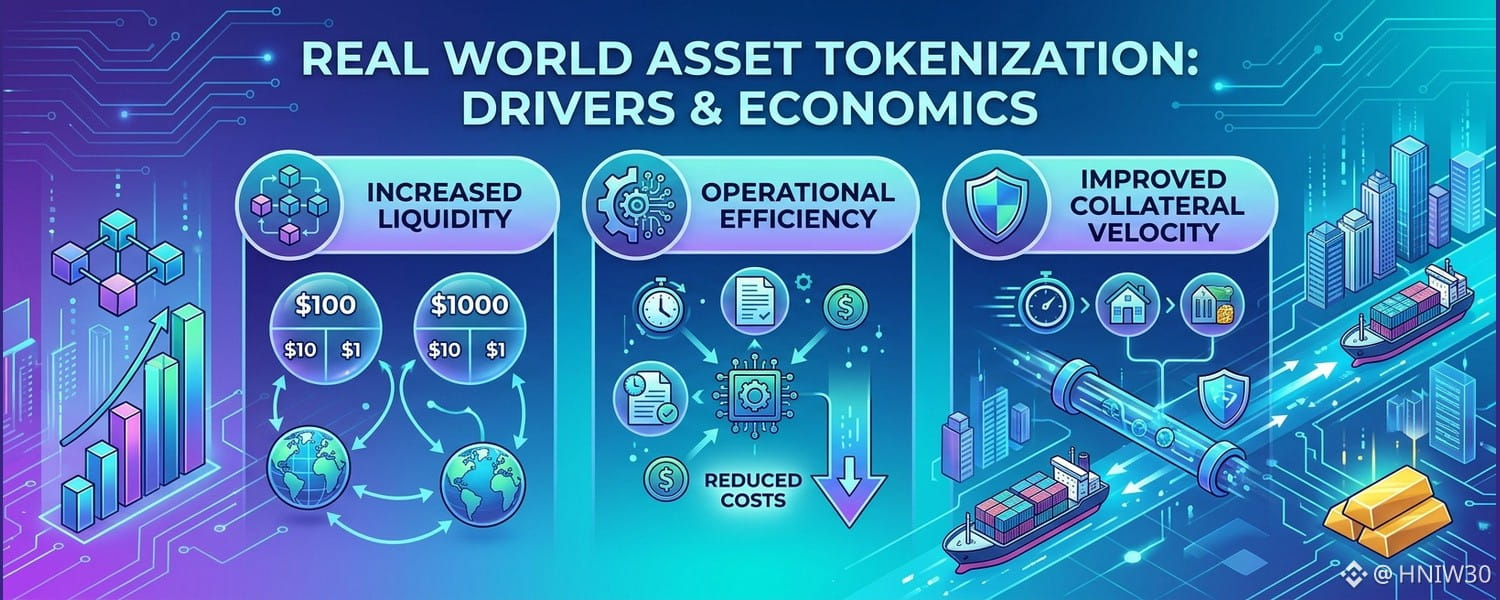
Los modelos de asignación de capital evalúan la divergencia estructural entre la administración tradicional de libros contables y las representaciones de activos en cadena. En el centro de este marco se encuentra la tokenización de activos del mundo real, que reconstruye los mecanismos financieros en lugar de limitarse a presentar derechos de cobro en nuevos formatos. Comparar la contabilidad distribuida con los sistemas de compensación tradicionales muestra cómo los distintos incentivos estructurales modifican la emisión primaria, los gastos administrativos y la liquidez del mercado secundario.
Los mercados tradicionales con poca liquidez suelen exigir descuentos por falta de liquidez, ya que la transferencia de participaciones, deuda o inventario tangible requiere una conciliación manual exhaustiva. La tokenización modifica esta dinámica al reducir los importes mínimos de inversión mediante la fraccionalización programática. Al permitir la divisibilidad hasta unidades mínimas sin aumentar los gastos operativos, los emisores pueden ampliar su base de capital potencial, mientras que los inversores acceden a estructuras de flujo de caja que antes estaban restringidas.
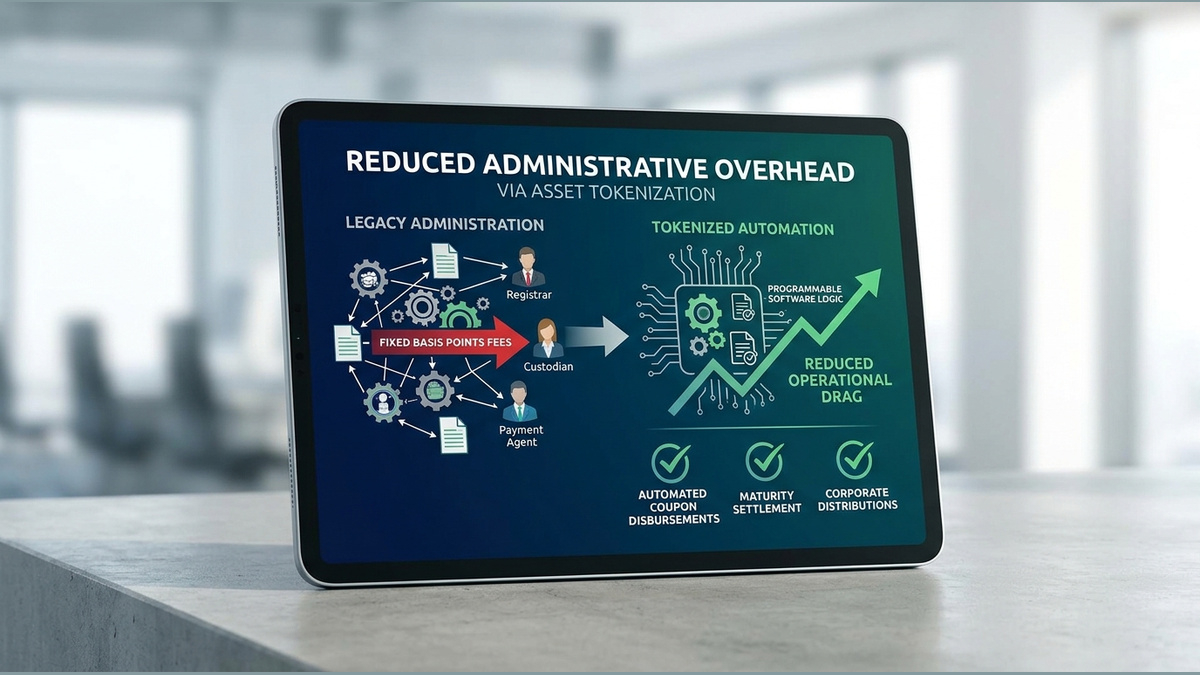
El gasto administrativo constituye otro punto estructural de comparación económica. En la infraestructura tradicional, las redes de custodios, los servicios de registro y los agentes de pago cobran puntos básicos fijos durante toda la vida de un valor. Cuando se estructuran como lógica de software programable, los instrumentos tokenizados automatizan los pagos de cupones, la liquidación al vencimiento y las distribuciones corporativas, lo que reduce la carga operativa y los cargos recurrentes de mantenimiento de las áreas de operaciones intermedias.
La velocidad del colateral representa un mecanismo de incentivo clave en los sistemas de liquidación digital. Los instrumentos convencionales suelen permanecer confinados en compartimentos institucionales, inmovilizando capital durante largos períodos de liquidación. En cambio, las representaciones tokenizadas permiten una liquidación atómica y simultánea. Esta velocidad estructural permite reasignar rápidamente el colateral entre plataformas de liquidez con múltiples participantes, liberando capacidad de balance que, de otro modo, permanecería inactiva.
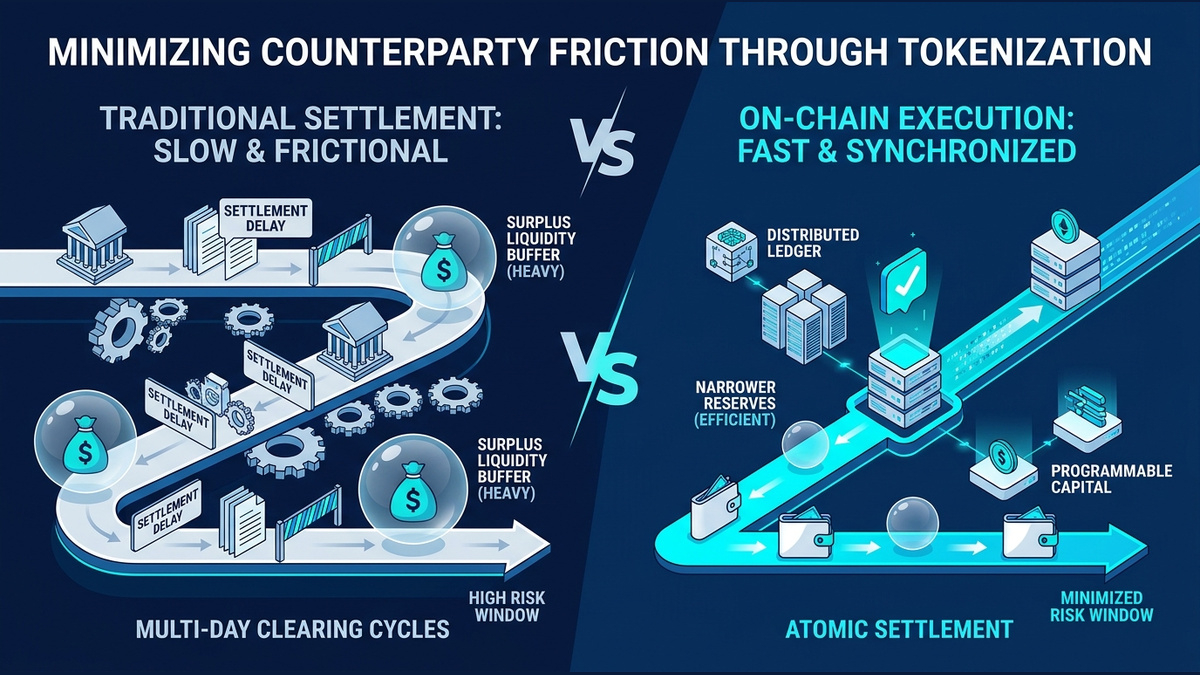
La fricción entre contrapartes también se reduce considerablemente con los libros contables sincronizados. Los ciclos de compensación de varios días exigen que los participantes del mercado mantengan colchones de liquidez excedentarios para protegerse frente a posibles incumplimientos durante los intervalos de liquidación. Al comprimir la compensación y la liquidación en transiciones de estado simultáneas, la ejecución en cadena minimiza el riesgo asociado al período de liquidación y permite a las instituciones gestionar el capital con reservas de protección más reducidas.
Sin embargo, las representaciones distribuidas introducen gastos operativos y contrapartidas específicos. Trasladar derechos físicos o contractuales fuera de la cadena a un software criptográfico requiere redes de validación fiables y verificación del colateral. Cuando falla un oráculo o se interrumpe la custodia física, la pérdida de paridad erosiona la confianza del mercado. Estos costos de dependencia de elementos fuera de la cadena representan un gasto continuo que los marcos centralizados tradicionales abordan mediante recursos legales.
En última instancia, el argumento teórico a favor de la tokenización se basa en la eficiencia neta del capital, no en una preferencia tecnológica. Cuando los ahorros administrativos y la componibilidad del colateral superan los costos técnicos de mantenimiento y los riesgos de verificación, el capital puede beneficiarse de una emisión programable. La eficiencia a largo plazo depende de arquitecturas que aumenten la velocidad de transferencia y, a la vez, mantengan la certeza operativa sobre la titularidad legal subyacente.