🔥 ELON MUSK ESTÁ APOSTANDO EL FUTURO DE TESLA A LOS ROBOTAXIS — ¿PERO QUÉ PASA CON EL CYBERTRUCK?
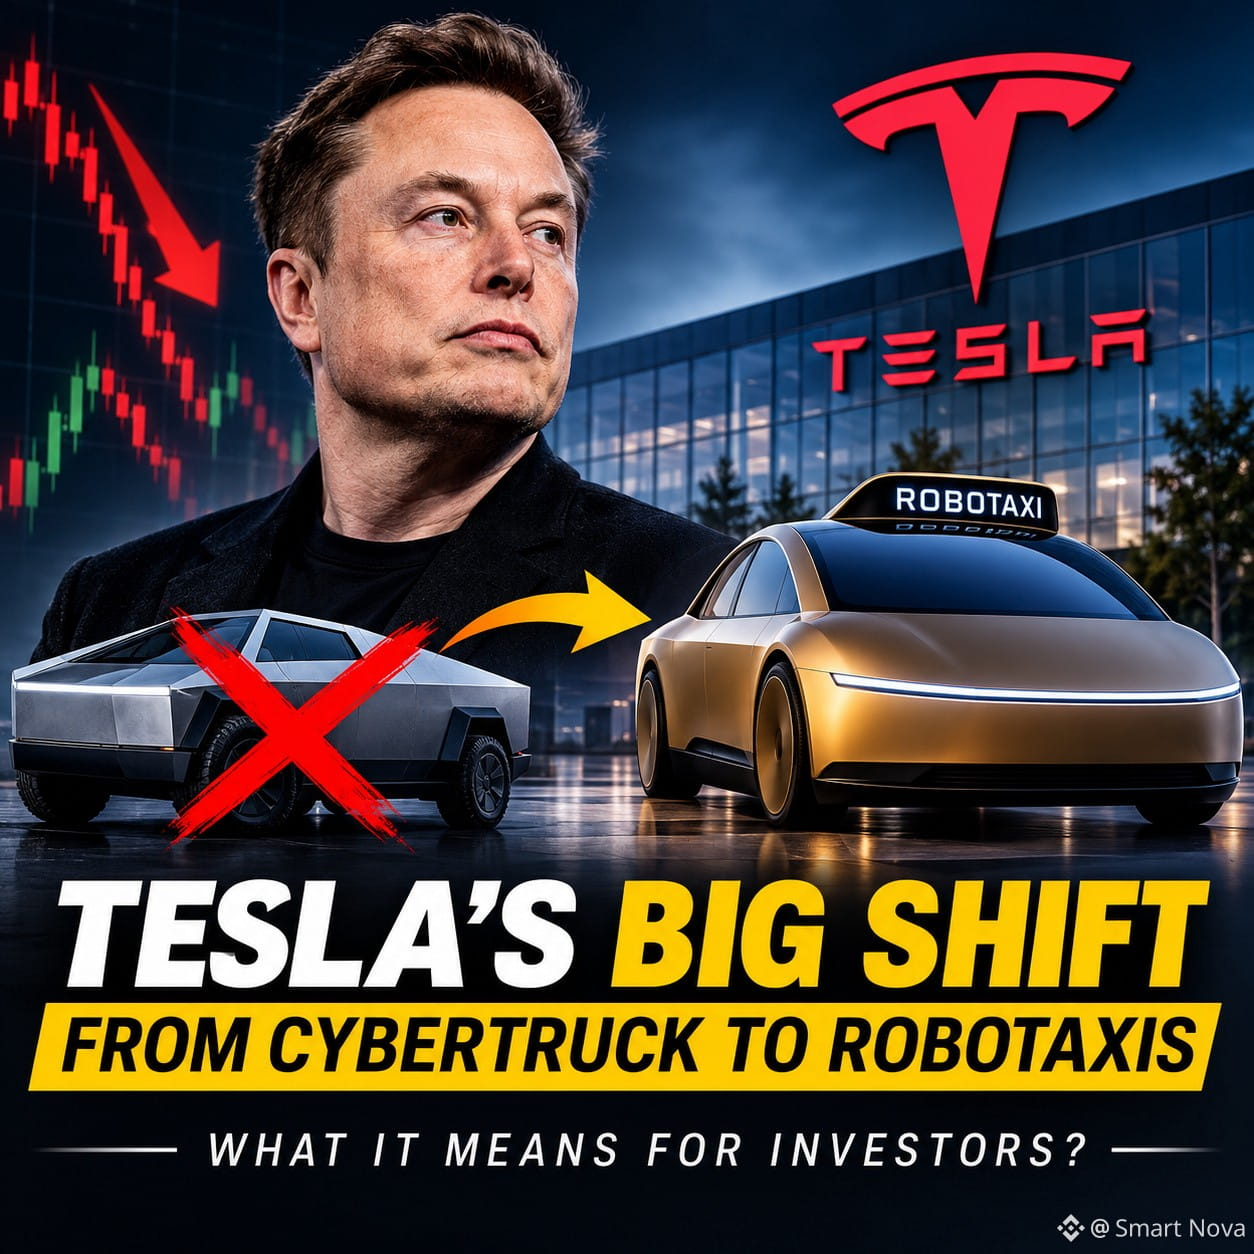
Tesla ($TSLA ) se prepara para desmantelar su línea de producción del Cybertruck alrededor de junio-julio de 2027 y destinar esa capacidad a su robotaxi Cybercab.
Esto es lo que los inversores deben entender:
📉 El problema del Cybertruck: las ventas en EE. UU. cayeron de casi 39.000 en 2024 a alrededor de 20.000 en 2025. Esa cifra está muy por debajo de la ambición inicial de Musk de vender 250.000 unidades al año.
🤖 La mayor oportunidad: Tesla quiere ir más allá de la venta de vehículos eléctricos y crear un negocio escalable de transporte autónomo.
Por qué esto les importa a los inversores:
Escenario optimista: el éxito en la implementación de los robotaxis podría generar ingresos recurrentes y un nuevo motor de crecimiento.
Escenario pesimista: la débil demanda del Cybertruck pone de relieve los desafíos de ejecución, mientras que el desarrollo de los robotaxis requiere una inversión considerable.
Riesgo clave: la aprobación regulatoria, la seguridad de la conducción autónoma y la rentabilidad comercial siguen siendo obstáculos fundamentales.
4 aspectos a seguir:
Los plazos de producción y despliegue del Cybercab.
Los ingresos y los márgenes de beneficio del negocio automotriz de Tesla.
La expansión de los robotaxis y las aprobaciones regulatorias.
Si los servicios autónomos pueden generar ingresos recurrentes significativos.
MI OPINIÓN: La valoración de Tesla a largo plazo depende cada vez más de que pueda convertir sus ambiciones en inteligencia artificial y conducción autónoma en negocios rentables.
Una visión prometedora no equivale a ganancias comprobadas.
👀 ¿Valorarías $TSLA como una empresa de vehículos eléctricos o como una empresa de inteligencia artificial y robótica?
#Robotaxi #AI #StockMarket #Investing
Tesla ($TSLA ) se prepara para desmantelar su línea de producción del Cybertruck alrededor de junio-julio de 2027 y destinar esa capacidad a su robotaxi Cybercab.
Esto es lo que los inversores deben entender:
📉 El problema del Cybertruck: las ventas en EE. UU. cayeron de casi 39.000 en 2024 a alrededor de 20.000 en 2025. Esa cifra está muy por debajo de la ambición inicial de Musk de vender 250.000 unidades al año.
🤖 La mayor oportunidad: Tesla quiere ir más allá de la venta de vehículos eléctricos y crear un negocio escalable de transporte autónomo.
Por qué esto les importa a los inversores:
Escenario optimista: el éxito en la implementación de los robotaxis podría generar ingresos recurrentes y un nuevo motor de crecimiento.
Escenario pesimista: la débil demanda del Cybertruck pone de relieve los desafíos de ejecución, mientras que el desarrollo de los robotaxis requiere una inversión considerable.
Riesgo clave: la aprobación regulatoria, la seguridad de la conducción autónoma y la rentabilidad comercial siguen siendo obstáculos fundamentales.
4 aspectos a seguir:
Los plazos de producción y despliegue del Cybercab.
Los ingresos y los márgenes de beneficio del negocio automotriz de Tesla.
La expansión de los robotaxis y las aprobaciones regulatorias.
Si los servicios autónomos pueden generar ingresos recurrentes significativos.
MI OPINIÓN: La valoración de Tesla a largo plazo depende cada vez más de que pueda convertir sus ambiciones en inteligencia artificial y conducción autónoma en negocios rentables.
Una visión prometedora no equivale a ganancias comprobadas.
👀 ¿Valorarías $TSLA como una empresa de vehículos eléctricos o como una empresa de inteligencia artificial y robótica?
#Robotaxi #AI #StockMarket #Investing