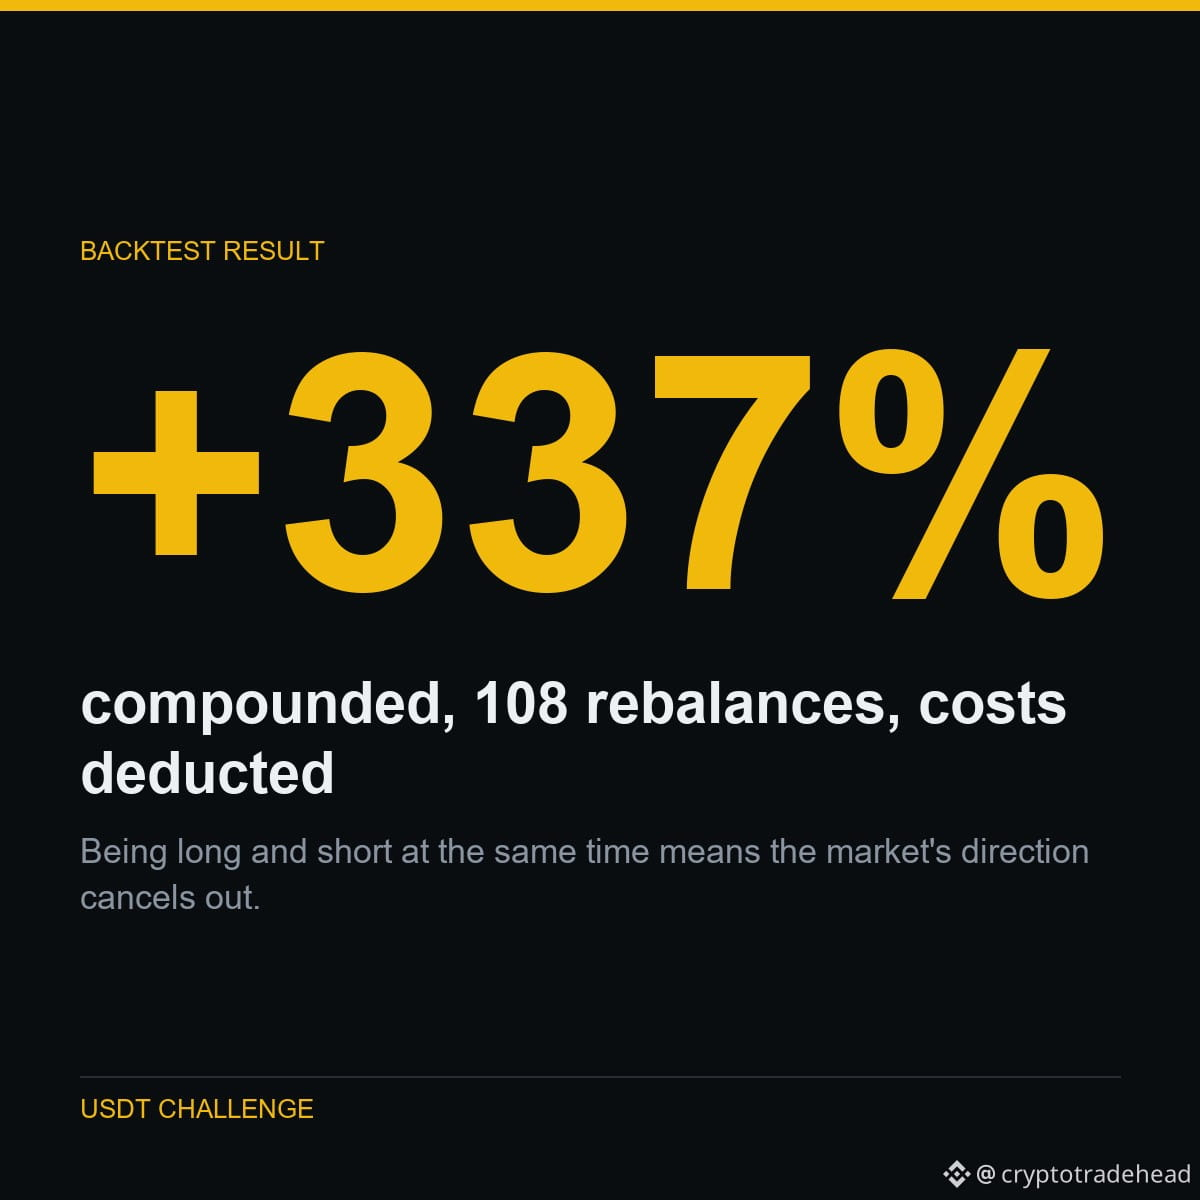
Estar en posiciones largas y cortas al mismo tiempo significa que la dirección del mercado se neutraliza. Lo que queda es saber si los ganadores siguen superando a los perdedores: una pregunta legítima, no una apuesta a que el mercado suba.
Esto es lo que lo hizo posible.
Tras 378 fracasos, una estrategia por fin superó la prueba que acabó con todas las demás.
Clasifica los contratos perpetuos según su rendimiento a 5 días. Abre posiciones largas en los 5 primeros y cortas en los 5 últimos; mantenlas durante 15 días y rebalancea. Ponderación igualitaria, neutral al dólar.
El control fuera de muestra es el que había acabado con todo lo anterior: fija los parámetros con datos antiguos y luego pruébalos con datos que la búsqueda nunca había usado. Dentro de muestra: +1.711 % por rebalanceo; fuera de muestra: +1.801 %. La media se mantuvo.
También resiste costos mucho peores que los reales: sigue dando +0.48 % por rebalanceo incluso con una comisión del 1.50 % por ida y vuelta, seis veces lo que cobra Binance en realidad.
Parte de un experimento público: de 5,063 USDT a 1,000,000 USDT; todos los resultados se publican, incluso los que me dejan mal.
Ejecutado en $SOL $BNB $BTC
#Binance #Futures #Backtesting #TradingBot #CryptoData
Esto es lo que lo hizo posible.
Tras 378 fracasos, una estrategia por fin superó la prueba que acabó con todas las demás.
Clasifica los contratos perpetuos según su rendimiento a 5 días. Abre posiciones largas en los 5 primeros y cortas en los 5 últimos; mantenlas durante 15 días y rebalancea. Ponderación igualitaria, neutral al dólar.
El control fuera de muestra es el que había acabado con todo lo anterior: fija los parámetros con datos antiguos y luego pruébalos con datos que la búsqueda nunca había usado. Dentro de muestra: +1.711 % por rebalanceo; fuera de muestra: +1.801 %. La media se mantuvo.
También resiste costos mucho peores que los reales: sigue dando +0.48 % por rebalanceo incluso con una comisión del 1.50 % por ida y vuelta, seis veces lo que cobra Binance en realidad.
Parte de un experimento público: de 5,063 USDT a 1,000,000 USDT; todos los resultados se publican, incluso los que me dejan mal.
Ejecutado en $SOL $BNB $BTC
#Binance #Futures #Backtesting #TradingBot #CryptoData