CÓMO LO PROBÉ
Ordené cada dato de financiación en quintiles y medí el rendimiento de las siguientes 72 horas del quintil más alto frente al más bajo.
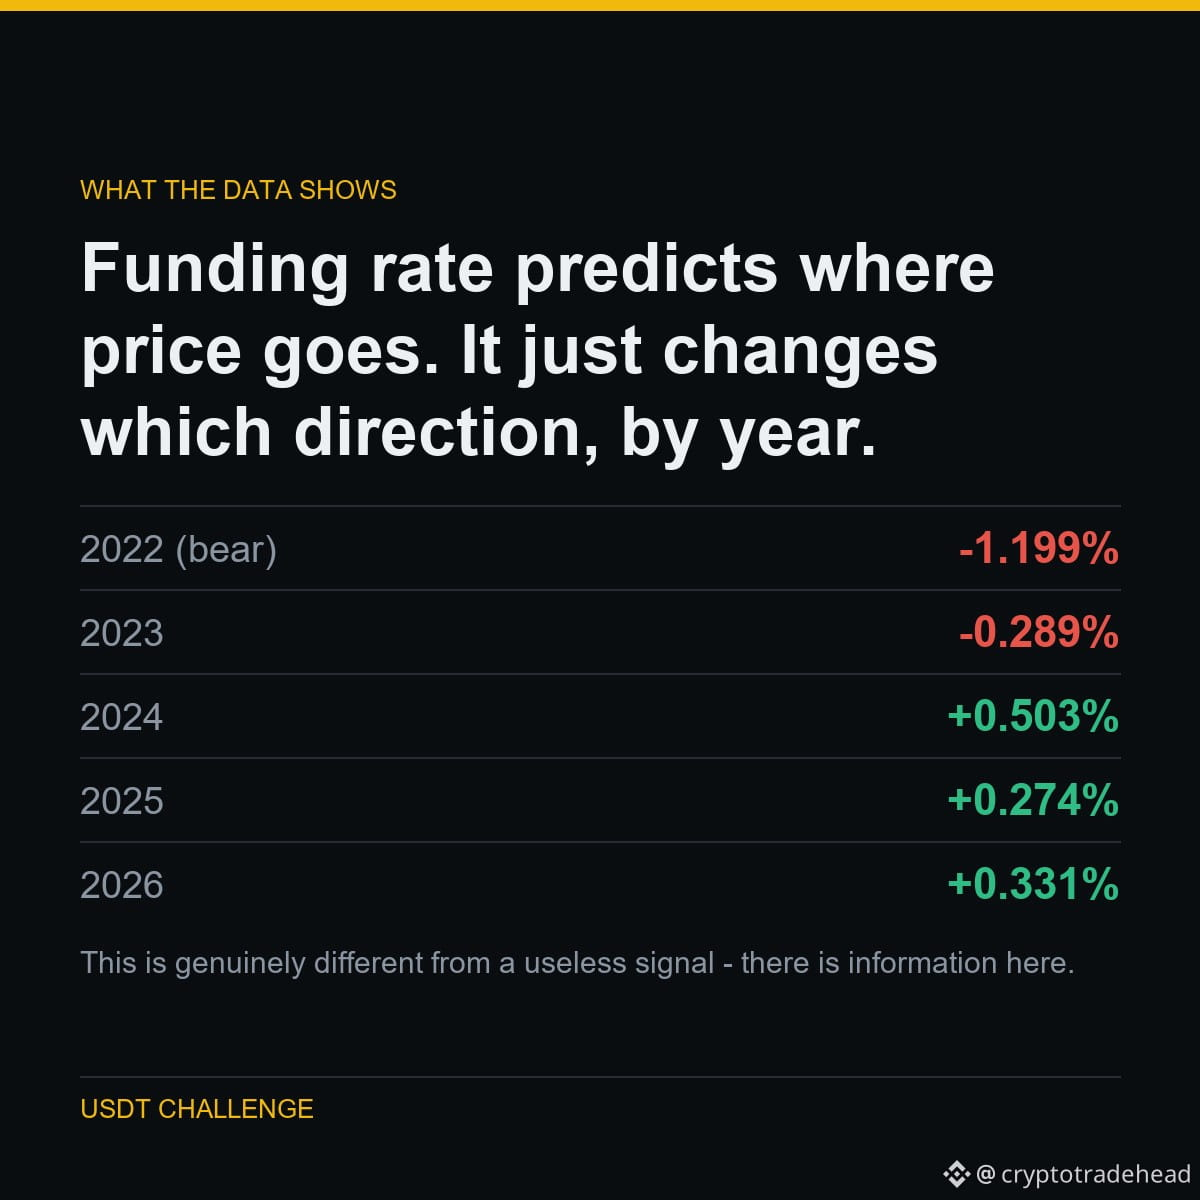
En los mercados bajistas, una financiación alta precedió a peores rendimientos: los largos abarrotados acababan sufriendo liquidaciones. Desde 2024, precedió a mejores rendimientos: impulso.
La señal es real. El signo no es estable. Si promedias todos los años, obtienes -0.08%, por debajo del 0.240% que cuesta operar.
LAS CIFRAS
2022 (bajista): -1.199%
2023: -0.289%
2024: +0.503%
2025: +0.274%
2026: +0.331%
Esto es realmente distinto de una señal inútil: aquí hay información. Pero para usarla tendrías que conocer el régimen de antemano, el mismo problema circular que acaba con todo lo demás.
Parte de un experimento público: de 5,063 USDT a 1,000,000 USDT; publico cada resultado, incluidos los que me dejan mal.
Ejecutado en $BTC $ETH $DOGE
#Binance #Futures #Backtesting #TradingBot #CryptoData
Ordené cada dato de financiación en quintiles y medí el rendimiento de las siguientes 72 horas del quintil más alto frente al más bajo.
En los mercados bajistas, una financiación alta precedió a peores rendimientos: los largos abarrotados acababan sufriendo liquidaciones. Desde 2024, precedió a mejores rendimientos: impulso.
La señal es real. El signo no es estable. Si promedias todos los años, obtienes -0.08%, por debajo del 0.240% que cuesta operar.
LAS CIFRAS
2022 (bajista): -1.199%
2023: -0.289%
2024: +0.503%
2025: +0.274%
2026: +0.331%
Esto es realmente distinto de una señal inútil: aquí hay información. Pero para usarla tendrías que conocer el régimen de antemano, el mismo problema circular que acaba con todo lo demás.
Parte de un experimento público: de 5,063 USDT a 1,000,000 USDT; publico cada resultado, incluidos los que me dejan mal.
Ejecutado en $BTC $ETH $DOGE
#Binance #Futures #Backtesting #TradingBot #CryptoData