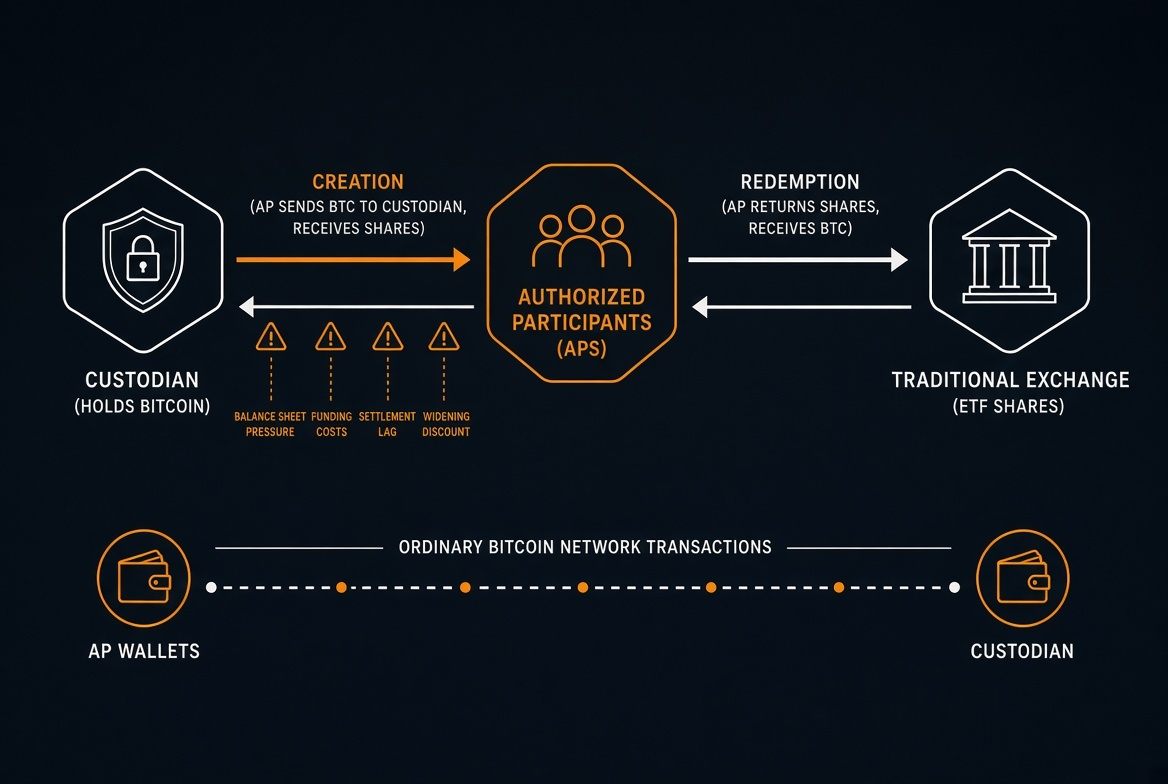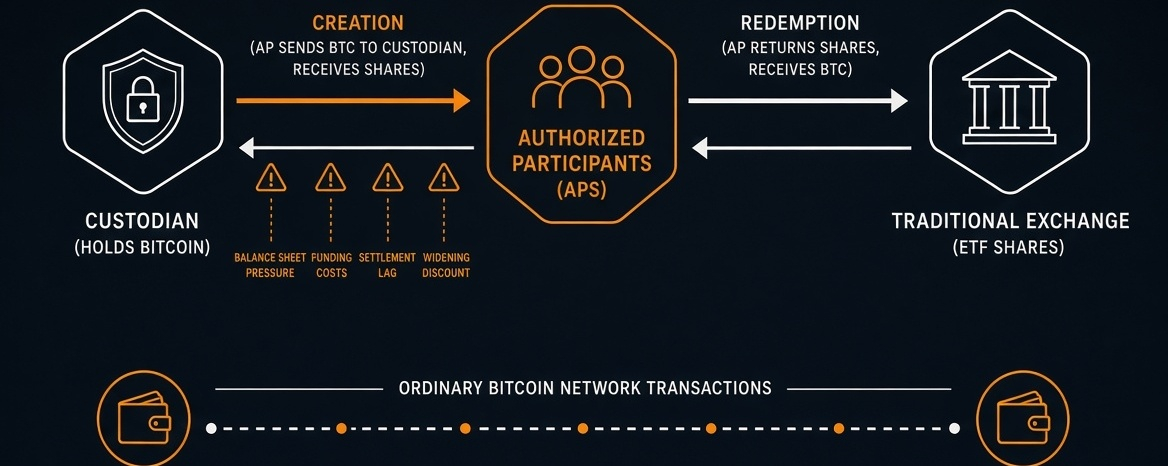

Ves que las salidas no cesan y ya sabes que los participantes autorizados están haciendo cuentas para determinar si esto todavía merece dedicarle tiempo de trabajo. Los ETF de Bitcoin al contado mantienen las monedas reales bajo custodia, mientras que las participaciones cotizan como cualquier otra acción. La creación y el reembolso se realizan a través de esos participantes autorizados: las empresas que pueden intercambiar grandes bloques de participaciones por cestas de Bitcoin, o viceversa. En una creación, envían monedas al custodio y reciben nuevas participaciones. En un reembolso, devuelven las participaciones y reciben Bitcoin. Esas operaciones se liquidan en la red de Bitcoin como transacciones ordinarias. El protocolo solo ve transferencias normales entre monederos. No tiene ni idea de que hay un ETF de por medio. Todo lo que mantiene el precio de las participaciones ligado al valor real del Bitcoin ocurre fuera de la cadena, a través de los participantes, el custodio y el proceso de compensación. Aprovechan mediante arbitraje cualquier prima o descuento que aparezca.
Parece sencillo.
El participante autorizado se sitúa en medio y tiene que gestionar ambos lados: la liquidación de valores en el mercado tradicional y las transferencias de Bitcoin en la cadena. El momento lo es todo. Llega una solicitud de reembolso, se devuelven las participaciones y el participante espera a que el Bitcoin llegue del custodio tras las confirmaciones. Mientras tanto, realiza coberturas para no quedarse completamente expuesto durante ese intervalo. La cobertura consume capital y cuesta dinero cada día que se mantiene. Cuando los reembolsos llegan día tras día, esos intervalos vuelven a abrirse una y otra vez. Cada ciclo consume capacidad del balance, acumula costes de financiación y exige una coordinación precisa entre sistemas que nunca se diseñaron para comunicarse entre sí en tiempo real. Unos cuantos bloques de retraso adicionales y, de pronto, la mesa tiene que ajustar la cobertura en peores condiciones o aportar más garantías.
Entonces se rompe.
Un periodo de modestas caídas semanales, junto con reembolsos netos constantes, obliga a los participantes a conseguir o entregar Bitcoin una y otra vez. Cubren el inventario con futuros u otros derivados mientras las monedas están en movimiento. Semanas de esto, en lugar de una sola caída brusca, implican un uso reiterado del balance, costes continuos de financiación de las coberturas y la necesidad constante de coordinar los tiempos de liquidación entre el mercado bursátil y las confirmaciones de bloques de Bitcoin. Si las comisiones de la red se disparan o las confirmaciones se ralentizan, aumentan tanto el coste como el retraso de mover las monedas. Eso prolonga el periodo durante el cual el participante permanece expuesto. El protocolo de Bitcoin sigue tratando estas transferencias como cualquier otra transacción ordinaria. Las comisiones se pagan de la misma manera, las confirmaciones siguen las mismas reglas y el libro mayor se actualiza sin ningún trato especial. La fricción está en la coordinación entre las carteras de custodia, los procesos diarios de los participantes y el mercado secundario de las participaciones del ETF. Los custodios liberan las monedas solo después de que se aprueben las autorizaciones correspondientes. Los participantes necesitan capacidad operativa para recibir esas monedas, moverlas si hace falta y gestionar el riesgo. Nada de esto funciona en piloto automático. Depende de las personas, de los sistemas internos y de que las empresas involucradas estén dispuestas a mantener la maquinaria en marcha cuando la rentabilidad disminuye.
Seamos sinceros.
Las salidas sostenidas hacen que los participantes autorizados estén menos dispuestos o tengan menos capacidad para mantener estrecho el arbitraje. La financiación del inventario se encarece o, sencillamente, deciden que no quieren asumir más exposición mientras el precio sigue bajando poco a poco. Se abren descuentos temporales entre el precio de las participaciones del ETF y el Bitcoin subyacente, hasta que interviene alguien más o disminuyen las salidas. Esos descuentos se reflejan en una diferencia entre el precio de las participaciones en la bolsa y el valor del Bitcoin que posee el fondo. Normalmente, los participantes autorizados cierran esa brecha porque la operación es rentable. Cuando la brecha persiste, indica que los participantes habituales están limitados o han decidido apartarse. Puede que otras empresas acaben asumiendo esa función, pero solo después de que el descuento ya se haya ampliado y solo si consideran aceptable el riesgo en las mismas condiciones. Todo el sistema depende de que un grupo reducido de participantes autorizados siga activo. Sus incentivos no son los mismos que los de quienes mantienen Bitcoin a largo plazo, y esos incentivos pueden debilitarse ante una presión vendedora prolongada, aunque no catastrófica. Mientras tanto, la propia red de Bitcoin sigue liquidando las transferencias como siempre. El protocolo no tiene ningún mecanismo para detectar que los reembolsos continúan o que los participantes autorizados se están volviendo cautelosos. Simplemente procesa las transacciones que recibe. La tensión aparece en otra parte: en los balances de las empresas que actúan como intermediarias entre el mercado tradicional y el libro mayor de Bitcoin, en los costes de financiación que se acumulan con muchos reembolsos pequeños y en la creciente posibilidad de que el estrecho vínculo entre los precios de las participaciones del ETF y el Bitcoin subyacente se debilite temporalmente. Ese vínculo no es una característica del protocolo de Bitcoin. Es el resultado de incentivos económicos continuos que, bajo una presión sostenida, pueden dejar de serlo. Los intermediarios hacen cuentas todos los días. Cuando se acumulan los costes de financiación, las coberturas siguen generando pérdidas y el retraso operativo continúa alargando el periodo de exposición, el cálculo cambia. Pueden ralentizar el proceso. Pueden exigir un diferencial más amplio antes de actuar. Pueden dejar que el descuento se mantenga un tiempo porque cerrarlo ya no supera su umbral interno una vez considerados el riesgo y el capital empleado. Las monedas siguen moviéndose cuando alguien decide moverlas. Al libro mayor no le importa quién está cansado de mantener el inventario ni quién ha decidido que esta semana el arbitraje ya no compensa el riesgo para la mesa. La presión continúa, y quienes se supone que deben mantener los precios alineados empiezan a decidir que la operación ya no merece el capital ni las molestias. Es entonces cuando se abre la brecha y permanece abierta más tiempo del que nadie esperaba. La red sigue confirmando bloques. Los participantes autorizados siguen examinando sus balances. Los dos sistemas no negocian entre sí. Uno simplemente liquida lo que llega. El otro decide si sigue siendo rentable asegurarse de que llegue.