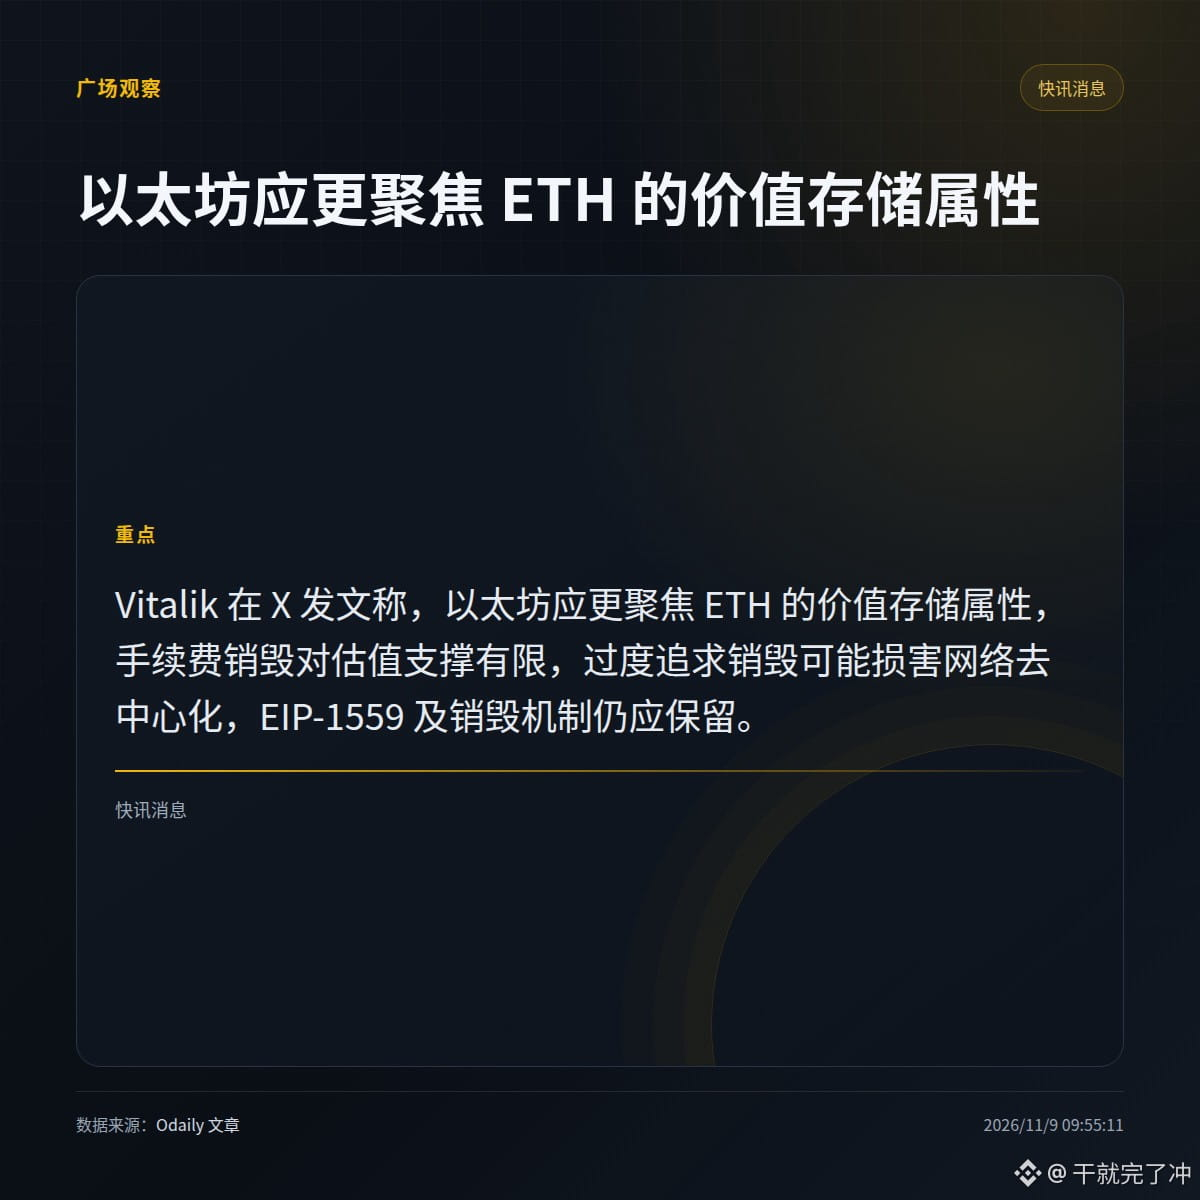
Vitalik 提出以太坊应更聚焦 ETH 的价值存储属性。
他在 X 发文称,手续费销毁从未构成真正牢固的估值底部:销毁按净现值折算的估值底,依赖销毁收入本身,而 2021 至 2023 年的大量销毁多来自加密生态内部用途,价格下跌时这类需求同步萎缩。他同时表示,过度追求销毁还可能损害网络的去中心化与抗俘获性,EIP-1559 及其销毁机制仍应保留。
· Odaily 原文按净现值公式推算:每年销毁价值 10 亿美元、折现率 4%,对应约 250 亿美元估值;若靠销毁支撑 ETH 目前约 2700 亿美元市值,以太坊需像欧莱雅那样规模的企业运转。
· Vitalik 称,即使销毁量长期低于新增发行量的 10% 也不必失望,ETH 的价值还有其他来源。
如果销毁长期不足,你会先看 ETH 的发行量还是链上手续费总量?
他在 X 发文称,手续费销毁从未构成真正牢固的估值底部:销毁按净现值折算的估值底,依赖销毁收入本身,而 2021 至 2023 年的大量销毁多来自加密生态内部用途,价格下跌时这类需求同步萎缩。他同时表示,过度追求销毁还可能损害网络的去中心化与抗俘获性,EIP-1559 及其销毁机制仍应保留。
· Odaily 原文按净现值公式推算:每年销毁价值 10 亿美元、折现率 4%,对应约 250 亿美元估值;若靠销毁支撑 ETH 目前约 2700 亿美元市值,以太坊需像欧莱雅那样规模的企业运转。
· Vitalik 称,即使销毁量长期低于新增发行量的 10% 也不必失望,ETH 的价值还有其他来源。
如果销毁长期不足,你会先看 ETH 的发行量还是链上手续费总量?