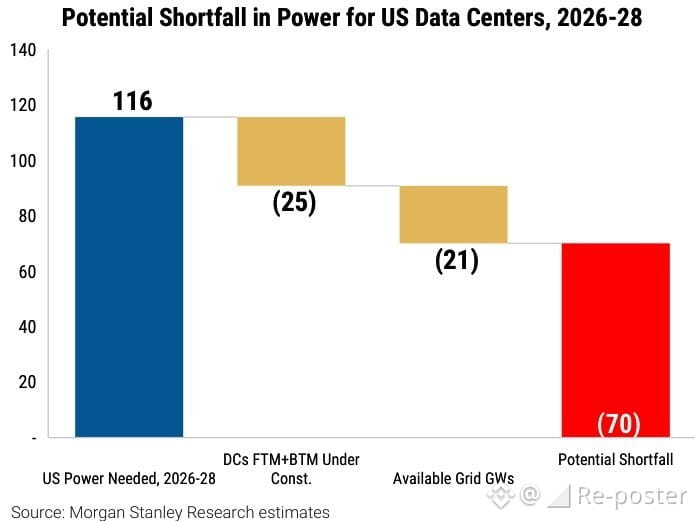
@morganstanley prevé un déficit de suministro eléctrico de 70 GW para los centros de datos de EE. UU.
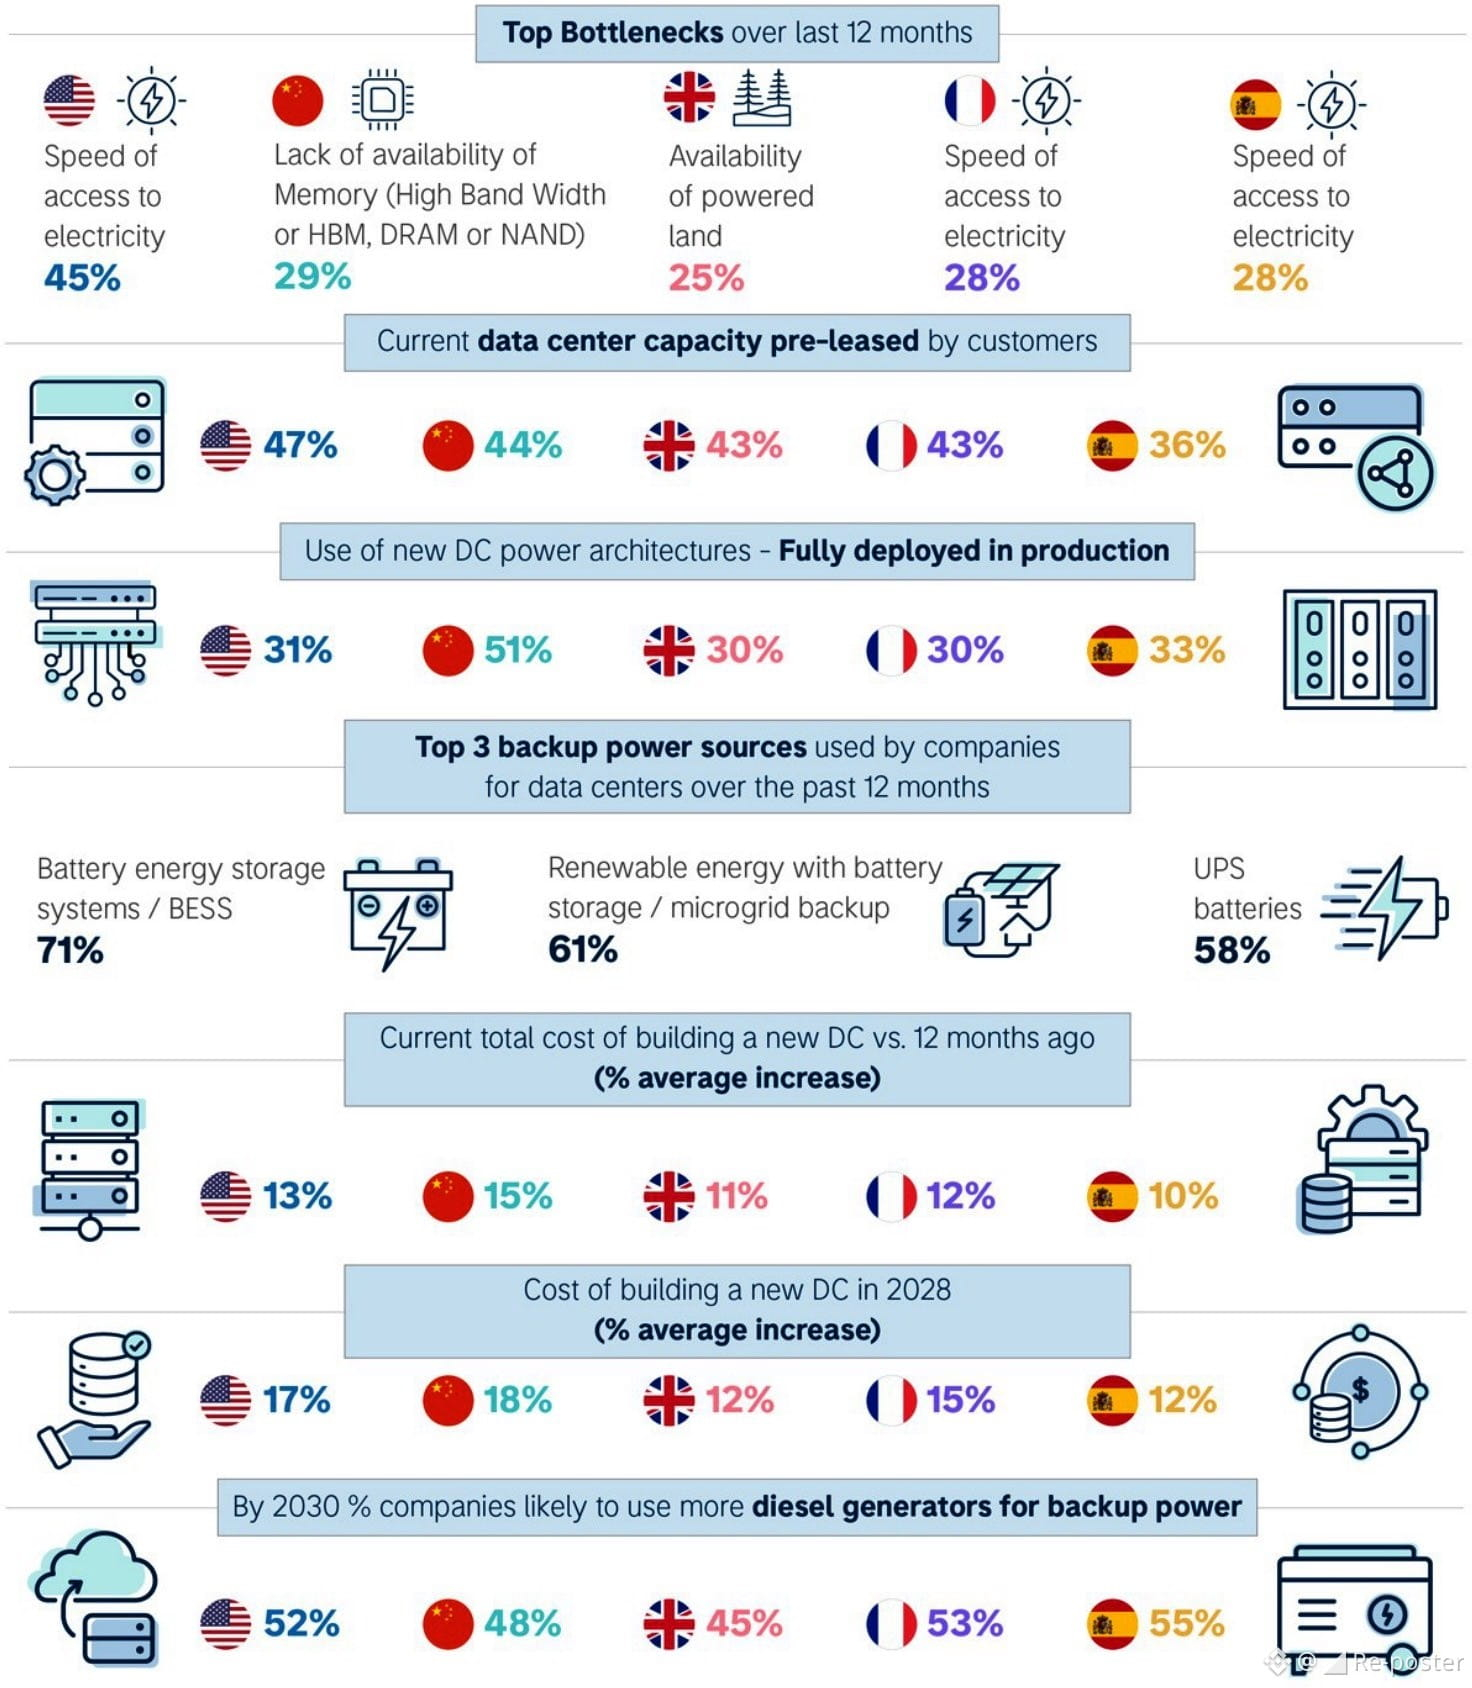
El acceso a la electricidad es el principal cuello de botella para los centros de datos. @morganstanley afirma que el 27 % de los operadores lo señala a nivel mundial, frente al 45 % en EE. UU. El banco estima un déficit de suministro eléctrico de 70 GW en EE. UU. entre 2026 y 2028. Esto limita dónde puede construirse realmente nueva capacidad.
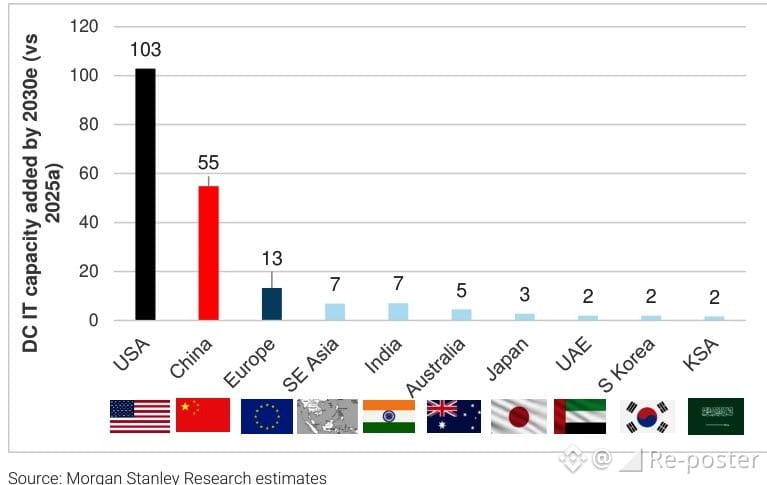
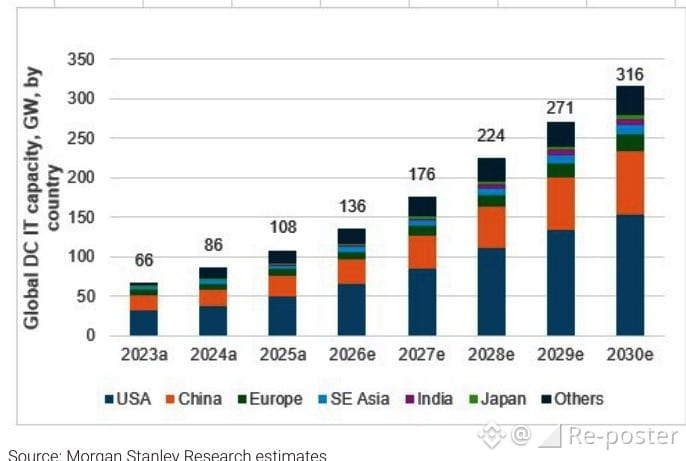
@morganstanley sigue viendo un crecimiento de la capacidad muy prometedor, ya que las limitaciones eléctricas en EE. UU. están llevando a los operadores a Europa, el Sudeste Asiático y la India. Las ventajas y desventajas regionales son importantes. Europa ofrece costos de construcción favorables, pero precios de la energía elevados. En China, la disponibilidad de memoria es la principal limitación, según el 29 % de los operadores.
El financiamiento también se está volviendo más restrictivo. La emisión de deuda para IA avanza a un ritmo 2,2 veces superior al de 2023, mientras que @morganstanley advierte de presiones de financiamiento para competidores de los hiperescaladores con calificación AA. La cesta CDS de IA cotiza con un diferencial más de 60 pb superior al del CDX IG. La demanda de capacidad sigue siendo fuerte, pero el acceso a la electricidad y al financiamiento limita quién puede satisfacerla.
El acceso a la electricidad es el principal cuello de botella para los centros de datos. @morganstanley afirma que el 27 % de los operadores lo señala a nivel mundial, frente al 45 % en EE. UU. El banco estima un déficit de suministro eléctrico de 70 GW en EE. UU. entre 2026 y 2028. Esto limita dónde puede construirse realmente nueva capacidad.
@morganstanley sigue viendo un crecimiento de la capacidad muy prometedor, ya que las limitaciones eléctricas en EE. UU. están llevando a los operadores a Europa, el Sudeste Asiático y la India. Las ventajas y desventajas regionales son importantes. Europa ofrece costos de construcción favorables, pero precios de la energía elevados. En China, la disponibilidad de memoria es la principal limitación, según el 29 % de los operadores.
El financiamiento también se está volviendo más restrictivo. La emisión de deuda para IA avanza a un ritmo 2,2 veces superior al de 2023, mientras que @morganstanley advierte de presiones de financiamiento para competidores de los hiperescaladores con calificación AA. La cesta CDS de IA cotiza con un diferencial más de 60 pb superior al del CDX IG. La demanda de capacidad sigue siendo fuerte, pero el acceso a la electricidad y al financiamiento limita quién puede satisfacerla.