


Autor: Thejaswini M A
Traducción: Saoirse, Foresight News
Enlace al texto original: https://www.techflowpost.com/article/33304
Aviso: Este artículo es una republicación. Los lectores pueden obtener más información a través del enlace al texto original. Si el autor tiene alguna objeción a la forma de republicación, póngase en contacto con nosotros y haremos los cambios que solicite. La republicación tiene únicamente fines informativos, no constituye ningún consejo de inversión ni representa las opiniones o posturas de Wu Shuo.
En febrero de 2025, ante la expectativa del mercado de que Estados Unidos pronto anunciara una política arancelaria, los operadores retiraron oro de las bóvedas del Banco de Inglaterra para trasladarlo a Nueva York. El tiempo de espera para retirar los lingotes pasó de unos días a entre 4 y 8 semanas, y se agotaron todas las citas disponibles para las retiradas.
Dave Ramsden, vicegobernador del Banco de Inglaterra a cargo de los mercados, declaró a los periodistas que el proceso de entrada al edificio había sido especialmente complicado esa mañana porque había un camión estacionado en la zona de las bóvedas de oro y plata.
En el mercado del oro de Londres se negocian a diario certificados de titularidad del oro, mientras que el oro físico permanece guardado de forma segura en las bóvedas. Pero durante aquel periodo de incertidumbre, la posibilidad de retirar el oro influyó directamente en su precio: el oro depositado en el Banco de Inglaterra se abarató debido a las esperas de varias semanas para retirarlo; en cambio, el oro de las bóvedas comerciales subió de precio, ya que los compradores estaban dispuestos a pagar una prima para poder retirar y transportar el oro físico de inmediato.
En un día hábil cualquiera de mayo, las operaciones de oro entre los bancos encargados de la compensación del oro en Londres alcanzaron los 73.700 millones de dólares, sin necesidad de mover oro físico. A finales de julio, las bóvedas de Londres almacenaban 9.534 toneladas de oro, valoradas en 1,2 billones de dólares, equivalentes a unos 762.000 lingotes. Las entidades de compensación señalan que el sistema siempre ha funcionado así: transportar oro físico es caro y conlleva riesgos de seguridad.
En este artículo analizaremos por qué la Autoridad de Conducta Financiera del Reino Unido (FCA) ha comenzado a elaborar normas para regular el oro tokenizado y por qué la normativa correspondiente centra la supervisión exclusivamente en el sistema de libros contables.
Londres es el centro mundial del comercio de oro. La Asociación del Mercado de Lingotes de Londres (LBMA) es una organización comercial del sector y también se encarga de establecer sus normas. La liquidación final de las obligaciones de crédito y débito de las partes que realizan operaciones corre a cargo de cuatro bancos de compensación: HSBC, ICBC Standard Bank, JPMorgan Chase y UBS. La entidad electrónica de negociación y compensación gestionada por estos bancos es la London Precious Metals Clearing Limited (LPMCL, también conocida como AURUM).
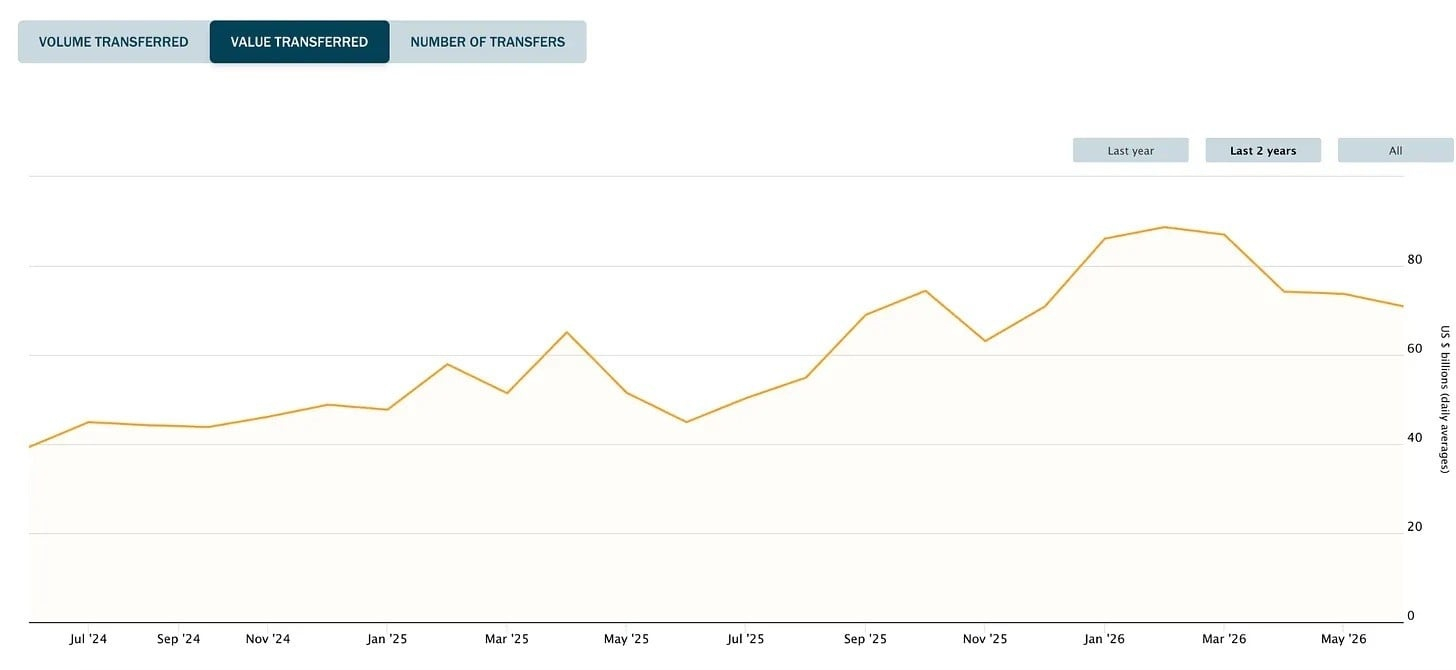
@lbma
La Autoridad de Conducta Financiera del Reino Unido (FCA) lleva tiempo dialogando con los principales bancos para debatir cómo regular el oro tokenizado y si este tipo de activo puede utilizarse como garantía en los mercados mayoristas. Antes, el 18 de mayo de 2026, la FCA, el Banco de Inglaterra y la Autoridad de Regulación Prudencial publicaron conjuntamente un informe que proponía que el oro tokenizado pudiera servir como garantía para derivados extrabursátiles no compensados; ya existen precedentes en este ámbito.
En abril, la Autoridad de Conducta Financiera del Reino Unido publicó una declaración de política en la que confirmó que los fondos del mercado monetario de todo tipo, incluidos los tokenizados, pueden utilizarse como garantía para operaciones no compensadas conforme a la versión británica del Reglamento de Infraestructura del Mercado Europeo (UK EMIR).
Actualmente, 16 entidades del Reino Unido llevan a cabo proyectos piloto relacionados con la tokenización en el entorno de pruebas regulatorio. El Gobierno británico estima que, para 2035, la tecnología de tokenización podría aportar cada año 33.000 millones de libras adicionales a la economía del país. Se prevé que el primer bono público tokenizado se emita a principios de 2027, coincidiendo con la actualización del sistema de garantías del Banco de Inglaterra; para 2028, se espera que los distintos libros contables digitales puedan interoperar con la libra digital.
A menudo se dice que Londres impulsa la tokenización del oro por temor a que el negocio se traslade a los mercados asiáticos. Pero lo cierto es que esta tecnología fue desarrollada por los propios bancos de compensación de Londres. A finales de 2023, HSBC dividió lingotes estándar de 400 onzas almacenados en las bóvedas londinenses en participaciones digitales de menor valor, para facilitar las operaciones de los inversores institucionales. Más tarde, el banco lanzó en Hong Kong una versión dirigida a clientes minoristas, cuyo volumen de transacciones acumulado alcanzó los 2.200 millones de dólares. Sin embargo, la innovación se originó en Londres.
El mercado del oro de Londres cumple cuatro funciones esenciales. Las dos primeras son el almacenamiento físico —bóvedas y seguridad— y la verificación de la calidad. Esta última consiste en confirmar que la pureza del oro cumple los requisitos, de modo que los compradores no tengan que fundirlo para volver a analizarlo.
Es evidente que los tokens no pueden realizar estas dos tareas; solo pueden operar apoyándose en infraestructura física. La tercera función es registrar la titularidad del oro. Los tokens son excelentes para esto y permiten hacerlo a bajo coste, algo que ya se reconoce ampliamente.
La cuarta función es la concesión de crédito, y ahí está el origen del conflicto. La tokenización del oro dejaría obsoleto el sistema de crédito actual de los bancos. Con los tokens, la titularidad del oro físico puede transferirse al instante, sin que los inversores tengan que confiarle el oro a un banco para acceder a un canal de negociación más ágil.
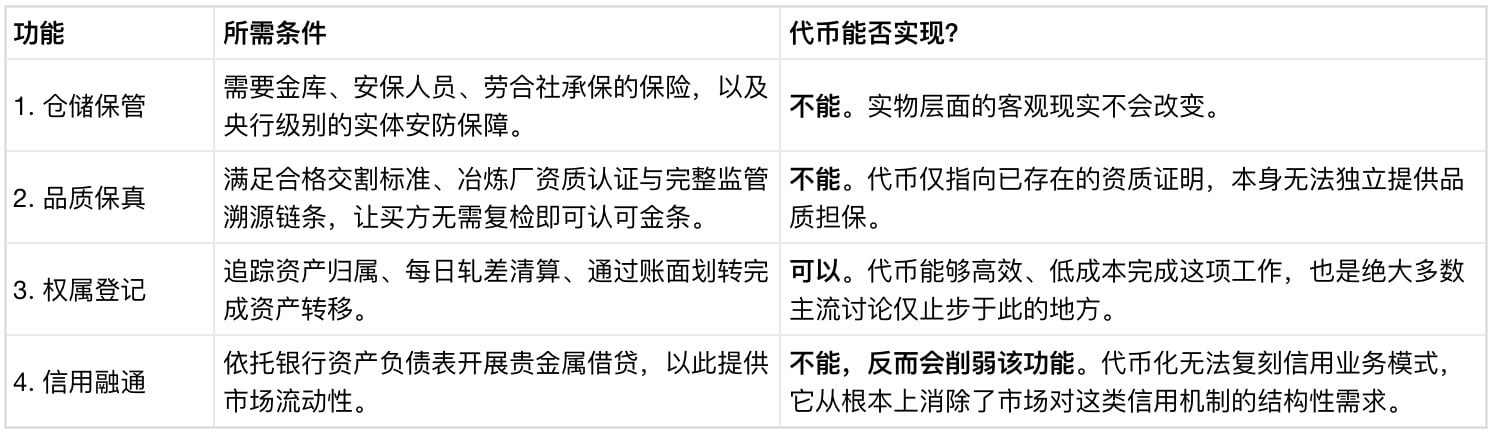
La gran mayoría del oro del mercado londinense se mantiene y se negocia mediante cuentas no asignadas. Los clientes no son propietarios de lingotes concretos, sino que tienen un derecho general a reclamar una cantidad equivalente de oro. La Asociación del Mercado de Lingotes de Londres compara este modelo con un depósito bancario denominado en onzas. El cliente es un acreedor no garantizado de un miembro compensador. Los bancos consolidan el oro de las bóvedas en sus balances para mantener en funcionamiento todo el sistema de negociación. Una vez acordada una operación, el banco puede actualizar las cuentas de inmediato y disponer de varios días para gestionar la entrega física en segundo plano.
Los compradores tienen dos opciones: la primera es reclamar lingotes físicos concretos, lo que implica pagar gastos de almacenamiento y afrontar un proceso lento de transferencia de activos; la segunda es mantener oro no asignado, que en esencia es un pagaré emitido por el banco. Los inversores asumen el riesgo de crédito del banco, pero las operaciones se completan al instante. La gran mayoría de los participantes del mercado elige la segunda opción. En febrero, el tamaño medio de una operación equivalía aproximadamente a 5 lingotes. Gracias a este sistema, el oro no tiene que salir de la bóveda en ningún momento.
¿Qué ocurre al pasar a un modelo basado en tokens? Los tokens combinan la rapidez de negociación de un pagaré con la titularidad acreditada del lingote físico correspondiente. Cuando se reúnen ambas ventajas, los inversores no tienen ningún motivo para asumir el riesgo de crédito bancario. El mercado londinense ya está muy digitalizado, así que una simple mejora de la tecnología de liquidación no es el mayor cambio.
La Autoridad de Conducta Financiera del Reino Unido se centra primero en el uso de garantías, y no en el de las operaciones, porque la actividad de garantías depende mucho de la rapidez. El plazo que tienen las entidades para responder a un requerimiento de margen es muy breve, y el sistema tradicional de liquidación del oro es demasiado lento. Esto impide utilizar como garantía oro valorado en 1,2 billones de dólares, por lo que las entidades deben recurrir al efectivo o a los bonos del Estado británico. El regulador sabe que registrar en una cadena de bloques la información del oro resolvería este problema: la titularidad podría fraccionarse y transferirse de forma inmediata y precisa, y todo el oro de las bóvedas podría utilizarse como garantía de alta calidad.
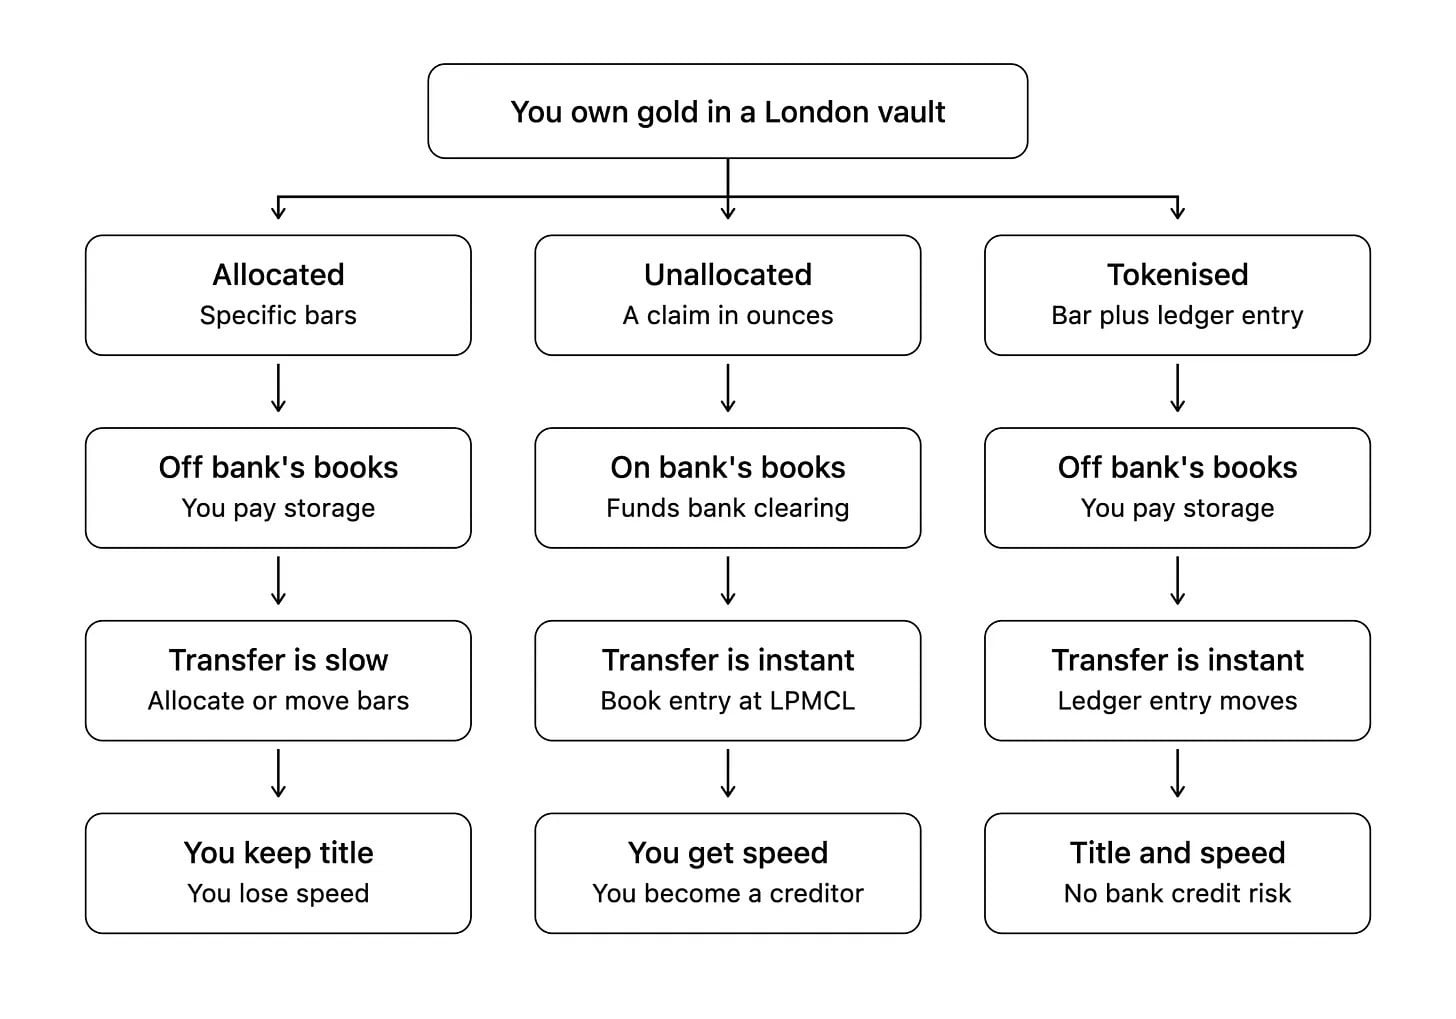
Comparemos las tres formas de mantener oro en las bóvedas de Londres: el oro asignado ofrece la titularidad física, pero las transferencias son lentas; el oro no asignado permite transferencias rápidas, pero solo otorga al titular la condición de acreedor del banco y conlleva riesgo de crédito; el oro tokenizado combina la titularidad física con transferencias inmediatas, sin riesgo de crédito bancario.
El sector de los valores ya ha implantado soluciones similares. El servicio HQLAX permite a entidades líderes como BNP Paribas, Clearstream y JPMorgan negociar la titularidad de garantías sin mover los activos físicos subyacentes. En mayo de 2026, la Comisión de Bolsa y Valores de Estados Unidos incluso autorizó la participación de corredores de bolsa estadounidenses, en un programa piloto de 36 meses.
Los indicios de esta transformación aparecieron mucho antes del auge de las criptomonedas; su origen está en las estrictas normas de regulación bancaria. Cuando los reguladores de todo el mundo introdujeron la ratio de financiación estable neta (NSFR) de Basilea III, clasificaron el oro en cuentas no asignadas como un activo no líquido y exigieron a los bancos mantener un colchón de financiación estable del 85 %. El sector de los metales preciosos de Londres protestó enérgicamente y advirtió que los bancos de compensación podrían abandonar el mercado. Ahora, la tecnología de tokenización está llevando a término la transformación que inició Basilea III.
Me preocupa un poco que quienes impulsan la implantación de esta tecnología sean precisamente los grandes bancos que antes se esforzaban por mantener el sistema antiguo.
El negocio de las bóvedas que almacenan lingotes de 12,5 kilogramos no estaba bajo la supervisión de la Autoridad de Conducta Financiera del Reino Unido; en cambio, para mantener tokens de oro en el futuro será necesario contar con una autorización regulatoria plena.
En febrero de este año, el Parlamento británico aprobó un nuevo marco regulatorio para los criptoactivos, lo que modificó el entorno jurídico. Desde entonces, la Autoridad de Conducta Financiera del Reino Unido supervisa oficialmente la custodia de criptoactivos y las plataformas de negociación. A partir del 30 de septiembre, las empresas tendrán un plazo de 5 meses para presentar sus solicitudes de autorización, y el conjunto de normas entrará en vigor en octubre de 2027. La normativa correspondiente aún se está desarrollando: la FCA sigue perfeccionando las reglas de custodia de activos de los clientes y los legisladores también intentan extender al ámbito de los tokens las exenciones aplicables a los mercados tradicionales.
El oro físico subyacente no cambiará en absoluto: las bóvedas, los seguros y el personal de seguridad seguirán funcionando como siempre.
En cuanto el registro de titularidad adopta la forma de un token, la actividad correspondiente pasa de inmediato a estar sujeta a regulación. Esa es precisamente la frontera que establece el regulador: la supervisión se centra en los derechos legales asociados al oro. Como los tokens transfieren la titularidad de una manera nueva, la Autoridad de Conducta Financiera del Reino Unido debe introducir nuevas normas.
Si el software reduce el coste de llevar la contabilidad prácticamente a cero, el valor fluirá directamente hacia los activos físicos escasos. El sector de las bóvedas de Londres tiene barreras de entrada muy altas: solo hay cuatro bancos de compensación y tres empresas de transporte de seguridad, y no ha entrado ningún nuevo participante en más de diez años. Los tokens no desplazarán a estos proveedores de servicios físicos; el código no puede reproducir el sistema de seguridad de una bóveda física. De hecho, los tokens aumentarán aún más la importancia de las entidades de custodia física: cada certificado digital debe respaldarse en un servicio de custodia física. A estas empresas solo les bastará con ajustar su modelo de negocio: sus ingresos pasarán de los depósitos de oro de los clientes a tarifas estandarizadas por servicios de almacenamiento, auditoría y gestión de garantías.
La idea de tokenizar el oro de Londres viene de lejos. Paxos y Euroclear ya intentaron ponerla en práctica en 2016, pero el proyecto se cerró tras 13 meses de operaciones. Hoy el modelo es viable; la diferencia clave es que ahora lo impulsan los grandes bancos de compensación, en lugar de que una startup externa trate de imponer a la fuerza una solución tecnológica.
Tomemos como ejemplo a HSBC: el banco creó su propio sistema para procesar todas las transacciones y formar un ecosistema cerrado, bajo su control, para gestionar el ritmo de la transformación. El desenlace de este cambio en el mercado dependerá de la Autoridad de Conducta Financiera del Reino Unido. El regulador debe tomar una decisión clave: si los tokens de oro emitidos por HSBC podrán circular fuera del sistema de HSBC. Si el regulador permite su circulación, el panorama del mercado cambiará por completo; si la prohíbe, el antiguo modelo bancario seguirá funcionando con una nueva fachada.
¿Cómo podemos saber si la tokenización realmente se ha generalizado? Podemos seguir el avance de la transformación mediante los datos públicos de la Asociación del Mercado de Lingotes de Londres.
La Asociación del Mercado de Lingotes de Londres publica dos cifras: el volumen total de transacciones del mercado y el volumen de liquidaciones en el libro contable central tradicional. Si el mercado empieza a usar tokens de forma generalizada, el volumen total de transacciones seguirá siendo alto, ya que los inversores continuarán comprando y vendiendo; sin embargo, el volumen de liquidaciones tradicionales disminuirá. Esto se debe a que las transacciones con tokens se liquidan al instante en la cadena de bloques, sin pasar por el sistema tradicional de compensación de Londres.
Por ahora, el volumen de operaciones del sistema antiguo sigue siendo enorme. Cada día se transfiere la titularidad de unos 20 millones de onzas de oro en los libros de compensación, mientras que alrededor de 306 millones de onzas permanecen guardadas a largo plazo en las bóvedas. En otras palabras, por cada 15 onzas de oro que se negocian habitualmente, aproximadamente 1 onza cambia de manos solo mediante transacciones documentales, sin que se mueva ni un solo lingote.
La humanidad creó las matemáticas, la criptografía y las redes globales y, tras dar tantas vueltas, el destino final sigue siendo el oro que reposa en silencio bajo tierra, en una bóveda, ¿no?