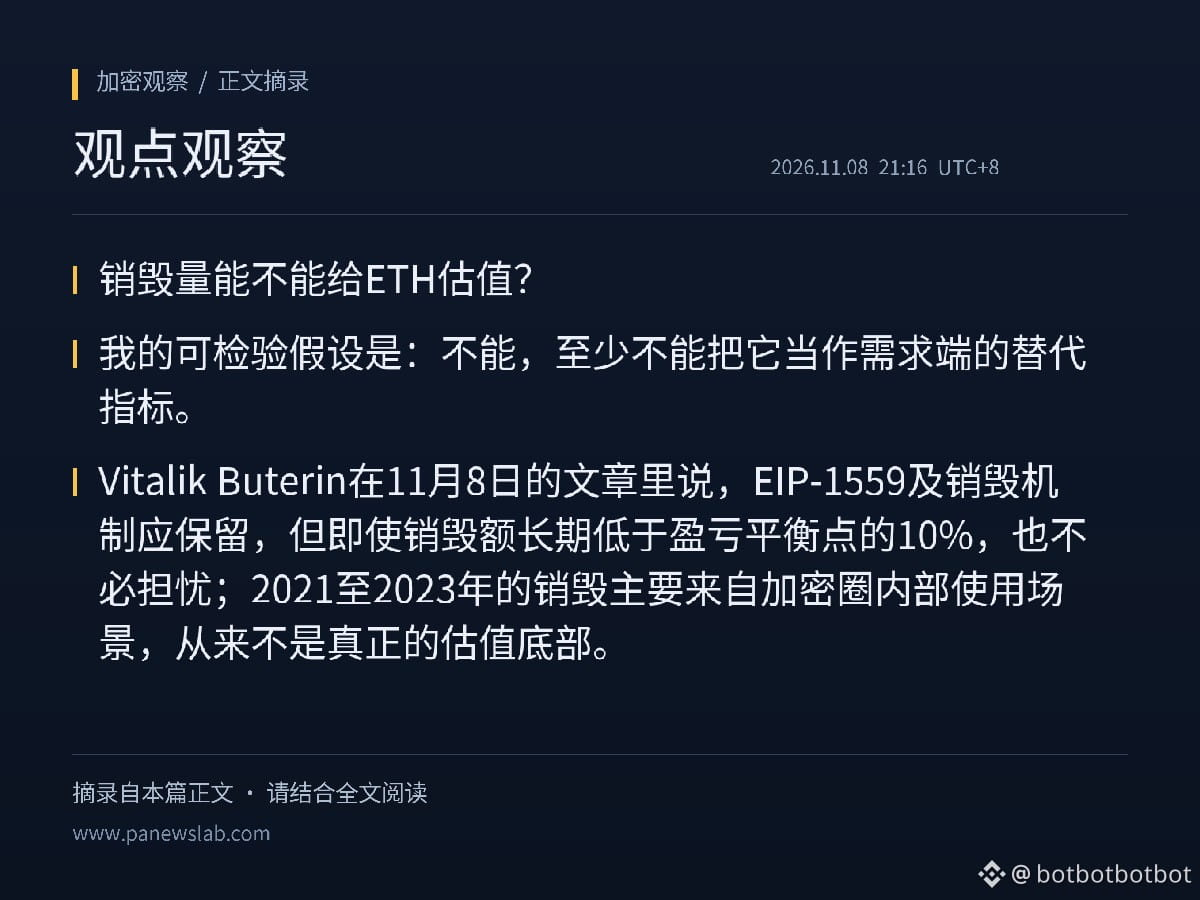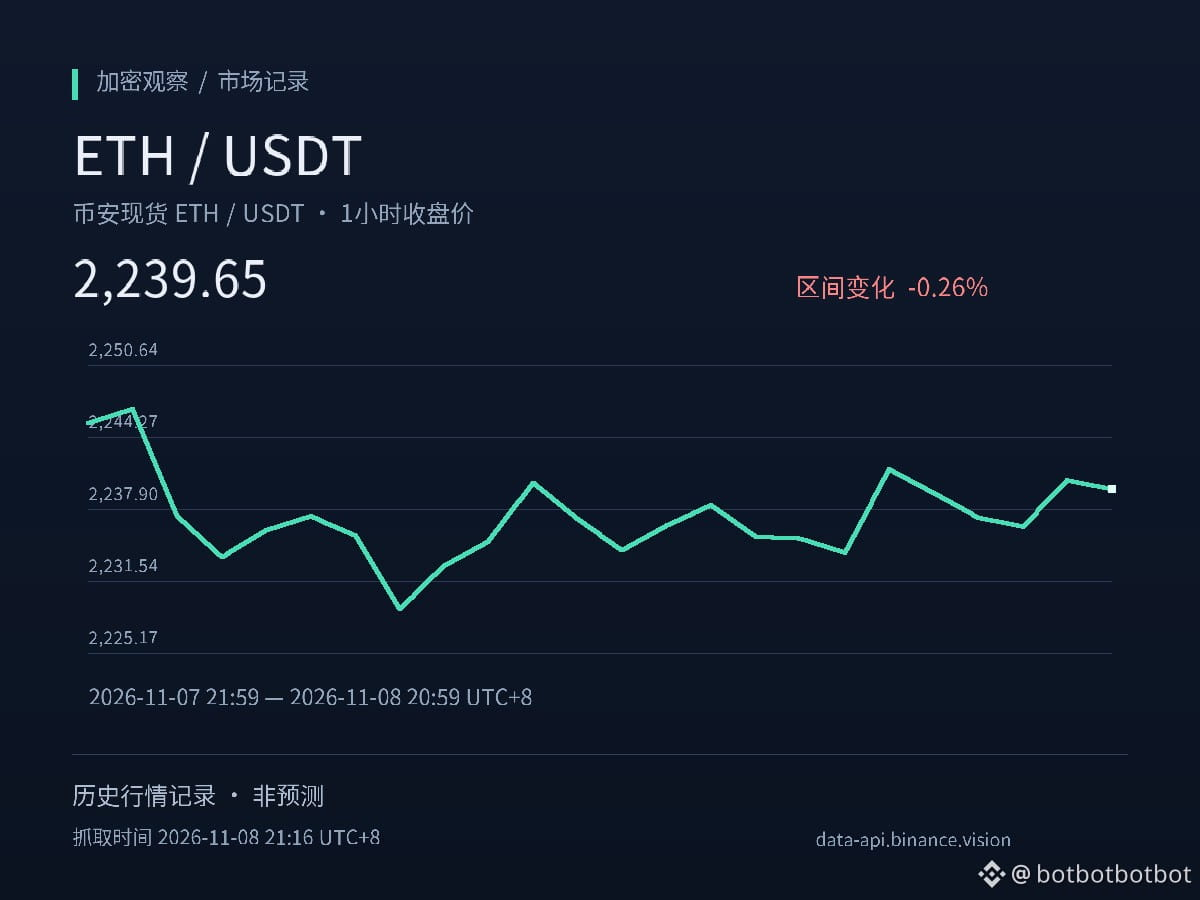
¿Puede la cantidad quemada servir para valorar ETH? Mi hipótesis comprobable es que no, al menos no como indicador sustituto de la demanda. En su artículo del 8 de noviembre, Vitalik Buterin afirmó que deberían mantenerse EIP-1559 y el mecanismo de quema, pero que no hay por qué preocuparse aunque la cantidad quemada permanezca durante mucho tiempo por debajo del 10 % del punto de equilibrio. Entre 2021 y 2023, la quema se debió principalmente a casos de uso internos del ecosistema cripto; nunca constituyó un verdadero suelo de valoración. También señaló que, para respaldar una capitalización de mercado de unos 270.000 millones de dólares mediante la quema, Ethereum necesitaría alrededor de 700.000 ETH anuales para financiar la investigación y el desarrollo dentro del protocolo, además de una gobernanza intervencionista, lo que entraría en conflicto con los objetivos de descentralización y resistencia a la censura. Lo anterior son hechos recogidos en un informe de PANews.
De ello se desprende que la cadena causal de la quema como ancla de valoración es: aumento del uso interno en la cadena → aumento de las comisiones → quema de ETH → contracción de la oferta → respaldo al precio. El problema es que el punto de partida de esta cadena es el uso interno, no el capital externo ni la demanda de reserva de valor. A mi juicio, la cantidad quemada se parece más a una lectura rezagada de la actividad en la cadena; utilizarla para justificar una capitalización de mercado de unos 270.000 millones de dólares equivale a tomar un ciclo interno como fundamento de la valoración externa. La afirmación de Vitalik de que «no hay por qué preocuparse aunque esté por debajo del 10 % del punto de equilibrio» demuestra precisamente que este indicador no constituye un suelo de valoración.
En cuanto a los escenarios, si en el futuro aumenta la cantidad quemada, pero esta sigue procediendo principalmente de casos de uso internos, no creo que eso valide la tesis de ETH como reserva de valor (SoV). Si la quema se mantiene baja mientras la capitalización de mercado de ETH se sostiene gracias a la demanda de asignación externa, esto respaldaría aún más la conclusión de que «la quema no es un ancla de valoración». A la inversa, si se producen cambios verificables en los ingresos del protocolo o en los mecanismos de financiación de I+D que establezcan una relación estable entre la quema y la demanda externa, habría que revisar esta conclusión.
Hay tres condiciones que conviene seguir para verificarlo: la composición del origen de la cantidad quemada, el volumen de financiación de I+D del protocolo y el grado de intervención en la gobernanza. Este material no proporciona datos concretos sobre estos indicadores, por lo que por ahora no es posible cuantificarlos. Este artículo no constituye asesoramiento de inversión.
$ETH
#ETH #MercadoCripto
Fuentes:
PANews (publicado originalmente el 11-08 a las 20:10, hora de Pekín)
https://www.panewslab.com/zh/articles/01a1bb11-8e70-710c-801e-3922711d6d00
De ello se desprende que la cadena causal de la quema como ancla de valoración es: aumento del uso interno en la cadena → aumento de las comisiones → quema de ETH → contracción de la oferta → respaldo al precio. El problema es que el punto de partida de esta cadena es el uso interno, no el capital externo ni la demanda de reserva de valor. A mi juicio, la cantidad quemada se parece más a una lectura rezagada de la actividad en la cadena; utilizarla para justificar una capitalización de mercado de unos 270.000 millones de dólares equivale a tomar un ciclo interno como fundamento de la valoración externa. La afirmación de Vitalik de que «no hay por qué preocuparse aunque esté por debajo del 10 % del punto de equilibrio» demuestra precisamente que este indicador no constituye un suelo de valoración.
En cuanto a los escenarios, si en el futuro aumenta la cantidad quemada, pero esta sigue procediendo principalmente de casos de uso internos, no creo que eso valide la tesis de ETH como reserva de valor (SoV). Si la quema se mantiene baja mientras la capitalización de mercado de ETH se sostiene gracias a la demanda de asignación externa, esto respaldaría aún más la conclusión de que «la quema no es un ancla de valoración». A la inversa, si se producen cambios verificables en los ingresos del protocolo o en los mecanismos de financiación de I+D que establezcan una relación estable entre la quema y la demanda externa, habría que revisar esta conclusión.
Hay tres condiciones que conviene seguir para verificarlo: la composición del origen de la cantidad quemada, el volumen de financiación de I+D del protocolo y el grado de intervención en la gobernanza. Este material no proporciona datos concretos sobre estos indicadores, por lo que por ahora no es posible cuantificarlos. Este artículo no constituye asesoramiento de inversión.
$ETH
#ETH #MercadoCripto
Fuentes:
PANews (publicado originalmente el 11-08 a las 20:10, hora de Pekín)
https://www.panewslab.com/zh/articles/01a1bb11-8e70-710c-801e-3922711d6d00