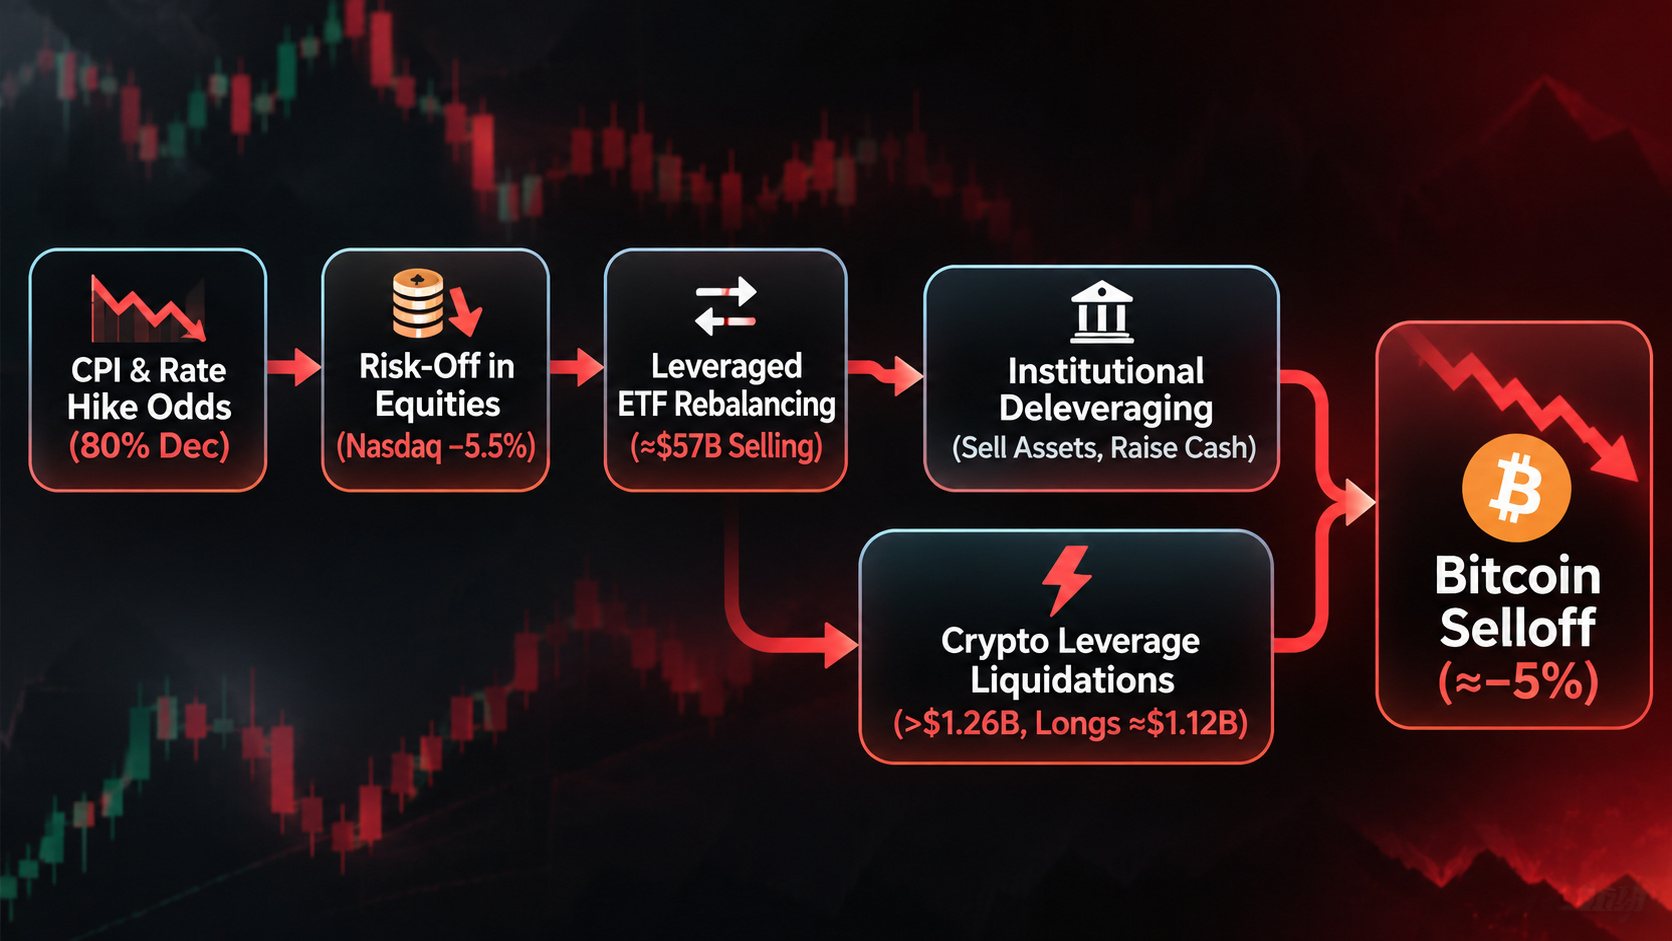

Ya he visto esta película. Se arroja una cifra enorme en el titular, todo el mundo señala el gráfico y, cinco minutos después, una cadena compleja de acontecimientos queda reducida a una explicación sencilla: las ventas de ETF apalancados hicieron caer Bitcoin.
Quizá.
Pero eso no es lo mismo que demostrarlo.
Lo molesto es que la mecánica subyacente es en realidad más complicada de lo que sugiere el titular. Un ETF apalancado no se queda simplemente esperando a que caiga el mercado para deshacerse de un montón fijo de acciones. Estos fondos se estructuran en torno a un múltiplo objetivo de un índice, lo que significa que sus gestores quizá tengan que reajustar sus posiciones cuando el mercado subyacente se mueve lo suficiente. Ese reajuste puede incluir acciones, futuros, swaps y otros contratos. El volumen de ventas depende de la posición, la magnitud del movimiento, la estructura del fondo y el momento del reajuste. Así que, cuando alguien saca a relucir una cifra de negociación de 57.000 millones de dólares, el número por sí solo no nos dice cuánto influyeron realmente las ventas forzadas, cuándo llegaron al mercado ni si hubo alguna vía significativa por la que afectaran a Bitcoin.
Ese es el primer problema.
El segundo es más turbio. No hay una conexión directa entre un ETF apalancado de renta variable y Bitcoin. Ningún contrato inteligente ve caer el Nasdaq y le dice a una plataforma de Bitcoin que venda monedas. Son sistemas distintos.
El ETF opera a través de corredores, custodios, intermediarios, bolsas y mercados tradicionales de derivados. Bitcoin se negocia en plataformas de criptomonedas y mercados de derivados con sus propios sistemas de margen, reglas de liquidación y liquidez. La conexión tiene que pasar por personas y empresas que operan en ambos mundos. Un fondo de cobertura sufre pérdidas en renta variable, necesita efectivo, reduce su exposición, afronta un requerimiento de margen y decide vender Bitcoin en otro sitio. Un creador de mercado puede hacer algo parecido. Un operador multiactivo reduce el riesgo en toda su cartera.
Ese es el puente.
Y los puentes se vuelven peligrosos cuando todo el mundo los cruza a la vez.
La maquinaria realmente brutal está dentro del mercado cripto. Los futuros perpetuos permiten a los operadores controlar posiciones cuyo valor supera las garantías que las respaldan. La plataforma valora esas posiciones continuamente. Si Bitcoin cae lo suficiente, el operador puede quedar por debajo del margen de mantenimiento exigido. En ese momento, el sistema de gestión del riesgo de la plataforma puede cerrar automáticamente la posición.
Nadie tiene que tomar una decisión.
El sistema lo hace por ellos.
Esa venta forzada llega al mercado cuando los precios ya están cayendo. Si hace que Bitcoin baje lo suficiente como para poner en peligro el margen de otro operador, se puede cerrar otra posición. Y luego otra. Lo que empezó como un evento de riesgo externo puede convertirse en una cadena de liquidaciones propia del mercado cripto.
Así es como un movimiento del 5 % puede convertirse en algo mucho más grave.
El 5 de noviembre se liquidaron posiciones apalancadas en criptomonedas por más de 1.260 millones de dólares, incluidas posiciones largas por unos 1.120 millones. El interés abierto en futuros de Bitcoin también cayó con fuerza. Cuando esto empieza a ocurrir, el vendedor que aparece en el libro de órdenes no es necesariamente la institución que decidió reducir su exposición a la renta variable. Puede ser el motor de liquidación de una plataforma que cierra una posición en futuros perpetuos porque el operador ya no tiene garantías suficientes.
Otro vendedor. La misma vela roja.
Los ETF de Bitcoin al contado añaden otra capa, pero no resuelven mágicamente el problema de la causalidad. Las participaciones de los ETF se negocian en las bolsas tradicionales, mientras que los fondos mantienen Bitcoin a través de custodios. El proceso de creación y reembolso está diseñado para mantener el precio del ETF cerca del valor del Bitcoin que lo respalda. Cuando los inversores solicitan reembolsos, el fondo puede acabar teniendo que entregar o vender Bitcoin, según cómo gestionen la operación el fondo y sus participantes autorizados.
El 5 de noviembre, los ETF de Bitcoin al contado de EE. UU. registraron salidas netas de unos 430,2 millones de dólares, revirtiendo las entradas del día anterior.
Eso importa.
Pero eso todavía no demuestra que esas salidas se debieran a ventas de ETF apalancados de renta variable. Solo nos dice que otro canal de venta estuvo activo al mismo tiempo.
Aquí es donde empiezo a desconfiar de la versión simplista de la historia. Los mercados rara vez te dan una sola causa. Varias cosas ocurren a la vez: caen las acciones, aumenta la volatilidad, las instituciones reducen el riesgo, los inversores de ETF retiran su dinero, empiezan las liquidaciones de futuros perpetuos y cambian las expectativas sobre las tasas de interés. Luego alguien mira el gráfico a posteriori y escoge la cifra más grande como explicación.
Suena conveniente.
La verdadera prueba está en el momento en que ocurrió cada cosa. Si supuestamente el reajuste de los ETF apalancados causó la caída de Bitcoin, habría que ver que el reajuste pertinente ocurriera antes del deterioro importante del precio y la liquidez de Bitcoin. Habría que encontrar pruebas de que los intermediarios o las contrapartes que gestionaban esas operaciones se vieron obligados a cubrirse de una manera que afectó la exposición a las criptomonedas. Y habría que comprobar que la magnitud de ese efecto fuera suficiente para explicar una parte significativa del movimiento de Bitcoin.
Sin eso, estamos ante una correlación envuelta en una buena historia.
Un gráfico no puede decirte qué vendedor causó cada parte de la caída.
Los datos del 5 de noviembre muestran un mercado sometido a presión desde varias direcciones a la vez. El Nasdaq cayó un 5,5 %. Bitcoin bajó aproximadamente un 5 %. Se liquidaron posiciones en criptomonedas por más de mil millones de dólares. Los ETF de Bitcoin al contado perdieron cientos de millones de dólares. Son hechos reales. Muestran una tensión considerable.
No demuestran que el reajuste de los ETF apalancados de renta variable fuera el principal detonante.
Y hay un detalle estructural que hace que todo esto sea más peligroso. Bitcoin nunca cierra. Las bolsas de EE. UU., sí. Los mercados tradicionales pueden recibir el golpe inicial durante el horario bursátil estadounidense, mientras Bitcoin sigue negociándose después del cierre de la bolsa. La reducción del riesgo por parte de las instituciones puede continuar en el mercado cripto mucho después de que haya cesado el movimiento inicial de las acciones.
Entonces se activa el círculo de retroalimentación.
El primer impacto no tiene que ser enorme. Cuando los operadores se quedan cortos de garantías, los sistemas automatizados de gestión del riesgo pueden hacer que el siguiente movimiento sea mucho mayor. Las ventas forzadas generan más presión sobre los precios. Más presión sobre los precios provoca más problemas de margen. Más problemas de margen generan más ventas forzadas.
No hace falta que nada funcione mal.
Esa es la parte incómoda. Las plataformas de intercambio pueden funcionar exactamente como fueron diseñadas. La infraestructura de los ETF puede funcionar exactamente como fue diseñada. El sistema de márgenes puede funcionar exactamente como fue diseñado. Y aun así, el mercado puede comportarse de forma desastrosa, porque todos esos sistemas quedan conectados mediante las garantías, la liquidez y la reducción forzada del riesgo justo cuando todos necesitan una salida.
Esa es la vulnerabilidad que investigaría.
No si la cifra de 57.000 millones de dólares suena impresionante, sino si alguien puede rastrear realmente el dinero, las coberturas, las liquidaciones y el momento en que ocurrieron, con suficiente detalle como para demostrar que eso causó el movimiento de Bitcoin y no que simplemente coincidió con él.