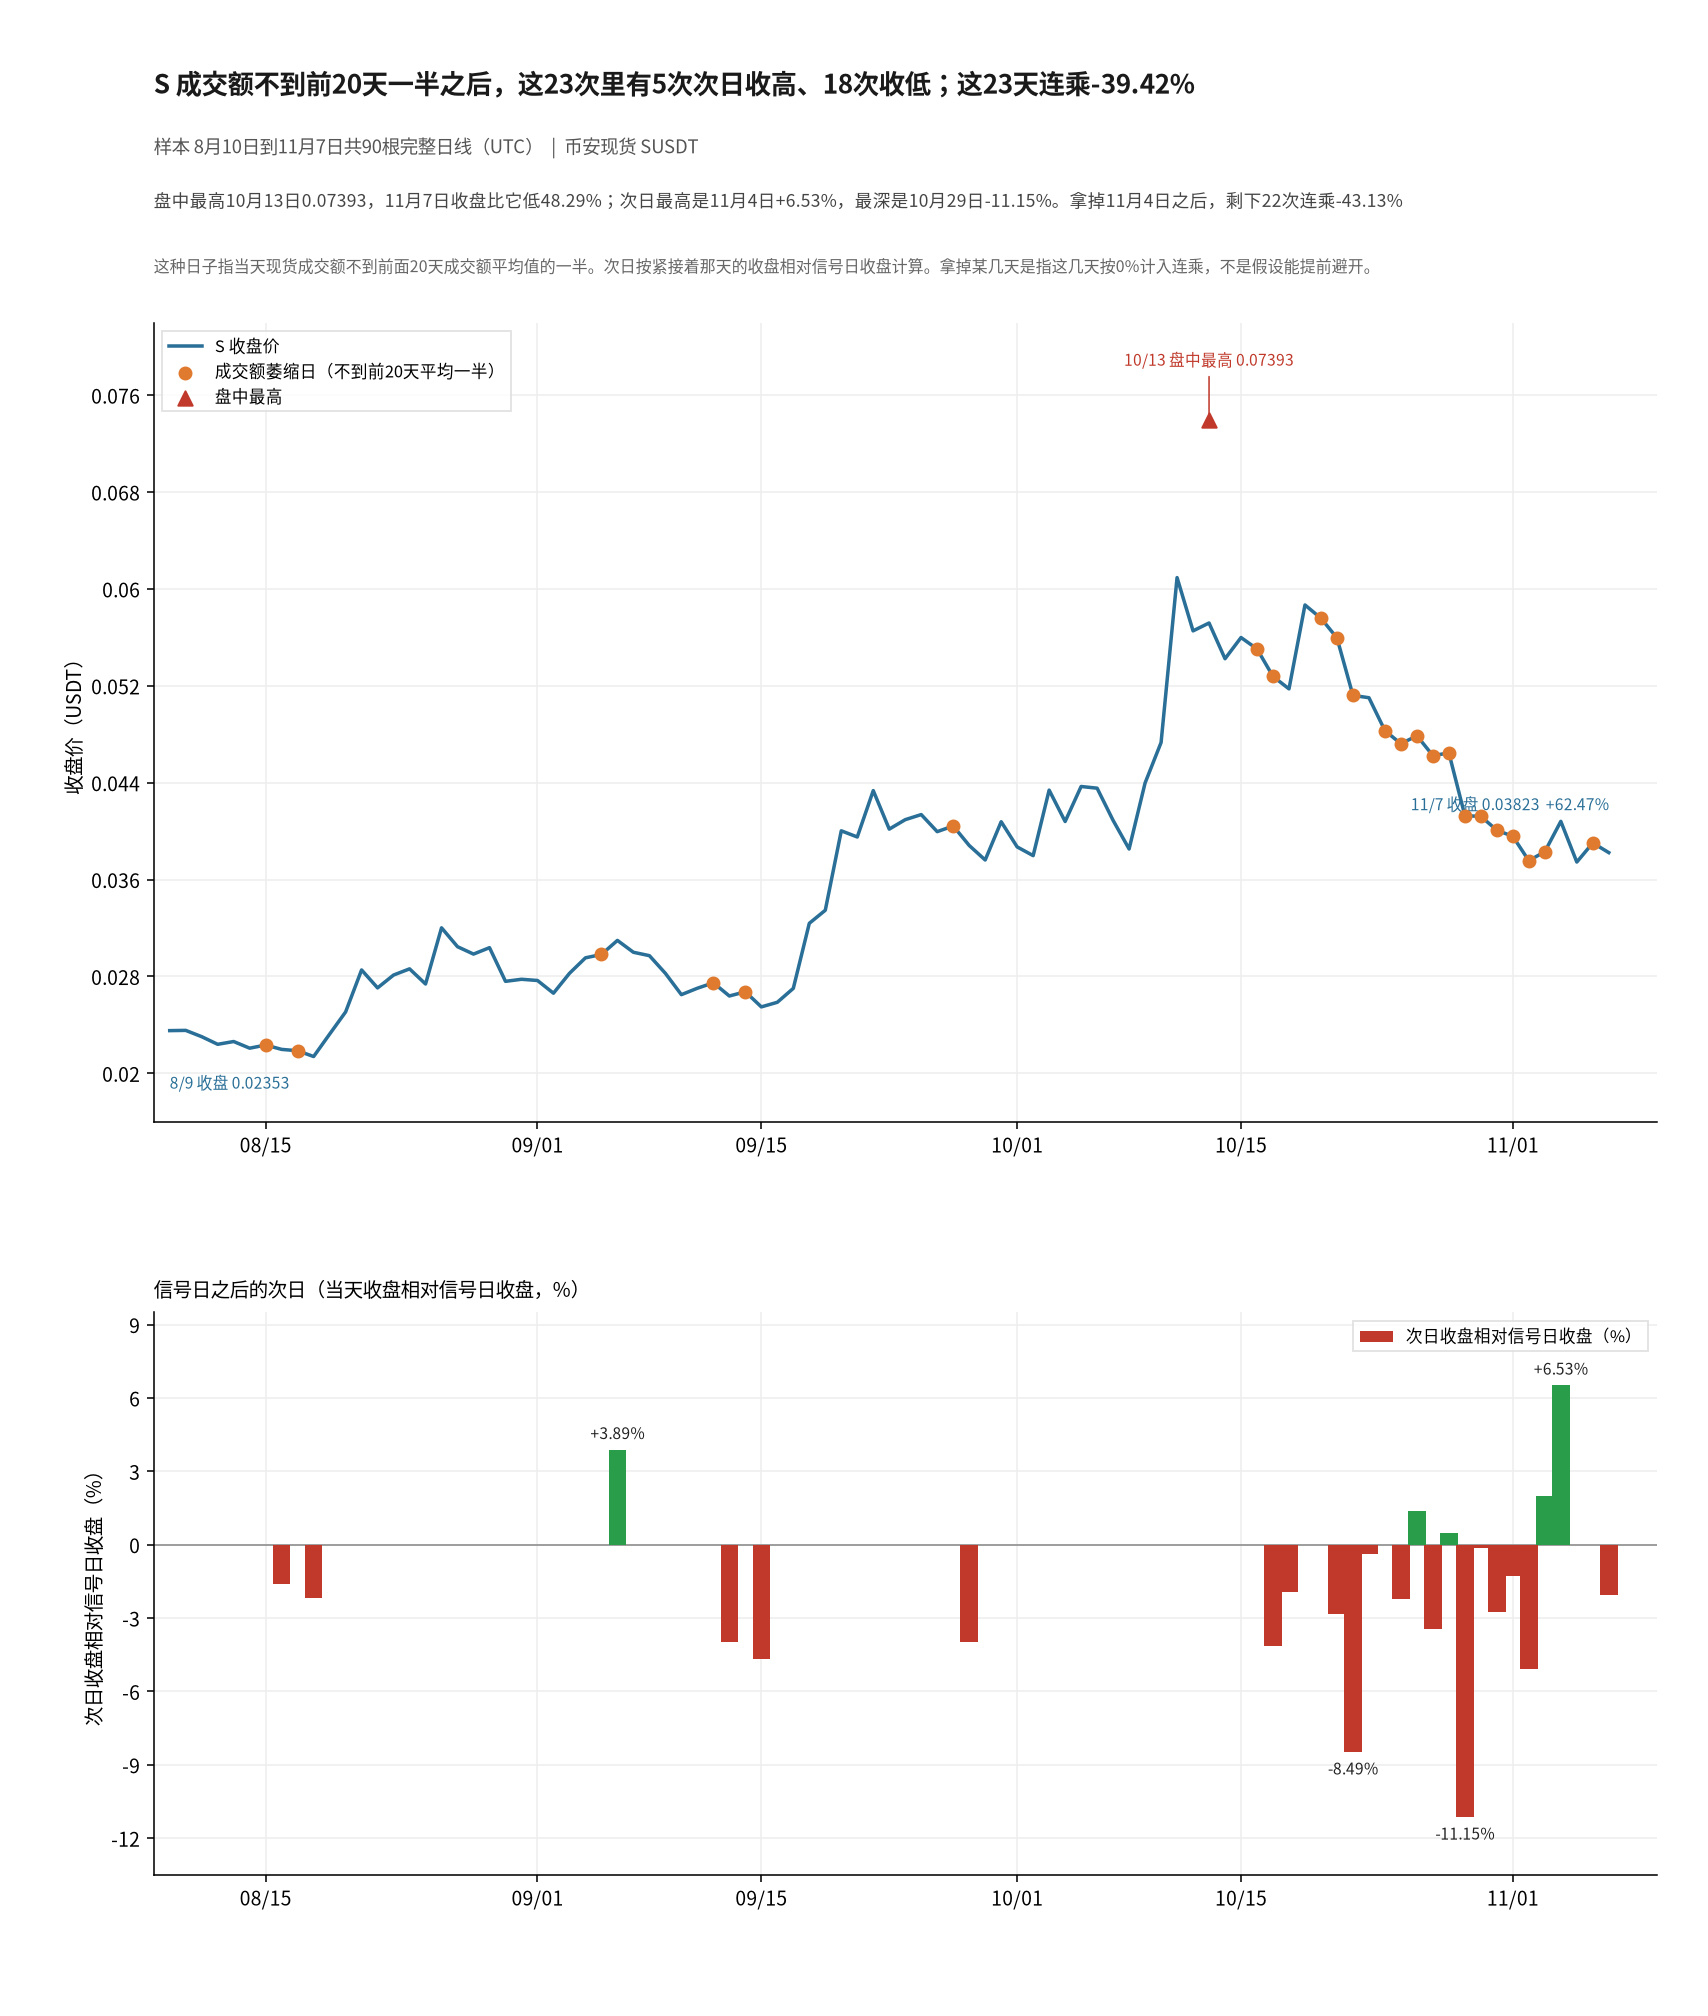
Observando el mercado spot de Binance $S durante los últimos días en el gráfico. La muestra comprende 90 velas diarias completas (UTC), del 10 de agosto al 7 de noviembre. Antes de que empezaran estos 90 días, el cierre del 9 de agosto fue de 0.02353; el 7 de noviembre cerró en 0.03823, un +62.47%. En el mismo periodo, $BTC pasó de 64901.59 a 75867.59, un +16.90%. $S llegó a subir mucho más durante el periodo: el máximo intradía fue de 0.07393 el 13 de octubre, día que cerró en 0.05719. El cierre del 7 de noviembre quedó un 48.29% por debajo de aquel máximo; tendría que subir un 93.38% para volver a ese nivel. El mínimo intradía fue de 0.02094 el 18 de agosto.
Para contabilizarlo, comparo el volumen negociado del mercado spot de cada día con el promedio de los 20 días anteriores. Si el volumen del día es inferior a la mitad de ese promedio de 20 días, lo considero una caída notable del volumen. Cada vez que ocurre, solo observo el cierre del día siguiente y calculo la variación con respecto al cierre de esa vela. Los 20 días anteriores usados para calcular el promedio no tienen por qué estar incluidos en esta muestra de 90 días. Como la vela diaria posterior al 7 de noviembre aún no se ha completado, ese día no cuenta como señal. Hubo 89 días de negociación que pudieron emparejarse de este modo, y la condición se cumplió 23 veces. La más reciente fue el 6 de noviembre: cerró en 0.03903, con un volumen equivalente al 46.73% del promedio de los 20 días anteriores. Al día siguiente, el 7 de noviembre, cerró en 0.03823, un -2.05%.
De estas 23 veces, en 5 el cierre del día siguiente fue más alto y en 18 fue más bajo. La variación media fue de -2.09%, la mediana de -2.19% y el rendimiento compuesto de los 23 días, de -39.42%. La mayor subida se produjo el 4 de noviembre: el día 3 cerró en 0.03831 y el día 4, en 0.04081, un +6.53%. La segunda mayor fue el 6 de septiembre: el día 5 cerró en 0.02982 y el día 6, en 0.03098, un +3.89%. La caída más pronunciada fue el 29 de octubre: el día 28 cerró en 0.04646 y el día 29, en 0.04128, un -11.15%. La segunda mayor caída fue el 22 de octubre: el día 21 cerró en 0.05596 y el día 22, en 0.05121, un -8.49%.
Incluso si excluimos el 4 de noviembre, en las 22 ocasiones restantes hubo 4 cierres al alza y 18 a la baja; la variación media fue de -2.48% y el rendimiento compuesto, de -43.13%. Si asignamos una variación del 0% a la caída más pronunciada, la del 29 de octubre, el promedio de las 22 restantes es de -1.68% y el rendimiento compuesto, de -31.82%. De estas 23 ocasiones, 17 ocurrieron después del máximo intradía del 13 de octubre. Entre el 24 de octubre y el 3 de noviembre, se cumplió esta condición de caída del volumen durante 11 días consecutivos. Esto está relacionado con el aumento del volumen de mediados de octubre: el día de mayor volumen de estos 90 días fue el 11 de octubre; el segundo fue el 13 de octubre. En muchos de los días posteriores, el volumen quedó por debajo del promedio de 20 días, elevado por aquellos días. Si consideramos por separado las 8 ocasiones en que el 13 de octubre no quedó incluido en la ventana de 20 días, hubo 2 cierres al alza y 6 a la baja; el rendimiento compuesto fue de -8.31%. Si asignamos una variación del 0% a los cierres de estos 23 días, el rendimiento compuesto de los otros 67 días es de +168.21%. En conjunto, el cierre de estos 90 días fue un +62.47%; en 41 días el cierre fue superior al del día anterior y en 49, inferior.
Estas 23 ocasiones son observaciones de un periodo de 90 días, y los días de bajo volumen de la segunda mitad se concentran después del máximo. No se puede tomar esto como prueba de que el día siguiente vaya a caer cada vez que el volumen se reduzca a la mitad. Cuando ven que el volumen cae de repente muy por debajo del de los 20 días anteriores, ¿primero comprueban si acaba de haber un máximo con mucho volumen, o lo interpretan directamente como una señal?
Para contabilizarlo, comparo el volumen negociado del mercado spot de cada día con el promedio de los 20 días anteriores. Si el volumen del día es inferior a la mitad de ese promedio de 20 días, lo considero una caída notable del volumen. Cada vez que ocurre, solo observo el cierre del día siguiente y calculo la variación con respecto al cierre de esa vela. Los 20 días anteriores usados para calcular el promedio no tienen por qué estar incluidos en esta muestra de 90 días. Como la vela diaria posterior al 7 de noviembre aún no se ha completado, ese día no cuenta como señal. Hubo 89 días de negociación que pudieron emparejarse de este modo, y la condición se cumplió 23 veces. La más reciente fue el 6 de noviembre: cerró en 0.03903, con un volumen equivalente al 46.73% del promedio de los 20 días anteriores. Al día siguiente, el 7 de noviembre, cerró en 0.03823, un -2.05%.
De estas 23 veces, en 5 el cierre del día siguiente fue más alto y en 18 fue más bajo. La variación media fue de -2.09%, la mediana de -2.19% y el rendimiento compuesto de los 23 días, de -39.42%. La mayor subida se produjo el 4 de noviembre: el día 3 cerró en 0.03831 y el día 4, en 0.04081, un +6.53%. La segunda mayor fue el 6 de septiembre: el día 5 cerró en 0.02982 y el día 6, en 0.03098, un +3.89%. La caída más pronunciada fue el 29 de octubre: el día 28 cerró en 0.04646 y el día 29, en 0.04128, un -11.15%. La segunda mayor caída fue el 22 de octubre: el día 21 cerró en 0.05596 y el día 22, en 0.05121, un -8.49%.
Incluso si excluimos el 4 de noviembre, en las 22 ocasiones restantes hubo 4 cierres al alza y 18 a la baja; la variación media fue de -2.48% y el rendimiento compuesto, de -43.13%. Si asignamos una variación del 0% a la caída más pronunciada, la del 29 de octubre, el promedio de las 22 restantes es de -1.68% y el rendimiento compuesto, de -31.82%. De estas 23 ocasiones, 17 ocurrieron después del máximo intradía del 13 de octubre. Entre el 24 de octubre y el 3 de noviembre, se cumplió esta condición de caída del volumen durante 11 días consecutivos. Esto está relacionado con el aumento del volumen de mediados de octubre: el día de mayor volumen de estos 90 días fue el 11 de octubre; el segundo fue el 13 de octubre. En muchos de los días posteriores, el volumen quedó por debajo del promedio de 20 días, elevado por aquellos días. Si consideramos por separado las 8 ocasiones en que el 13 de octubre no quedó incluido en la ventana de 20 días, hubo 2 cierres al alza y 6 a la baja; el rendimiento compuesto fue de -8.31%. Si asignamos una variación del 0% a los cierres de estos 23 días, el rendimiento compuesto de los otros 67 días es de +168.21%. En conjunto, el cierre de estos 90 días fue un +62.47%; en 41 días el cierre fue superior al del día anterior y en 49, inferior.
Estas 23 ocasiones son observaciones de un periodo de 90 días, y los días de bajo volumen de la segunda mitad se concentran después del máximo. No se puede tomar esto como prueba de que el día siguiente vaya a caer cada vez que el volumen se reduzca a la mitad. Cuando ven que el volumen cae de repente muy por debajo del de los 20 días anteriores, ¿primero comprueban si acaba de haber un máximo con mucho volumen, o lo interpretan directamente como una señal?