

He visto esta película las suficientes veces como para saber dónde suele empezar la parte incómoda. No hace falta hackear nada. Nadie tiene que encontrar un fallo ingenioso. Los contratos pueden comportarse exactamente como están escritos mientras la maquinaria económica que hay debajo empieza a hacerse pedazos, porque siguen llegando tokens nuevos, los compradores desaparecen y la liquidez que todos creían que había resulta ser mucho más escasa cuando la gente realmente la necesita.
Ahí es donde IDOL se pone interesante.
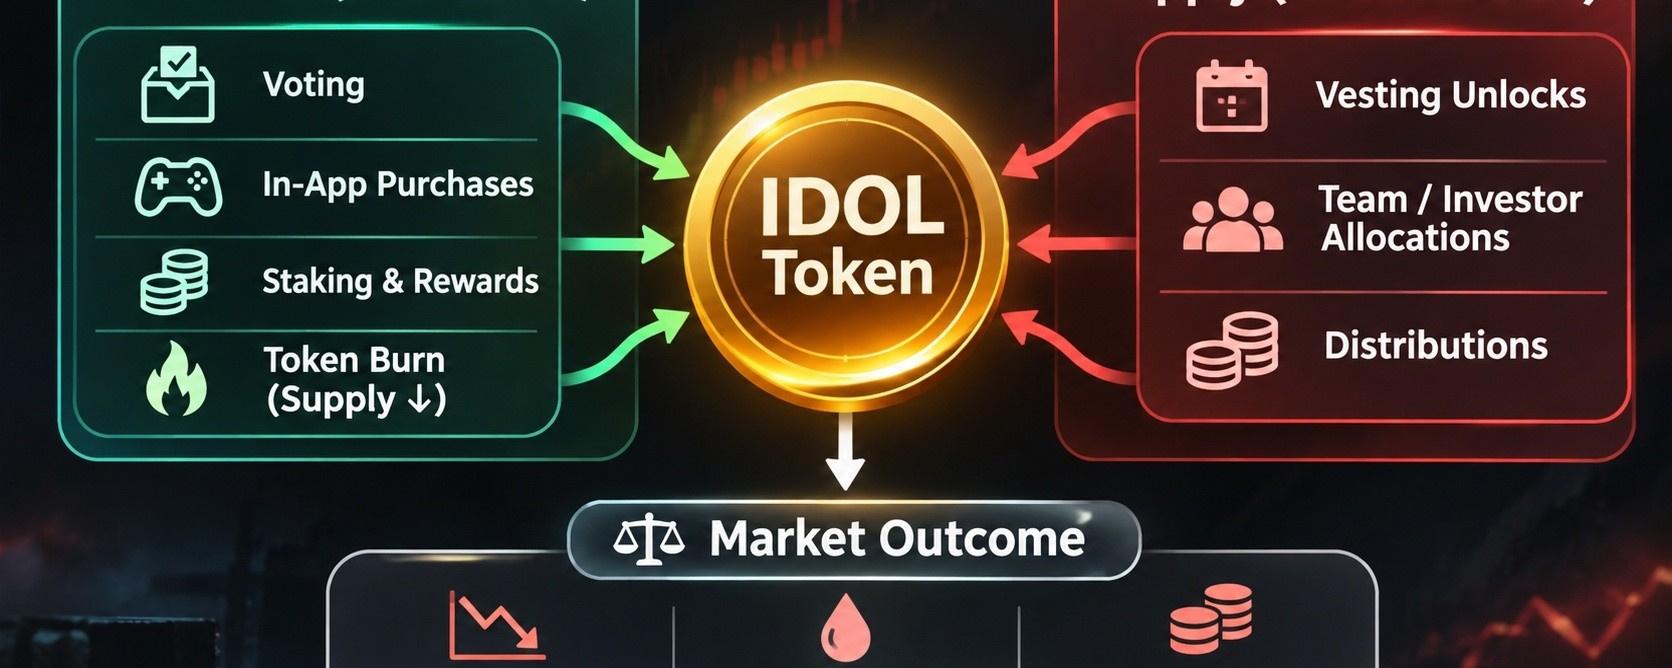
IDOL es un token BEP-20 que opera en BNB Chain. El contrato básico es bastante corriente: lleva un registro de los saldos y procesa las transferencias. La parte complicada está alrededor. La votación, las compras, el staking, las recompensas y la quema de tokens dependen de otros contratos de aplicación y de la plataforma MEET48 en su conjunto. Así que hay una distinción que en el mundo cripto se desdibuja con demasiada facilidad: un contrato de token puede funcionar perfectamente mientras el sistema económico construido a su alrededor no lo hace.
El contrato no puede crear demanda.
La gente primero tiene que comprar IDOL y luego usarlo de verdad. Eso puede significar votar, comprar bienes virtuales o utilizar otras funciones de la plataforma. Para que la economía se sostenga, esa actividad debe generar suficiente demanda real para absorber los tokens que siguen pasando a estar disponibles. La tokenómica publicada por MEET48 fija la oferta máxima en 4.800 millones de tokens, con grandes asignaciones sujetas a un calendario de adquisición gradual, en lugar de quedar líquidas de inmediato.
Y aquí es donde las cuentas empiezan a resultar incómodas.
En esencia, hay dos flujos que compiten entre sí. La actividad de la plataforma puede poner tokens en circulación. Al mismo tiempo, los calendarios de adquisición gradual y distribución pueden introducir en el mercado tokens que antes estaban restringidos. Las quemas pueden retirar tokens de forma permanente, claro, pero solo en la medida en que la cantidad quemada sea significativa en comparación con la cantidad que pasa a ser transferible.
Una función de quema no es un borrador mágico.
Las propias cifras de oferta también merecen cierto escepticismo. CoinMarketCap informa actualmente de unos 1.040 millones de IDOL en circulación, frente a una oferta máxima de 4.800 millones, mientras que otros proveedores de datos de mercado han publicado cifras de circulación sustancialmente diferentes. Eso no es un detalle menor cuando intentas entender la dilución. No puedes tomar una cifra de un sitio de datos y afirmar que representa la cantidad de oferta con la que el mercado tiene que lidiar.
Hay que rastrear los contratos reales.
Eso significa revisar las carteras de adquisición gradual, las direcciones de los exchanges, las carteras del ecosistema, los pools de liquidez y las demás direcciones involucradas en el sistema. El contrato del token puede decirte que una dirección tiene cierto saldo. Pero eso no te dice automáticamente si esos tokens se pueden vender mañana por la mañana. Algunos pueden estar bloqueados. Otros pueden estar controlados por contratos de adquisición gradual. Algunos pueden estar en pools de liquidez. Y otros quizá ya estén en exchanges.
Al mercado no le importa demasiado la oferta teórica.
Le importa lo que realmente puede llegar a los libros de órdenes o a los pools de liquidez.
Ahora imagina la versión más desagradable de la historia. IDOL cae con fuerza mientras las asignaciones bloqueadas siguen pasando a ser transferibles. Los titulares actuales se ponen nerviosos y empiezan a vender. Quienes reciben tokens recién adquiridos también tienen ahora la posibilidad de venderlos. Así que el mercado se enfrenta a más oferta líquida justo cuando la demanda se debilita.
Es una combinación nefasta.
Y la caída del precio crea otro problema al que no se presta suficiente atención. Puede que la actividad de la plataforma continúe, pero el valor económico que representa cambia cuando el precio del token se desploma. Si algunas partes de la plataforma tienen precios expresados en IDOL, la misma cantidad de tokens puede representar de repente un valor en dólares muy distinto, salvo que esos precios se ajusten dinámicamente.
Entonces está el argumento de la quema.
Suena tranquilizador hasta que haces la pregunta aburrida: ¿cuántos tokens se están quemando realmente y cómo se compara eso con la cantidad que pasa a estar disponible? Una quema se mide en tokens, pero el daño de la dilución se refleja en el valor económico, la liquidez y la demanda. Si IDOL ya ha caído mucho, quemar una gran cantidad de tokens puede sonar impresionante, aunque represente un valor económico relativamente pequeño.
Los contratos inteligentes no te salvan en este caso.
Un contrato verificado puede procesar cada transferencia exactamente como se había previsto y, aun así, formar parte de una economía que no genera suficiente demanda. No tiene por qué haber una vulnerabilidad. No tiene por qué haber un desarrollador malintencionado. Ni siquiera tiene por qué haber un error de programación.
El sistema puede fallar sin que nadie actúe de mala fe.
La documentación de MEET48 describe quemas relacionadas con la votación y otras actividades, pero la verdadera pregunta no es si existe el mecanismo de quema. Es si esas quemas pueden seguir el ritmo de la oferta que pasa a estar disponible en el mercado. Si no pueden, la quema es simplemente una fuerza que contrarresta a otra.
La liquidez es la otra parte desagradable.
El volumen de operaciones puede parecer enorme sin que eso signifique que haya suficiente liquidez real para absorber ventas importantes. Los datos actuales del mercado muestran una actividad de negociación considerable en relación con la capitalización de mercado del token, mientras que la liquidez reportada en determinados pools de BNB Chain puede ser mucho menor que el volumen diario anunciado.
Esas cifras no son intercambiables.
Un token puede negociarse mucho y, aun así, tener una liquidez angustiosamente baja cuando alguien intenta vender una cantidad considerable.
Normalmente no te das cuenta cuando los precios están subiendo. Los compradores reponen continuamente la liquidez que consumen los vendedores, así que el mecanismo parece funcionar bien. Pero luego el mercado cambia de rumbo. En un creador de mercado automatizado, las ventas retiran activos del pool y hacen que el precio se mueva en contra del vendedor. Si el pool tiene poca profundidad, una cantidad relativamente modesta de ventas netas puede provocar un movimiento de precio sorprendentemente brusco.
Eso es lo que yo vigilaría.
La verdadera prueba para IDOL no es si el contrato del token funciona, si existen mecanismos de quema o si la gente puede encontrar usos para el token durante un mercado alcista. La prueba es si los contratos de la aplicación, el sistema de adquisición gradual, las asignaciones controladas por la tesorería y la liquidez disponible en el mercado pueden seguir funcionando en conjunto cuando el mercado intenta activamente hundir el precio.
Nadie tiene que hackearlo.
Se desbloquean tokens. Los titulares venden. La liquidez se agota. El precio cae. Con él, cae el poder adquisitivo que genera la actividad de la plataforma. Y justo cuando el sistema necesita nueva demanda, el valor económico que esa demanda genera quizá ya esté disminuyendo.
Ese es un problema mucho más difícil de resolver que un error en un contrato inteligente. El código puede hacer exactamente aquello para lo que fue programado y, aun así, dejar al sistema expuesto, porque la oferta, el uso genuino y la liquidez no evolucionan al unísono cuando llega la presión.