¡Joder, estos datos de empleo no agrícola han golpeado con tanta fuerza que han dejado al mercado completamente desconcertado!
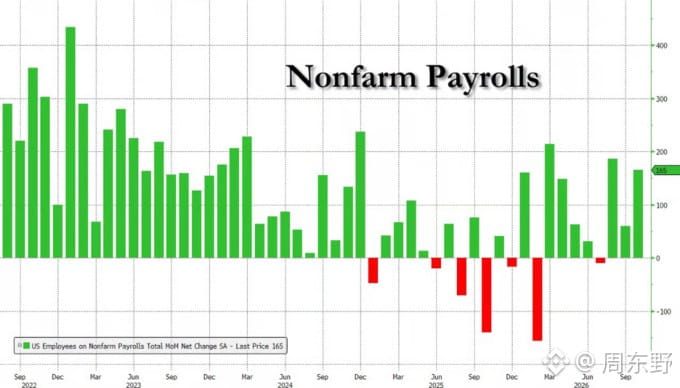
El último informe de empleo no agrícola de octubre mostró un aumento de 165.000 puestos de trabajo, muy por encima de los 65.000 esperados. La tasa de desempleo bajó al 4,1 % y el crecimiento salarial alcanzó el 0,4 %. Estos sólidos datos dispararon de golpe las expectativas de una subida de tipos más agresiva en diciembre o de un retraso en los recortes, y el mercado cripto sufrió fuertes turbulencias.
Pero ¿tiene sentido equiparar directamente la fortaleza del empleo no agrícola con un «desplome del mercado cripto»?
La transmisión de la liquidez macroeconómica al mercado cripto no sigue una relación lineal sencilla.
La lógica tradicional es: empleo no agrícola por las nubes ➔ escasez de mano de obra ➔ persisten las alertas de inflación ➔ la Fed sube los tipos o los mantiene elevados ➔ se contrae la liquidez ➔ se desploman los activos de riesgo.
Esta lógica parece sólida, pero aplicarla directamente a las operaciones puede llevarnos a caer en una trampa:
Primero, que el empleo sea «negativo para el mercado» es, en esencia, una «buena noticia para la economía». Un dato de empleo no agrícola superior a lo previsto indica que la economía es resiliente y no ha entrado en recesión. «Tipos altos con un aterrizaje suave de la economía» es mucho más saludable que «caer en una recesión deflacionaria para conseguir recortes de tipos».
Segundo, la liquidez de los activos no depende de una sola cifra, sino de la interacción entre los «tipos de interés reales» y los «flujos de capital on-chain».
Si repasamos la transmisión macroeconómica reciente, lo que determina el mercado nunca son las fluctuaciones del empleo de un solo mes:
Desviación de la política monetaria: mientras los próximos datos de inflación, como el IPC, no se descontrolen, las expectativas sobre el tipo de interés neutral a largo plazo de la Fed no cambiarán de forma fundamental. El dato de empleo no agrícola de un solo mes suele provocar, sobre todo, un ajuste de las posiciones impulsado por las emociones a corto plazo.
Liquidez endógena: la capacidad de fijar el precio de BTC depende ahora en gran medida de los flujos de capital hacia los ETF al contado, los balances de las instituciones y la oferta neta de stablecoins. Si no se interrumpe el flujo de fondos hacia la infraestructura on-chain, las correcciones provocadas por noticias macroeconómicas negativas suelen ser aprovechadas por las instituciones para comprar.
Abrir posiciones cortas a ciegas y vender en pérdidas ahora puede hacer que acabes vendiendo justo en el mínimo del sentimiento.
Los dos puntos clave que conviene observar a continuación son: primero, si los ETF al contado de BTC registran salidas netas sostenidas después del repunte de los rendimientos de los bonos del Tesoro estadounidense; y segundo, si BTC puede recomponer sus posiciones en un nivel de soporte clave una vez completado el desapalancamiento.
Los sólidos datos de empleo no agrícola han pisado el freno, pero están lejos de hacer descarrilar la gran tendencia. Lo importante ahora es distinguir el ruido macroeconómico y mantenerse atentos a los flujos de capital on-chain.
#非农就业数据推升加息预期
El último informe de empleo no agrícola de octubre mostró un aumento de 165.000 puestos de trabajo, muy por encima de los 65.000 esperados. La tasa de desempleo bajó al 4,1 % y el crecimiento salarial alcanzó el 0,4 %. Estos sólidos datos dispararon de golpe las expectativas de una subida de tipos más agresiva en diciembre o de un retraso en los recortes, y el mercado cripto sufrió fuertes turbulencias.
Pero ¿tiene sentido equiparar directamente la fortaleza del empleo no agrícola con un «desplome del mercado cripto»?
La transmisión de la liquidez macroeconómica al mercado cripto no sigue una relación lineal sencilla.
La lógica tradicional es: empleo no agrícola por las nubes ➔ escasez de mano de obra ➔ persisten las alertas de inflación ➔ la Fed sube los tipos o los mantiene elevados ➔ se contrae la liquidez ➔ se desploman los activos de riesgo.
Esta lógica parece sólida, pero aplicarla directamente a las operaciones puede llevarnos a caer en una trampa:
Primero, que el empleo sea «negativo para el mercado» es, en esencia, una «buena noticia para la economía». Un dato de empleo no agrícola superior a lo previsto indica que la economía es resiliente y no ha entrado en recesión. «Tipos altos con un aterrizaje suave de la economía» es mucho más saludable que «caer en una recesión deflacionaria para conseguir recortes de tipos».
Segundo, la liquidez de los activos no depende de una sola cifra, sino de la interacción entre los «tipos de interés reales» y los «flujos de capital on-chain».
Si repasamos la transmisión macroeconómica reciente, lo que determina el mercado nunca son las fluctuaciones del empleo de un solo mes:
Desviación de la política monetaria: mientras los próximos datos de inflación, como el IPC, no se descontrolen, las expectativas sobre el tipo de interés neutral a largo plazo de la Fed no cambiarán de forma fundamental. El dato de empleo no agrícola de un solo mes suele provocar, sobre todo, un ajuste de las posiciones impulsado por las emociones a corto plazo.
Liquidez endógena: la capacidad de fijar el precio de BTC depende ahora en gran medida de los flujos de capital hacia los ETF al contado, los balances de las instituciones y la oferta neta de stablecoins. Si no se interrumpe el flujo de fondos hacia la infraestructura on-chain, las correcciones provocadas por noticias macroeconómicas negativas suelen ser aprovechadas por las instituciones para comprar.
Abrir posiciones cortas a ciegas y vender en pérdidas ahora puede hacer que acabes vendiendo justo en el mínimo del sentimiento.
Los dos puntos clave que conviene observar a continuación son: primero, si los ETF al contado de BTC registran salidas netas sostenidas después del repunte de los rendimientos de los bonos del Tesoro estadounidense; y segundo, si BTC puede recomponer sus posiciones en un nivel de soporte clave una vez completado el desapalancamiento.
Los sólidos datos de empleo no agrícola han pisado el freno, pero están lejos de hacer descarrilar la gran tendencia. Lo importante ahora es distinguir el ruido macroeconómico y mantenerse atentos a los flujos de capital on-chain.
#非农就业数据推升加息预期