📊 INFORME DE RENDIMIENTO DE TRADING E ÍNDICE DE MIEDO Y CODICIA (FGI) – ACTUALIZADO AL 07/11/2026
Los datos de 858 días muestran una correlación entre el FGI y la tasa de aciertos (WR) de r ≈ -0.291, ligeramente más débil que el -0.293 del 31/10/2026. La relación sigue siendo negativa, pero no hay pruebas suficientes para usar el FGI por sí solo como señal de entrada en una operación.
En la muestra, el rendimiento de trading tiende a ser menor durante los períodos de codicia, especialmente cuando esta es extrema. El FGI puede aportar contexto para evaluar el riesgo, pero esta correlación no demuestra capacidad predictiva ni causalidad.
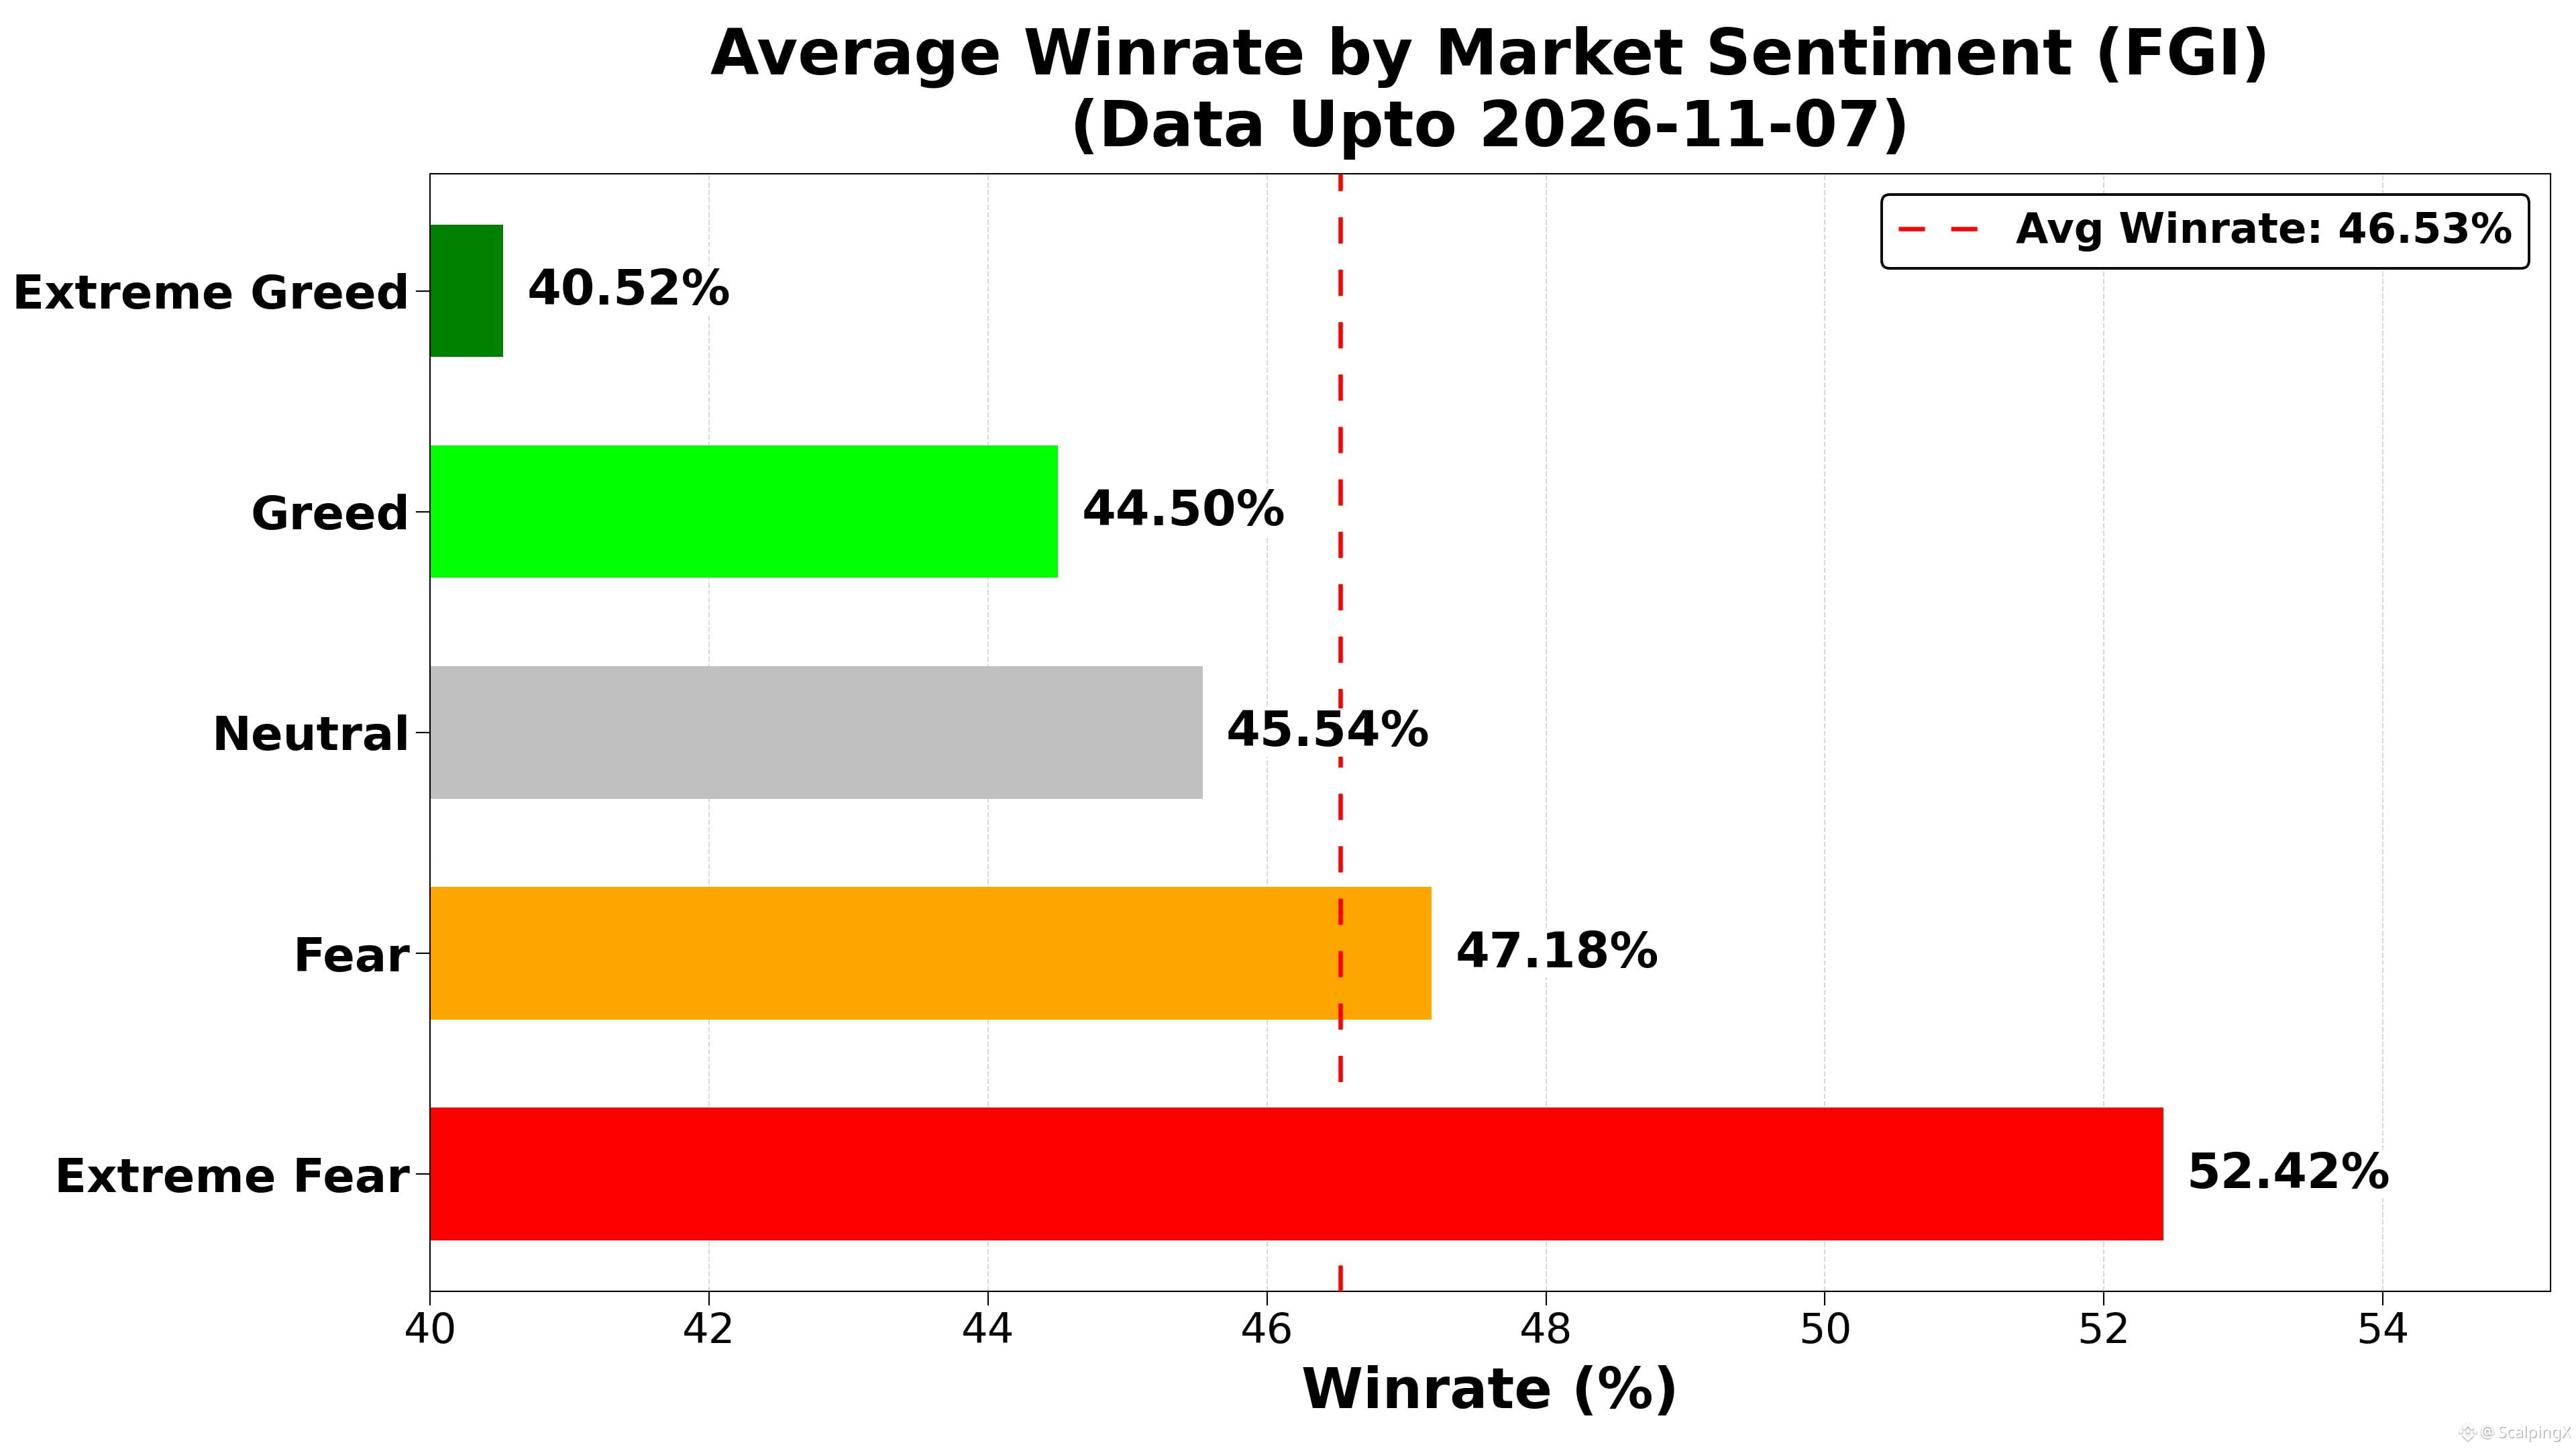
A continuación se muestran la tasa de aciertos diaria media (WR), la relación R teórica de equilibrio y el número de días observados (n) para cada rango de sentimiento. R se expresa como riesgo y excluye comisiones y deslizamiento:
🤑 Codicia extrema (≥80): WR 40.5% • R=1:1.47 • n=25
😌 Codicia (60–<80): WR 44.5% • R=1:1.25 • n=267
😐 Neutral (40–<60): WR 45.5% • R=1:1.20 • n=172
😰 Miedo (20–<40): WR 47.2% • R=1:1.12 • n=279
😱 Miedo extremo (<20): WR 52.4% • R=1:0.91 • n=115
Porcentaje de días en que la tasa de aciertos supera la media diaria de toda la muestra, del 46.53%, en cada rango de sentimiento:
🤑 Codicia extrema: 8.0%
😌 Codicia: 34.1%
😐 Neutral: 40.1%
😰 Miedo: 55.2%
😱 Miedo extremo: 67.8%
➤ Estas estadísticas ilustran la relación entre la tasa de aciertos y la R necesaria para alcanzar el punto de equilibrio.
📈 Con niveles más altos del FGI, la WR histórica es menor, lo que implica una R de equilibrio más alta. Sin embargo, fijar objetivos de ganancias más distantes podría cambiar por sí mismo la tasa de aciertos.
📉 Con niveles más bajos del FGI, la WR histórica es mayor, lo que implica una R de equilibrio más baja. Esto por sí solo no demuestra que reducir los objetivos de ganancias aceleraría la rotación del capital ni mejoraría el rendimiento.
#TradingStatistics $BTC $BNB $GRAM
Los datos de 858 días muestran una correlación entre el FGI y la tasa de aciertos (WR) de r ≈ -0.291, ligeramente más débil que el -0.293 del 31/10/2026. La relación sigue siendo negativa, pero no hay pruebas suficientes para usar el FGI por sí solo como señal de entrada en una operación.
En la muestra, el rendimiento de trading tiende a ser menor durante los períodos de codicia, especialmente cuando esta es extrema. El FGI puede aportar contexto para evaluar el riesgo, pero esta correlación no demuestra capacidad predictiva ni causalidad.
A continuación se muestran la tasa de aciertos diaria media (WR), la relación R teórica de equilibrio y el número de días observados (n) para cada rango de sentimiento. R se expresa como riesgo y excluye comisiones y deslizamiento:
🤑 Codicia extrema (≥80): WR 40.5% • R=1:1.47 • n=25
😌 Codicia (60–<80): WR 44.5% • R=1:1.25 • n=267
😐 Neutral (40–<60): WR 45.5% • R=1:1.20 • n=172
😰 Miedo (20–<40): WR 47.2% • R=1:1.12 • n=279
😱 Miedo extremo (<20): WR 52.4% • R=1:0.91 • n=115
Porcentaje de días en que la tasa de aciertos supera la media diaria de toda la muestra, del 46.53%, en cada rango de sentimiento:
🤑 Codicia extrema: 8.0%
😌 Codicia: 34.1%
😐 Neutral: 40.1%
😰 Miedo: 55.2%
😱 Miedo extremo: 67.8%
➤ Estas estadísticas ilustran la relación entre la tasa de aciertos y la R necesaria para alcanzar el punto de equilibrio.
📈 Con niveles más altos del FGI, la WR histórica es menor, lo que implica una R de equilibrio más alta. Sin embargo, fijar objetivos de ganancias más distantes podría cambiar por sí mismo la tasa de aciertos.
📉 Con niveles más bajos del FGI, la WR histórica es mayor, lo que implica una R de equilibrio más baja. Esto por sí solo no demuestra que reducir los objetivos de ganancias aceleraría la rotación del capital ni mejoraría el rendimiento.
#TradingStatistics $BTC $BNB $GRAM