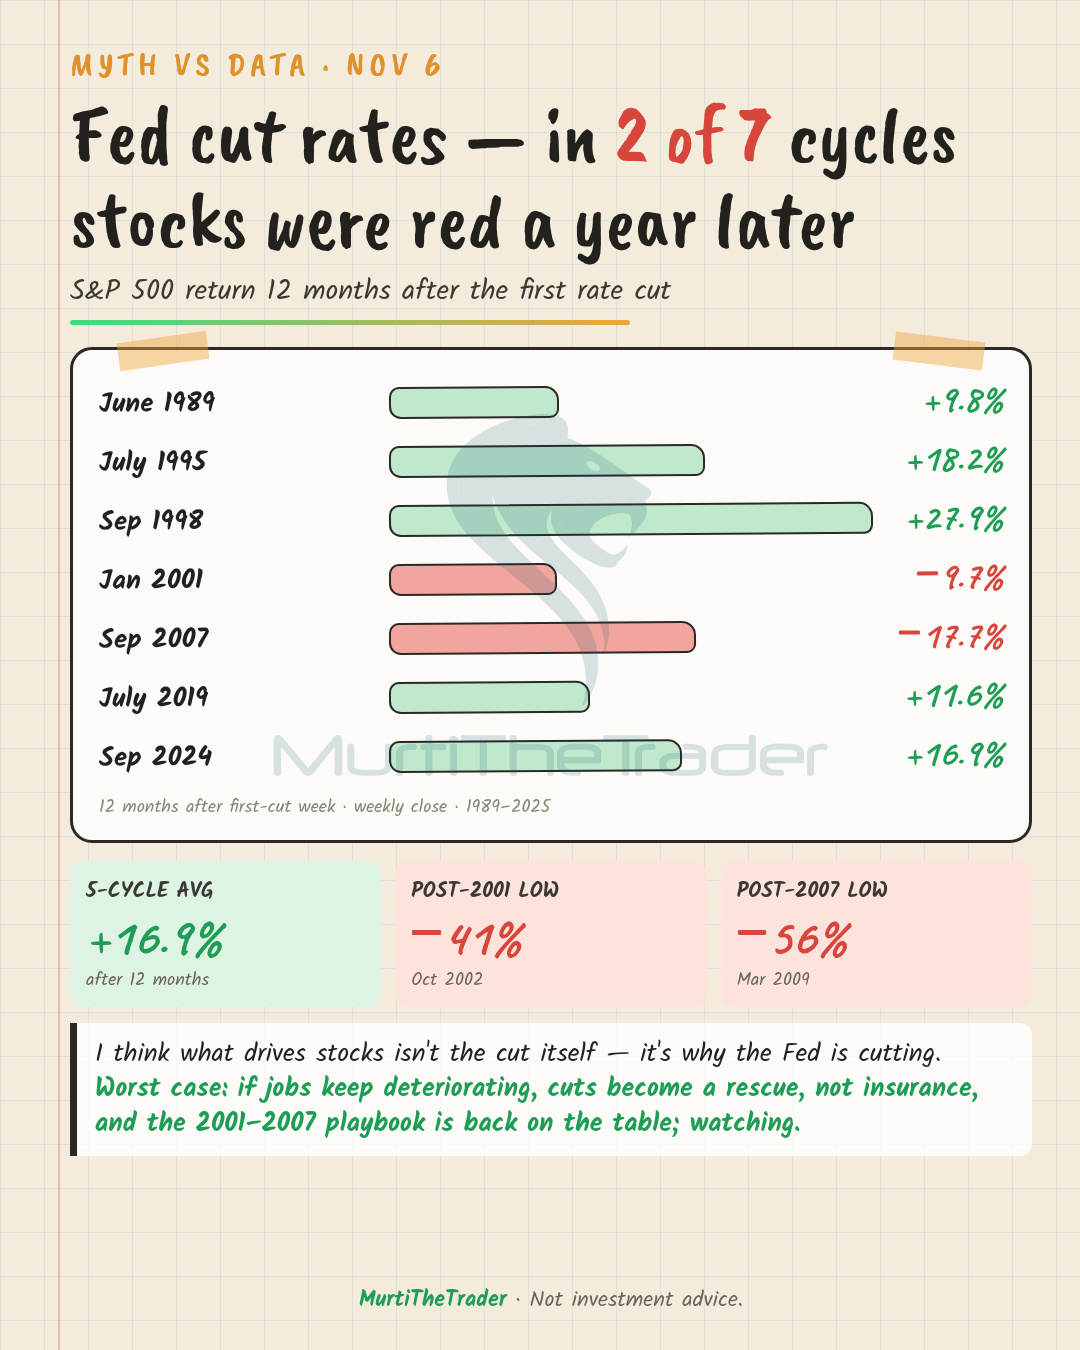
Mito vs. datos: "Cuando la Fed recorta las tasas, las acciones suben." Desde 1989, en 2 de 7 ciclos de recortes, el S&P 500 ($SPY ) seguía en terreno negativo un año después.
→ 1989, 1995, 1998, 2019, 2024: +9.8% a +27.9% doce meses después
→ 2001: −9.7% a los 12 meses, −41% hasta el mínimo
→ 2007: −17.7% a los 12 meses, −56% hasta el mínimo
Creo que lo que impulsa las acciones no es el recorte, sino por qué está recortando la Fed. El peor escenario: si el empleo sigue deteriorándose, los recortes se convierten en un rescate, no en un seguro, y el patrón de 2001–2007 vuelve a estar sobre la mesa; lo estoy siguiendo.
En seguimiento: $SPY $QQQ $IWM
#FOMC #Economy #Stocks
→ 1989, 1995, 1998, 2019, 2024: +9.8% a +27.9% doce meses después
→ 2001: −9.7% a los 12 meses, −41% hasta el mínimo
→ 2007: −17.7% a los 12 meses, −56% hasta el mínimo
Creo que lo que impulsa las acciones no es el recorte, sino por qué está recortando la Fed. El peor escenario: si el empleo sigue deteriorándose, los recortes se convierten en un rescate, no en un seguro, y el patrón de 2001–2007 vuelve a estar sobre la mesa; lo estoy siguiendo.
En seguimiento: $SPY $QQQ $IWM
#FOMC #Economy #Stocks