Invertir periódicamente no es para ganar más, sino para que todavía te quede munición cuando estés en la cima.
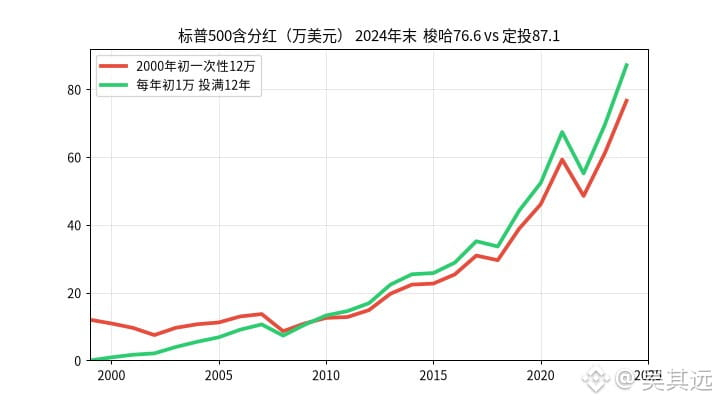
A principios de 2000, invertir los mismos 120.000 dólares en el S&P 500 (incluidos los dividendos).
Quien invirtió todo de golpe:
A finales de 2000 → 109.000 dólares
A finales de 2002 → 75.000 dólares
A finales de 2005 → 112.000 dólares
A finales de 2008 → 86.000 dólares
A finales de 2011 → 128.000 dólares
Quien invirtió 10.000 dólares al comienzo de cada año durante 12 años:
A finales de 2000: invirtió 10.000 → 9.000 dólares
A finales de 2002: invirtió 30.000 → 21.000 dólares
A finales de 2005: invirtió 60.000 → 68.000 dólares
A finales de 2008: invirtió 90.000 → 73.000 dólares
A finales de 2011: invirtió 120.000 → 146.000 dólares
A finales de 2024 → 871.000 dólares
(Quien invirtió todo de golpe: 766.000 dólares a finales de 2024)
Quien invirtió todo de golpe todavía iba con pérdidas a finales de 2009 (109.000 dólares).
Quien invirtió periódicamente también sufrió un golpe en 2008, pero ya había recuperado la ventaja en 2010.
Con el mismo capital inicial de 120.000 dólares, la diferencia fue de 105.000 dólares.
Datos: rentabilidad total anual del S&P 500 según Slickcharts; inversión al comienzo de cada año; no se tienen en cuenta impuestos ni el tipo de cambio. El rendimiento histórico no garantiza resultados futuros. Esto no constituye asesoramiento de inversión.
#定投 #标普500 #AccionesEEUU
A principios de 2000, invertir los mismos 120.000 dólares en el S&P 500 (incluidos los dividendos).
Quien invirtió todo de golpe:
A finales de 2000 → 109.000 dólares
A finales de 2002 → 75.000 dólares
A finales de 2005 → 112.000 dólares
A finales de 2008 → 86.000 dólares
A finales de 2011 → 128.000 dólares
Quien invirtió 10.000 dólares al comienzo de cada año durante 12 años:
A finales de 2000: invirtió 10.000 → 9.000 dólares
A finales de 2002: invirtió 30.000 → 21.000 dólares
A finales de 2005: invirtió 60.000 → 68.000 dólares
A finales de 2008: invirtió 90.000 → 73.000 dólares
A finales de 2011: invirtió 120.000 → 146.000 dólares
A finales de 2024 → 871.000 dólares
(Quien invirtió todo de golpe: 766.000 dólares a finales de 2024)
Quien invirtió todo de golpe todavía iba con pérdidas a finales de 2009 (109.000 dólares).
Quien invirtió periódicamente también sufrió un golpe en 2008, pero ya había recuperado la ventaja en 2010.
Con el mismo capital inicial de 120.000 dólares, la diferencia fue de 105.000 dólares.
Datos: rentabilidad total anual del S&P 500 según Slickcharts; inversión al comienzo de cada año; no se tienen en cuenta impuestos ni el tipo de cambio. El rendimiento histórico no garantiza resultados futuros. Esto no constituye asesoramiento de inversión.
#定投 #标普500 #AccionesEEUU