

11月5日,美股科技股暴跌,纳斯达克跌5.5%,半导体指数跌幅超12%。民主党夺参众两院后,多地通过限制数据中心建设公投,得州、俄亥俄、佐治亚新任州长承诺暂停,约40%规划容量受影响。亚洲市场同步下挫,日经跌超6%,韩Kospi开盘即跌超8%触发熔断,三星电子与SK Hynix分别跌近10%和12%。市场担忧AI数据中心建设放缓将影响资本开支与内存需求,但尚未出现订单实际下滑,主要反映预期调整。
文章作者、来源:David,深潮 TechFlow
11 月 5 日,美国科技股出现一轮明显的惨烈下跌。
Nasdaq 收跌约 5.5%,进入修正区间;费城半导体指数跌超 12%。Nvidia、AMD、Micron 等芯片公司跌幅显著。市场的直接反应来自中期选举结果。民主党拿下参众两院后,投资者开始考虑地方层面对 AI 数据中心建设的阻力。
同一时间窗口里,亚洲市场也在跟着反应。
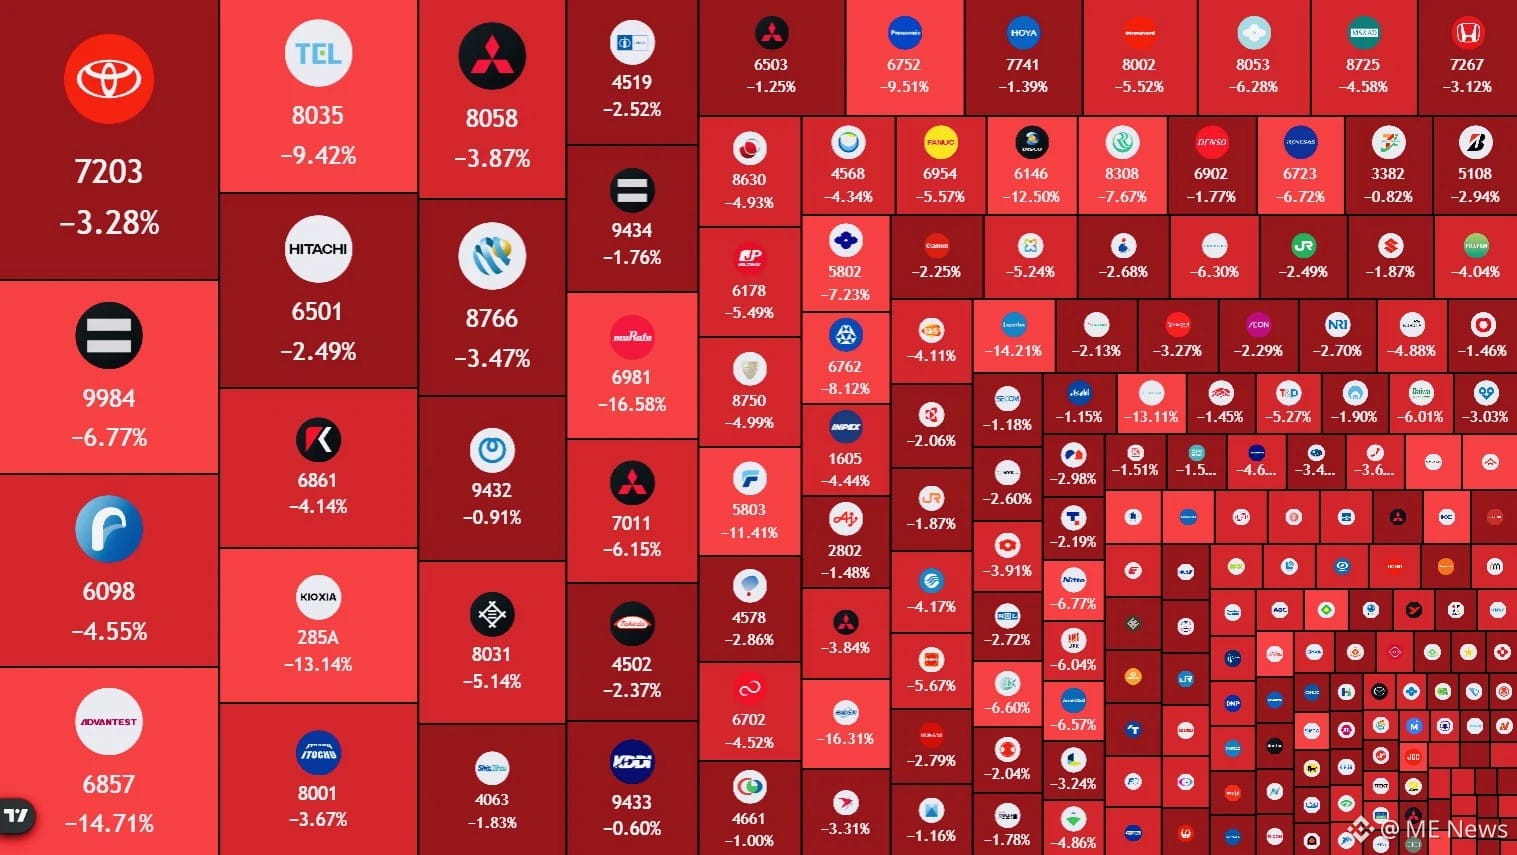
11 月 6 日早盘,日本日经指数跌超 6%,Advantest、Tokyo Electron、Kioxia 等半导体设备和存储相关公司领跌;韩国市场反应更剧烈:
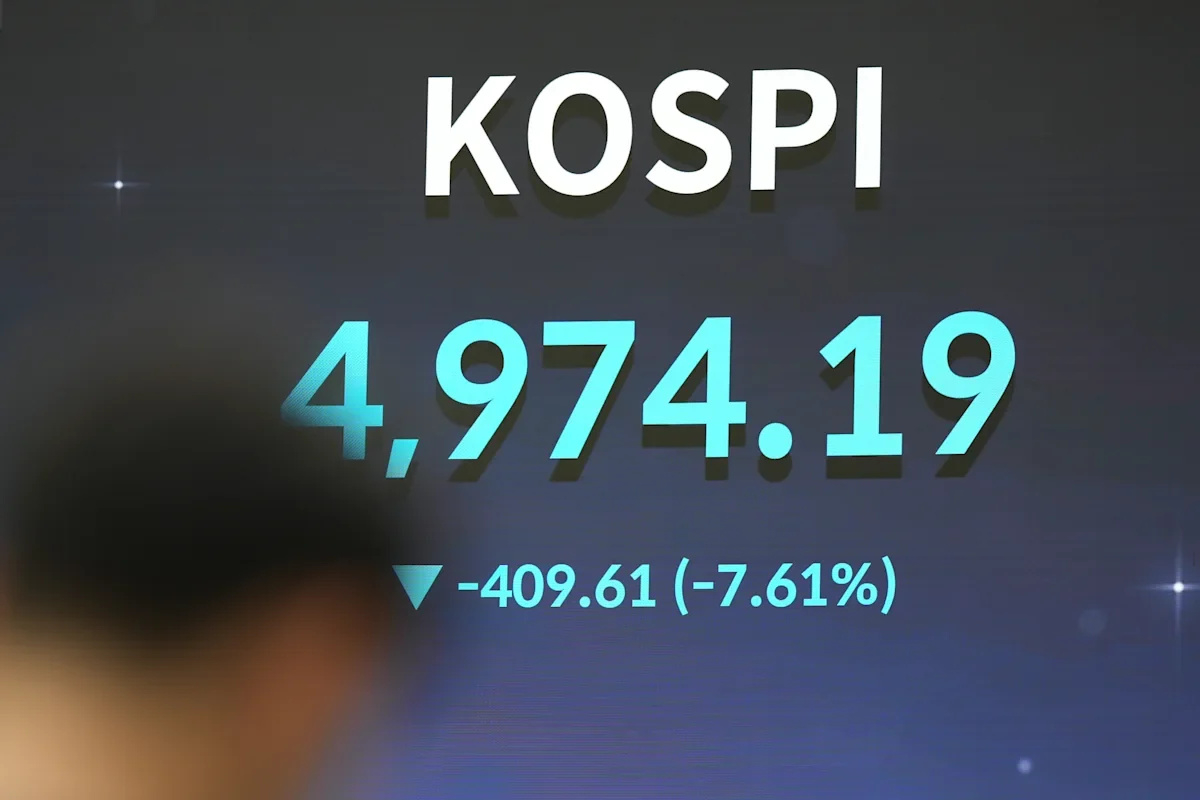
Kospi 开盘后迅速跌超 8%,触发熔断;Samsung Electronics 和 SK Hynix 早盘跌幅分别接近 10%和 12%。前一天(11 月 5 日),Kospi 已经收跌 5.28%,两家公司合计市值蒸发超过 1400 亿美元。
当 AI 算力扩张遭遇“政策红灯”
全球不同市场的下跌当然不是孤立事件。首先最直接的美国市场,11 月 5 日真正在交易的,当然是数据中心建设的落地速度被重新评估。中期选举后,这个变化有了非常具体的证据。
根据 Ballotpedia 和多家媒体统计,全美有 41 项与数据中心相关的地方公投,分布在 10 个州。
除北达科他州一个小镇外,其余全部通过了限制、暂停或禁止新建数据中心的措施。俄亥俄州单独就有 21 项,是最集中的地方。德法恩斯市(Defiance)以约 65%的支持率通过了限制数据中心建设的宪章修正案;伊利诺伊州的乔利埃特(Joliet)近 80%的选民支持限制。
州一级的变化更加直接。
得克萨斯州新当选州长 Gina Hinojosa 在竞选中明确提出对数据中心实施暂停,直到州议会通过相关法规;俄亥俄州新州长 Amy Acton 支持有条件的暂停;佐治亚州新州长 Keisha Lance Bottoms 也承诺暂停新建。这些州是目前美国数据中心规划容量的重要组成部分。
Bloomberg 报道称,约 40%的美国规划中数据中心容量位于这些新当选州长承诺放缓的州。
此前已有超过 140 个数据中心项目因地方反对被推迟或取消。中期选举结果把这种零散的反对,变成了州级政策可能转向的信号。
跨时区血洗,亚洲 AI 供应链的恐慌
美国 AI 数据中心建设受阻的预期传到日本时,影响的是设备端。
日本在半导体设备和测试环节的权重很高,Advantest、Tokyo Electron 这类公司直接受益于下游晶圆厂和封装厂的资本开支。数据中心建设放缓,并不会立刻减少现有订单,但会改变厂商对未来两到三个季度新增设备需求的假设。
日本股市在 11 月 6 日早盘的下跌,集中在这些设备和材料公司上,更能说明市场是在提前压缩资本开支周期的预期,而不是在交易日本自身的经济数据。
不过,目前还没有看到日本设备端订单已经明显下降的直接证据。Advantest 在 10 月底刚发布了创纪录的第二季度业绩,并上调了全年销售和营业利润指引,理由是 AI 相关测试设备需求强劲。市场抛售它,交易的是未来订单可能被压缩的预期,而不是当前积压订单已经恶化。
而利空传到韩国时,加上韩国股市最近几个月的大波动特性,敏感度则更高。
Samsung Electronics 和 SK Hynix 占据全球高带宽内存(HBM)和先进 DRAM 的主要供给,AI 服务器对内存容量和带宽的需求,是这两家公司过去两年估值抬升的核心支撑。
数据中心资本开支预期下调,会直接影响内存价格走势和产能利用率的假设。韩国市场的反应也更直接:11 月 5 日已经大幅下跌,11 月 6 日开盘后继续扩大跌幅并触发熔断。相比日本设备股,韩国内存股对“订单节奏放缓”的定价更陡峭,因为内存的价格弹性更高,库存和产能利用率的调整也更迅速。
同样,目前公开信息里还没有看到它们已经下调资本开支指引或报告订单大幅下滑,市场仍在交易“节奏放缓”的可能性,而不是已经确认的需求下降。
如果把这三条线放在一起看,这轮短期下跌的本质是供应链在给“美国数据中心建设节奏”重新定价。
日本和韩国的跌幅差异,反映的是设备周期和内存周期对同一信号的敏感度不同。设备端的订单周期更长,价格弹性相对低;内存端则更靠近终端需求,价格和利用率的调整更快。
从好的方面看,目前还没有证据显示 AI 服务器的实际部署量在下降,但市场已经开始要求更高的确定性,才能维持之前的资本开支假设。