En mi décimo año invirtiendo periódicamente, por fin me di cuenta de que eso de «comprar más cuanto más baja y reducir el coste medio» prácticamente ha dejado de funcionar.
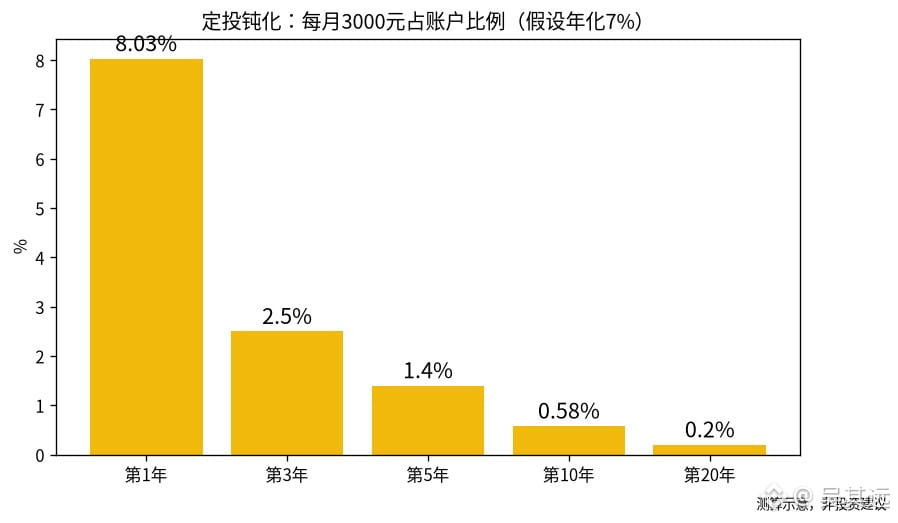
Hice un cálculo suponiendo una inversión periódica de 3.000 yuanes al mes y una rentabilidad anual del 7%, para ver qué proporción de la cuenta representa el dinero nuevo invertido cada mes:
· En el primer año, el aporte de un mes representa alrededor del 8% de la cuenta;
· En el tercer año, cerca del 2,5%;
· En el quinto año, alrededor del 1,4%;
· En el décimo año, apenas el 0,58%;
· En el vigésimo año, solo alrededor del 0,2%.
En el décimo año, la cuenta tendría unos 520.000 yuanes. Si se produce una caída del 20%, la pérdida superaría los 100.000 yuanes; con aportes mensuales de 3.000 yuanes, harían falta 34 meses para compensarla. En el vigésimo año, la cuenta rondaría los 1,53 millones de yuanes. Con la misma caída del 20%, harían falta 100 meses para compensarla.
A esto se le suele llamar «pérdida de eficacia de la inversión periódica». Durante los primeros años, cada nuevo aporte puede reducir notablemente el coste medio; con el tiempo, la cuenta se parece cada vez más a una posición abierta de una sola vez, y sus subidas y bajadas dependen básicamente del capital ya acumulado.
Por eso, ahora pienso que, en la etapa avanzada de la inversión periódica, lo que de verdad importa es la proporción entre acciones y bonos, si conviene rebalancear y cuándo se necesitará el dinero, no descontar unos cientos más este mes.
Oye, ¿tú qué opinas? Cuando la inversión periódica ya lleva muchos años, ¿hay que seguir aportando a rajatabla o empezar a reajustar la cartera? ¡Hablemos en los comentarios!
(El cálculo es solo una ilustración basada en supuestos; no representa la rentabilidad real de ningún fondo ni constituye asesoramiento de inversión.)
#定投 #基金 #MentalidadALargoPlazo
Hice un cálculo suponiendo una inversión periódica de 3.000 yuanes al mes y una rentabilidad anual del 7%, para ver qué proporción de la cuenta representa el dinero nuevo invertido cada mes:
· En el primer año, el aporte de un mes representa alrededor del 8% de la cuenta;
· En el tercer año, cerca del 2,5%;
· En el quinto año, alrededor del 1,4%;
· En el décimo año, apenas el 0,58%;
· En el vigésimo año, solo alrededor del 0,2%.
En el décimo año, la cuenta tendría unos 520.000 yuanes. Si se produce una caída del 20%, la pérdida superaría los 100.000 yuanes; con aportes mensuales de 3.000 yuanes, harían falta 34 meses para compensarla. En el vigésimo año, la cuenta rondaría los 1,53 millones de yuanes. Con la misma caída del 20%, harían falta 100 meses para compensarla.
A esto se le suele llamar «pérdida de eficacia de la inversión periódica». Durante los primeros años, cada nuevo aporte puede reducir notablemente el coste medio; con el tiempo, la cuenta se parece cada vez más a una posición abierta de una sola vez, y sus subidas y bajadas dependen básicamente del capital ya acumulado.
Por eso, ahora pienso que, en la etapa avanzada de la inversión periódica, lo que de verdad importa es la proporción entre acciones y bonos, si conviene rebalancear y cuándo se necesitará el dinero, no descontar unos cientos más este mes.
Oye, ¿tú qué opinas? Cuando la inversión periódica ya lleva muchos años, ¿hay que seguir aportando a rajatabla o empezar a reajustar la cartera? ¡Hablemos en los comentarios!
(El cálculo es solo una ilustración basada en supuestos; no representa la rentabilidad real de ningún fondo ni constituye asesoramiento de inversión.)
#定投 #基金 #MentalidadALargoPlazo