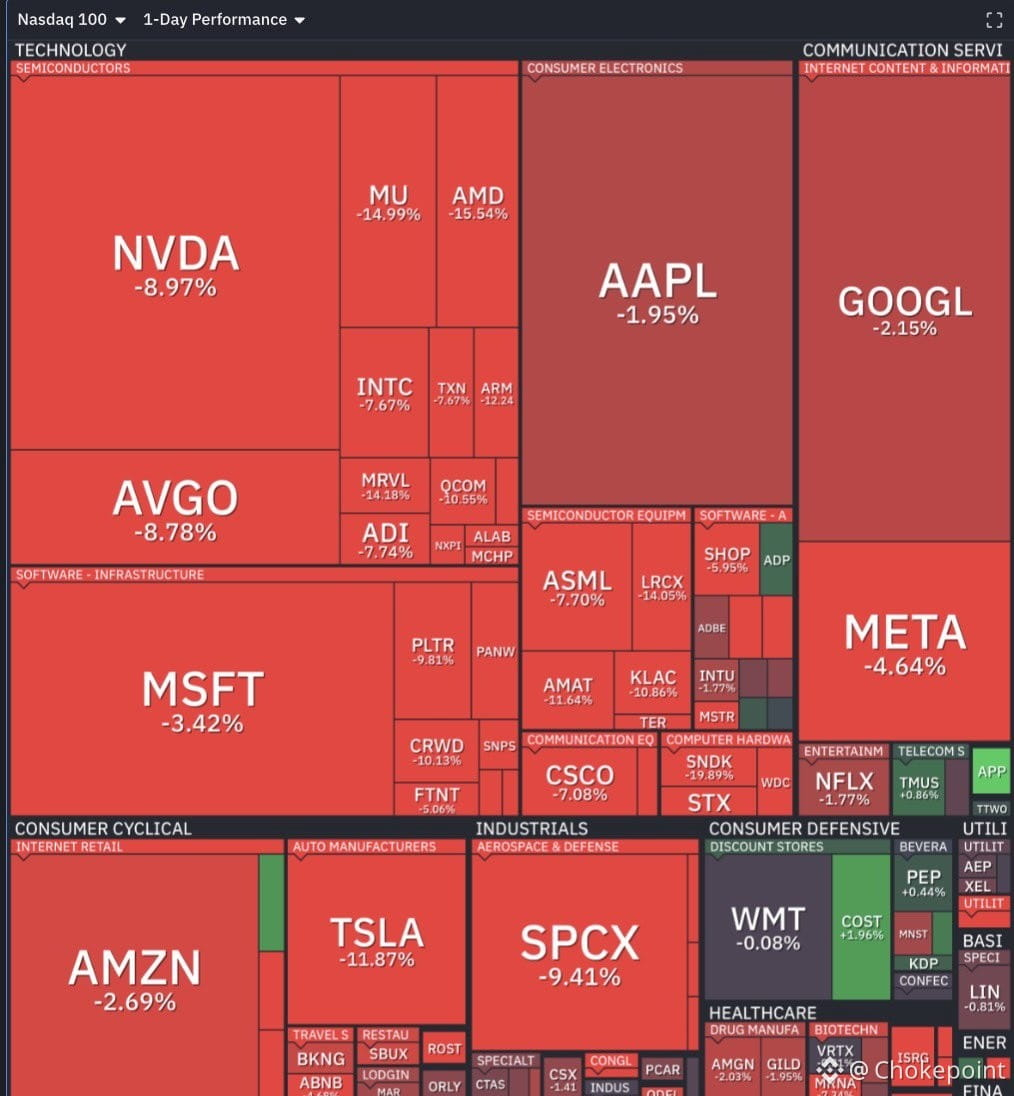
Los analistas de Wall Street cambiaron el relato esta mañana: ahora se espera que el crecimiento del capex alcance su máximo en 2027, no más adelante. Eso no significa que el gasto vaya a detenerse, sino que la *tasa de cambio* llegará a su punto máximo. Si el crecimiento del capex alcanza su máximo, es probable que el crecimiento de las ganancias de las empresas de semiconductores también lo haga.
Mientras tanto, la trayectoria de la Fed sigue sin estar clara y la deuda de las empresas neocloud ya refleja un estrés real. Los bonos de CoreWeave ahora rinden un 17%: eso es territorio de deuda en dificultades. Si los centros de datos no pueden entrar en funcionamiento, se esfuman los ingresos que justificarían toda esta expansión. Nadie compra los bajos múltiplos P/E futuros porque el propio denominador está en entredicho.
$NVDA cae un 9% hoy. La peor sesión del Nasdaq en todo el año.
El giro en el argumento alcista: si los hiperescaladores reducen el capex, el FCF se vuelve positivo más rápido y se ralentiza la emisión de deuda para IA, lo que aliviaría los rendimientos. Pero ese también es un escenario de ventas masivas de semiconductores: se cambia crecimiento por saneamiento del balance.
Este es el cuello de botella aguas arriba manifestándose en tiempo real. Los mercados de deuda están descontando el riesgo de que la expansión de la IA no pueda escalar al ritmo que suponían los múltiplos de las acciones.
Mientras tanto, la trayectoria de la Fed sigue sin estar clara y la deuda de las empresas neocloud ya refleja un estrés real. Los bonos de CoreWeave ahora rinden un 17%: eso es territorio de deuda en dificultades. Si los centros de datos no pueden entrar en funcionamiento, se esfuman los ingresos que justificarían toda esta expansión. Nadie compra los bajos múltiplos P/E futuros porque el propio denominador está en entredicho.
$NVDA cae un 9% hoy. La peor sesión del Nasdaq en todo el año.
El giro en el argumento alcista: si los hiperescaladores reducen el capex, el FCF se vuelve positivo más rápido y se ralentiza la emisión de deuda para IA, lo que aliviaría los rendimientos. Pero ese también es un escenario de ventas masivas de semiconductores: se cambia crecimiento por saneamiento del balance.
Este es el cuello de botella aguas arriba manifestándose en tiempo real. Los mercados de deuda están descontando el riesgo de que la expansión de la IA no pueda escalar al ritmo que suponían los múltiplos de las acciones.