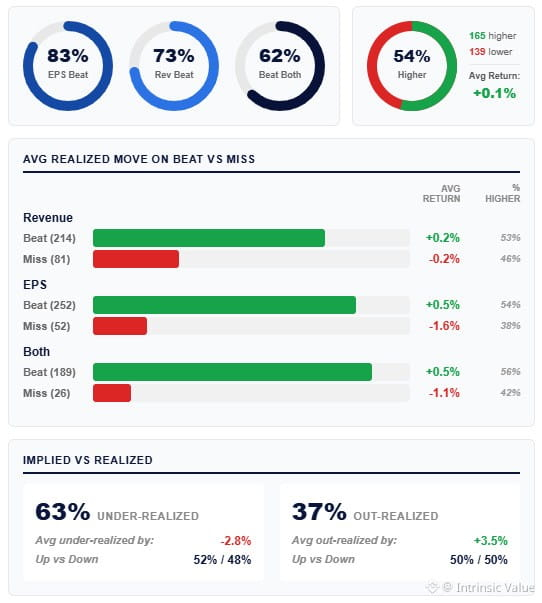
Temporada de resultados del tercer trimestre: el 83 % de las empresas del S&P 500 (que representan el 65 % de la ponderación del índice) ha superado las estimaciones de BPA, frente al promedio histórico del 75 % . El consenso esperaba un crecimiento interanual del 27 % —una de las expectativas más altas de la última década— y las empresas lo están superando.
Esta es la tasa de sorpresas positivas más alta desde 2005. La solidez operativa es indudable.
Pero esto es lo que importa para la valoración: el PER futuro del S&P 500 ronda las 21 veces, muy por encima de la mediana de los últimos 10 años, de unas 18 veces. Si los beneficios crecen un 27 % interanual, cabría esperar una contracción de los múltiplos a medida que el crecimiento se normaliza. En cambio, los múltiplos se han mantenido o incluso han aumentado.
El mercado está descontando la perfección. Las tasas de sorpresas positivas miran al pasado. Las previsiones, la sostenibilidad de los márgenes y si este crecimiento puede continuar sin estímulos fiscales o un dólar más débil: eso es lo que mira hacia el futuro.
Superar las previsiones de beneficios no justifica el precio si el múltiplo ya presupone una ejecución impecable durante años. Presta atención a lo que dicen las empresas sobre 2025, no solo a las sorpresas del tercer trimestre.
Esta es la tasa de sorpresas positivas más alta desde 2005. La solidez operativa es indudable.
Pero esto es lo que importa para la valoración: el PER futuro del S&P 500 ronda las 21 veces, muy por encima de la mediana de los últimos 10 años, de unas 18 veces. Si los beneficios crecen un 27 % interanual, cabría esperar una contracción de los múltiplos a medida que el crecimiento se normaliza. En cambio, los múltiplos se han mantenido o incluso han aumentado.
El mercado está descontando la perfección. Las tasas de sorpresas positivas miran al pasado. Las previsiones, la sostenibilidad de los márgenes y si este crecimiento puede continuar sin estímulos fiscales o un dólar más débil: eso es lo que mira hacia el futuro.
Superar las previsiones de beneficios no justifica el precio si el múltiplo ya presupone una ejecución impecable durante años. Presta atención a lo que dicen las empresas sobre 2025, no solo a las sorpresas del tercer trimestre.